免责声明:本文仅依托公开公告、项目备案、行业公开资料做产业逻辑梳理,内容仅供交流参考,不构成任何投资建议、个股买卖操作指引。市场投资风险自担,据此交易产生的全部盈亏由个人自行负责;文中对技术落地、业绩、行业空间的推演仅为预判,不代表公司实际经营承诺。
$光智科技(SZ300489)$
$云南锗业(SZ002428)$
精简风险提示:1、设备研发落地风险:光刻光源、高端光学件、量检测设备研发验证周期长,存在技术攻关失败、客户验证不及预期、批量订单延期风险;E** 光源仅预研,短期无产业化可能。2、供应链外部风险:高端精密零部件仍依赖海外,海外技术管制、进出口政策变动会抬升成本或造成断供。3、材料周期与题材误区:磷化铟上游 50 亿扩产项目归属光智科技,不并入公司业绩;化合物衬底行业产能扩张,价格下行、毛利率承压,磷化铟仅短期题材,非核心成长主线。4、经营现金流压力:光刻、衬底产线大额资本开支持续,折旧、财务费用增加,压制短期盈利。5、下游需求波动:晶圆厂、光通信行业景气变化会直接影响设备、衬底订单,股价易受题材情绪大幅波动。
一、关键事实区分:50 亿磷化铟扩产不属于先导基电
光智科技出资3.01 亿元增资广东先锐科技,增资完成后持有50.0832% 股权,取得控股权,广东先锐纳入光智科技合并报表
项目:广东先锐 50 亿 6 英寸化合物衬底扩建,年产 100 万片 6 英寸衬底,预计2026.10 开工 - 2028.10 投产。
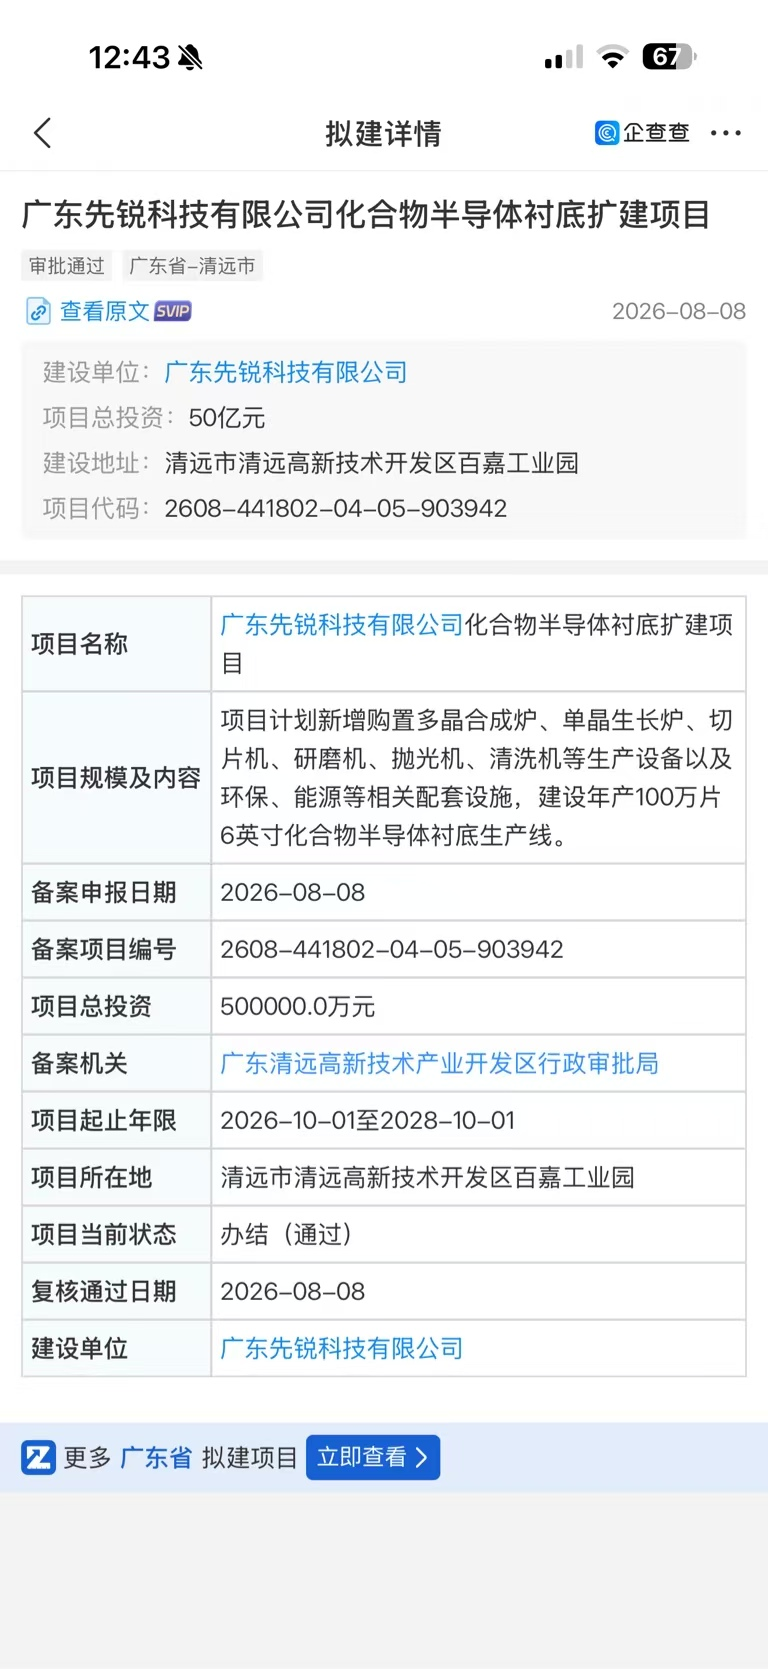
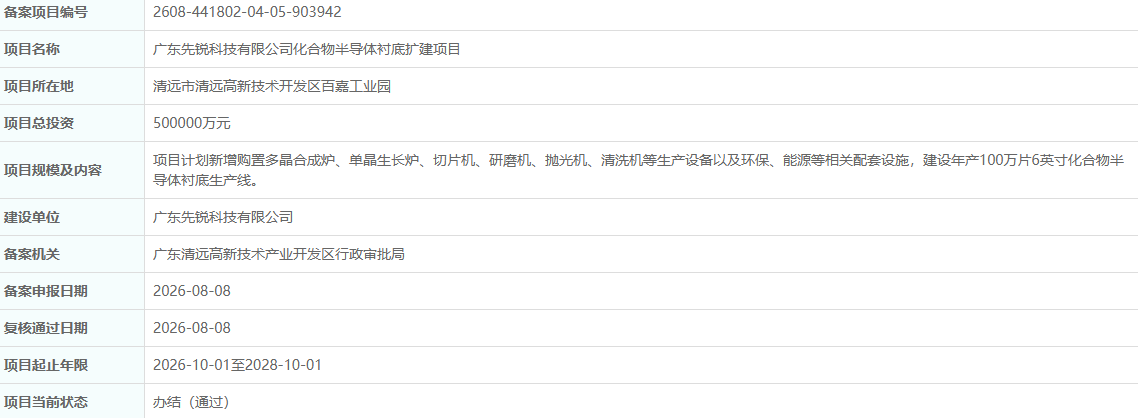
集团资产彻底切割(朱世会两大上市平台上下游完全拆分)
光智科技(300489)控股广东先锐:承接全部磷化铟单晶毛坯、晶锭长晶粗加工上游资产,本次 50 亿扩产产能、利润全部归属光智,与先导基电无并表、无业绩贡献,仅潜在原材料供货关系。
先导微电子资产划分:本次先导基电收购装入的资产仅包含砷化镓、锗衬底、高纯稀散金属、电子特气、MO 源。
市场误区纠正:
市场炒作磷化铟题材存在严重错配,整条磷化铟产业链核心资产均不在先导基电体内,公司无磷化铟相关营收,磷化铟仅短期情绪题材,绝对不能作为核心持仓逻辑;且当前化合物衬底产能持续扩张,行业价格、毛利率长期承压。
二、先导基电核心主线:光刻机产业链 + 半导体量检测设备(长期价值核心)
(一)光刻机全链条布局(高壁垒长期成长赛道)
核心光源:衢州基地自研 D** 光刻光源,同步开展 E** 光源预研,属于光刻机最核心卡脖子零部件。
配套零部件:旗下元创精芯自主研发光刻光学镜头、匀光模组、真空精密机械、运动平台,A 股稀缺的 “光源 + 整套光路 + 精密结构件” 一体化自研体系,远期具备整机配套集成潜力。
产业逻辑:国产前道设备为政策重点扶持赛道,国产替代空间广阔,是公司长期估值天花板核心支撑。
(二)半导体量检测设备(短期业绩弹性来源)
CD-SEM 关键尺寸量测整机:打破海外垄断,适配晶圆制造、先进封装全流程,属于晶圆厂建厂刚需设备,目前持续推进头部客户验证。
检测仪器矩阵:通过收购伍丰仪器、本原纳米,布局原子力显微镜、色谱质谱等全流程晶圆检测设备。
现有稳定设备基本盘:凯世通离子注入机持续贡献稳定现金流,形成「离子注入设备 + 量测整机 + 光刻核心零部件」三大设备增长支柱。
行业优势:芯片扩产周期中,量检测设备资本开支占比稳定 10%-15%,客户粘性强、周期性远弱于半导体材料。
三、先导基电三层成长逻辑
短期现金流:砷化镓 / 锗衬底、高纯金属、电子特气材料业务 + 凯世通离子注入机;
中期业绩弹性:热电制冷器TEC、碲化铋、CDSEM、精密检测仪器等完成客户验证,批量落地国内晶圆厂订单;
长期万亿级成长空间:光刻光源、全套光刻零部件实现规模化产业化,切入高端前道设备赛道。
四、投资取舍总结
彻底摒弃磷化铟炒作逻辑:全链条磷化铟资产分属光智科技,先导基电无相关业务、无业绩兑现可能,仅具备短期情绪扰动;长期核心跟踪方向:光刻机产业链产业化进度、半导体量检测设备客户定点与批量订单落地;长期价值锚定:A 股稀缺完整光刻零部件配套 + 半导体量检测设备双赛道布局,是支撑公司中长期市值空间的核心载体。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。