核心要点
终止的是2023年四川苍溪普通电子布项目,从未开工,仅退回311万土地出让金
黄石80亿高性能电子布四厂全速推进:7月钢结构首吊→11月封顶→12月试投产
定增3600万米/年+港股融资1.5亿米/年,两条扩产线均正常推进
2026H1营收10.48亿(+90%),归母净利3.79亿(+334%),毛利率59.3%
极薄布全球市占率26%,超薄布30%+,技术壁垒深厚
一、公告到底说了什么?
8月13日盘后,宏和科技(603256)发布《关于退回土地使用权暨终止对外投资的公告》。
终止项目: 2023年11月签约的四川苍溪"年产7200万米高性能电子级玻璃纤维布"项目,投资金额约6亿元。
当前状态: 仅完成土地出让(311万元),未开工建设。
终止原因: 战略布局、产业配套、协同效应、综合成本等因素。
影响评估: 收回311万土地出让金,增加流动资金,对公司财务和经营无重大不利影响。
结论:一个从未开工的异地普通布项目终止,与公司当前全力推进的黄石特种布产能无关。
二、退地≠退产能:真正的扩张在黄石
黄石80亿产业园时间线

两条扩产路径
路径一:定增3600万米/年(存量挖潜)
方式:原有厂房新增坩埚扩产
当前产能:T布50万米/月,二代布20-30万米/月
特点:扩产周期短,见效快
路径二:港股融资1.5亿米/年(增量扩张)
方式:黄石新建厂房(80亿产业园先导工程)
当前进度:钢结构首吊完成,预计11月30日封顶
设备节点:年底前进口织布机
产能规划:新增1535台织机,至2027年底分批交付,总织机规模从1200+台提升至近2800台
三、为什么选黄石而不是苍溪?
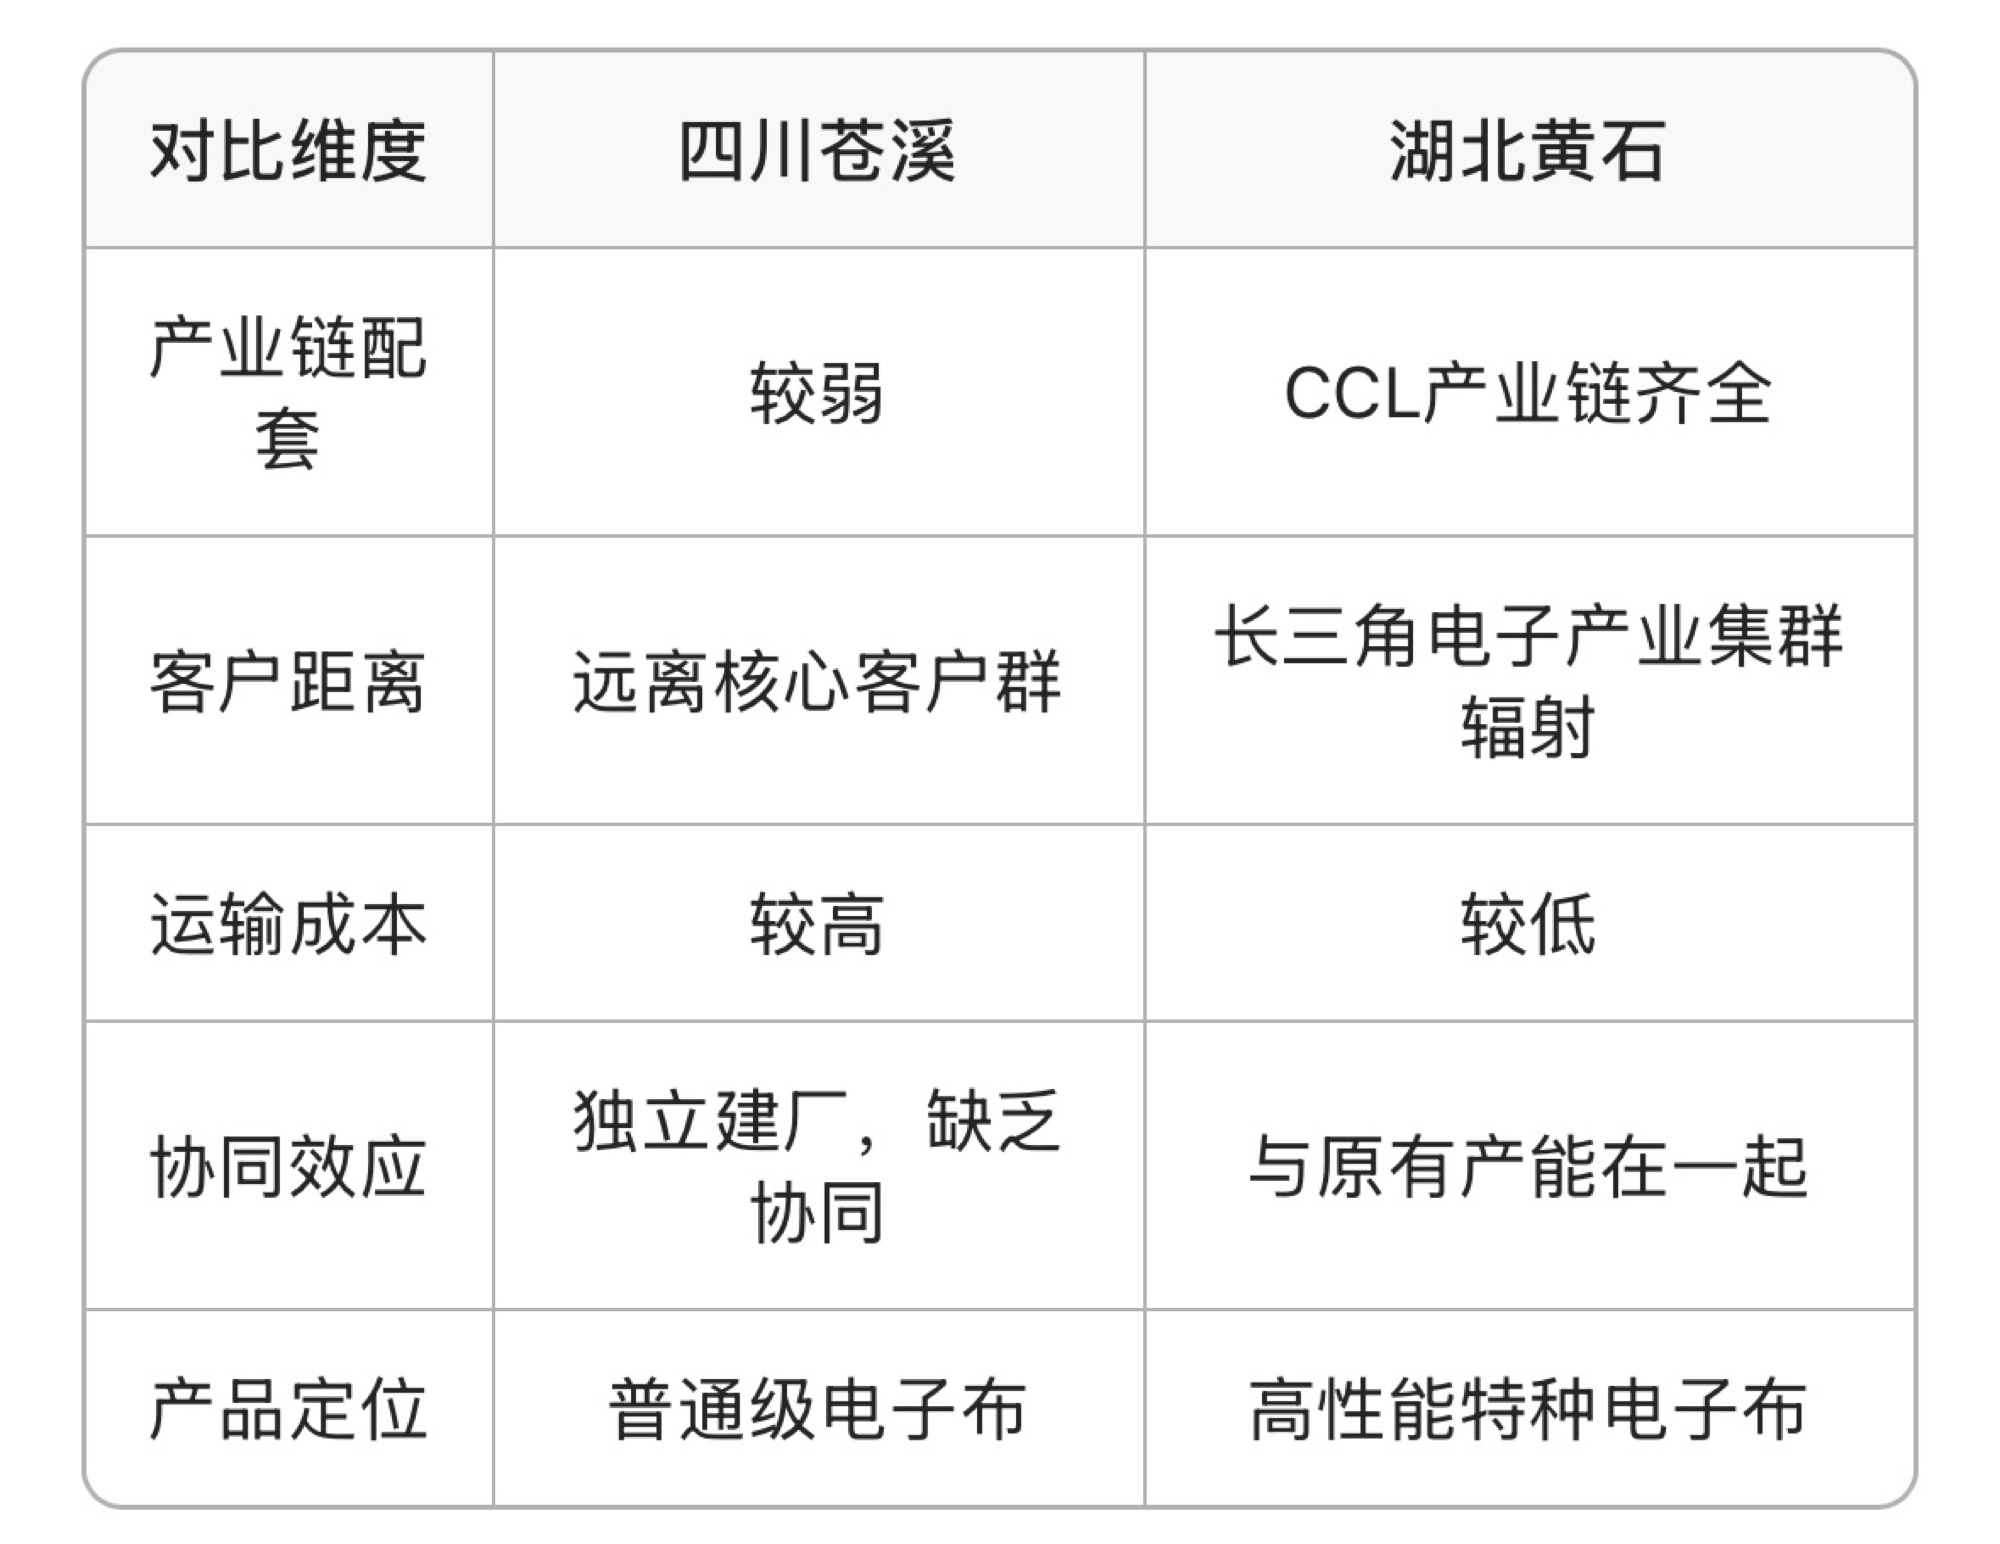
本质:产能布局的"腾笼换鸟"——放弃低效异地扩张,聚焦核心基地的高端产能。
四、技术壁垒:全球高端电子布龙头

核心技术优势
1.极薄布量产: 全球仅≤5家可量产,平整度误差±3μm以内
2.二代低介电布: Dk≤3.5,较一代溢价约3倍,净利率约23%
3.纱布一体化: 突破3微米超细电子纱技术,电子纱自给率提升至70%,成本较外购降低约15%
4.认证壁垒: 需通过CCL厂商及终端品牌双重认证,新进入者短期难以突破
下游客户
生益科技、联茂电子、台光集团、台燿科技、南亚新材等国内覆铜板核心企业。公司以销定产,与多家核心客户签订合作协议。
五、2026H1业绩:量价齐升验证高景
气

关键信号
扣非增速>归母增速: 非经常性损益仅678万(占归母1.79%),利润增长来自主业
毛利率翻倍: 产品结构向特种布切换,特种布收入占比约34%
现金流匹配: 经营现金流2.79亿,与净利润基本匹配
研发加码: 研发费用率5.94%,3微米超细电子纱技术已突破
库存趋零: 特种电子布库存接近为零,供需紧张
产能利用率
2026H1产能利用率维持高位,黄石宏和(核心生产基地)上半年净利润1.76亿,贡献母公司46.5%利润。
六、行业逻辑:AI算力驱动需求爆发
需求端
AI服务器单机电子布用量达传统服务器的3-5倍
800G/1.6T高速交换机普及推动低介电电子布需求
全球特种电子布市场2025-2030年CAGR约15.4%(沙利文数据)
特种电子布占比将从2025年21.2%提升至2030年35.6%
供给端
高端电子布生产线设备依赖日本日东纺、旭化成定制,交货周期18-24个月
全球新增产能有限,高端电子布供需缺口约15%-20%
部分极端型号缺口超30%,价格同比涨幅显著
出货预期
2026年T布预计出货量约800万米
2027年预计翻倍至约1600万米
产能释放配合订单增长,业绩进入上升周期
一句话总结:退掉一块从未开工的地,把资源集中到80亿黄石高端产能上。这不是收缩,是在行业高景气期做出的主动优化。
风险提示:本文仅为个人研究记录,不构成任何投资建议。市场有风险,决策需谨慎。文中数据来源于公司公告及公开信息,可能存在时效性差异
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。