树脂是覆铜板(CCL)三大主材(树脂、玻纤布、铜箔)之一,且是唯一具有可设计性的有机物,可通过分结构设计针对不同应用场景定制开发,树脂通过特定骨架有机物与活性官能团单体反应得到特定分子量的热固性树脂,满足阻燃、耐热、耐湿、尺寸稳定、介电、环保等性能,因此技术壁垒和附加值在覆铜板产业链中较高。
产业链:树脂+铜箔+玻纤布 → CCL厂商 → PCB厂商;覆铜板行业标准化程度高、格局稳定,呈港台/大陆/日韩鼎立并持续向东南亚转移。
覆铜板按损耗分为标准/中/低/超低损耗四级,传输速率越高要求Df越低;随松下覆铜板系列升级,树脂从环氧/酚醛 → 氰酸酯、BMI → BMI、碳氢树脂、改性PPO、PTFE、LCP逐步迭代。
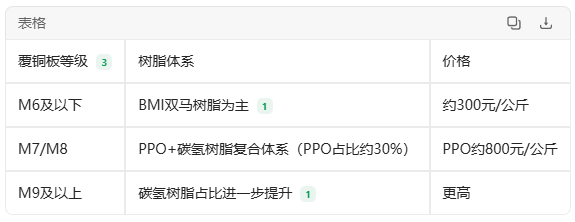
二、市场空间
全球市场:2023年全球电子级树脂市场规模约80亿美元,预计2030年增至140亿美元,年复合增速约8.3%
中国市场:2024年中国电子级树脂市场规模突破270亿元人民币,预计2025年超400亿元,其中高频高速树脂占比超35%(较2022年提升近20个百分点),呈现明显的结构性升级。
下游覆铜板/PCB:覆铜板是电子树脂最大应用领域,占比超60%;2024年全球覆铜板产值150亿美元(同比+18%),中国大陆产值112亿美元(同比+20%),产业持续向中国转移。2025年全球PCB产值852亿美元(+16%),2026年预计+12.5%,量价齐升。用量与单位价值量双升:全球电子级PPO需求从2022年的1000吨增长至2026年预计8000吨。建滔覆铜板3-6月调价4-5次,单月最高涨幅15%,累计涨幅超50%;日本旭化成(赛尼瓦斯/三菱瓦斯)宣布高端PCB材料涨价30%。
三、AI驱动的核心阿尔法
核心驱动为AI高速光模块需求爆发叠加原材料紧缺,性质与以往短期涨价完全不同——本轮AI驱动的景气周期持续性将强于历史上任何一轮
英伟达新一代Rubin NVL72机柜单机柜总价值约785万美元,较上代GB300提升95%;单机柜PCB价值量增长233%(从3.5万美元提升至10.67万美元)。
2026年北美九大云服务商资本开支预期达8300亿美元(同比+79%);2026年全球AI服务器出货量预计同比增长28%以上。四、国产替代逻辑
全球高端电子树脂由美日欧主导,PPO——沙特基础工业(沙比克)市占率近八成,加上日本旭化成、三菱瓦斯合计占八九成;碳氢树脂——美国沙多玛、日本三菱瓦斯、德国企业合计占全球80%以上份额。
中国特种树脂国产化率约30-40%,高端产品仅约20%,越往高端替代空间越大。五、行业壁垒
工艺精度要求高:如纯PPO熔融温度300℃以上,熔融粘度大、流动性差,需精细化学改性;海外龙头有长期积累的专属改性技术体系。
下游验证周期长:从送样到服务器验证完成需1-2年(如英伟达GB200服务器2024年3月发布,2025年5月才稳定量产)。
客户粘性强:一旦进入供应链,替换成本高,先发企业卡位优势明显。
六、树脂分类与市场格局酚醛树脂:酚+醛缩聚制得,粘附、耐热、阻燃、耐酸性好;国内产能230多万吨,开工率五六成,行业分散;每年进口近10万吨且进口价高于出口价,电子级酚醛存在国产替代空间;上游偏油头,2026年以来受地缘影响价格上涨,均价11000多元,价差6000多元。
环氧树脂:产能持续增加但开工率五六成;下游涂料、电子电气、复合材料、胶粘剂;进口价为出口价一倍以上,高端品种有进口替代需求;上游双酚A、环氧氯丙烷偏油头,26年以来价格和价差小幅上涨,但绝对价格处历史低位。
BMI(双马来酰亚胺)树脂:属聚酰亚胺体系,含苯环、亚胺杂环等刚性基团,耐热、绝缘、耐辐射、阻燃、力学性能好,但需改进才能用于低损耗领域;国内东材科技、圣泉集团等已基本掌握。
氰酸酯树脂(CE):固化后形成三嗪环结构,介电常数和损耗低、力学性能优、低收缩、粘接强;但脆性高、预浸料覆箔性差,需共聚/共混改性;原料氯化氢剧毒,国际由亨斯迈、瑞士龙沙主导,国内扬州天启新材等有一定量产产能。
BT树脂(双马+三嗪共聚):兼具双马耐热性与氰酸酯优异介电性、低收缩率;日本三菱瓦斯1976年推出,1985年成为首个芯片封装树脂基材,在半导体封装、芯片LED、高频领域份额高。
聚苯醚(PPO/PPE):工程塑料,电子级壁垒高;苯酚+甲醇合成DMP单体再聚合制得;需低分子量化等改性实现低介电;美国GE 1964年工业化(后成沙比克),全球主要是沙比克、旭化成、三菱瓦斯;国内电子级PPO生产者为南通星辰、圣泉集团、东材科技等:
中化国际:收购南通星辰100%股权(2026年5月发行股份购买);星辰有5万吨基础PPE产能、780吨特种电子级PPE产能,在建1500吨已获批将开工。
圣泉集团:PPO系列满产约1800吨,26年下半年起在建产能陆续投产。东材科技:眉山规划5000吨低损耗热固性聚苯醚,今年7-8月开始试生产。
银禧科技:300吨设计产能但全流程制造有瓶颈,实际产量小,有扩产计划。
同宇新材、呈和科技等也在研发并规划扩建。
碳氢树脂:分子仅含碳氢的聚烯烃,极性小、交联度低,低介电低损耗低吸水,原料来源丰富有成本优势;供应以海外为主(美国沙多玛、日本三菱瓦斯、德国企业占80%+);
东材科技规划3500吨电子级碳氢树脂(产业化龙头)。
圣泉集团启动碳氢树脂扩建项目,辽宁基地500吨电子级碳氢树脂已竣工。
同宇新材自主开发高阶碳氢树脂,商业化推广中。BCB(苯并环丁烯)树脂属碳氢大类:介电常数低、吸水率低、热稳定好;主流工艺FVP法(邻二甲苯衍生物高温瞬间反应)壁垒高;用作先进封装光敏绝缘介质和高频高速覆铜板树脂。
迪赛新材已获专利并3000吨一期投产批量出货;
联泓新科参股绵阳达高特14.63%,布局BCB单体、光刻胶封装材料。
PTFE:分子对称、碳氟键极化率低,介电常数极小且稳定、损耗低;但机械性能差等缺点,需玻纤增强/陶瓷填充/烃类复合改性;美国罗杰斯、泰康利等用PTFE基覆铜板,国内生益科技等可稳定供应。仅作资料整理,不做个股及行业推荐


作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。