很多朋友最近都在疑惑:理工能科前段时间利润短暂下滑,为什么老牌海外巨头会持续加仓?为什么它能穿越震荡行情,长期保持高分红、大手笔回购?今天抛开短线情绪,从四个硬核底层逻辑,给大家做一次完整梳理。

一、最强业绩拐点:2025版全国电力定额,8月1日正式强制执行(核心催化)
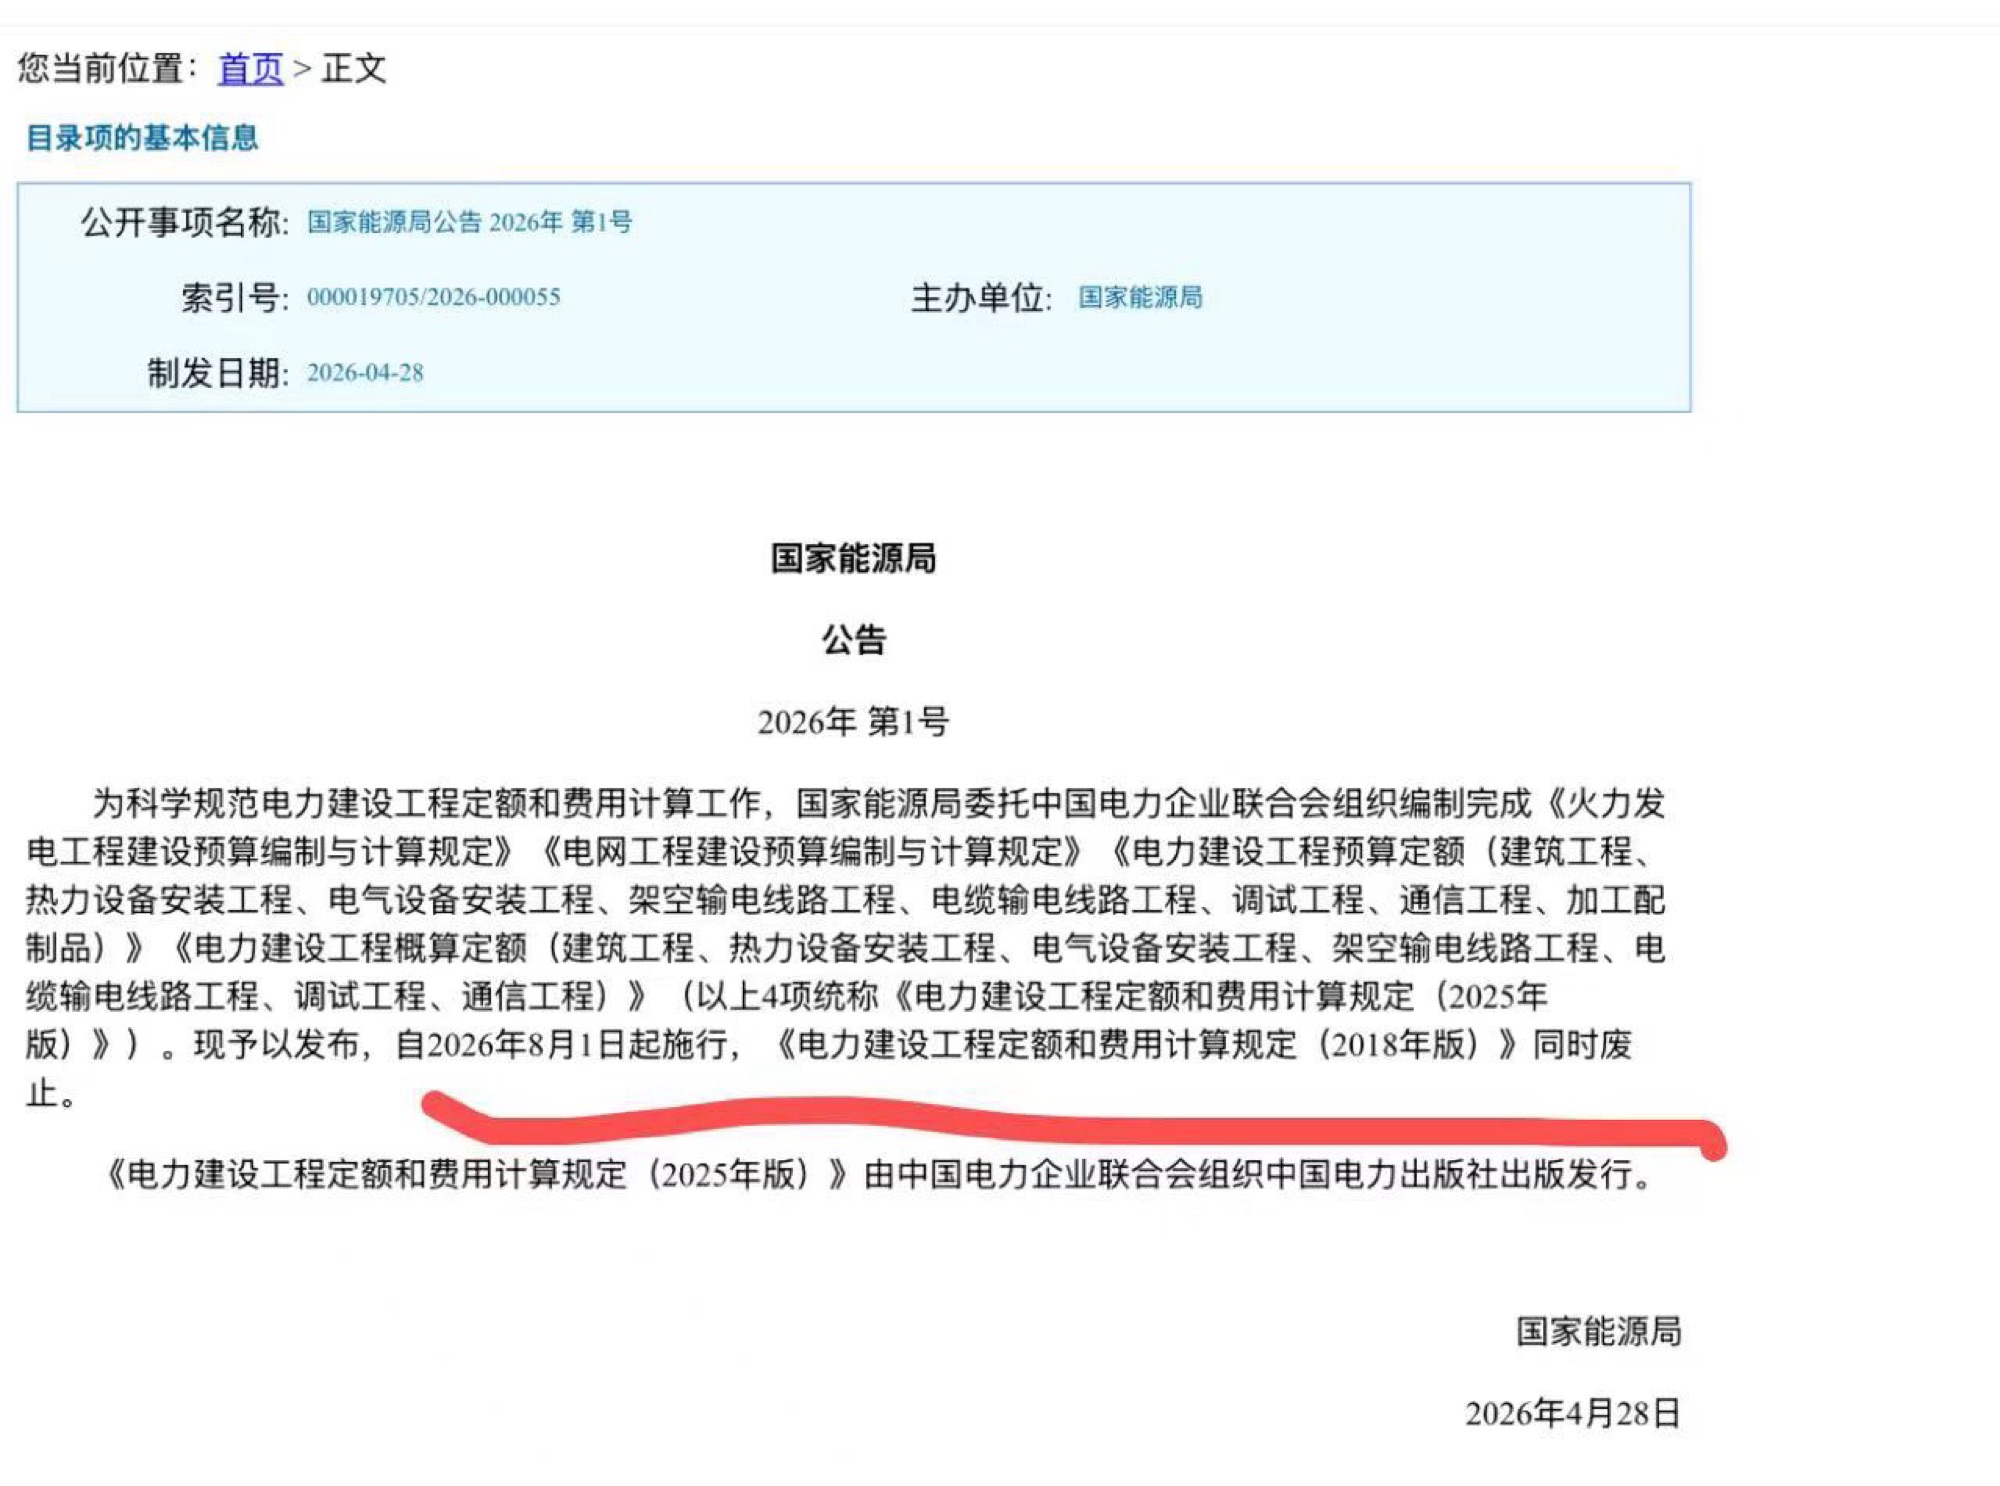
国家能源局早在2026年4月发布公告,全新《电力建设工程定额和费用计算规定(2025年版)》,已于2026年8月1日起全国强制执行,旧版2018版定额全面废止。
而理工能科的核心资产江西博微,是官方授权的电力造价电子版数据库合作单位,也是国内电力计价软件第一梯队厂商。
1. 公司造价软件拥有5年一轮的强周期规律,2025年正好处于新旧定额空窗期,客户只续费、不批量采购新版License,也是去年利润阶段性走弱的核心原因;
2. 新规落地后,全国电网、设计院、工程施工单位必须统一适配新计价标准,高毛利软件订单会集中释放;
3. 电力造价软件毛利率长期维持90%以上,本轮升级周期,会直接修复公司整体营收与利润率,是未来1-2年最确定的增长主线。
十五五万亿级电网投资是长线底色,而新版定额落地,是看得见、有明确时间节点的短期强催化,业绩拐点已经到来。

二、外资用真金白银投票:英国千亿资管巨头M&G潜伏一年半,正式举牌超5% · ·M&G集团“低调”扫货理工能科:潜伏超一年半后举牌,高股息策略浮出水面
2026年7月16日公司官方公告实锤:英国伦敦老牌资管M&G集团,旗下三家一致行动主体通过深港通持续增持,合计持股达到5.03%,构成举牌公示。
几个关键细节足以体现机构态度:
1. M&G成立于1931年,全球管理资产规模超3450亿英镑,属于稳健长线价值型资金,不做短线炒作;
2. 机构并非短期突击买入,潜伏布局时长超过一年半,2026年内净买入超420万股,卖出不足5万股,属于坚定锁仓看多;
3. 外资重仓的底层逻辑:看重公司稳定现金流、高分红属性、低负债结构,提前押注电力软件周期反转。
大资金不会无理由长期扫货,举牌就是对公司基本面最客观的背书。
三、底气来源:常年充沛经营现金流,赚的都是真金白银
判断一家公司能不能持续分红、逆势回购,核心看现金流成色,理工能科的财务底盘十分扎实:
1. 历年年末经营活动现金流常年稳定在2亿-4亿区间,利润现金含量充足,绝大多数盈利都能转化为实实在在的现金流入账面;
2. 截至2026年一季报,账面货币资金4.4亿元,有息负债几乎为0,资产负债率不到10%,不存在债务暴雷压力;
3. 电力客户以国家电网、南方电网、大型央企为主,回款稳定性强,每年四季度集中结算,现金流确定性高。
充足的现金储备,既是抵御行业波动的安全垫,也是持续回馈股东的基础。
四、长期善待投资者:高分红+股份回购双重回馈,诚意拉满
一家优质白马,从来不只靠讲故事,而是落地到对股东的回报上:
1. 分红力度行业顶尖
近三年股息率常年维持5%~8%区间,2025年最新股息率约5.47%;上市以来累计现金分红规模巨大,部分年度分红率接近100%,在电力信息化板块里属于第一梯队的高股息标的。
2. 主动回购注销,增厚每股价值
2025年2月—2026年1月,公司完成一轮大额回购,耗资1.79亿元回购1362万股,后续全部进行注销处理。
回购注销不会稀释股权,反而直接提升每股收益,足以说明管理层认可当前股价底部区间,愿意真金白银守护公司价值。
五、理性总结(客观不吹票)
1. 短期核心驱动:8月新版电力定额落地,带动高毛利软件放量,结束周期低谷;
2. 长线背书:千亿英资举牌、稳健现金流、持续分红+回购,底部安全边际充足;
3. 合理定位:它不属于短线连板题材妖股,而是适合底仓配置、波段埋伏的价值标的;
4. 小风险提示:环保业务依旧存在拖累、商誉隐患,很难走出爆发式行情,适合理性投资者,不适合激进博弈。
当催化落地、资金认可、财务兜底三重逻辑共振,这只被短期业绩波动掩盖的低估标的,它的修复行情已经具备充足条件。
温馨提示:本文仅为基本面逻辑科普复盘,不构成任何投资建议。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。