这一次,它又站在了一个类似的位置上。

图1. “轩轩玄子”自研指标展示的美诺华五轮行情全景周K线图
——轩轩玄子
一、美诺华历史上的五轮脉冲
(一)2018—2020:缬沙坦意外之财
2018 年 7 月华海药业缬沙坦检出 NDMA 杂质,全球供给骤缩,价格从每公斤 665 元跳涨至 1950 元。美诺华因产品未受污染成为最大受益者,2019 年前三季度缬沙坦收入增长 198%、毛利增长 558%。叠加 2020 年疫情引发的供应链恐慌,股价于2020年 6 月触及 31.42 元。
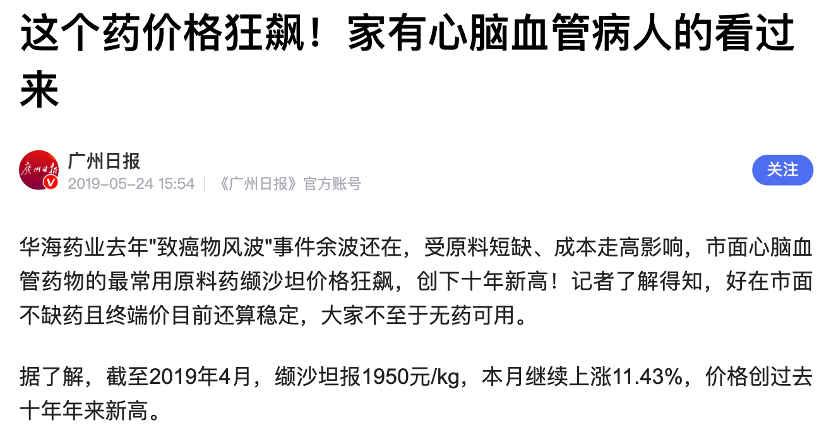
图 2. 2019 年 5 月 24 日广州日报报道截图
这轮行情的本质是竞争对手出事后的份额红利,不可持续。华海恢复生产后价格回落,股价随之调整。
(二)2021:印度疫情的余震
2021 年 4 月印度疫情失控,市场再度炒作订单转移。美诺华在互动平台称 "相关订单有望向中国转移",股价 4 月和 6 月两次脉冲,但均未突破前高。预期始终停留在 "有望",缺乏实际订单验证,行情自然夭折。
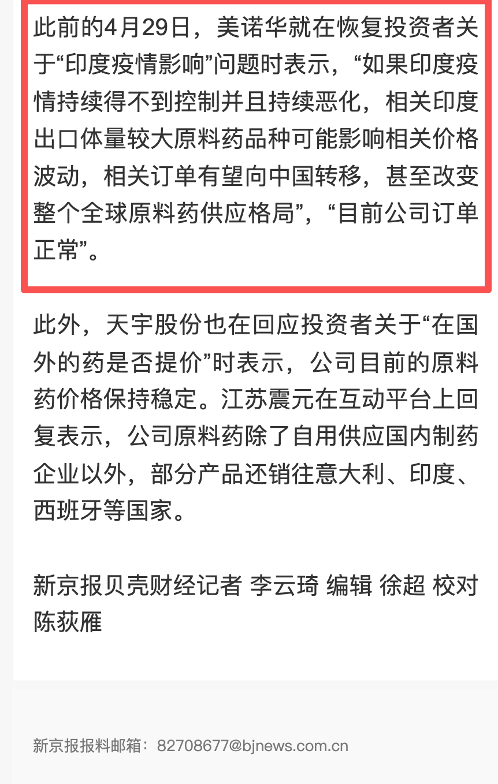
图 3. 新京报报道截图
(三)2022:新冠口服药的巅峰与坠落
2022 年 2 月辉瑞 Paxlovid 在中国获批,3 月美诺华宣布推进 MPP 授权并备案 60 吨奈玛特韦项目,SM1/SM2 中间体可供应默沙东、辉瑞等多家药企。1 至 2 月净利润同比暴增 416%,股价 3 月 17 日冲至历史最高 65.81 元,市值超 120 亿。
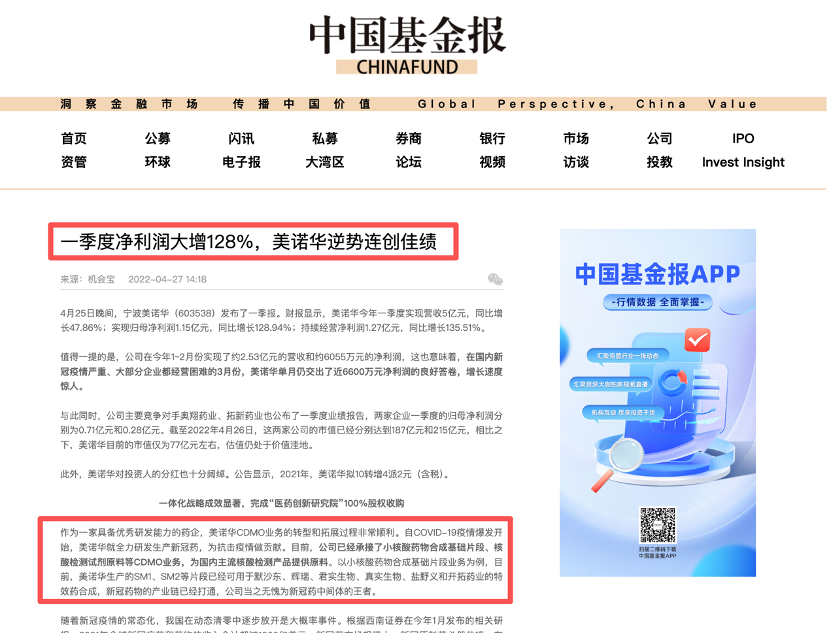
图 4.中国基金报报道截图
随后急转直下。MPP 授权名单中美诺华落选,公司删除了互动平台相关回复。8 月上交所因信披违规对公司及董事长、董秘通报批评。5 月子公司车间火灾雪上加霜。新冠订单退潮后,2023 年归母净利润仅 1159 万元,较峰值几乎归零。
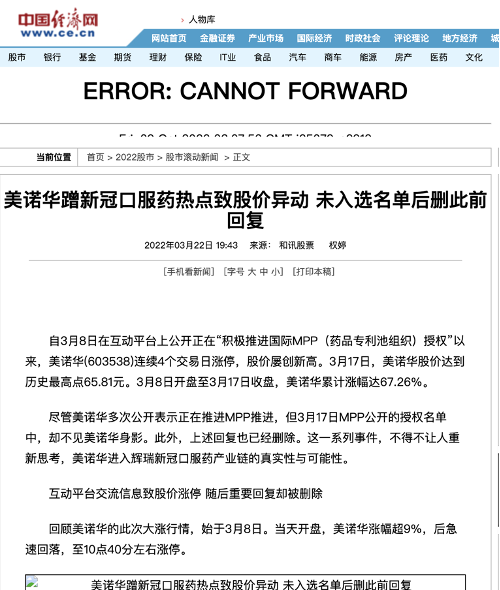
图 5. 中国经济网报道截图
(四)2022—2024:价值毁灭的两年
从 65.81 元到 6.95 元,跌幅近 90%。疫情常态化、CDMO 地缘扰动、定增终止、医药熊市,多重因素叠加。叙事退潮后最残酷的阶段,没有故事的公司在熊市里无人问津。
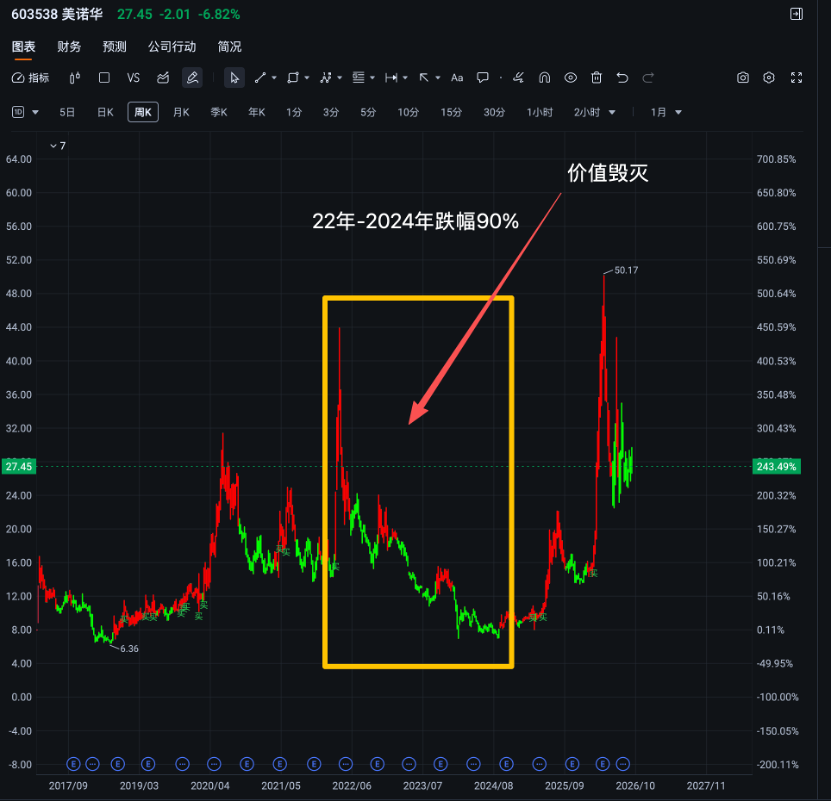
图6. “轩轩玄子”自研指标展示的美诺华价值毁灭阶段 K 线
(五)2025—2026:JH389 减重叙事
2024 年 4 月与密歇根大学合作开发益生菌递送 GLP-1 项目 JH389,2025 年业绩触底回升,2026 年 3 月 19 日官微发布 28 例 8 周人体试食数据(平均减重 2.5 公斤),7 天 6 板,5 月触及 50.17 元。
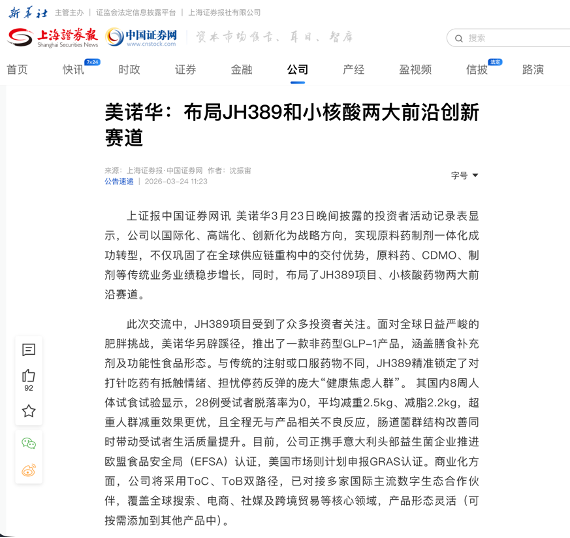
图 7. JH389 布局报道
此后多重压力接踵而至。4 月,公司在股票交易异常波动公告中提示 JH389 为益生菌产品而非药品,28 例 8 周小样本试验数据存在局限性;同期上交所因公司通过微信公众号在法定披露渠道前发布临床数据予以口头警示。4 月底披露的一季报显示,销售毛利率从 2025 年全年的 35.04% 骤降至 27.12%。6 月,公司推出 21 亿元定增预案,控股股东不参与认购。接连冲击之下,股价自 5 月高位回落,进入剧烈震荡

图 8. 美诺华异常波动风险公告
二、形态的陷阱
五轮周期看下来,最值得玩味的是当前这一轮和 2020 到 2022 年那一轮的形态对比。
2020 年 6 月,股价在 31.42 元见顶后回落。此后近一年时间里,印度疫情催化了两次小幅脉冲,但都未能越过前高,股价在底部区间反复磨底。直到 2022 年 2 月,横盘格局被打破,股价一个月内翻倍,3 月 17 日冲至 65.81 元的历史高点。
同样的剧本,似乎正在被压缩进更短的时间里重新上演。2026 年 5 月,股价在 50.17 元见顶后进入剧烈震荡。7 月中旬,18 亿元扩产投资的消息刺激股价短暂回冲,但很快再度回落。从见顶到震荡、从消息刺激到脉冲回落,两段走势的节奏如出一辙,只是这一次更快、更猛。
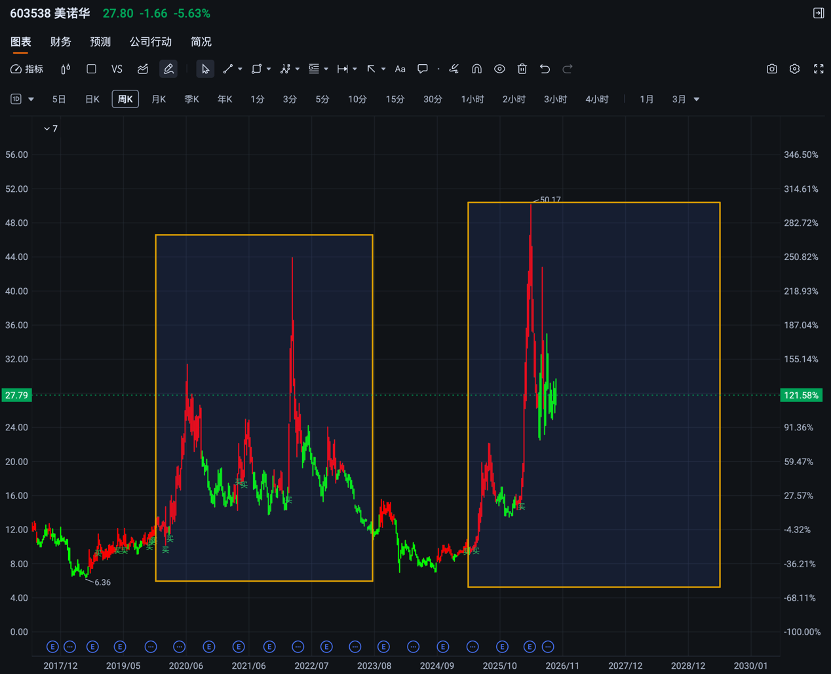
图9. 两轮形态对比K线图
这就引出了一个关键问题:上一轮横盘一年后迎来翻倍行情,这一次是否也会在震荡之后再度起飞,甚至越过 50.17 元?
K 线是最会骗人的东西。价格走势可以相似,驱动行情的底层逻辑却未必相同。两轮周期在六个维度上存在本质差异。
1. 业绩与收入
2022 年 3 月冲顶之际,公司 2022 年 1 至 2 月实现营收约 2.53 亿元,同比增长 54%;净利润约 6055 万元,同比增长 416%。SM1、SM2 等新冠药中间体片段已实现商业化生产,可供应默沙东、辉瑞、君实生物、真实生物、盐野义、开拓药业等企业。当前 JH389 项目尚未产生商业化收入,已公布的人体试食试验为 28 例样本、8 周周期、单中心开放自身对照设计。
更关键的是,JH389 定位为益生菌产品而非药品,其商业化路径、监管门槛和市场空间,与 2022 年已实现规模化销售的新冠药中间体不可同日而语。
2. 行业环境
2022 年,新冠口服药属于全球公共卫生应急产品,辉瑞 Paxlovid 于 2 月 11 日获中国附条件批准,市场关注供应链配套和仿制药授权机会。当前口服 GLP-1 减重领域,诺和诺德 Wegovy 口服片于 2026 年 1 月在美国上市,上半年处方量突破 500 万张;礼来 orforglipron于 2026 年 4 月获 FDA 批准;诺和诺德口服减重药中国上市申请于 2026 年 8 月获受理。
3. 估值水平
2022 年 3 月股价处于高位时,公司 2022 年 1 至 2 月净利润同比增长 416%。当前市盈率(TTM)约 86 倍,总市值约 100 亿元,对应 2025 年归母净利润 1.02 亿元。若以 2026 年净利润 1.5 亿元的预期计算,对应市盈率约 67 倍。
4. 股权融资
2022 年行情期间,公司未推出大规模股权融资计划。当前公司 2026 年度定增预案已从 21.09 亿元调减至 16.97 亿元,发行对象不超过 35 名特定投资者,发行数量不超过总股本 30%,控股股东不参与认购。按当前股价测算,潜在稀释比例约 15% 至 20%。
5. 毛利率
2022 年,缬沙坦等特色原料药价格处于较高水平,新冠中间体业务贡献收入,公司 2021 年制剂业务毛利率为 34.14%。当前公司 2025 年全年销售毛利率为 35.04%,2026 年一季度降至 27.12%,2026 年上半年为 29.27%。
6. 监管记录
2022 年行情期间,公司于 2022 年 8 月被上交所予以通报批评,涉及互动平台回复不准确不完整、通过非法定渠道发布业绩信息。当前行情期间,公司于 2026 年 4 月被上交所予以口头警示,涉及通过微信公众号在法定披露渠道前发布在研产品临床数据。公司过去五年累计收到六项证券监管措施。
三、独立研判
基于前述六个维度的客观差异,未来股价走向存在多种可能
1. 乐观情景:突破前高。 若 JH389 欧洲 EFSA 注册取得实质性突破、公司公布更大规模随机对照临床试验数据、定增以较高价格成功发行并引入知名机构投资者、三季报毛利率回升至 30% 以上,多个条件同时满足时,不排除股价脉冲式上攻。
2. 中性情景:区间震荡。 若 JH389 进展平稳但无超预期消息,定增以合理价格落地,制剂业务稳步增长,毛利率缓慢修复,股价可能区间震荡,以时间换空间消化估值,等待基本面逐步跟上。
3. 谨慎情景:估值回归。 若 JH389 欧洲注册进展不及预期或数据不佳、定增大幅折价、毛利率持续下行。在当前估值高位、换手率常超 20% 的筹码结构下,叙事降温可能引发较快调整。2022 年 3 月见顶后股价最大跌幅近 90%,这一历史数据可供参考,但实际调整幅度取决于届时的基本面和市场环境。
靠故事涨上去的,最终要靠业绩来接。JH389 的故事才刚开始,你觉得美诺华这一次能讲多久?
我是轩轩玄子,一个每天泡在研报里的 A 股短线交易者。
每个交易日收盘后,更新「每日研报观察」;每周固定一篇深度个股复盘。
如果你也想在纷繁的市场里找到清晰的研究逻辑,欢迎关注,一起交流
数据来源说明:上海证券交易所、中国证监会宁波监管局、证券日报、证券时报、中国证券报、上海证券报、中国经济网、新浪财经、中国基金报、第一财经、新京报、财新网、经济参考报、澎湃新闻、广州日报、界面新闻、财联社、同花顺 iFinD、Wind 万得、美诺华官网。本文所有分析观点为独立研判,不构成投资建议。报告中涉及的行业判断、市场推演、趋势观点均存在不确定性,市场有风险,投资需谨
S美诺华(sh603538)S
S凯莱英(sz002821)S
S津药药业(sh600488)S
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。