
先说核心逻辑:
华西股份通过参股的一村资本,间接持有纵慧芯光与熹联光芯两大光芯片企业的权益。纵慧芯光刚刚完成股改、启动科创板IPO筹备,A股目前还没有第二家上市公司能通过单一持股平台同时覆盖VCSEL和硅光两条主流光芯片路线。
下面把逻辑和数据拆开看。
一、纵慧芯光到底什么来头?
纵慧芯光是国内极少数同时实现砷化镓(GaAs)和磷化铟(InP)光芯片规模化量产的IDM企业。
不是设计公司,
是从外延生长到封测全流程自有的IDM。

几个硬指标:
·
VCSEL芯片累计出货量已突破9亿颗,VCSEL阵列电光转换效率超过53%
·
产品覆盖消费电子3D传感、车规级激光雷达以及AI高速光通信三大场景,为速腾聚创、禾赛等主流LiDAR厂商及Waymo提供芯片,年装车量超百万台

·
2026年7月完成股份制改造,正式进入IPO筹备阶段;8月与常州武进高新区签约,总投资约50亿元建设磷化铟高端激光芯片量产产线
·
股东阵容:华为哈勃、小米长江产业基金、比亚迪、蚂蚁集团、国开制造业基金等均在列
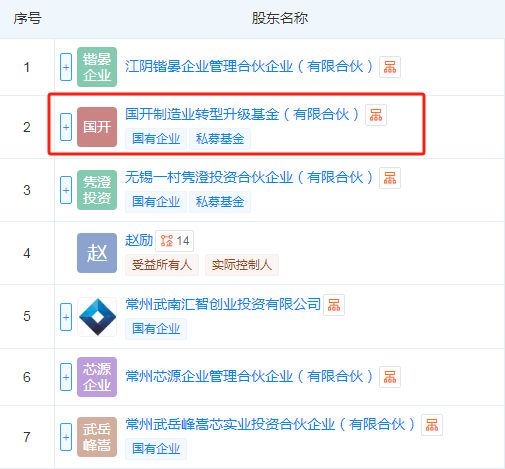

简单说,这是一家已经在出货、已经在扩产、已经在冲IPO的公司,不是画饼阶段的概念标的。
二、华西股份的持股关系,说清楚
这一点必须客观:
华西股份不直接持有纵慧芯光股权。公司在互动平台明确回复:“公司未直接战略入股纵慧芯光、熹联光芯、盛合晶微公司。一村资本有限公司系公司参股子公司。”

传导链条是:华西股份 → 参股一村资本(持股约40.92%) → 一村资本旗下产业基金 → 纵慧芯光。


市场测算,穿透后华西股份对纵慧芯光的综合权益区间大致在14.67%至26.67%。

此外,华西股份2026年9月公告拟出资3000万元认购无锡禾誉创业投资合伙企业份额(占37.04%),该合伙企业主要投资纵慧芯光,并设置了6%的单利门槛收益安排。

结论:持股是间接的、比例有弹性,但“华西股份——一村资本——纵慧芯光”这条投资链路是清晰存在的。
三、为什么现在值得关注?行业缺口是底层逻辑
磷化铟衬底正在经历罕见的供需错配。
据Omdia、Yole数据,2025年全球磷化铟衬底总需求约200万—210万片,有效合规产能仅60万—70万片,供需缺口超70%;2026年全球需求飙升至260万—300万片,有效产能仅提升至75万片左右,缺口仍在70%以上。
全球90%以上的高端磷化铟产能掌握在日本住友、美国AXT、日本JX金属三家企业手中,国产替代的空间和紧迫性都是实打实的。
与此同时,硅光方案的渗透率在快速攀升。银河证券研报预计,2026年800G光模块中硅光方案占比将超过50%,1.6T光模块中占比高达70%—80%。

纵慧芯光在这个节点砸50亿建磷化铟产线,卡的就是这个缺口。
四、VCSEL在CPO/NPO路线中的角色
很多人只盯磷化铟EML路线,忽略了VCSEL在短距互连中的位置。
行业正在验证:VCSEL基NPO(近封装光学)被视为传统可插拔光模块向CPO演进的核心过渡方案,适配GPU、交换机周边中短距离互连。
Lumentum明确指出,CPO应用领域可利用VCSEL消费电子3D传感的庞大产能来缓解InP持续紧张的供应压力。
100G VCSEL NPO已进入量产,200G VCSEL方案也在路上。
这意味着纵慧芯光同时站在了“InP缺货涨价”和“VCSEL短距替代”两条产业趋势的交汇点上。
总结
华西股份的核心看点不在主业,而在于“一村资本→纵慧芯光+熹联光芯”这条光芯片投资链路。纵慧芯光出货量、扩产力度、股东背景和IPO进程都在加速推进,磷化铟的行业缺口和VCSEL在NPO/CPO中的角色构成了双重产业催化。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。