本文相关信息仅供参考
①AI影视:AI短剧已先行验证AI影视的商业逻辑,并将向整个影视行业渗透。展望AI影视,内容供给将走向“标准内容+垂直长尾+创意爆款”的多元分层;注意力成为稀缺资源,分发平台凭数据、算法、创作者生态和IP发现能力成为生产中枢与利润高地。
②超节点:超节点重塑服务器厂商价值链,整柜交付与客户生态成分化关键。超节点推动AI服务器需求从单机采购转向整柜系统和智算中心级方案交付,服务器厂商的价值边界也从整机制造扩展到整柜集成、系统测试和现场部署。
③AI玩具:AI玩具赛道成为备受资本追逐的新风口。在大模型技术日趋成熟、硬件成本持续下降的双重驱动下,AI玩具行业加速从“概念炒作”走向“规模化落地”,根据广东省玩具协会统计数据,2025年国内AI玩具市场规模已达290亿元,预计2030年将突破1000亿元,年复合增长率超过20%。随着AI玩具产业进入实质性发展阶段,AI玩具赛道投融资热度持续高涨,成为备受资本追逐的新风口。
*本文是对当日大涨公司进行研报深度复盘*
1、影视:首次上星
(1)大涨题材:影视+AIGC+短剧
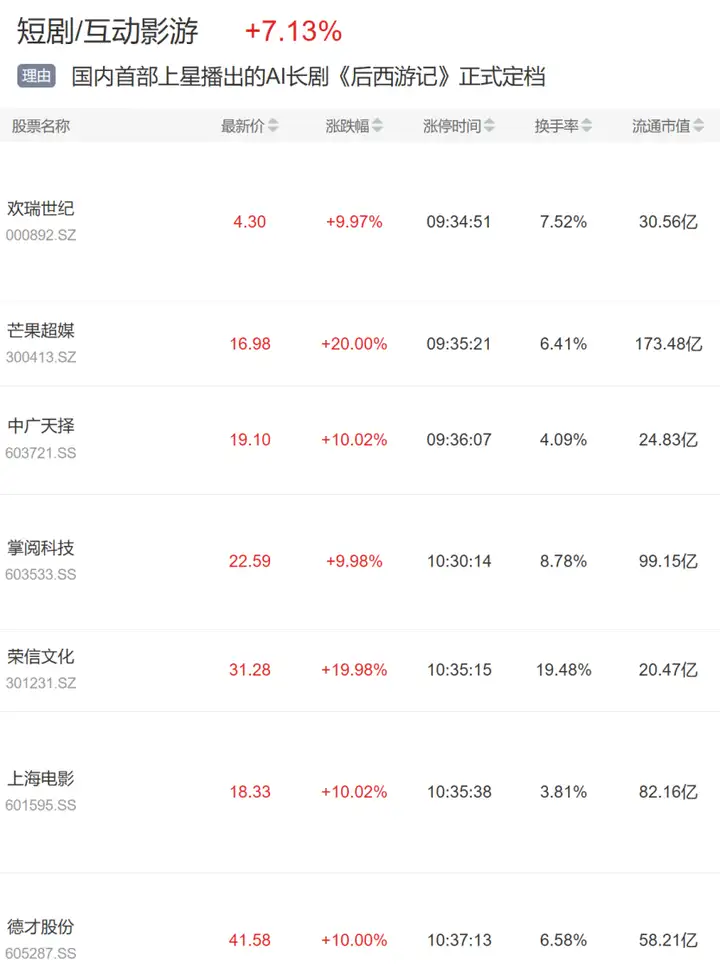
由芒果TV出品,芒果TVAIGC创新内容中心制作、伯璟文化承制的季播剧《后西游记》将于31日起上线芒果TV,并登陆湖南卫视黄金档。
据火山引擎介绍,本剧100%由Seedance2.0、Seedance2.5提供Al技术支持。此外,基于另一家大模型MiniMaxH3Max的24小时AI直播网站上线,根据观众提示词生成内容。
分析认为,这是AI长剧首次上星湖南卫视,有望成为AI影视内容工业化重要一步。
行情上,影视、短剧、知识产权板块中芒果超媒、中文在线等多股涨停。
(2)研报深度复盘(中泰证券、东方证券):AI影视娱乐蓄势破竹
①26H1国内AI短剧呈三大趋势:
仿真人推动大盘强劲增长。26H1抖音端AI仿真人新剧占比超60%,推动前5个月全网市场规模达220亿元,全年有望突破400亿元、同增138%以上;
用户规模快速提升,画像扩散与内容分化相伴相生,催生全年龄段精准供给。AI短剧用户由2025年的1.2亿增至2026H1的6亿以上;内容向女频、复合题材、现实表达、全年龄及垂类审美扩散;
持续产出可盈利内容成为稀缺能力,AI短剧价值链在向深度和广度拓展。上半年破亿率不足0.5%,爆款万播收益降至30-50元;壁垒转向IP、数据、发行和全链路运营,系列化、品牌定制、角色运营与衍生开发持续延展价值链。
②海外市场增长快、空间广、付费强。AI短剧全年市场规模预计增至60亿美元、同增50%,AI短剧用户有望由当前的1.5亿增至2028年14亿以上。AI转绘可在数小时内完成本土化,打开欧美高付费市场,收入有望成倍增长。海外分发以独立App为主,6月App内购收入是TikTok分成的10倍以上,且未形成寡头,厂商拥有更强定价与盈利自主权。
③AI短剧已先行验证AI影视的商业逻辑,并将向整个影视行业渗透。展望AI影视,内容供给将走向“标准内容+垂直长尾+创意爆款”的多元分层;创作主体加速去中心化,产业核心由内容生产转向IP资产经营,影视投资由单项目押注转为低成本“期权组合”;注意力成为稀缺资源,分发平台凭数据、算法、创作者生态和IP发现能力成为生产中枢与利润高地。
2、浪潮信息:关键节点要到了
(1)大涨题材:服务器+超节点
超节点借助高效互联协议可支持更大规模AI处理器高效协同,以昇腾384超节点为例,相较于传统服务器架构,通信带宽提升15倍、单跳通信时延从2微秒做到200纳秒,降低90%。另外根据预告,华为950芯片有望在三季度发布,将加速国产千卡超节点商业化落地。
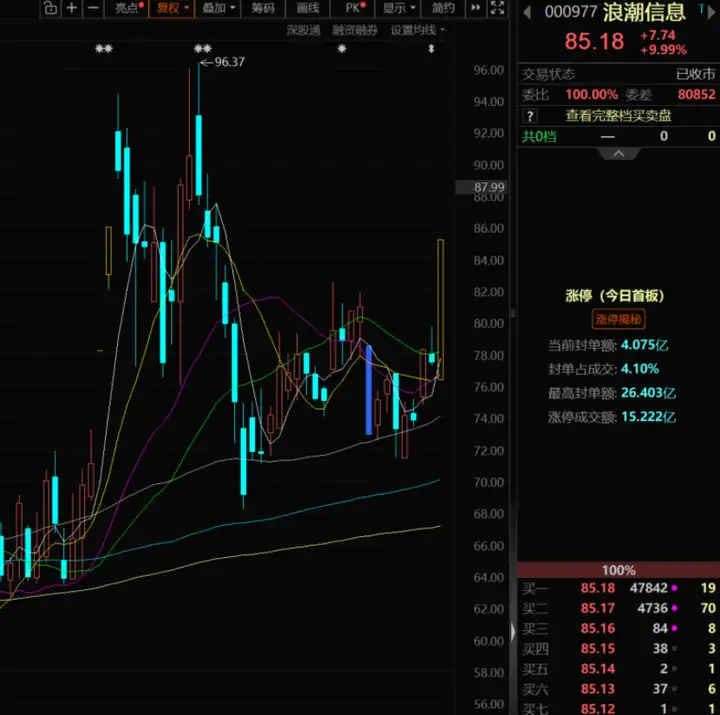
浪潮信息为国内通用服务器、AI服务器和液冷服务器销量第一,此前发布元脑SD200超节点服务器,行情上,今日午后涨停。
(2)研报深度复盘(东吴证券、天风证券、国联民生证券):超节点方案重塑AI算力产业趋势
①范式跃迁,超节点是国产算力的最优解。单卡受制于先进制程与HBM,国产转向以高速互联把成百上千颗芯片耦合为一台超级计算机,以系统级能力弥补单卡差距。华为CloudMatrix 384可提供约300 PFLOPS稠密算力,多项系统指标对标乃至超越英伟达GB200 NVL72。Atlas 950SuperPoD最多可支持8192张昇腾950DT,计划于2026年第四季度批量上市。中科曙光曙光8000建成国内首个全国产十万卡超集群。需求端亦有实证:中国移动集中采购6208张AI加速卡、折合约776套计算节点,昇腾384超节点商用超750套。市场往往高估国产单卡追赶英伟达的短期难度,却低估其在系统层面的赢面与兑现速度——这正是国产算力被低估之处。
②超节点架构升级的核心变量:高带宽互联与整柜工程能力。通信层面,Scale Up负责在超节点内部承接高频数据交换,Scale Out负责多柜、多集群的横向扩展,二者边界正从物理服务器边界转向性能边界;英伟达NVLink闭环体系、华为灵衢UB国产体系、AMD/UALink海外开放路线以及阿里、字节、腾讯等云厂商开放互联方案并行演进,共同推动超节点从架构探索走向产品化。工程层面,百千瓦级整柜功耗、高密度连接和长周期稳定运行,使散热、供电、结构和运维从单点设计升级为整柜系统工程。超节点竞争由此从单卡性能延伸到整柜协同能力,价值量也从计算卡外溢至互联交换、液冷供电、系统验证和整柜交付环节。
③超节点重塑服务器厂商价值链,整柜交付与客户生态成分化关键。超节点推动AI服务器需求从单机采购转向整柜系统和智算中心级方案交付,服务器厂商的价值边界也从整机制造扩展到整柜集成、系统测试和现场部署。工业富联受益于全球头部客户整柜制造和高速网络设备放量;华勤技术依托平台型ODM能力向AI服务器、超节点和数据中心产品延伸;浪潮信息、紫光股份、超聚变和宁畅则分别围绕国产AI服务器、网络底座、运营商液冷整柜和高密定制化场景形成差异化卡位。随着超节点从样机验证走向规模交付,客户绑定深度、整柜工程能力和项目复制效率将成为服务器厂商业绩兑现的核心支撑。
④浪潮信息:AI服务器龙头,超节点的关键受益者。
公司的自研能力贯穿液冷与存储等基础设施领域,为超节点高密度部署提供配套保障。液冷方面,公司从部件、整机到数据中心持续进行液冷产品创新,包含全液冷冷板服务器、全液冷机柜、兆瓦级冷量分配单元、液冷智算算力仓、兆瓦级两相液冷整机柜等,兆瓦级两相液冷AI整机柜方案单芯片解热突破3000W;2026年7月发布基于OCM 2.0架构的CPU原生液冷整机柜服务器,实现CPU、内存、SSD、网卡、光模块等全域部件液冷重构,单柜集成384颗CPU,支持4万+Agent高并发运行。
存储方面,据IDC 2025年度报告,公司存储销售额与出货量市占率分别达10.5%和10.6%,居中国市场前二,高端存储市占率24.5%。截至2025年,公司液冷服务器连续4年中国第一,累计有效专利超20000件,AI算力方向有效发明专利国内第一,专利布局全面覆盖3DMesh系统架构、Smart Fabric Manager系统、开放式PD分离推理框架等核心创新。
3、机器人:不只是玩具
(1)大涨题材:端侧AI+机器人
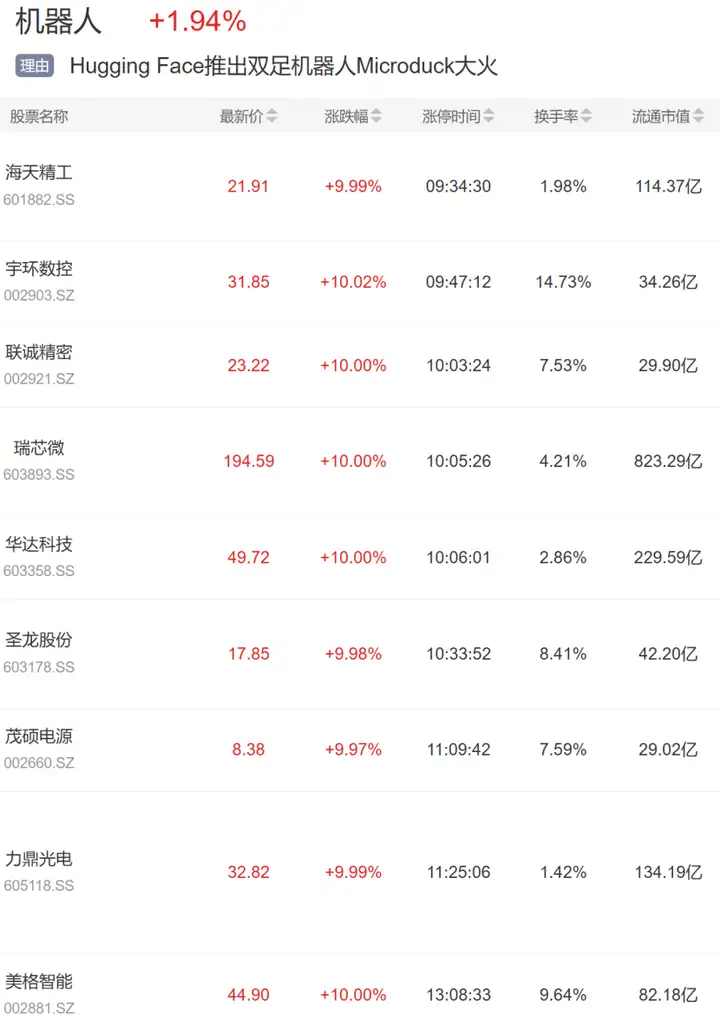
近期刚刚被英伟达收购的开源AI平台HuggingFace发布开源机器人Microduck,售价399美元,并将在中国制造,主打开源、可编程以及强化学习。
据报道,Microduck面向的核心用户其实是AI开发者。机器人会预装一些基本行为,例如跟随激光笔移动,但用户还可以通过开源软件和强化学习训练新的动作。
分析认为,传统AI主要解决的是“让机器理解和生成信息”,那么物理AI要进一步解决让机器理解现实世界,并在现实世界中采取行动。
行情上,AI玩具、端侧AI芯片板块中瑞芯微、美格智能等涨停。
(2)研报深度复盘(国金证券、华安证券、长江证券):资本追逐的新风口
①技术驱动:软件端受益于大语言模型向多模态的推理系统快速迭代以及云技术、大数据等技术突破,硬件端如高精度传感器与低功耗高性能芯片的支持,我们认为软件端和硬件端的深度协同发展能加速AI玩具整体生态链发展;消费变革:AI玩具具备满足几乎全年龄段需求结构的能力,我们认为在儿童教育、青年情感陪伴、老年人健康检测等细分赛道的潜在需求巨大;政策红利:近年来,从地方到国家层面,针对AI玩具出台了一系列政策,为AI玩具行业提供了良好的外部环境,促进产业链协同发展,推动行业高质量发展。
②AI玩具赛道成为备受资本追逐的新风口。在大模型技术日趋成熟、硬件成本持续下降的双重驱动下,AI玩具行业加速从“概念炒作”走向“规模化落地”,根据广东省玩具协会统计数据,2025年国内AI玩具市场规模已达290亿元,预计2030年将突破1000亿元,年复合增长率超过20%。随着AI玩具产业进入实质性发展阶段,AI玩具赛道投融资热度持续高涨,成为备受资本追逐的新风口。
③AI玩具行业商业模式主要围绕To C端变现与品牌授权两条路径展开。C端变现以一次性买断为主流模式,终端零售价格受产品类型、功能复杂度及品牌溢价影响,从数百元至数万元不等,呈现显著的分层定价特征;同时,部分企业正探索SaaS订阅服务模式,通过云端算力、内容更新等增值服务构建更具黏性的经常性收入来源;品牌授权方面,授权金收取模式涵盖保底金+溢缴授权金、资源互换、销售额分成及年度定额四种类型,其中保底金+溢缴授权金模式为国内品牌授权行业当前主流方式。未来AI玩具在多模态场景的持续拓展将打开议价空间。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。