一、核心观点
当前碳化硅产业链值得跟踪的变化有两条:
1.部分企业的季度收入、毛利率或整体业绩出现改善迹象;
2.AI数据中心800V直流供电架构逐步进入产业标准和产品开发环节,为高压、高功率电源器件带来新的研究方向。
但两条线索目前还不能直接合并成“AI需求推动SiC行业全面反转”的结论。
原因在于:公司整体经营改善,不一定由SiC业务驱动;800V架构推进,也不等于相关上市公司已经取得批量订单。
本轮研究重点放在三件事:经营数据是否改善、产业新增需求能否落地、公司受益路径能否验证。
二、已核实的关键事实1. 天岳先进:单季度收入和毛利率改善,但整体盈利仍需跟踪根据2026年8月20日前后披露的半年报相关信息:
2026年第二季度营业收入5.48亿元;
同比增长42.06%,环比增长49.97%;
第二季度毛利率25.36%,环比提升6.24个百分点;
第二季度归母净利润189.3万元;
8英寸产品推进产业化,12英寸产品已有批量交付信息。
来源:上海证券报对公司2026年半年度报告的报道。
参考:turn408251search3、turn672441search5。
解读:
收入和毛利率改善,是比单纯概念催化更有价值的经营信号。但单季度净利润仅为微利,仍需关注上半年整体利润、汇兑及减值影响、经营性现金流和后续产品价格。
待验证:
8英寸产品收入占比、平均售价、良率、单位成本及后续订单持续性。不能仅凭大尺寸产品交付就认定成本优势已经兑现。
据2026年9月28日前后披露的前三季度业绩预告相关报道,公司预计:
前三季度营业收入约77.66亿元,同比增长43.23%;
归母净利润约6.81亿元,较上年同期实现扭亏。
相关报道指出,业绩变化与销售规模、成本控制、运营效率、产品结构及技术授权等因素有关。
参考:turn408251search5、turn408251search8、turn408251search9。
解读:
该信息支持公司整体经营改善,但不能直接证明SiC业务已经成为利润增长的主要来源。
待验证:
SiC相关产品的收入、产能利用率、毛利率、客户结构和利润贡献,以及公司不同业务板块的业绩拆分。
英飞凌2026财年第三季度营收41.72亿欧元,官方业绩材料提及AI数据中心电源解决方案需求强劲,并披露与领先AI客户的多年期产能预留协议相关进展。参考:turn408251search2。
安森美2026年第二季度营收约16.035亿美元,环比增长约6%,GAAP毛利率38.4%、非GAAP毛利率39.3%。公司将AI数据中心视为增长较快的业务方向,并预计2026年AI数据中心收入将超过2025年的两倍。参考:turn408251search0、turn408251search1。
意法半导体2026年第二季度相关监管文件披露,意大利卡塔尼亚的200mm SiC制造,以及重庆三安意法半导体合资项目的200mm SiC器件制造,已进入爬坡阶段。参考:turn408251search7。
解读:
海外厂商的AI电源需求和200mm SiC产能建设,说明产业链仍在推进技术和制造能力升级。
但这些信息分别代表公司整体业务表现、AI电源业务预期及制造能力建设,并不能直接证明SiC需求规模已经达到某一水平。
待验证:
AI数据中心业务中SiC产品的实际收入、产品型号、供应商份额、订单规模及交付节奏。
英伟达2026年8月介绍了800V直流供电架构的产业推进情况。相关技术路线正在与生态伙伴协同推进,开放计算项目也在研究相应规范。
参考:turn672441search2、turn672441search3、turn672441search4。
这类信息的新增价值在于:数据中心供电架构升级,已经不只是抽象的远期讨论,而是出现了标准、产品开发和生态协作等可跟踪进展。
不过,研究需要区分以下四个层次:
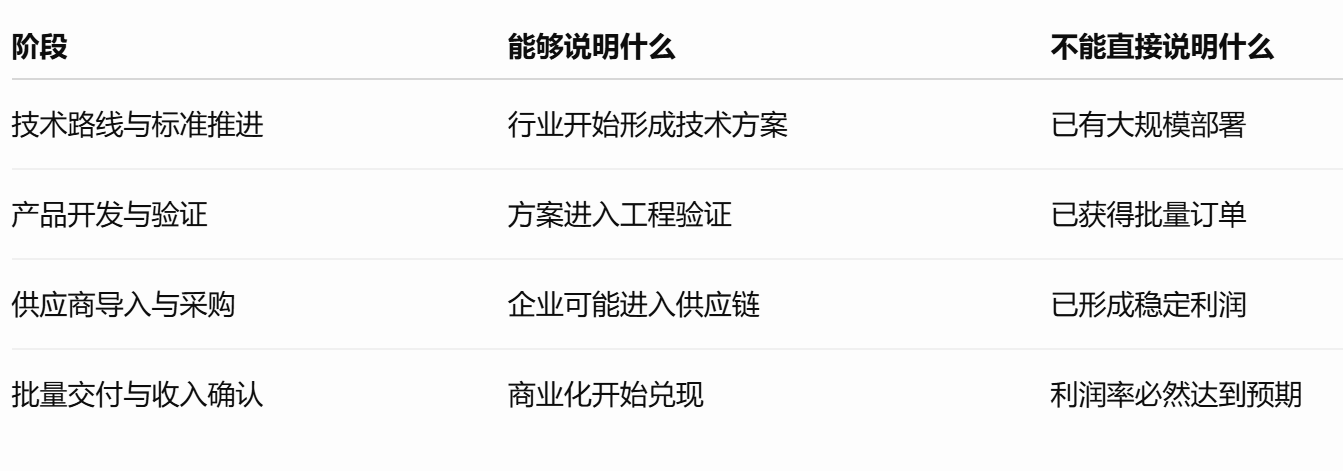
SiC具备高压、高功率应用优势,但具体使用比例取决于电源拓扑、器件成本、效率目标和系统设计。不能用800V架构的潜在市场规模,直接推算某家SiC企业的收入。
四、横向比较:产业链不同环节,观察指标并不相同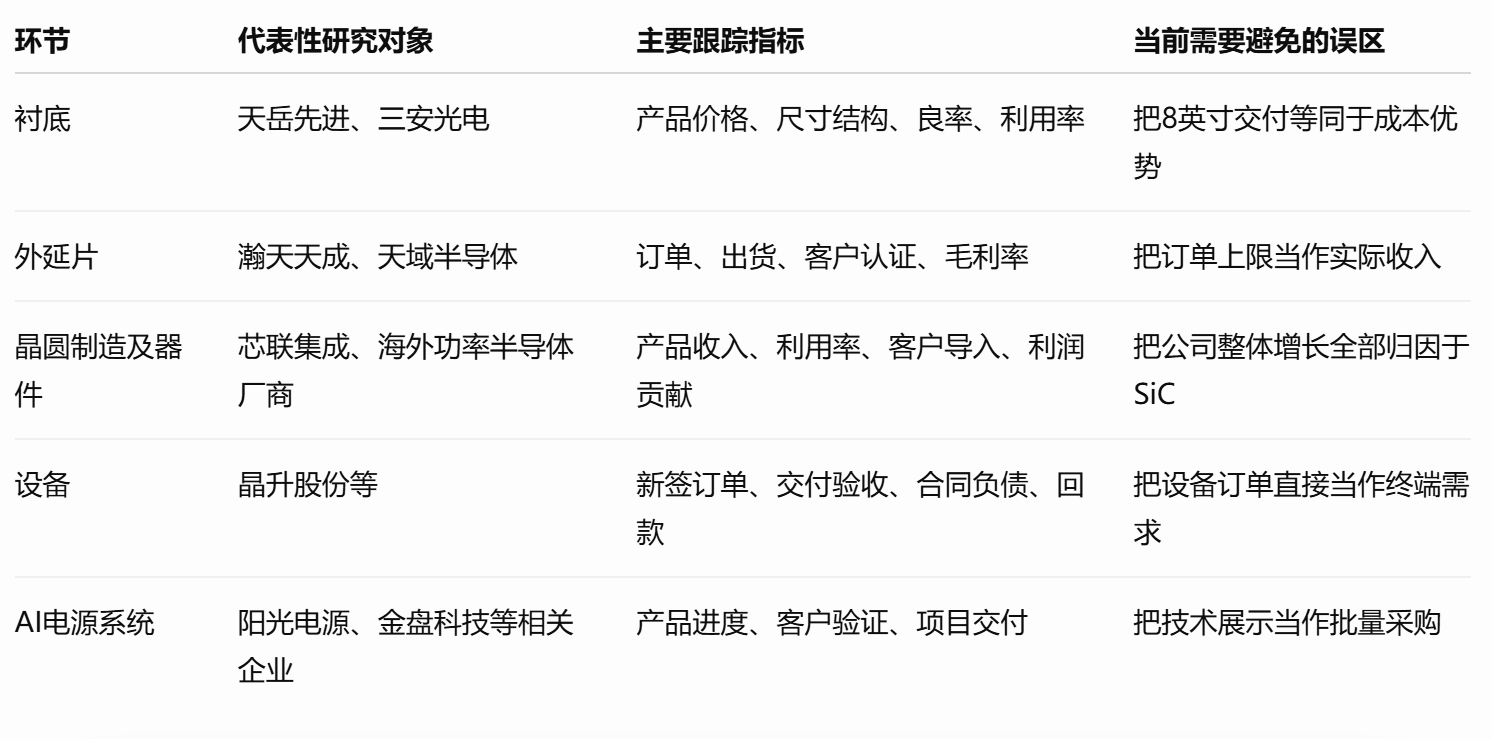
上述名单用于建立研究跟踪范围,不代表所有公司均已被证明直接受益于AI数据中心SiC需求。
五、需要继续核实的市场信息以下信息在目前掌握的材料中尚缺乏足够可靠的原始证据,不建议直接用于确定性结论:
1.瀚天天成2026年9月新增最高约9,580万美元外延片采购的原始公告、客户身份、实际执行金额和交付情况;
2.SK Siltron CSS于2026年7月逐步关闭美国SiC子公司的原始公告及具体业务影响;
3.阳光电源2.5MW固态变压器完成验证并发往国内AI算力中心的原始披露、项目验收及后续订单;
4.晶升股份订单中SiC相关设备的金额、交付周期和客户结构;
5.英飞凌、安森美等企业AI数据中心收入中,SiC产品的实际占比及利润贡献。
在取得公司公告、监管文件或可靠原始披露之前,上述内容应标记为“待核实”,不宜直接写成已确认订单或业绩增量。
六、下一阶段研究优先级建议按以下顺序继续跟踪:
第一优先级:产品价格与行业供需。
关注衬底和外延片报价、库存、产能利用率及有效产能变化,判断改善是否具有行业普遍性。
第二优先级:公司订单和经营质量。
区分意向、框架协议、正式订单、实际交付、验收、收入确认和现金回收;同时观察毛利率及经营性现金流。
第三优先级:AI电源商业化进度。
持续跟踪800V架构的标准、产品发布、客户验证、实际部署和供应商导入,并确认SiC在具体产品中的角色。
第四优先级:市场预期差。
对照公司已披露数据、市场盈利预测和估值,判断新增信息是否超出原有预期,而不是仅依据产业方向判断股价空间。
当前较有把握的判断是:部分企业经营数据出现改善,AI数据中心供电架构升级值得纳入SiC产业链的长期跟踪框架。
但行业反转、AI需求放量以及上市公司利润增量,是三个需要分别验证的命题。
下一阶段最有价值的信息,不是再增加一份概念名单,而是找到能够把技术路线、实际订单和公司利润连接起来的原始数据。
本文依据公开信息整理,仅供行业研究交流,不构成投资建议。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。