
在先进制程受限与光刻机博弈的宏大叙事下,大众视野往往聚焦于芯片的“出生”,却忽略了其“成人礼”——封装。作为资深半导体分析师,我始终认为,载板级物料清单(BOM)的国产化,才是国内封测板块实现利润率跨越式增长的“最后一公里”。
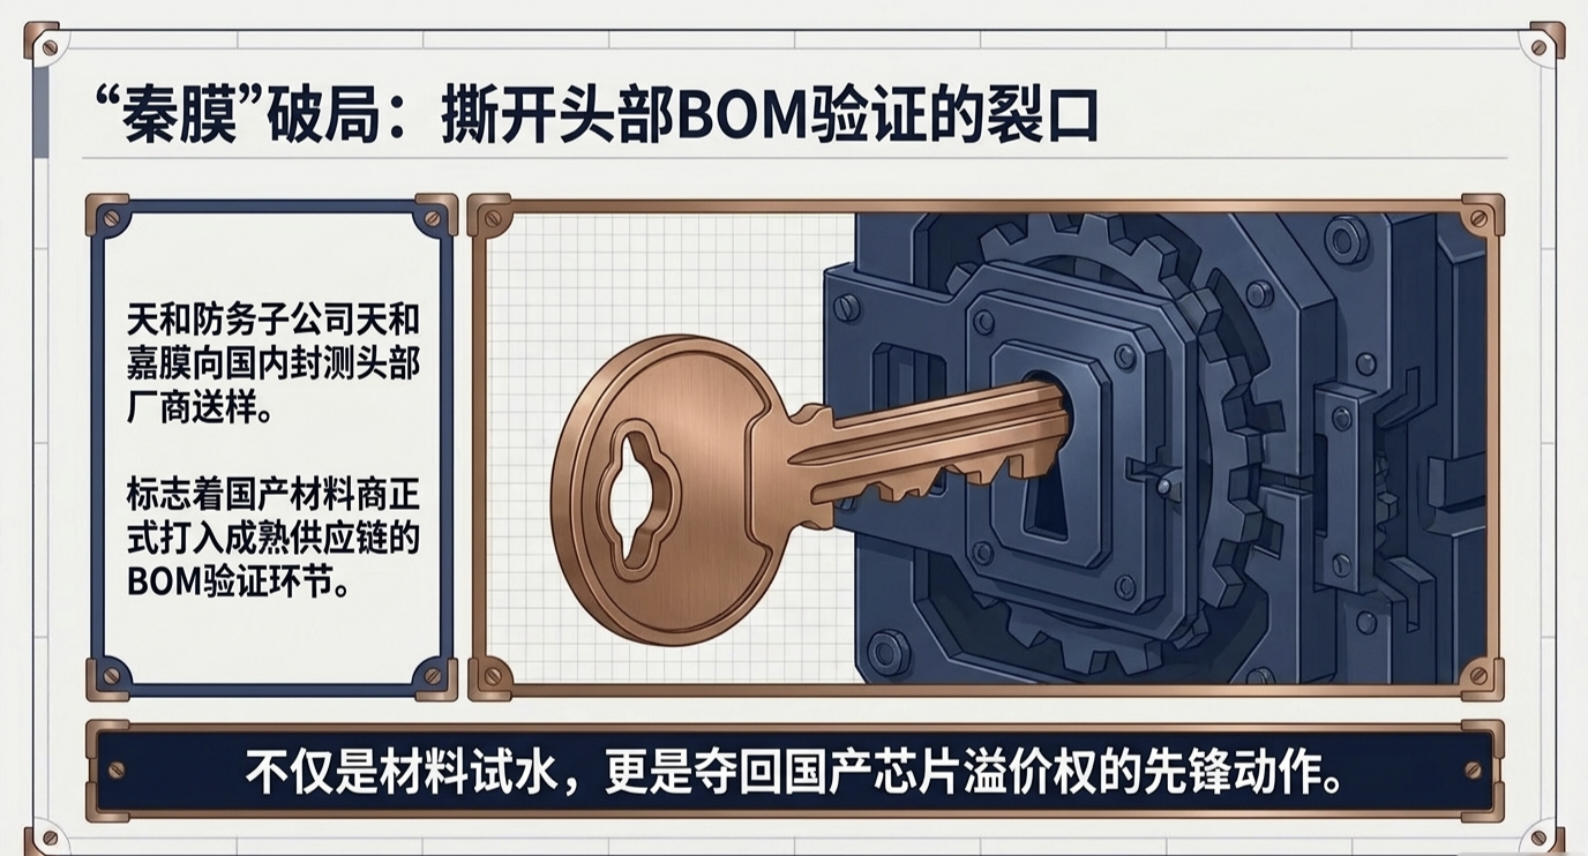
近日,天和防务子公司天和嘉膜的“秦膜”系列产品向长电科技、通富微电等头部厂商送样的消息,在二级市场激起涟漪。这不仅仅是一次材料端的试水,更是一个关键信号:本土厂商正在冲击一个长期被东亚三强垄断、且决定着国产芯片溢价权的深水区赛道。
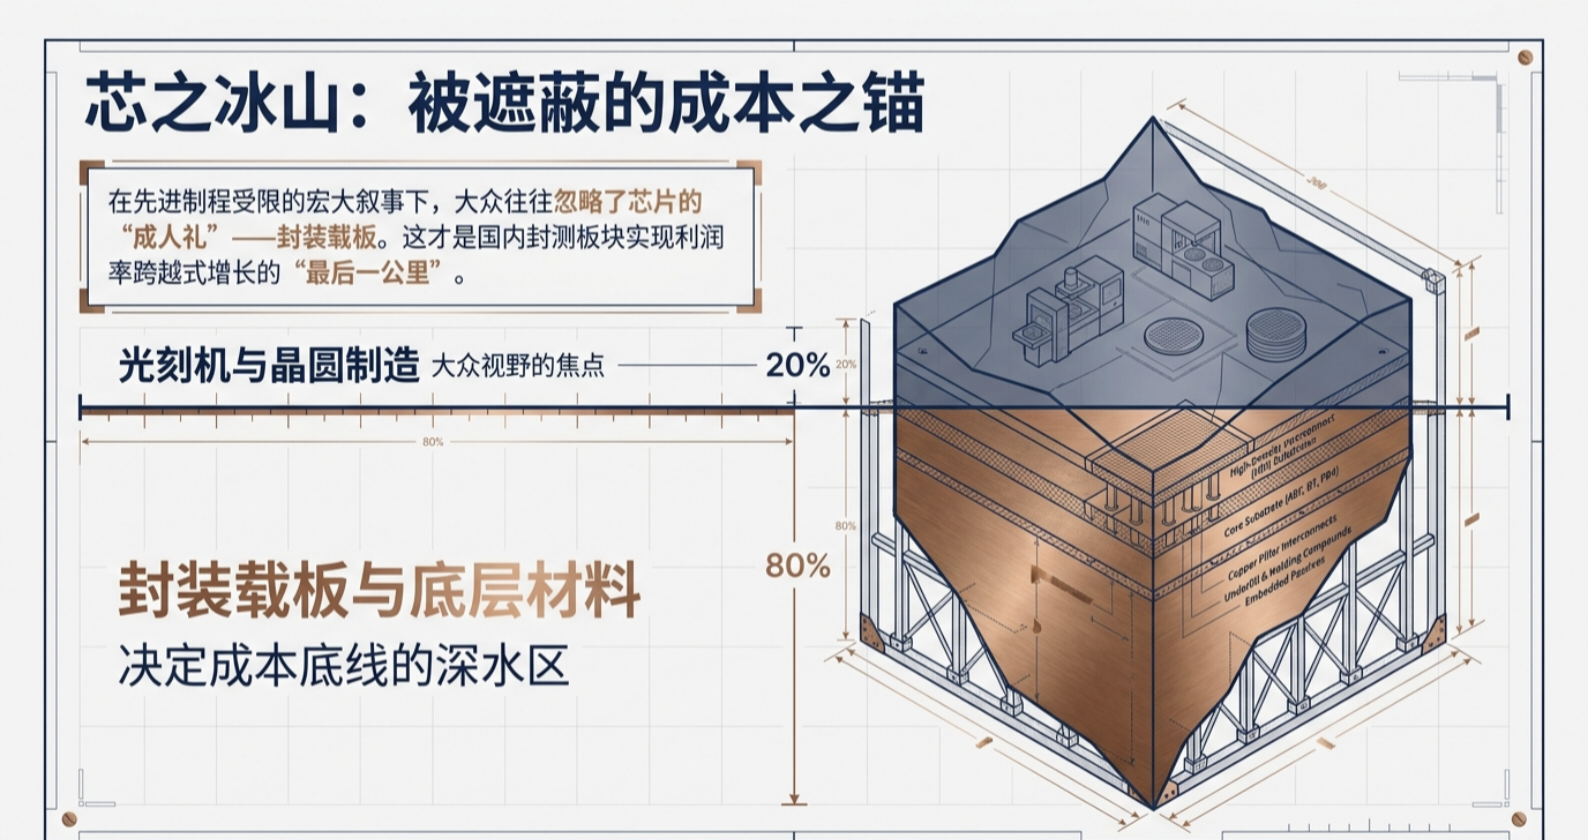
为什么一个小小的“封装膜”能决定中国芯片的未来?我们必须深入行业底座,拆解那组惊人的成本真相。
核心洞察一:IC载板——芯片成本中被低估的“经济锚点”
在半导体产业链的估值模型中,材料端的自主化程度直接挂钩供应链的安全性与成本控制力。封装载板作为芯片封装的总线连接与性能释放平台,其成本占比之高,超出了多数投资者的预期。
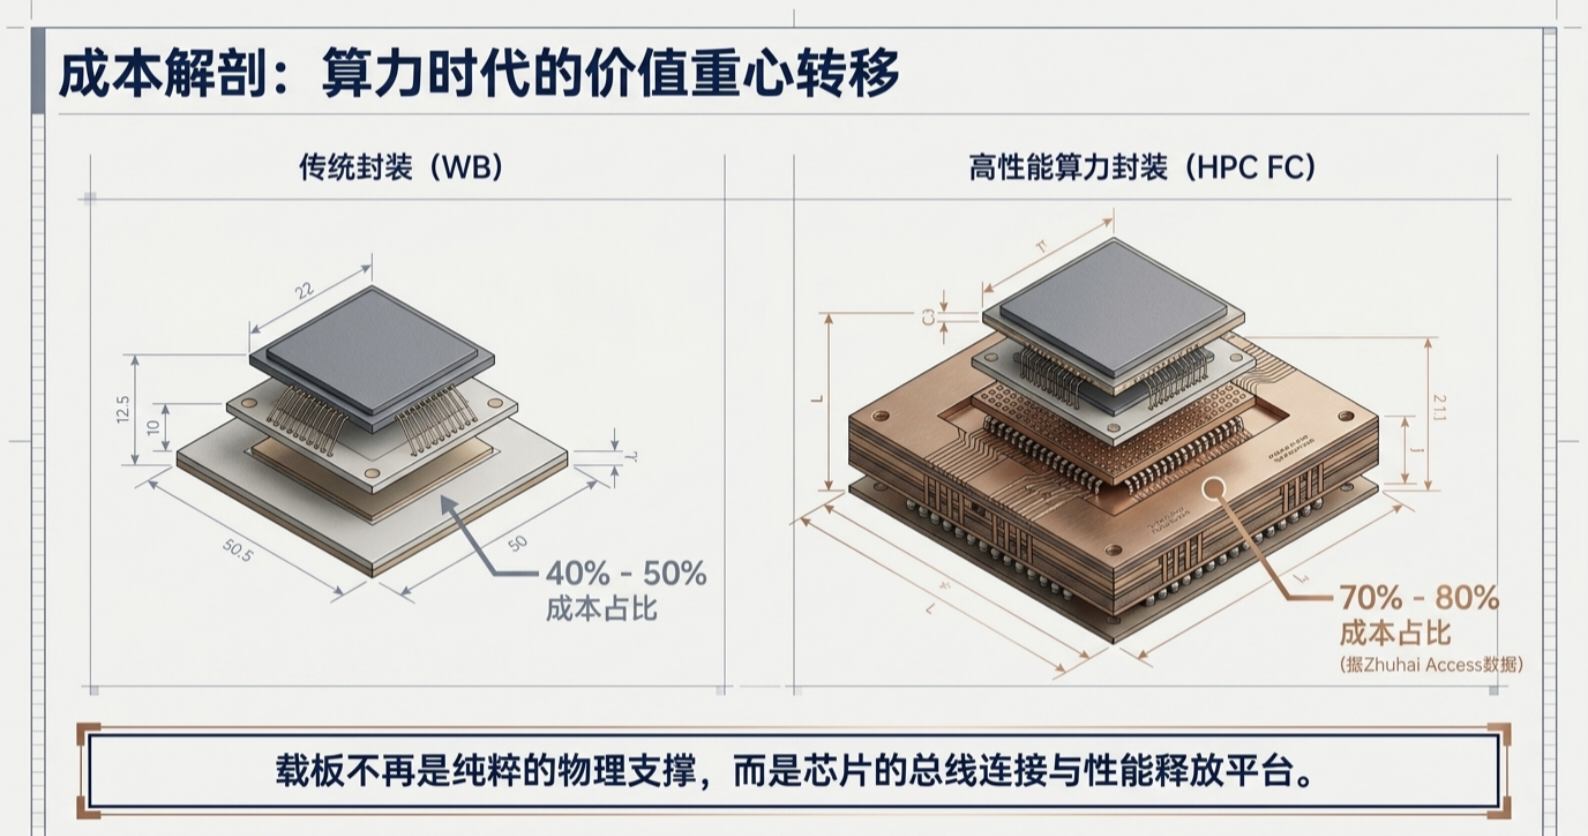
底层成本逻辑分析:
* 在传统的WB(引线键合)封装中,载板成本占比约为 40%-50%。
* 而在高性能计算(HPC)标配的FC(倒装)封装中,载板成本竟然高达 70%-80%(数据引用自 Zhuhai Access 行业深度研究)。

对于国内封测“三巨头”而言,如果无法攻克载板这一核心材料,封测端就始终只是“赚辛苦钱”的加工厂。因此,材料端的突围不仅是技术层面的破冰,更是国产供应链从“实验室”迈向“产业链”的成年礼,是提升本土半导体议价权的必经之路。
核心洞察二:打破“三强垄断”的生态位博弈
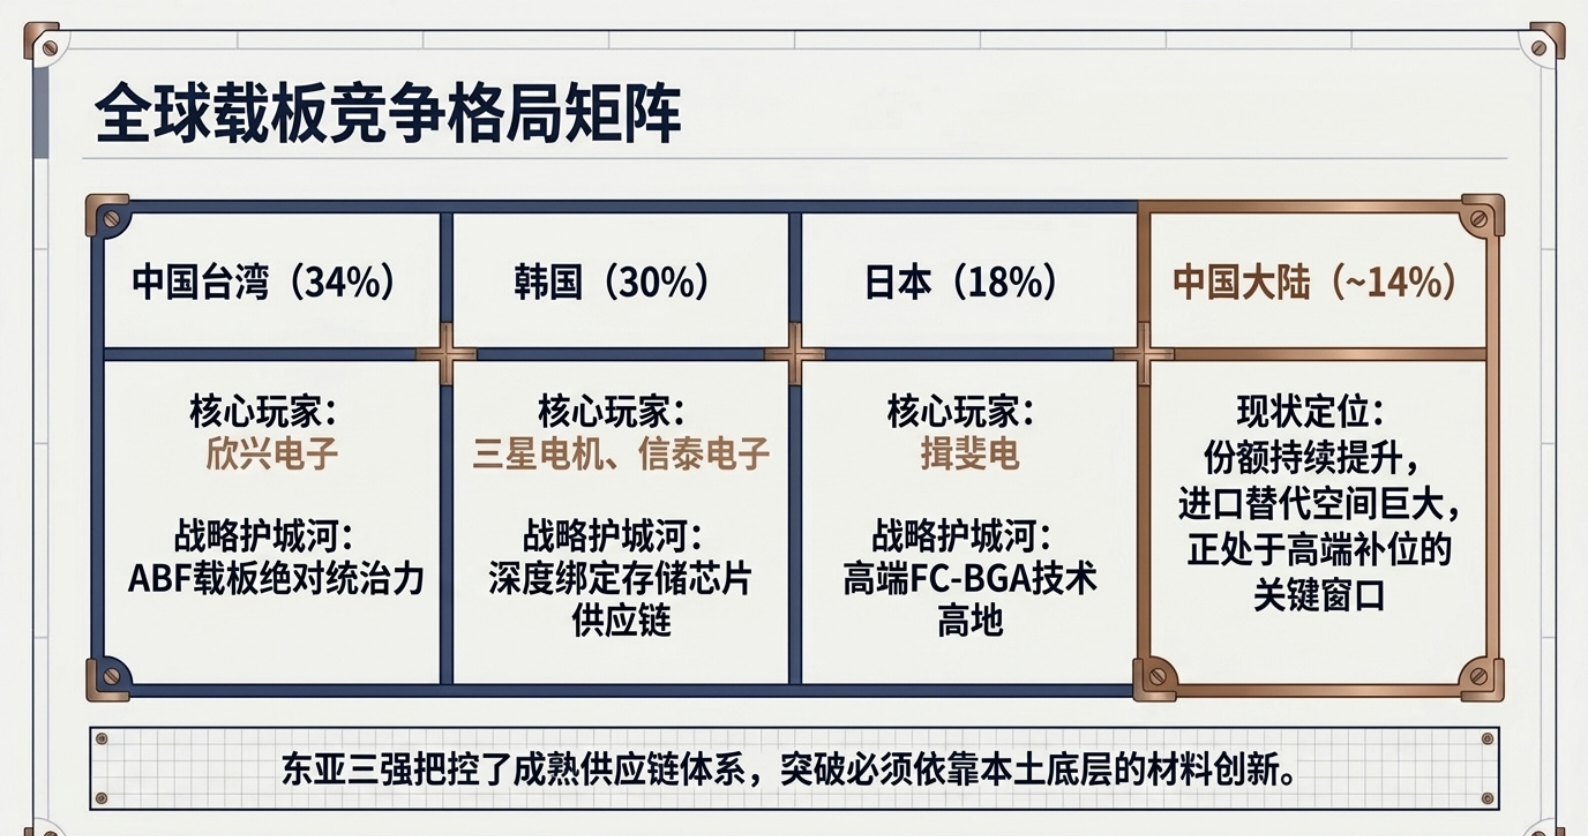
目前,全球IC封装载板市场呈现出典型的“三强鼎立”格局,中国大陆厂商在其中的话语权尚处于追赶阶段。根据 Prismark 的统计数据,全球竞争版图分布如下:

* 中国台湾(34%): 凭借欣兴电子等龙头,在ABF载板领域拥有绝对统治力。
* 韩国(30%): 以三星电机、信泰电子为首,深度绑定存储芯片供应链。
* 日本(18%): 揖斐电等企业在高端FC-BGA领域占据技术高地。
* 中国大陆(14%左右): 虽然份额在持续提升,但进口替代空间依然极其巨大。
“秦膜”向长电科技、通富微电、华天科技这三家国内封测头部企业送样,具有极强的战略象征意义。这标志着国产材料商正式进入了这些头部封测大厂的BOM验证环节,试图在由境外供应商把持的成熟供应链中撕开一道口子,实现高端市场的补位。
核心洞察三:硬核技术门槛——为何这是“卡脖子”的深水区?
封装材料并非纯粹的化工产业,其背后是极高的电学性能要求与工艺难度。要实现“微型化、低损耗、高散热、高功效”,材料必须在物理与电学之间达成精密的平衡。
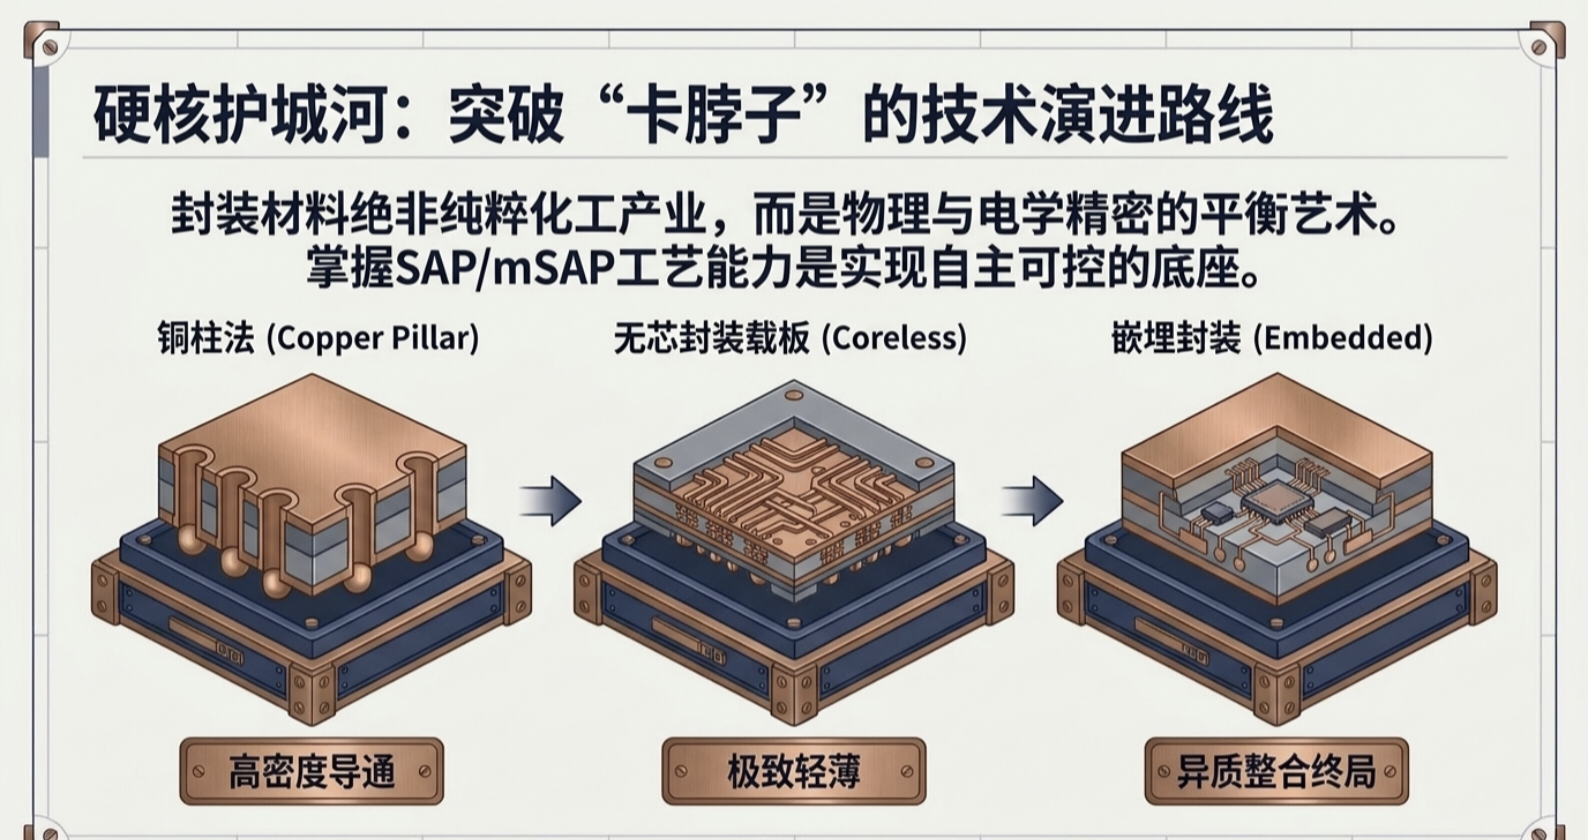
从行业最前沿的技术路径来看,三大核心门槛决定了玩家的胜负:
1. 铜柱法(Copper Pillar)技术: 这一技术在实现高密度导通方面具有独特优势。相比传统的机械或激光钻孔,它通过图形定义与电镀形成互联通道,能有效增大电流传输面积,减少信号传导中的趋肤效应(Skin Effect),从而满足高频应用的需求。
2. 无芯封装载板(Coreless)技术: 摒弃传统芯板,适应移动设备小型化趋势,能实现更薄、更高密度的布线。
3. 嵌埋封装(Embedded)技术: 这是异质整合的终极形态,将主、被动元器件直接嵌埋在载板内部,大幅缩短电性路径。
这些技术突破的真正意义在于解决了“自主安全可控”的底座问题。对于国产供应链而言,唯有掌握了这种能实现精细线路(SAP/mSAP工艺)的材料能力,才能确保我们在5G基站、算力中心等核心领域不被釜底抽薪。
核心洞察四:AI算力时代——转换效率与寄生参数的“生死战”
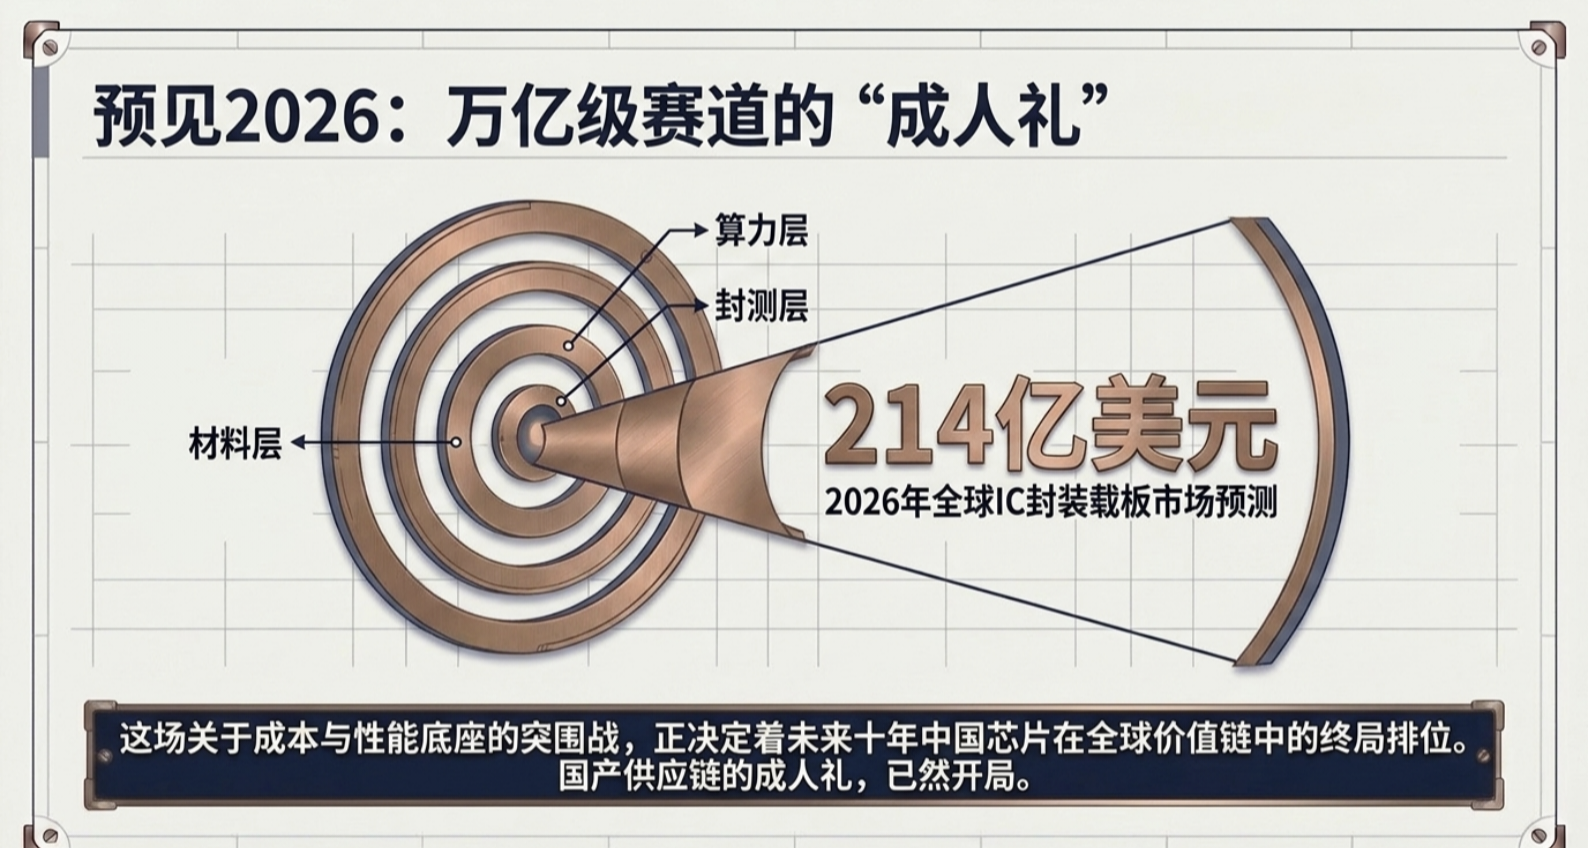
随着AI、高性能计算(HPC)和大数据产业的爆发,全球对高性能载板的需求正在经历新一轮重塑。预计到 2026年,全球IC封装载板市场将扩张至214亿美元。
AI算力对载板的需求是“刚性且苛刻”的:
* 降损耗: AI芯片功耗极大,电源管理芯片(PMIC)必须配合极低**寄生参数(Parasitic Parameters)**的封装材料,以提升电压转换效率,减少热能损耗。
* 高集成: 面向AI服务器的板级嵌埋封装模组,要求载板必须具备承载大尺寸铜块、散热基座以及SiC/GaN等第三代半导体的能力。
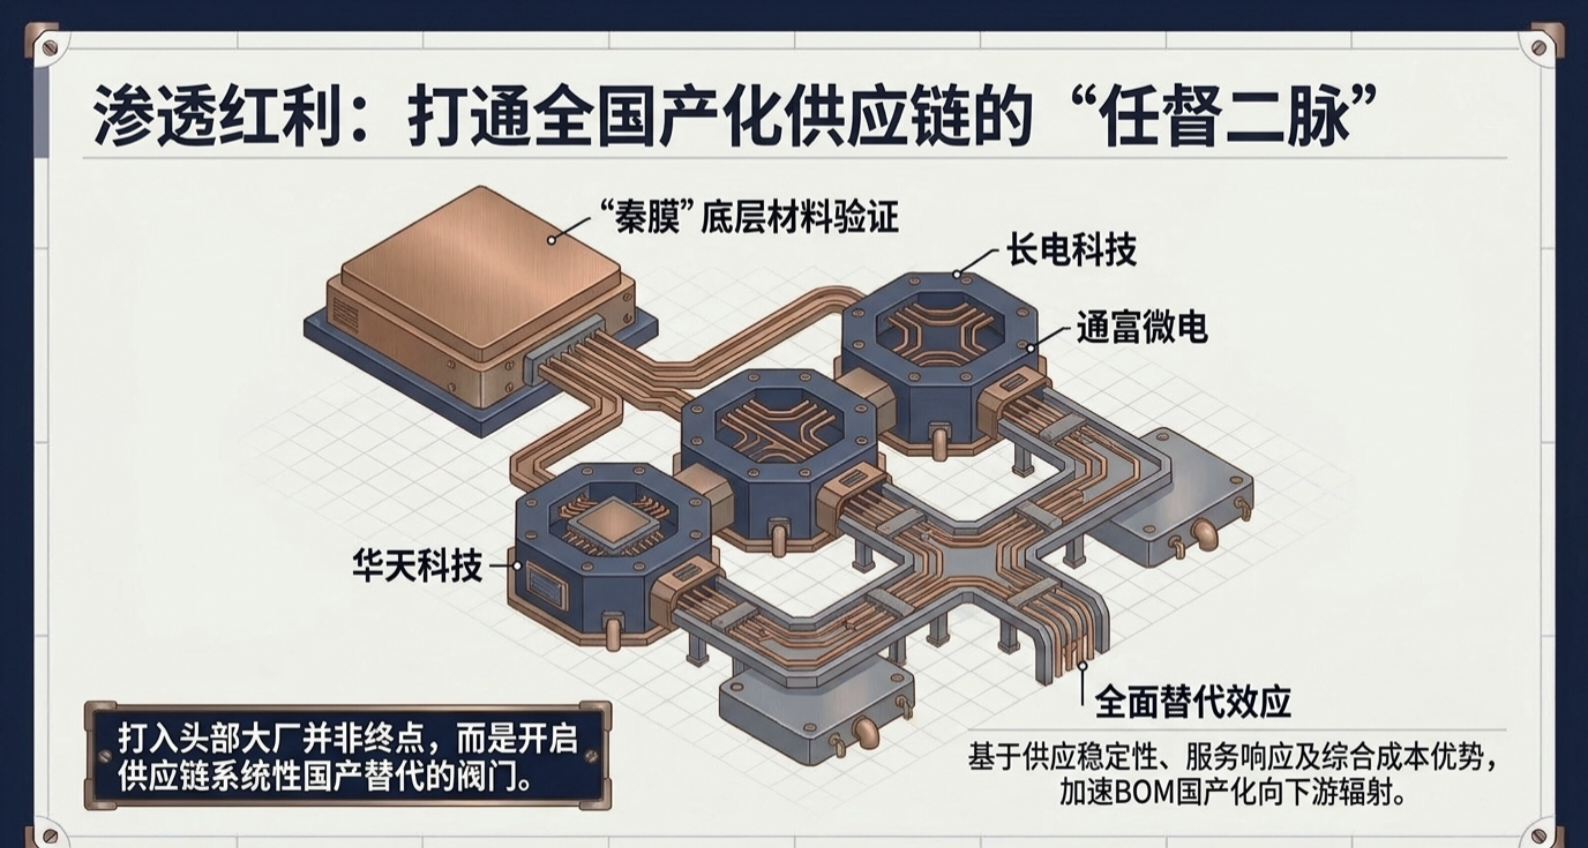
天和防务“秦膜”此类材料的送样,正是在切中这一趋势。如果国产材料能有效解决高算力下的热管理与信号完整性问题,将直接加速国内AI基建的降本增效。
结论:国产供应链的“成人礼”与未来议价权
天和防务此次送样,不应被孤立地看作是一次材料测试,它是国内半导体支撑产业从“边缘化”走向“核心区”的缩影。

分析师前瞻: 随着国产封测厂基于“供应稳定性、服务响应及综合成本”的考虑,加速推进BOM国产化,本土材料商将迎来巨大的渗透红利。当国产封装材料彻底攻克那占据70%-80%成本比例的载板高地,中国半导体将不再仅仅是全球产业链的“装配工”,而是拥有真正核心议价权的“局中人”。
国产材料的成人礼已经开始,这场关于70%成本高地的突围战,将决定未来十年中国芯片在全球价值链中的排位。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。