第一部分:🧠主线题材卡
题材一:📈 政治局会议 / 增量政策 / 资本市场改革 / 反内卷
① 事件逻辑
今天最高级别的政策锚,是7月30日政治局会议。
会议决定10月召开二十届五中全会,同时强调深化资本市场投融资综合改革,提升资本市场韧性和信心;及时谋划出台务实管用的增量政策,加大逆周期调节力度,加力扩大内需、优化供给;并继续综合整治“内卷式”竞争、推进全国统一大市场建设。公开报道中也提到会议要求稳定房地产市场、实施好化债方案、推进地方中小金融机构改革化险,并深化资本市场投融资综合改革。
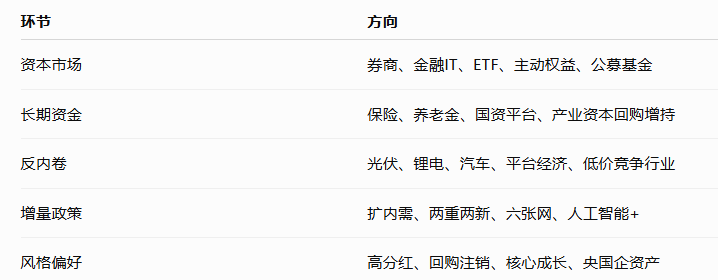
这条线是今天所有题材的“总底座”。它不是单独炒券商,也不是单独炒消费,而是把市场接下来一段时间的政策预期重新抬高:
资本市场改革 + 中长期资金入市 + 增量政策 + 扩内需 + 反内卷 + 六张网 + 人工智能+。
② 供需推演
这条线属于政策预期修复 + 资金面托底 + 产业反内卷。
需求端来自中长期资金、ETF、公募、保险、国资平台、上市公司回购、产业资本增持。政策层面连续强调资本市场韧性和信心,说明当前监管重点不是单日托盘,而是希望改善市场资金结构、投资者回报和上市公司质量。
供给端压力来自三类:第一,海外科技股高波动;第二,国内高位AI硬件兑现压力;第三,实体端房地产贷款和消费贷款偏弱带来的基本面压力。所以这次政治局会议提到增量政策、扩内需、反内卷、两重两新、六张网,本质是用政策组合拳对冲经济和市场波动。
结论:
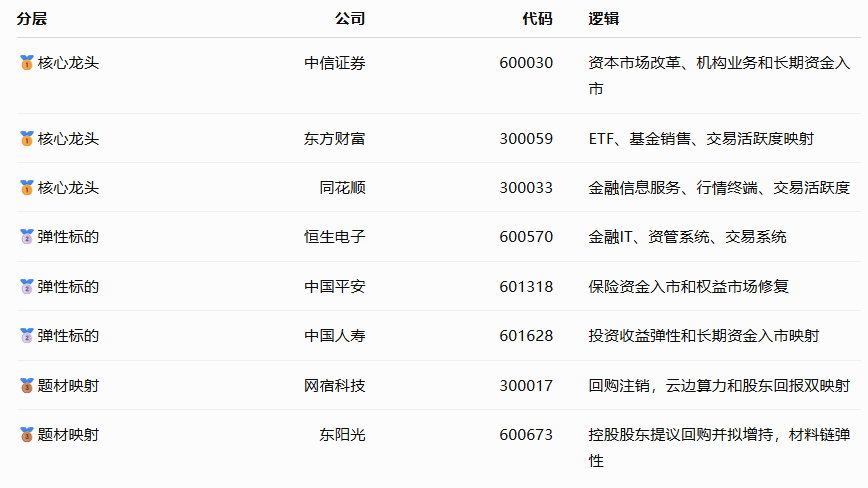
今天政策主线的核心不是“喊话”,而是增量政策预期重新打开。短线看券商、金融IT、ETF生态、保险、高股息和回购增持;中期看反内卷、扩大内需、人工智能+、六张网、战略新兴产业。
③ 最受益细分
④ 基本面龙头标的
⑤ 周期判断
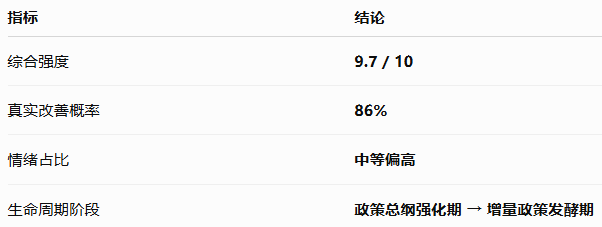
当前处于政策总纲强化期 → 增量政策预期发酵期。
今天最重要的不是日内情绪,而是这次会议把“资本市场韧性、逆周期调节、扩大内需、反内卷、人工智能+”重新放到一个更高的位置。
⑥ 综合评估
题材二:🖥️ AI数据中心 / 海外AI硬件暴力修复 / 欧盟AI超级工厂
① 事件逻辑
今天海外AI硬件情绪出现强修复。
美股三大指数集体上涨,费城半导体指数大涨,存储、光通信板块集体反弹。微软大涨,核心原因是云和AI收入继续验证;Meta虽然市场关注利润波动,但公司仍承诺了接近7000亿美元的未来支出,方向集中在AI数据中心、云计算等领域。欧盟也宣布用100亿欧元支持建设7座AI超级工厂,目标是缩小与美国、中国之间的AI差距,并已与AMD、英伟达、高通签署意向书,保障硬件供应。
这说明AI硬件并没有因为前几天美股半导体大跌而结束,而是进入了更典型的高波动景气周期:跌的时候杀估值,涨的时候又重新交易Capex和订单。
② 供需推演
这条线属于AI Capex继续扩张 + 海外硬件情绪修复 + 订单质量再验证。
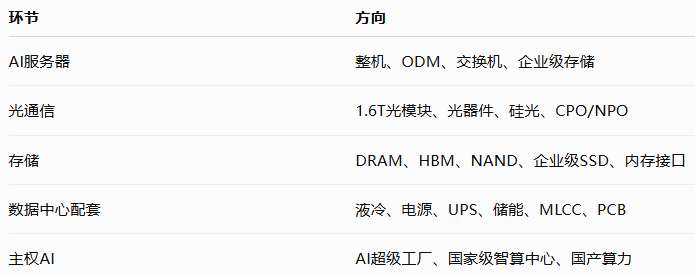
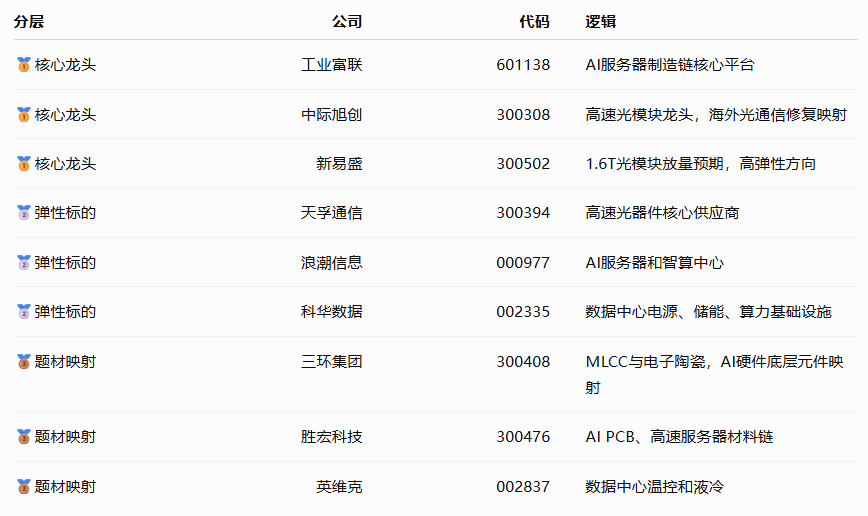
需求端来自微软、Meta、OpenAI、欧盟AI超级工厂、主权AI、企业智能体、模型API和推理调用。AI数据中心的建设继续推动服务器、GPU/ASIC、存储、光模块、交换机、液冷、电源、MLCC、PCB、TGV先进封装。
供给端仍然存在瓶颈:高端GPU、HBM、企业级SSD、高速光模块、1.6T/3.2T互连、MLCC、液冷、电力接入、数据中心土地和能源。欧盟AI超级工厂的意义是,AI基础设施从美国云厂商内部扩张,进一步变成国家和地区级别的战略基础设施。
但今天也不能重新回到“无脑炒硬件”。前几天市场已经证明,AI硬件最大的风险不是没有需求,而是估值太满、预期太满、回款和现金流被质疑。所以接下来资金更看重:真实订单、真实客户、真实回购、真实产能、真实毛利率。
结论:
AI硬件今天可以修复,但修复的主线不是泛科技,而是海外Capex确认 + 存储光通信反弹 + 欧盟AI超级工厂 + 国内核心硬件回购与订单验证。
③ 最受益细分
④ 基本面龙头标的
⑤ 周期判断
当前处于高位分歧后的强修复期。
今天可以看修复,但不宜把它理解成风险完全解除。真正能穿越波动的,还是AI服务器、光模块、存储、MLCC、PCB、液冷电力里有真实订单和回购支撑的环节。
⑥ 综合评估

题材三:🤖 宇树IPO / 机器人自主可控 / 具身智能与医疗机器人
① 事件逻辑
今天具身智能线出现了非常重要的资产锚:宇树科技IPO时间表明确,初步询价日为8月5日,网上网下申购日为8月10日。这个事件会把具身智能从“产业想象”推向“核心资产上市定价”阶段。
同时,美国联邦通信委员会宣布对外国制造先进机器人实施进口限制,中国方面明确反对美方泛化国家安全概念打压中国企业。Reuters也报道,中方表示如果美国坚持对中国机器人等产品采取单边限制,将维护自身利益。
这两条信息叠加后,机器人主线的逻辑会变得更清楚:
宇树IPO提供A股资产锚,美国限制强化自主可控,海外DeepMind机器人模型强化技术叙事,上海医疗AI和脑机接口政策强化应用场景。
上海相关政策文件也支持人工智能医疗器械、智能辅助诊断、手术定位导航、融合脑机接口等方向,并提到支持安全可靠AI产品服务的采购使用;上海脑机接口行动方案则明确推动脑机接口与具身智能融合,加快侵入式、半侵入式脑机接口技术与产品落地。
② 供需推演
这条线属于资产证券化 + 外部限制倒逼自主可控 + 场景落地验证。
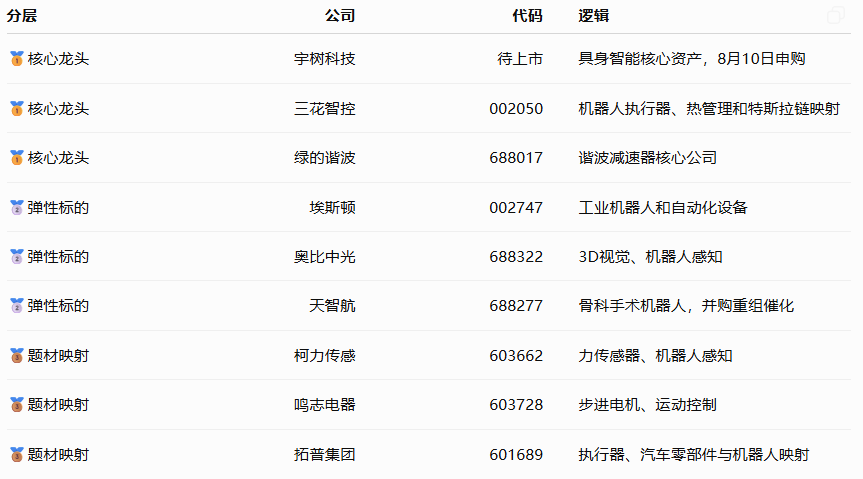
需求端来自工业巡检、仓储物流、家庭服务、教育科研、医疗康复、手术机器人、军工特种机器人、商业展示和陪伴服务。宇树代表的是四足、人形和通用机器人硬件平台,它上市会让A股重新寻找机器人产业链映射。
供给端瓶颈集中在:减速器、伺服、控制器、传感器、灵巧手、电池、轻量化材料、运动控制算法、世界模型和整机成本。和AI硬件类似,机器人后续也会从“整机资产锚”扩散到“零部件纯度”和“真实订单”。
美方限制先进机器人进口,对短期订单未必直接利好,但它会强化两个长期预期:
第一,机器人变成中美科技竞争的新领域;
第二,国产机器人产业链的自主可控重要性上升。
结论:
具身智能今天有成为独立主线的条件。短线看宇树IPO和产业链映射,中期看真实出货、成本下降、应用场景和国产核心零部件。
③ 最受益细分

④ 基本面龙头标的
⑤ 周期判断
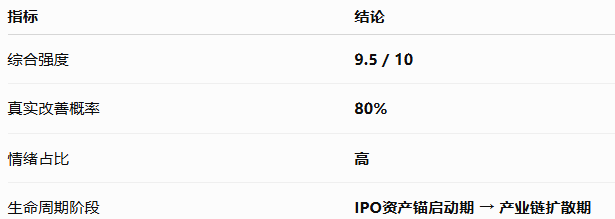
当前处于IPO资产锚启动期 → 产业链扩散期。
如果宇树询价和申购热度超预期,机器人链会持续扩散;如果只是短期情绪,后排弱映射会很快分化。重点看整机纯度、核心零部件国产化率、客户订单和量产节奏。
⑥ 综合评估
题材四:🧠 AI应用降价 / GPT价格战 / 国产大模型与Agent商业化
① 事件逻辑
今天AI应用端最大的变化,是海外大模型价格战进一步加速。
OpenAI下调GPT-5.6 Luna和Terra价格,其中Luna价格下调80%,Terra价格下调20%。Reuters将其解读为企业对AI成本越来越敏感,迫使美国大模型公司重新思考定价。
这和前几天Kimi融资、北京Token经济、智能体服务券、金山办公业绩高增是一条连续线。AI应用的主战场正在从“谁模型更强”,转向“谁更便宜、谁更稳定、谁更容易接入业务流程、谁能形成真实付费”。
② 供需推演
这条线属于模型降价 + 推理降本 + 应用扩散。
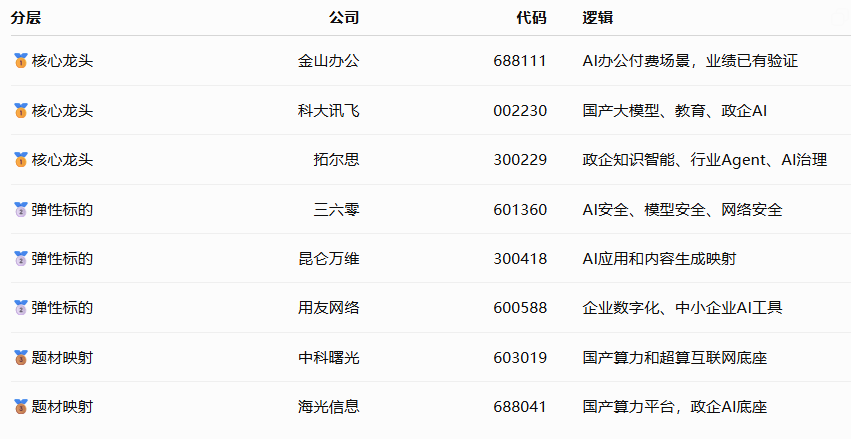
需求端来自AI办公、AI编程、AI客服、AI外呼、企业知识库、教育、金融、政务、中小企业数字化和智能体。模型价格下降,会直接降低企业试用和部署门槛,也会刺激Token调用量增长。
供给端瓶颈从训练算力转向推理效率、模型路由、缓存、私有化部署、数据安全和Agent工作流。价格战会压缩单Token收入,但会扩大调用量,这对应用公司和算力平台是双刃剑:有场景、有客户、有留存的公司受益;只靠模型估值讲故事的公司会被追问商业闭环。
结论:
AI应用今天的核心不是简单“降价利好”,而是降价推动企业AI普及,倒逼模型公司、应用公司和算力服务商一起做商业化验证。国内方向看金山办公、科大讯飞、政企Agent、AI安全、国产推理算力。
③ 最受益细分

④ 基本面龙头标的
⑤ 周期判断
当前处于价格战启动期 → 调用量验证期。
后续关键看降价是否带来真实API调用增长,企业AI付费是否继续提升,国产大模型是否继续融资或上市,AI应用公司是否能兑现收入和利润。
⑥ 综合评估
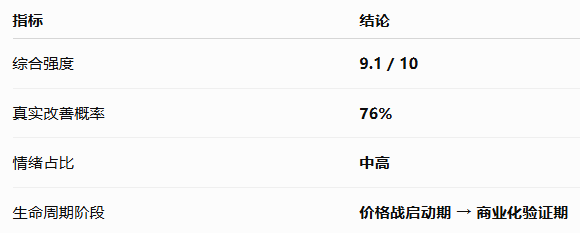
题材五:🔋 钠电正极 / 可再生能源消纳 / 动力电池回收规范
① 事件逻辑
新能源方向今天也有增量,但不是传统光伏主链,而是更偏新型电池、绿电消纳和电池回收规范。
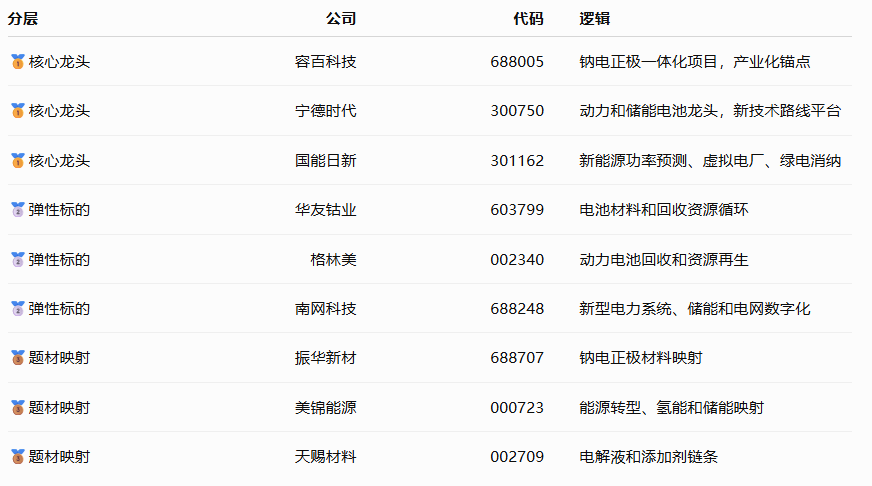
容百科技拟投资47.23亿元建设仙桃年产30万吨钠电正极材料一体化项目;国家发改委、国家能源局的可再生能源消费最低比重目标和可再生能源电力消纳责任权重制度自8月1日起施行;工信部修订动力电池梯次利用相关政策标准,明确废旧动力电池产品质量和禁止使用场景。
这三条合起来看,新能源正在从“单纯扩产”进入“新技术路线 + 消纳责任 + 回收规范”的新阶段。
② 供需推演
这条线属于新型电池产业化 + 绿电消纳约束 + 回收安全监管。
需求端来自储能、工商业储能、低速车、小动力、电网侧储能、AIDC备用电源和新能源重卡。钠电的优势在低成本、资源安全和储能适配,但短期仍要看循环寿命、能量密度、成本和客户认证。
可再生能源消纳责任权重的实施,会强化绿电需求和用能端约束,利好绿电交易、虚拟电厂、电力调度、储能和电网设备。
动力电池回收规范则会改变梯次利用行业格局。政策禁止不合规废旧动力电池流向电动自行车等场景,有利于正规回收、检测评估、梯次利用、资源再生企业。
结论:
新能源今天不是全面反转,而是结构性分化:钠电正极、储能、绿电消纳、正规回收、虚拟电厂更值得看;传统过剩主链仍要看反内卷和价格修复。
③ 最受益细分
⑤ 周期判断
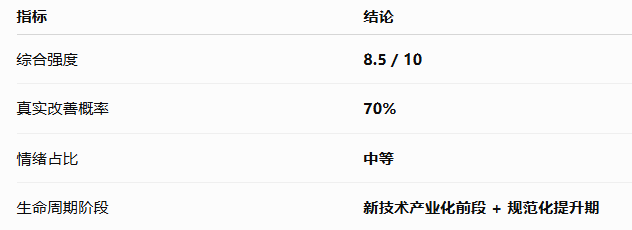
当前处于政策约束期 + 新技术产业化前段。
钠电短期偏情绪,中期看量产订单;绿电消纳看制度执行;电池回收看合规整顿和龙头集中度提升。
⑥ 综合评估
第二部分:🧩加更主题卡
加更主题一:🧱 三环集团回购 / MLCC涨价链延续
三环集团拟5亿至10亿元继续回购,此前近9亿元回购方案已实施完毕。公司公告显示,此前累计回购8.95亿元股份,新一期拟回购金额不低于5亿元、不超过10亿元。
结合三星电机、太阳诱电MLCC涨价,三环集团这类电子陶瓷和被动元件平台,仍是AI硬件材料补链的重要观察点。
强度:8.4 / 10
阶段:涨价验证 + 回购强化期
加更主题二:🧮 量子信息标准委 / 未来产业标准化
工信部量子信息标准化技术委员会成立,负责量子计算、量子通信、量子精密测量等领域标准制修订。这个方向短期业绩较远,但标准化组织成立意味着量子产业开始进入规范发展和国家级技术路线梳理阶段。
核心映射:国盾量子、科大国创、光迅科技、中国电信量子产业链。
强度:7.6 / 10
阶段:标准化启动期
加更主题三:🏥 上海卫生健康十五五 / 医疗AI / 手术机器人 / 脑机接口
上海卫生健康规划聚焦AI辅助诊断、高端医疗影像、手术机器人、脑机接口等方向。结合上海此前AI医疗器械、脑机接口政策,医疗AI和医疗机器人有从主题走向注册上市、临床应用的趋势。
核心映射:天智航、翔宇医疗、伟思医疗、创新医疗、联影医疗。
强度:8.0 / 10
阶段:临床注册推进期
加更主题四:🛒 一刻钟便民生活圈 / 社区商业 / 内需服务
商务部推动城市一刻钟便民生活圈建设,支持社区商业中心、菜市场改造。这条线属于政治局会议“扩大内需”的细分落点,短线强度一般,但对社区商业、即时零售、冷链、商超和本地生活有支撑。
核心映射:永辉超市、红旗连锁、家家悦、中央商场、顺丰控股。
强度:7.2 / 10
阶段:内需政策落地期
加更主题五:🟡 黄金 / 央行购金 / 避险资产
世界黄金协会数据显示,二季度全球央行及其他官方机构净增黄金储备289吨,同比增长62%。这说明在地缘冲突、美元信用和全球关税摩擦背景下,黄金仍然有中期配置逻辑。短线要看美元、实际利率和地缘风险。
核心映射:山东黄金、赤峰黄金、中金黄金、湖南黄金。
强度:7.8 / 10
阶段:避险配置强化期
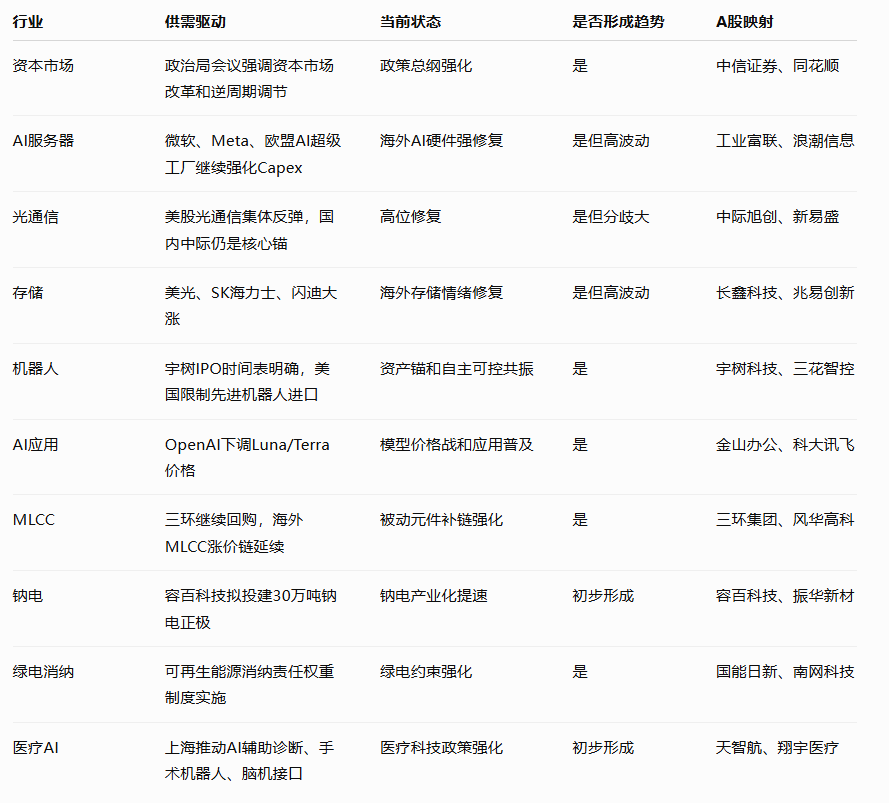
第三部分:🌍全球供需与涨价追踪
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。