今天主要聊一下光通信,重点看AI数据中心光互联和OCS的产业变化。
过去几年,光通信最大的变化,不只是400G升级到800G/1.6T,而是光通信在AI算力系统里的位置已完全改变。

过去光模块是服务器和交换机之间的传输器件,属于算力的配套。但现在AI集群从千卡走向万卡、十万卡,GPU间的数据交换量快速增长,光互联开始成为AI算力系统的重要部分。
光通信的几条主线已经比较清楚:800G继续增长,1.6T进入规模放量,3.2T开始下一代储备;硅光渗透率提升,NPO、CPO开始从技术验证走向工程化;OCS也从Google的特殊架构,逐步成为独立的AI光交换赛道。
光通信目前处在什么阶段这一轮光通信最大的增长动力,就是AI,真正把行业增长拉起来的,主要是北美云厂商和AI算力集群。
LightCounting今年再次上调预测,预计2026年全球以太网光模块销售额同比增长约73%,到2031年市场规模可能达到800亿美元左右。更重要的是,年初市场还在讨论1.6T什么时候放量,现在1.6T已经从2025年的小规模出货,进入未来数千万级的放量。

国内龙头的经营情况也能验证这个趋势。中际旭创2026年上半年800G和1.6T产品出货快速增长,公司同时继续投入1.6T、3.2T、NPO、XPO、CPO和OCS等下一代产品。
现在产业讨论的重点,已经不是“1.6T什么时候来”,而是1.6T放量以后,下一代光互联怎么做。
产业链的价值量光通信产业链可以简单分成四层。
第一层是光芯片和电子芯片。包括EML、CW激光器、VCSEL、硅光PIC、调制器、探测器,以及DSP、TIA、Driver等。
从过去一年的产业情况来看,800G和1.6T需求增长很快,InP激光器等上游器件一度成为供给瓶颈。
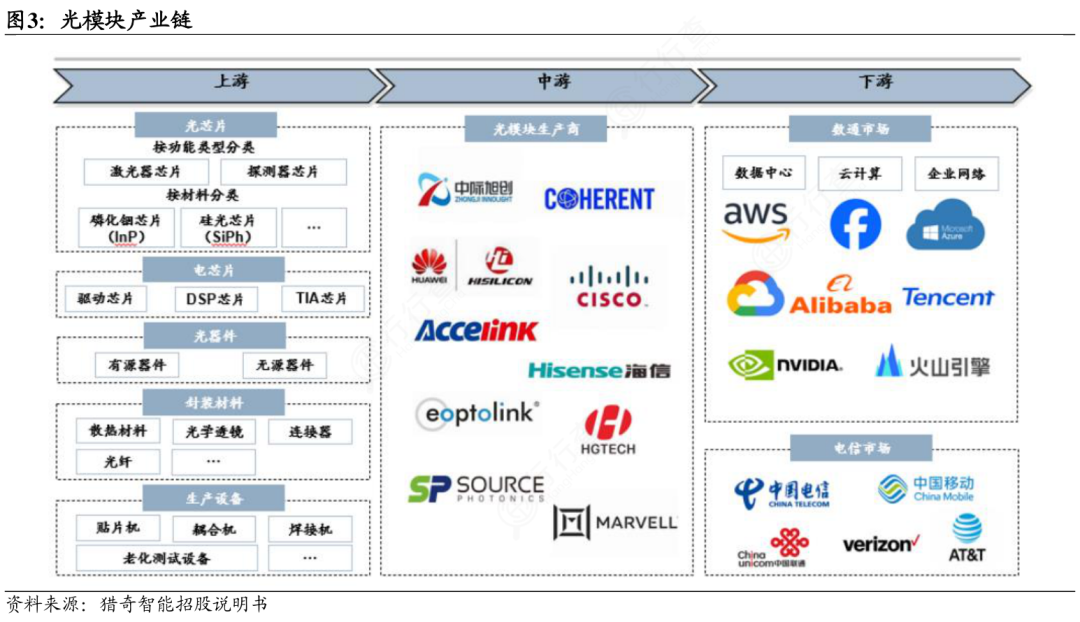
第二层是无源光学器件。包括FAU、准直器、透镜阵列、MPO连接器、隔离器、波分复用器和各种精密光学元件。
过去这一层比较分散,但随着CPO、NPO和OCS发展,无源光学器件的重要性正在提升。

第三层是光模块和光引擎。目前AI-Scale-out场景,还是800G和1.6T可插拔模块为主。中际旭创、新易盛、Coherent、Lumentum、Fabrinet等企业主要集中在这一层;再往后,才是NPO和CPO。
第四层是系统层。包括交换机、OCS、GPU互联网络和数据中心整体网络架构。
未来真正有竞争力的厂商,也可能不再只是模块供应商,而是逐渐往光互联解决方案延伸。
CPO走向系统产品
过去讲CPO,更多还是讨论未来技术路线。但从2025年底到2026年,博通和英伟达已经开始把CPO真正做到交换系统里面。
博通Tomahawk6-Davisson已经做到102.4Tbps交换容量和200G/lane CPO,通过16个6.4T光引擎直接提供光接口。
英伟达Spectrum-X Photonics也进入产品周期,采用200G SerDes和CPO架构,并计划从2026年下半年开始提供新一代光交换系统。

过去光模块插在交换机前面板上,交换芯片到光模块之间还要经过PCB高速电连接。到了200G/lane以后,这段电连接的损耗、功耗和散热越来越难处理.CPO就是把光引擎放到交换ASIC附近,尽快把电信号转成光信号。
但CPO现在的问题也很现实,包括维修、良率、散热、激光器寿命和封装复杂度。
所以未来两三年,CPO不会马上把可插拔模块全部替代。更可能的情况是,1.6T可插拔继续大规模使用,NPO率先进入部分高密度场景,CPO在102.4T以上的交换平台和大型Scale-up系统里逐步导入,三条路线会长期共存。
OCS为成为新的产业方向
OCS是最近光通信里面讨论比较多的一条新方向。OCS全称Optical Circuit Switch,也就是光电路交换机。它和普通以太网交换机最大的区别,是不做传统的光电光转换。
普通交换机收到光信号以后,要先转成电信号,由交换ASIC处理,再重新变成光信号。OCS不解析数据包,而是直接把输入光纤切换到对应的输出光纤。
可以把它理解成一个可以自动调整连接关系的大型光纤配线系统。目前主要有MEMS微镜、液晶、光束偏转和硅光集成等方案。

Lumentum现在主要做MEMS方案,Coherent也已经提供多个端口规格的OCS产品。
OCS最大的优势主要有三个:
第一,功耗低。因为没有高功耗交换ASIC,也省掉了大量光电转换。
第二,时延低。光路建立以后,数据基本直接通过。
第三,也是比较重要的一点,OCS本身对传输速率没有那么敏感。
今天可以跑400G,后面换成800G、1.6T,只要光链路满足条件,OCS本身不需要像电交换芯片一样频繁换代,这一点对大型AI数据中心比较有吸引力。
行业重点趋势
最后总结一下后面的行业趋势,这一轮光通信,可以简单理解成三个阶段:
第一阶段,是400G、800G、1.6T持续做速率升级;第二阶段,是从可插拔逐步走向NPO和CPO;第三阶段,是从光传输进一步进入OCS光交换。
过去几年光通信最大的机会,是速率升级,未来几年更大的变化,是光在整个AI计算系统里的渗透率不断提高。
2026年,这三条主线已经开始同时推进。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。