第一部分:历史
随着人工智能(AI)和高性能计算(HPC)的爆发,后摩尔时代的算力提升愈发依赖于先进封装技术。然而,随着封装尺寸和I/O密度的激增,传统有机基板(如ABF载板)与硅中介层在物理与经济性上双双触及天花板。在此背景下,玻璃基板(Glass Substrate)凭借其优异的尺寸稳定性、极低的高频损耗以及大尺寸面板级加工的规模效应,正成为下一代先进封装的核心载体。
传统先进封装体系的瓶颈是驱动玻璃基板登上的核心“前因”。在Chiplet(芯粒)异构集成的大趋势下,传统材料的局限性日益凸显:

传统有机基板的物理极限:AI应用对高密度计算、并行计算需求激增。传统有机基板(如ABF载板)的热膨胀系数(CTE)较高,在高温环境下极易发生翘曲。特别是在超过120×120mm的大尺寸封装中,有机基板的翘曲问题难以解决,且无法支撑2微米以下的线宽线距光刻精度。硅中介层的成本与尺寸枷锁:虽然硅中介层精密,但其面积受限于传统晶圆尺寸(Reticle Limit),难以满足当前超大尺寸封装的需求,且制造成本高昂。玻璃基板的破局优势:玻璃基板的介电常数仅为硅的1/3,损耗因子低2-3个数量级,可使信号传输速率提升3.5倍,同时翘曲度减少60%。其机械尺寸稳定、表面平整,完美适配Chiplet封装对多芯片集成的需求,且天然支持面板级(Panel-level)的大尺寸加工。
二、 历史脉络:玻璃基板产业演进的三大核心阶段
玻璃基板并非半导体行业的凭空创造,其技术底层源于显示面板产业的深厚积累。产业演进呈现出从“显示载板”到“半导体载板”,再到未来“光电融合载体”的三大阶段特征:

第一阶段:显示面板基板期(千禧年至今) 早期,玻璃主要作为LCD、OLED面板的物理支撑与绝缘基底。这一阶段,产业界攻克了大尺寸、极低缺陷率以及溢流下拉法、浮法等玻璃原片熔炼成型工艺。从本质上看,当前的玻璃基先进封装,其实是一场显示产业与半导体封装产业的生态耦合,将成熟的显示面板大尺寸加工能力“迁移”至半导体领域。
第二阶段:先进封装载板替代期(2020—2025年) 随着AI算力爆发与芯片面积扩大,传统基板发烫、变形翘曲问题加剧。半导体巨头开始推动玻璃基板替代传统中介层,TGV(Through Glass Via,玻璃通孔)打孔、微孔金属化及铜层附着力等关键技术在这一时期逐渐走向成熟。2025年玻璃基MLED产业跨越“产业化元年”,在高端直显和背光领域对传统PCB形成降维打击。
第三阶段:光电共封装融合期(2026年及以后) 在Tbps级高带宽场景下,电传输面临功耗与串扰的物理瓶颈。玻璃基板因其优异的光学性能,顺理成章地成为光电共封装(CPO)规模化落地的关键载体,不仅承载高速电布线,还能同步实现内置光路(光波导)集成。
三、 产业生态重构与巨头商业化节点(后果)玻璃基板的兴起,带来的是上游原材料、中游制造设备与下游封测环节的全面洗牌与生态重构。同时,全球半导体巨头已明确了商业化量产的时间表。

1. 产业链格局拆解
上游原片材料:技术与专利壁垒极高,半导体玻璃原片的核心基材需要高纯度石英砂、氧化硼等,目前全球市场由美国康宁(Corning)、日本AGC、德国肖特(Schott)三家寡头主导,占据绝大市场份额。值得注意的是,半导体玻璃基板与药用中性硼硅玻璃底层工艺同源,国内如力诺药包、凯盛科技等企业正凭借配方调控能力加速送样与国产替代。中游制造与封装:核心工艺在于TGV通孔制备、多层布线与大尺寸面板级加工。国内外阵营中,显示面板企业(如京东方、群创、沃格光电)正依托产线优势向半导体封装延伸。
2. 核心巨头的产业化时间表
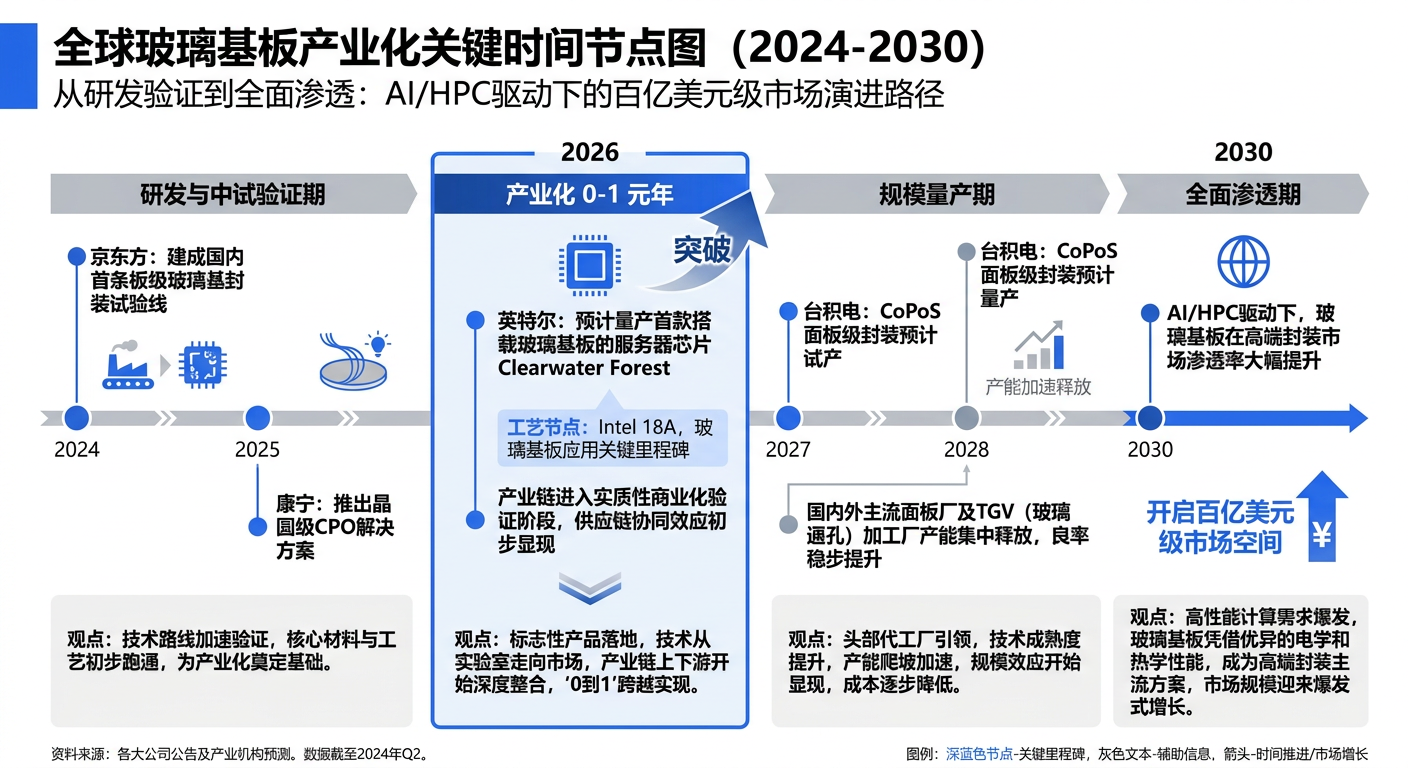
英特尔(Intel):2023年推出玻璃基板先进封装计划,并在2026年ECTC展会上发布了业内首款510mm×515mm规格、20层布线的玻璃芯基板面板(集成TGV与EMIB互连桥),规划2030年实现全面商用。台积电(TSMC):正与载板厂验证玻璃基板导入CoWoS的可行性。其CoPoS路线采用310×310mm面板,目前处于设备及材料验证阶段,预计2027年试产、2028年下半年量产。三星(Samsung):2024年由三星电机建设玻璃基板原型生产线,已向苹果和博通送样,目标定在2027年全面量产。四、玻璃基板产业深度透视:关键节点、核心标的与弹性解析在后摩尔时代,随着 AI 大模型、高性能计算(HPC)及先进封装向更大尺寸、更高 I/O 密度演进,传统有机封装基板(如 ABF 载板)在热膨胀系数、翘曲控制和精细线路能力上已逐渐逼近物理极限。玻璃基板凭借其超高平整度、低热膨胀系数(CTE可调)、低介电损耗及大尺寸面板级加工优势,正成为下一代先进封装的“核心地基”。
以下从产业爆发的关键节点、全球核心产业链标的以及具备高弹性的投资主线为您进行深度图文解析。
五、
行业发展双轨并行:显示基本盘托底,先进封装打开成长空间
玻璃基板作为现代电子信息产业的核心基础材料,当前正处于“传统显示基本盘稳固增长、半导体封装迎来爆发式扩容”的双重增长周期。在传统显示领域,其主要应用于LCD、OLED等面板制造,数据显示,2024年全球LCD玻璃市场规模约为96.4亿美元,预计至2033年将达到154.2亿美元,长期保持约5.5%的复合年增长率。
与此同时,随着AI算力芯片、HBM以及Chiplet架构的快速发展,传统有机基板已难以满足超大尺寸封装及光电共封装(CPO)的需求。玻璃基板凭借极低的高频介电损耗、卓越的尺寸稳定性以及极高的布线密度,成为下一代先进封装的核心载体。预计2026年全球玻璃基板市场规模将达186亿美元,2026-2030年复合增长率高达14.5%;长期来看,在AI和高性能计算的强力推动下,2028-2040年相关领域的复合增速有望攀升至67.2%。
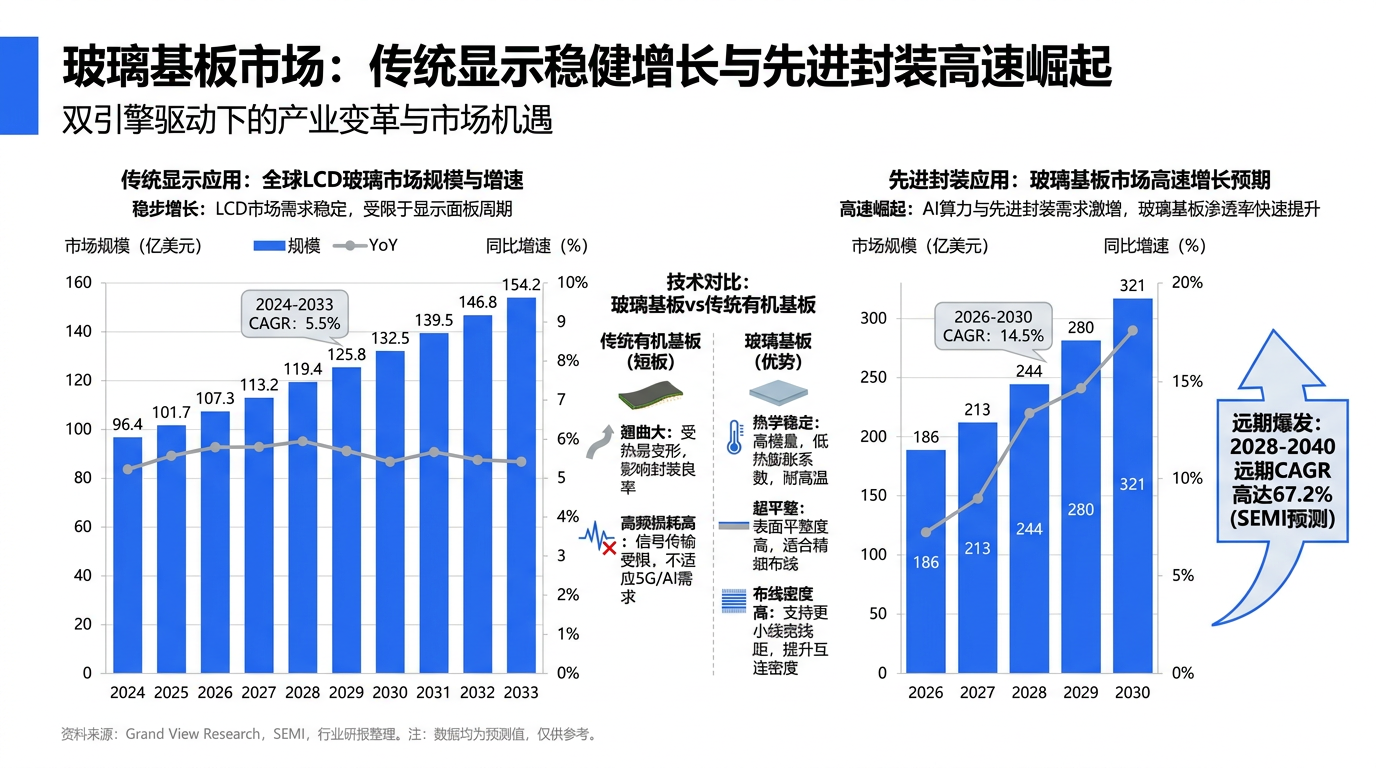
总结而言,玻璃基板的崛起不仅是一场底层材料的更迭,更是后摩尔时代摩尔定律得以续命的关键密码。在算力需求这一终极因果的驱动下,由显示向封装的产业生态迁移已成定局。
第二部分:格局
2026年迎来“0到1”商业化元年,2026年是产业化突破元年,2027-2028年为量产与放量期
当前,全球玻璃基板产业正处于技术导入的关键培育期。根据产业界头部企业的规划与动作,我们可以清晰地勾勒出玻璃基板的商业化路径:
2026年是产业化突破元年:英特尔早在十年前便启动研发,并计划在 2026 年 1 月正式投产首款搭载玻璃核心基板的服务器处理器“Clearwater Forest”,这标志着行业首个商业化落地的开启。2027-2028年为量产与放量期:台积电针对超大算力 Chiplet 集成推出了 CoPoS 大尺寸玻璃面板封装方案,预计在 2027 年前后落地量产。同时,国内面板龙头如京东方、蓝思科技等也普遍将 2027-2028 年作为产能大规模释放和客户切换方案的核心时间窗口。长期空间广阔:到 2030 年,随着良率爬坡与成本优化,玻璃基板在高端算力芯片中的渗透率将大幅跃升,据机构预测,由 AI/HPC 驱动的封装基板整体市场规模有望达到 310 亿美元,其中玻璃基板将贡献巨大的增量空间。
二、 传统显示玻璃格局:美日巨头高度垄断,国产份额正加速追赶
在传统显示面板玻璃基板领域,行业呈现高度集中的寡头垄断格局,核心技术与高端市场长期由美日企业牢牢把控。美国康宁(Corning)、日本旭硝子(AGC)和电气硝子(NEG)三大厂商合计占据了全球约85%以上的市场份额。
具体从产能与市场份额来看,康宁凭借其独家的玻璃配方与溢流熔融法核心技术,以约48%的份额稳居全球第一;旭硝子和电气硝子分别以23%和17%的份额紧随其后。尤其在技术壁垒最高的高世代(G10.5及以上)领域,康宁的市占率更是突破了70%,形成绝对压制力。国内本土厂商方面,东旭光电与彩虹股份历经多年攻坚,分别占据约8%和5%的市场份额,成功打破了海外垄断,成为国产替代的核心力量。

三、核心标的卡位图:国产供应链多点开花,加速向“系统量产”跃迁
在国产化替代的浪潮下,国内企业正紧跟全球产业趋势,逐步突破海外专利及工艺封锁,从单点研发向全链条协同突破。尽管目前国产TGV原片稳定支撑的布线层数(5层)与海外高端水平(7层以上)仍存代差,但追赶趋势极其明确。
在产业链核心环节的标的卡位上,已形成以下梯队矩阵:
显示玻璃基板领跑者:彩虹股份作为国内唯一具备G8.5+代玻璃基板规模量产能力的厂商,依托国家工程研究中心,有望在LCD供需紧平衡下迎来量价齐升,构筑坚实的第二增长曲线;东旭光电则在国产份额中占有重要一席。半导体原片与TGV加工新星:京东方大手笔投入半导体玻璃基封装载板中试产线,并与康宁战略合作,规划2027年初始量产;沃格光电、戈碧迦、旗滨集团及凯盛科技等本土原片与加工企业,正逐步完成技术验证与送样测试,从小规模量产向规模化商用发起冲击。
四、 全球产业链核心标的梳理
玻璃基板产业链可分为玻璃原片、深加工(核心工艺为TGV及金属化)、设备与材料配套以及下游封装四大核心环节。当前产业格局呈现出“海外龙头领跑,国内企业加速追赶并局部突围”的态势。
上游玻璃原片:该环节具备极高的材料配方与窑炉工艺壁垒。目前全球半导体玻璃原片市场主要被美国康宁(Corning)、日本旭硝子(AGC)及德国肖特(Schott)垄断。康宁已推出晶圆级 CPO 解决方案及 TGV 玻璃通孔工艺,处于行业前沿。中游深加工(TGV为主):TGV(玻璃通孔技术)是整个玻璃基板最具技术壁垒与价值增量的环节。国际厂商 Intel 与 3DGS 携手推进,Absolics、DNP 等均已建立中试线。国内阵营中,京东方已投入近 10 亿元打通了 TGV 开孔、深孔填铜、多层布线的全流程工艺,目前处于客户送样与技术测试阶段;蓝思科技则在超算用 TGV 基板成品及 510mm 大尺寸微孔加工上取得突破,并联合北美客户进行验证。下游先进封装:台积电与英特尔在制程端引领变革,而国内封装龙头长电科技也已将玻璃基板相关业务从前期研发推进至中试线建设,并与多个客户处于联合开发阶段。
五、 弹性最大标的与投资逻辑推演
在 2026 年产业化关键节点前夕,投资的核心在于寻找“技术卡位深”(高胜率)与“边际变化大”(高弹性)的标的。目前市场共识认为,核心价值与竞争壁垒集中于中游 TGV 精密加工环节,而上游原片则具备极高的国产替代赔率。
高胜率主线:中游 TGV 核心加工企业 掌握 TGV(玻璃微孔)、PVD 镀铜及 RDL 等精加工工艺的企业是产业放量最先受益的群体。
沃格光电:专注于精加工环节,其自主研发的 TGV 技术可实现最小孔径 3μm,深宽比达 150:1,技术指标领先,并已与核心客户共建中试线,是 TGV 环节的高弹性纯正标的。蓝思科技:从传统显示及消费电子玻璃成功跨界,其在 2026 年攻克了大尺寸超薄玻璃微孔加工工艺,一次性加工超 300 万个微孔且贯通率 100%。公司正筹建 3 万平米 TGV 专用厂房,与海外大客户深度绑定,未来一旦量产将提供显著的业务增量。京东方:虽然体量巨大影响了绝对弹性,但在玻璃基领域其具有全流程贯通的强卡位优势,是确定性最高的链主型标的之一。高赔率/高弹性主线:上游原片国产替代 原片环节当前虽被海外垄断,但国内传统玻璃巨头正在加速切入,一旦通过验证,将凭借主业触底反弹和新材料估值重塑带来极高的赔率。
旗滨集团:公司传统主业已基本触底,具备较高的安全边际。同时公司积极投入半导体玻璃基板原片的研发,这为公司在未来半年到一年内提供了极佳的向上估值弹性,是典型的高赔率转高胜率标的。戈碧迦:短期内临时玻璃载板已实现实质性订单落地,基本面扎实;在此基础上,其玻璃基板原片也已开始送样测试,属于“有业绩托底+有未来期权”的弹性选择。作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。