本文相关信息仅供参考
①短剧:AI把短剧单部制作成本压缩到真人实拍的约十分之一,供给快速放量,但利润没有留在制作环节,而是向上游IP与剧本、下游投流平台转移;制作能力被拉平后,IP储备、工业化管线稳定性、分发效率与海外本地化能力成了新的分水岭。
②金融科技:金融IT历来是市场反弹的弹性先锋,AI+金融正从模型问答走向可自主执行任务的Agent,MCP、Skills等标准接口集中落地使金融数据成为可调用的标准化能力;板块内部利润分化明显,龙头凭数据与场景壁垒延续增长,中小平台仍在等待业务闭环兑现。
③稀土:供给端指标收紧、进口矿下滑,需求端新能源车稳定增长、人形机器人打开第二曲线,行业资源与冶炼分离产能正加速向优势平台集中;作为央企集团旗下上市平台,公司同时受益于价格上行与集团资源协同带来的定位提升。
*本文是对当日大涨公司进行研报深度复盘*
1、短剧:国内90%市占率
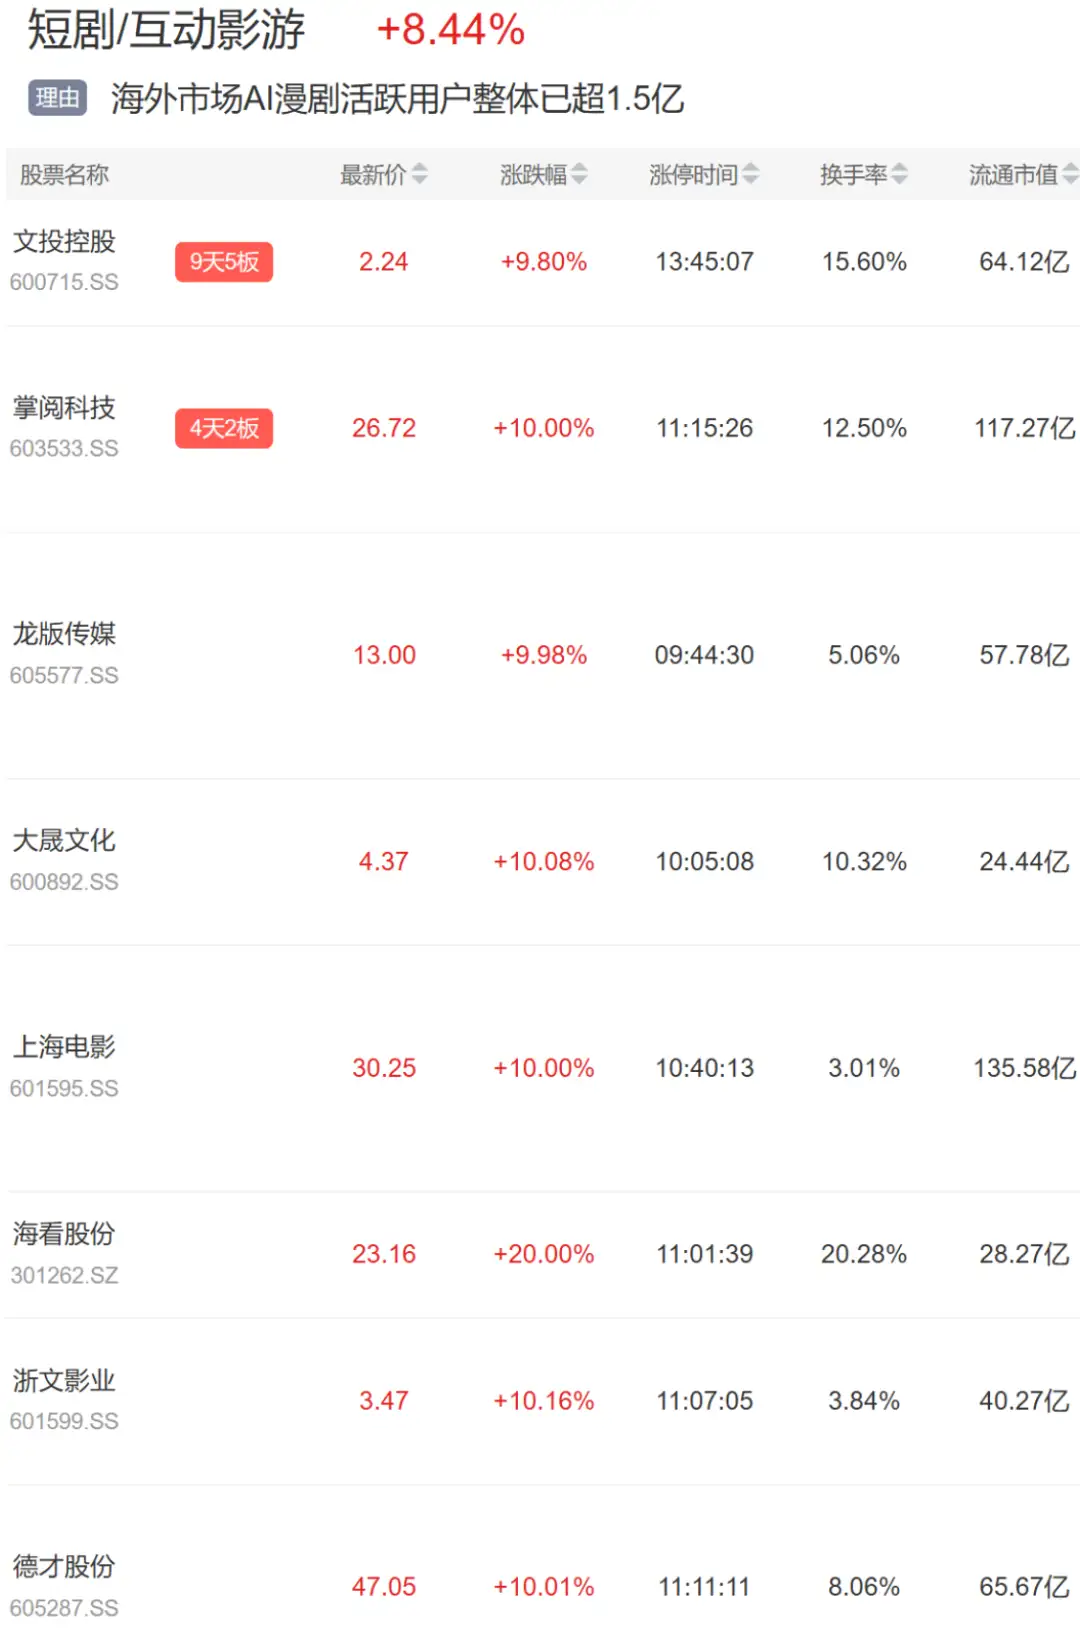
(1)大涨题材:短剧
据中国新闻网,近期红果短剧同时登上台湾地区App Store与Google Play两个应用商店免费应用下载榜榜首。
此前行业数据显示,红果月活用户已超过腾讯视频、爱奇艺、优酷和芒果TV四家长视频平台日活之和。
截至2026年9月底,中国出海微短剧累计总量约29万部,较2025年底增长287.73%。机构预测,2026年海外微短剧市场规模有望达60亿美元,其中AI漫剧预计突破40亿美元,较2025年增长约390%,中国厂商市场占有率超过90%。
(2)研报深度复盘(华福证券、国信证券、招商证券):AI“重写”利润分配
①2026年短剧生产端与投流端的AI渗透率已达80%,头部短剧APP的AI剧/漫剧渗透率提升至90%,AI已深度进入角色建立、剧本创作、画面生成、配音和后期剪辑等环节。这种适配来自品类属性——短剧是低观看成本、轻成瘾性的消费品,受众对质量容忍度高但对时效性与感官刺激要求强,制作能力可以被工具快速拉平,这也是后面利润重新分配的前提。
②上游IP与剧本因优质故事供给稀缺而议价权持续抬升;下游则因供给爆炸推高流量采购成本,2026年行业投流日耗达1.5-1.7亿元、流量成本同比翻倍,平台与投流服务商的议价能力进一步集中。夹在中间的中游承制环节产能快速释放、承制单价被压缩,活跃承制方已从1216家缩减至698家。制作成本被打到地板价,本该改善利润,实际上却让产业链呈现上游IP溢价、中游内卷出清、下游流量涨价的结构性分化。
③平台分成呈现明显的马太效应,对头部亿播剧集给予更高分成比例,头部10%的短剧利润率可达50%-80%,而行业平均单部毛利仍为负值。制作能力被拉平之后,竞争回到IP与剧本、工业化管线的稳定性、分发效率与流量成本、全球化本地化与合规能力五个维度,稳定的爆款输出而非单部爆款,才是这门生意真正的盈利门槛。
④AI能把译制时长从数月压缩至数小时,海外本土剧占比预计从25H1的21.4%提升至2026年的44.1%;本土剧在完播率、付费转化率与ARPU上均显著高于译制剧,竞争正从“翻译搬运”转向“本土化重制”。海外市场ARPU高、竞争密度低,能否把国内验证过的模式复制出去,决定了AI短剧企业的成长天花板。
2、金融科技:反弹急先锋
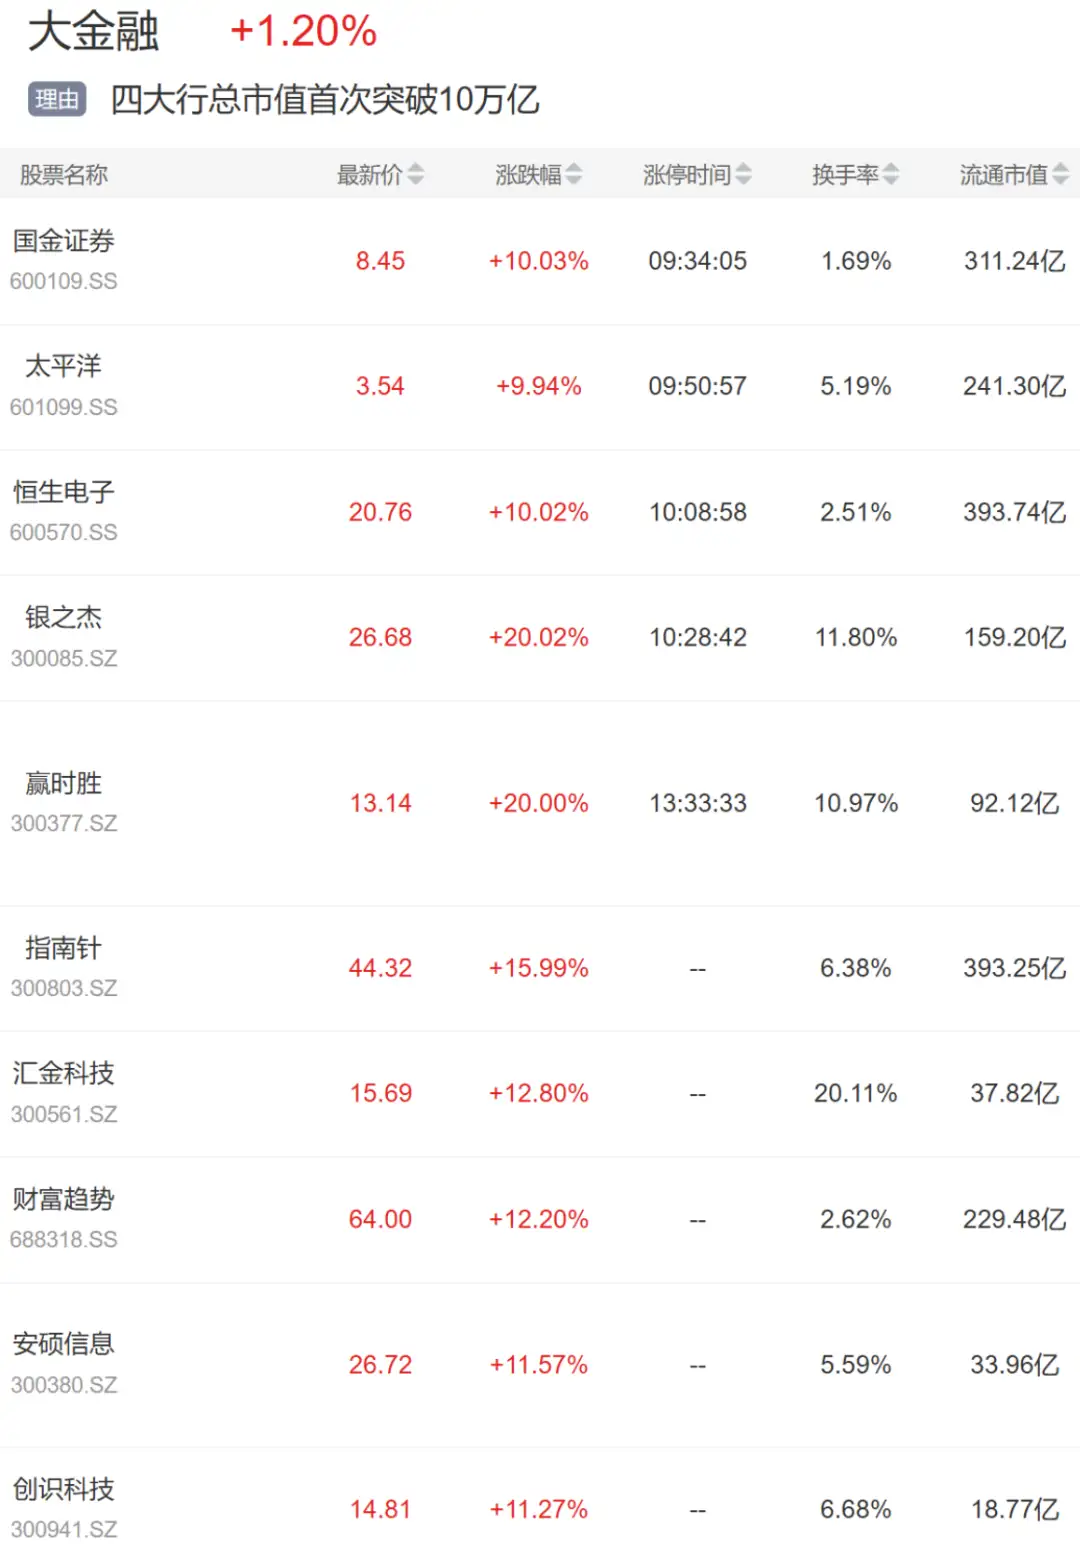
(1)大涨题材:金融科技
据业内人士透露,周一央行将与金融监管总局、证监会召集各大银行开会,研究优化股票回购增持再贷款政策。业内猜测,此次会议大概率是金融管理部门为进一步稳定市场做准备。
从刚刚披露的三季报看,银行获基金继续加仓,同时极大龙头创下历史新高,券商仓位则继续下滑,仍历史较低水平。
此外,国联民生证券表示“过去历次市场反弹中,金融 IT 作为反弹先锋股价表现都比较亮眼。”
(2)研报深度复盘(东吴证券、国联民生、中信建投):AI从叙事走向业务
①024年9月24日之后的五次计算机指数反弹中,金融IT跑出显著超额收益。其高弹性来自业绩对成交额与市场活跃度的高敏感度,而非单纯的情绪博弈,这也是它被反复视作反弹先锋的原因。
②2026年二季度以来,MCP、Skills等标准接口集中落地,iFinD MCP、万得AIFin Market、妙想Skills先后开放,AI+金融的形态正从“问答工具”走向可执行连续任务的Agent。金融数据从封闭终端走向可被Agent调用的标准化能力,竞争重点也由模型能力转向专业数据、工具调用、场景渗透与持续使用。
③2026年前三季度五家互联网金融公司营收合计同比增长34%,但同花顺归母净利润同比增长69%,指南针却同比下降71%;收入回落期,费用管控能力与产品周期成为利润分化的决定变量。头部平台凭规模效应与场景入口延续高增,中小平台的业务闭环与付费转化仍在等待兑现。
券商IT方面,三家券商IT公司前三季度营收合计同比下降约5%,机构IT投入节奏谨慎、行业需求尚未明显释放,归母净利润却逆势增长约23%,恒生电子同比增长26%,主要靠费用收缩对冲收入压力。AI在券商IT端正从“模型发布”走向“系统交付”,真正的业绩释放要等年末项目交付验收与信创、AI系统升级需求接续。
④42家上市券商前三季度营收、归母净利润分别同比增长18.7%和23.8%,三季度单季利润回落主要来自自营投资收益的高基数,经纪、投行、资管等轻资产业务仍保持两位数增长,全年基本盘未改。券商盈利改善向IT预算的传导存在时滞,这也是板块业绩弹性后置的原因。
3、中稀有色:资源大整合
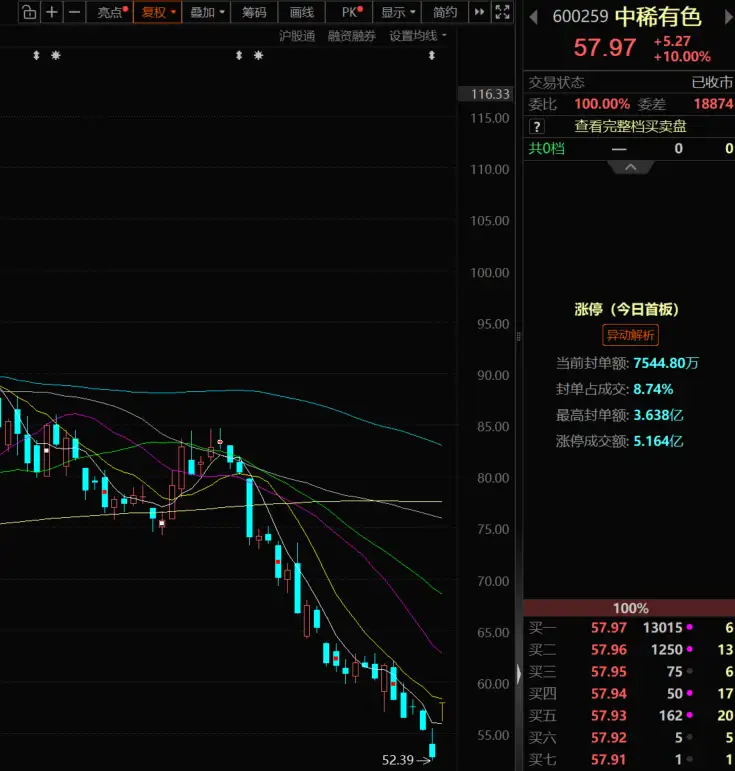
(1)大涨题材:稀土+业绩增长
公司披露三季报净利润同比增长489.24%,主要得益于稀土价格上涨,此外“参股的大宝山铜硫钨产品产销量及价格均实现同比增长。”
公司为中国稀土集团旗下上市平台,此前拟收购盛和资源旗下四家冶炼分离企业各51%股权,长期受益于集团资源协同及解决同业竞争问题。
行情上,公司今日涨停。
(2)研报深度复盘(国金证券、南京证券):资源向优势平台集中
①国内稀土指标下发趋于谨慎,海外供给同步收缩,2026年1-8月稀土金属矿进口累计同比下降64%。各国对稀土战略资源的出口管控明显加强,净进口缺口仍在扩大,供给端几乎没有向上的弹性。
②新能源汽车仍是稀土永磁最大的下游,全球新能源车对稀土永磁的消费量预计到2028年达到12.76万吨;人形机器人是更远的增量,2023年至2028年全球人形机器人对稀土永磁消费量的复合增速预计约162.2%。
③三季度氧化铽价格环比上涨8.70%、氧化镨钕环比上涨0.61%,公司毛利率同比提升10.04个百分点至15.00%;参股40%的大宝山公司保持稳产高产,单季投资收益达2.9亿元。产能方面,此前公司向全资子公司晟源增资3.06亿元,晟源为8000吨/年高性能钕铁硼永磁材料项目实施主体。
控股股东层面拟收购四家冶炼分离企业各51%股权,另一项稀土冶炼分离资产收购同步推进,行业资源与冶炼分离产能正加速向优势平台集中。公司作为央企集团旗下上市平台,这是估值重估的核心线索。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。