9月2日,在台半导体产业论坛上,台积电高级副总裁侯永清透露,台积电当前全球在建晶圆厂总数已接近20座,这一规模前所未有,但仍追不上AI需求。
同期演讲的陈彦铭直言,芯片本身卡在两道关口,供电与散热。系统功率从600瓦升到1400瓦,功耗增加五倍以上,供电效率下降,散热负担成倍加重。
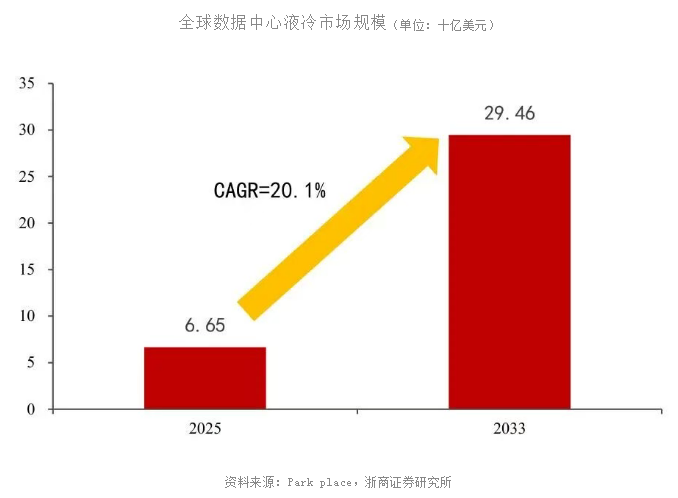
据测算,全球数据中心液冷市场将从2025年的60.65亿美元增至2033年的290.46亿美元,年复合增速20.1%。
本期先从AI散热出发,从【液冷散热】和【金刚石散热】两个角度梳理,发现国内深度布局的公司仅6家,供大家参考。
一、液冷散热
1、英维克
国内数据中心液冷系统的执牛耳者。
别人只能供其中一环,它把一套闭环都握在手里,从冷板、快接头到CDU(液冷系统"心脏",负责分配冷却液)全链条自研。
✅️订单与客户:
液冷全链条连同UQD被列入英伟达GB200系统MGX生态合作伙伴,2024年9月通过英特尔液冷加速计划验证,还进了英特尔通用快接头互插互换联盟首批认证名单。
截至2025年3月累计液冷交付1.2GW,2024年液冷营收约3亿元,客户覆盖字节、腾讯、阿里、华为及三大运营商。
2、申菱环境
CDU环节的隐形冠军。
CDU占整套液冷里成本约三分之一。按赛迪《2024-2025中国液冷数据中心市场研究报告》口径,2024年中国液冷CDU厂商排名第一、智算液冷市场也排第一。
✅️订单与客户:
2025年1-8月新增订单约是2024年同期的2倍。
海外有真单,2025上半年新增海外订单约2.5亿元,其中来自美国的约1.2亿元,客户含华为、字节、腾讯、阿里和头部第三方IDC。
3、同飞股份
进入英伟达NV名录。
别人要自己卷进英伟达链,它用了更巧的一招:与头部台系液冷厂联合开发的CDU已进入英伟达NV名录,样机发往北美客户测试,2026下半年启动北美商务拓展。
据产业链消息,头部台系厂2026年CDU产能吃紧、外发代工放量,同飞占其中一家外发CDU代工的50%-70%。
二、金刚石散热
金刚石散热片的逻辑是:芯片功耗逼近铜材料的物理极限——铜热导率约400W/m·K,金刚石超2000W/m·K,把金刚石做成贴在芯片上的"导热底座"。这一路径目前整体处于送样验证期,考验的是导入进度。

4、四方达
✅️进度:小批量供货。
子公司河南天璇做CVD金刚石(生长金刚石的核心工艺),自研MPCVD约800台,12英寸衬底量产能力走在前列;产品热导率做到2000W/(m·K)以上,已通过海外头部GPU客户测试并进入小批量供货。
✅️重资产铺量:
在沙雅投约4.5亿元,建年产2.5万片MPCVD生产线及散热基地,已完成工商注册与备案。
5、黄河旋风
✅️进度:产线刚建成。
2026年2月,其子公司风优创宣告国内首条8英寸金刚石热沉片产线落成。它的看点是把8英寸大尺寸热沉片做成国内第一条产线,底座还能往功率器件、MEMS延展。
6、沃尔德
✅️进度:已送样。
掌握微波、热丝、直流三类CVD工艺,12英寸金刚石散热晶圆已送样;Chip-to-Wafer散热方案完成中试验证,可规避金刚石与硅膨胀系数差异带来的开裂难题。
它强在技术储备和衬底谱系,但是需盯验证转订单时点。
另外,
飞龙股份:属于液冷泵端国产配套,屏蔽泵替代海外格兰富、威乐,大功率平台液冷泵订单近万台,2026年9月起进入大规模交付。
国机精工:是国资MPCVD玩家,2025年散热片+光学窗口片小批量订单主供国防、约1000万元以上;民用散热在客户验证中,与华为测试预计2026年出结果,属"军工先跑通、民用临门"。
惠丰钻石、力量钻石:做CVD+高温高压双路线,具备向半导体、AI散热延伸的卡位潜力,但目前仍在向AI客户送样或产能规划阶段。
本报告基于公开信息整理,仅供参考,不构成投资建议。投资者应独立判断,自行承担投资风险。报告中的数据、观点可能存在滞后性,请以最新官方信息为准。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。