核心逻辑 1:需求端确实在升级,但升级的是"结构",不是"总量"。
AI 服务器与高速交换设备迭代,PCB 层数上升、信号速率提高,带动高等级高速板材(业内俗称 M8、M8.5、M9 代际)的用量与价值量。这个方向有产业基础。但要区分:是新增平台带来的增量,还是存量产品等级上移带来的结构变化。两者对上游的意义并不一样。
核心逻辑 2:供给端紧张是结构性的,不是全品类短缺。
真正偏紧的是四段:低介电电子布、HVLP4 及以上的高端铜箔、PPO/碳氢等高端树脂、超低损耗球形二氧化硅填料。普通板材、普通电子布走的是另一套供需。把两者混在一起做测算,误差会很大。
核心逻辑 3:从"行业景气"到"公司利润"中间隔着四道门。
需求增长 → 拿到订单 → 交付并确认收入 → 涨价跑赢成本。任何一道没走通,产业链位置就只是位置,不会自动变成利润。
先把"卡在哪"讲清楚,否则没法判断谁受益。按公开资料能支撑的程度排队:
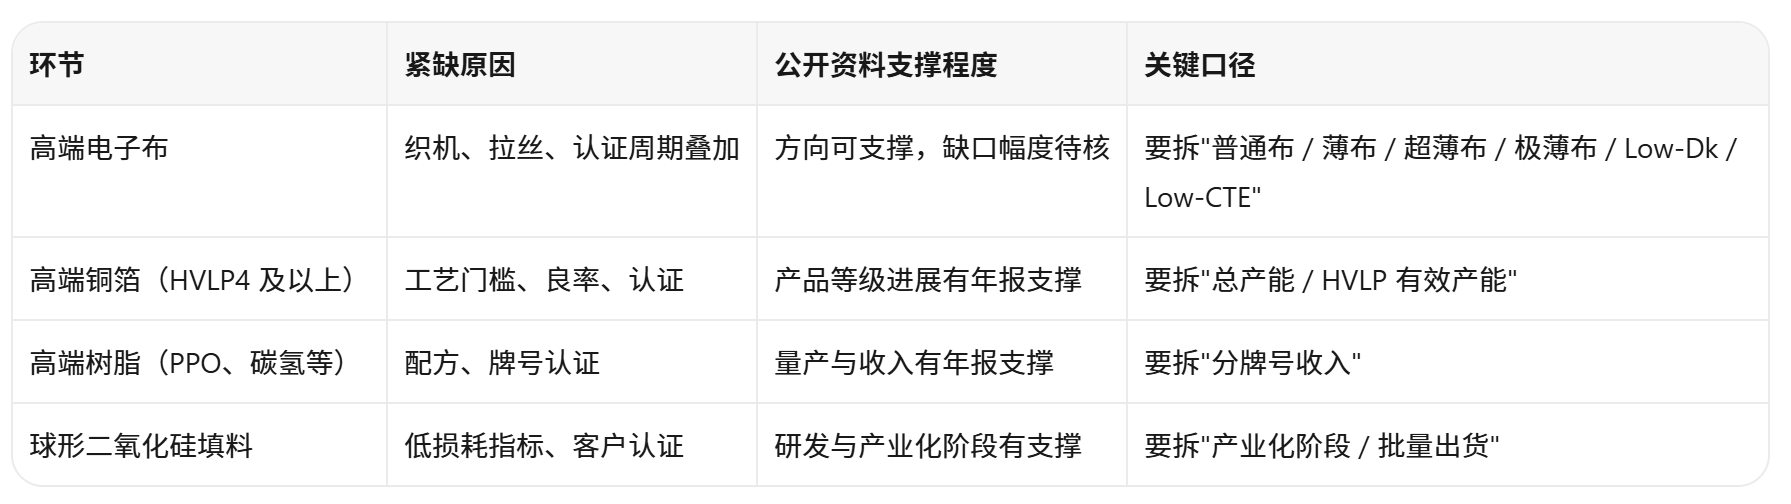
这里有一个必须反复强调的口径问题:玻纤总产能 ≠ 高端电子布有效产能,铜箔总产能 ≠ HVLP 有效产能。不同布种、不同铜箔等级对应的设备、工艺、良率和认证周期都不一样。用总产能去推高端供给,是这一类研究里相当常见的错误。
中国巨石 2025 年年报提供了一条有意思的行业旁证:特种电子玻纤的建设热潮,一定程度上挤占了常规电子玻纤的供应,推动普通电子布阶段性趋紧;同时行业也面临部分新增产能待释放的风险。这说明玻璃布市场存在结构性紧张,但不能简化成"所有电子布长期短缺"——高端特种布和普通布可能走出相反的供需曲线。
二、需求端:各平台的板材方案(交流口径,未经公告确认)这一节全部来自专家交流,没有公司公告对应,读的时候请当作"行业讨论"而非"已发生的事实"。它的价值在于提示:不同部位用的材料等级不一样,不能用一个"M9 受益"概括整条链。
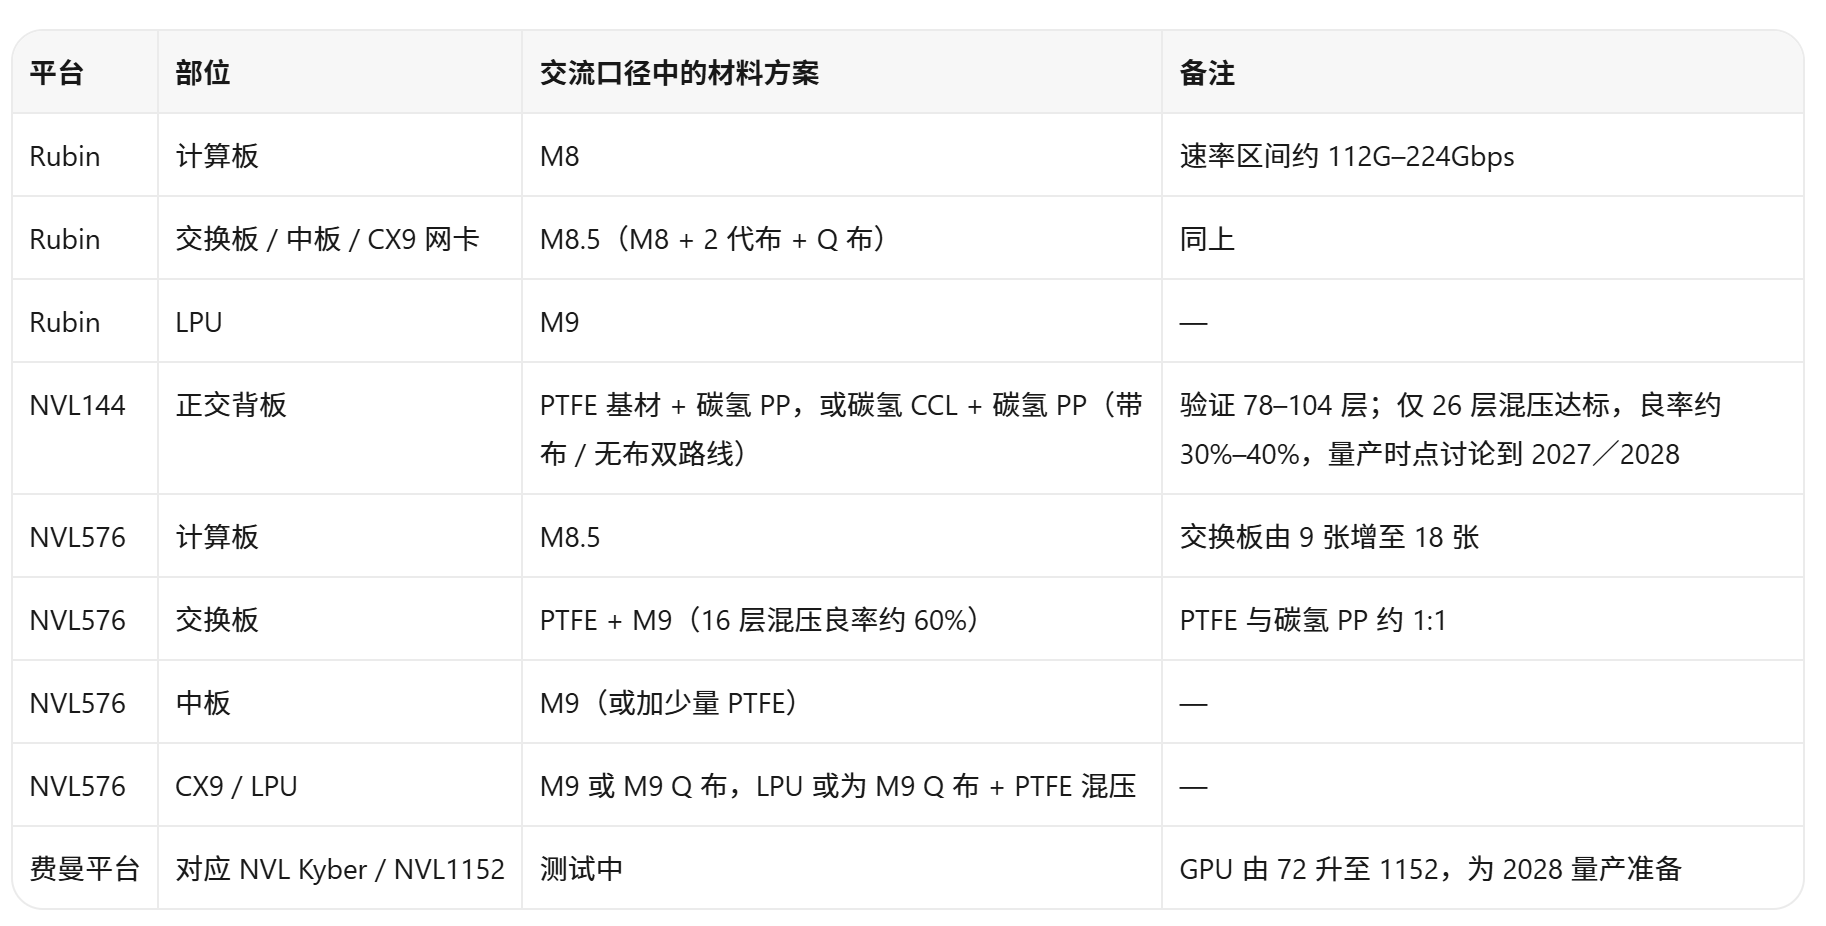
怎么读这张表:其一,同一台设备里计算板、交换板、中板、网卡用的材料等级可能相差两代;其二,层数越高良率越低,NVL144 正交背板的良率数据说明高端背板离量产还有距离;其三,"某平台用 M9"不等于"做 M9 的那家企业就拿到了订单"。
三、技术路线:PTFE 与碳氢无布,两条路还没分胜负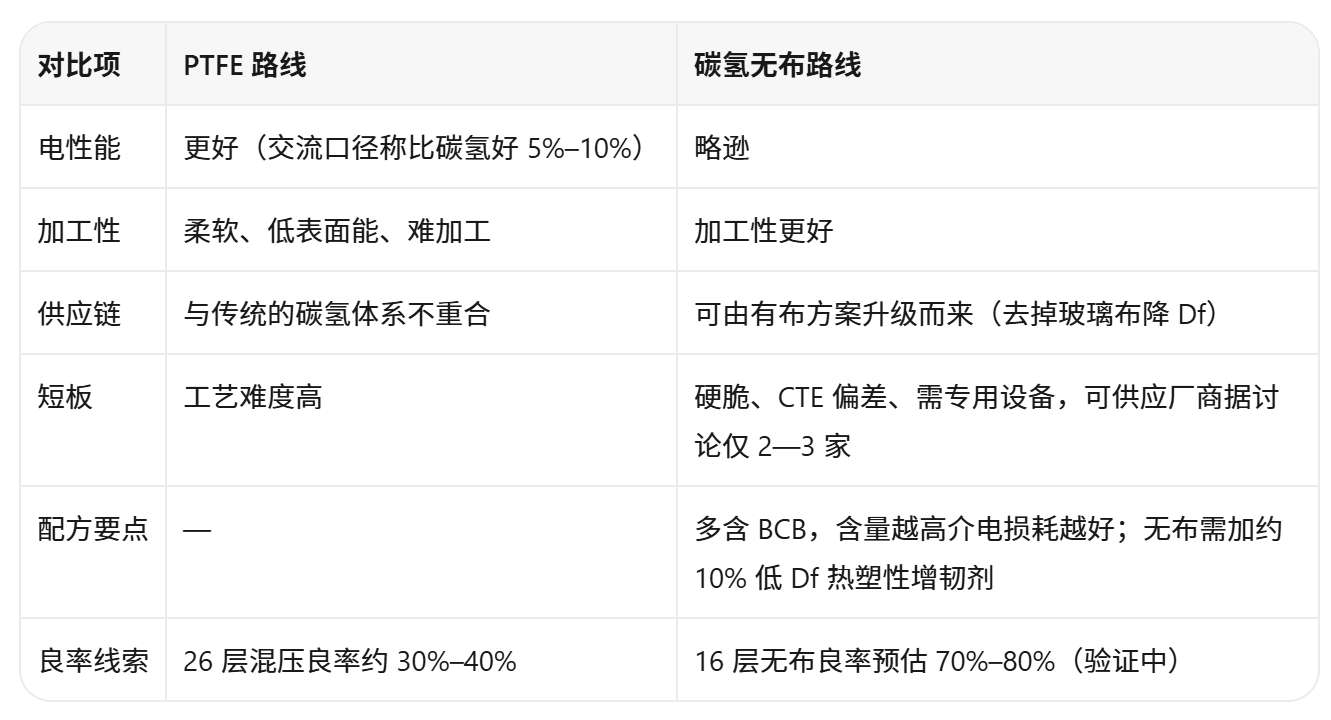
有两个判断需要读者自己掂量:其一,性能领先不等于商业化领先。PTFE 即使电性能更好,若加工良率低、设备投入高、认证周期长,短期经济性未必优于碳氢体系。其二,路线切换会重新分配上游价值。无布方案少了玻璃布,却提高了树脂、填料与增韧剂的价值量——具体落到哪家企业,要看配方与单板用量,不能凭路线名称推断。
四、产业进展实锤:年报能查到什么逐家对照,每条都标披露来源与口径。
生益科技(CCL 环节)
来源:2025 年年度报告,2026 年 4 月 25 日披露。
口径提醒:以上都是企业整体产品销售口径,不是 M8/M9 专用材料销量。不能用整体增速去反推高端材料增速。
东材科技(树脂环节)
来源:2025 年年度报告,2026 年披露。
口径提醒:树脂通常通过 CCL 等中间环节进入终端产品。"配套应用于某体系"不等于直接向终端品牌供货,也不等于所有树脂品类都进入了所有列出的终端。
圣泉集团(树脂环节)
来源:2025 年年度报告,2026 年 4 月 25 日披露(巨潮资讯网)。
口径提醒:这两个是"量产阶段"的线索,不能直接证明 2025 年销量、产能利用率、客户份额或单吨利润。
联瑞新材(功能性粉体)
来源:2025 年年度报告,2026 年披露。
口径提醒:进入产业化阶段不等于已在相关平台大批量供货。
德福科技(铜箔环节)
来源:2025 年年度报告,2026 年披露。
口径提醒:"小规模放量"这四个字必须保留。它和"大规模盈利性出货"之间还有很长的路。
中国巨石(玻纤、电子布)
来源:2025 年年度报告,2026 年披露。
口径提醒:整体销量可以引用,但不能等同于高端 AI 电子布销量。
其他的三家
呈和科技:2025 年年报摘要(2026 年 4 月披露)称 PPO 树脂及高频高速阻燃剂已批量供应头部高频高速覆铜板厂商,并积极扩产。可支撑业务方向,不足以支撑牌号竞争力排名。铜冠铜箔:2025 年年度报告(2026 年 4 月 18 日披露)披露电子铜箔总产能 8 万吨/年,产品包括 RTF、HVLP 等高性能电子电路铜箔,已向下游客户批量供货。总产能不能等同于 HVLP 有效产能。瑞丰新材:2025 年年度报告(2026 年 3 月披露)已检索到,但现有可核对内容不足以确认"主打增韧剂""收购标的具备 BCB 合成能力"这两项具体信息。待核实,不作为已确认事实。五、几把锁:为什么短期放不出来锁一,认证。从送样、认证、定点到批量供货,是四个不同的事实层次,披露口径也完全不同。读公告时要把这四个词分开看。
锁二,良率。高端铜箔、高端布种的难点往往不在产能规划,而在良率爬坡。规划产能是纸面数字,有效产出才是供给。
锁三,设备与织机。高端织机交期、池窑建设周期决定了新增供给的落地时点。要看实际投产时间,而不是看规划公告。
锁四,原料配套。高端板材是配方工程,树脂、填料、铜箔、布种要互相匹配。某一个环节掉队,整块板的等级就上不去。
六、上游配套关系:谁在给谁供货(交流口径,未经公告确认)这一节同样来自专家交流,且属于相当难核实的那一类信息——客户认证结果、配额分配、供货份额。本轮用上市公司年报做了对照,结论是:能证实"有合作关系",证实不了"供多少、占多少"。
树脂环节:交流口径称,东材侧重碳氢(PPO/PPE 相对弱)、圣泉侧重 PPO/PPE(碳氢相对弱)、呈和核心在 PPO(碳氢相对落后)、瑞丰主打增韧剂(其收购标的据讨论具备 BCB 合成能力)。年报能证实的是各家都有相关产品方向与量产线索,不能证实相对竞争力的排序,也不能证实 BCB 已进入量产供应链。
铜箔环节:交流口径称,三井、福田、金居、卢森堡、长春化工等境外厂商是主力,产能被几家头部 CCL 厂商瓜分;国内德福、铜冠进度相对靠前,已小批量;并提到"生益—德福""台光—铜冠"的合作关系。年报端可证实:德福披露与生益科技、台光电子、松下电子、联茂电子等有合作关系;铜冠披露电子铜箔总产能 8 万吨/年、RTF 与 HVLP 已批量供货。合作关系可引用,具体产品牌号与供货量不可引用。
玻璃布环节:交流口径称玻璃布供不应求、实行配额,是 CCL 扩产的关键瓶颈;并给出日东纺配生益/台光/斗山、台玻供台光/斗山、中材供台光、光远供斗山的说法,中国巨石等新进入者仍在认证。年报端可证实中国巨石有电子布业务与 Low-Dk、Low-CTE 产品方向,认证进度与配套关系无法证实。日东纺在其公开报告中提及 AI 服务器需求带动低介电特种玻璃及半导体封装用低热膨胀特种玻璃销售增长——这条可视作"高端特种玻璃需求受 AI 带动"的旁证,但同样不能证实具体客户分配。
球硅环节:交流口径称高端化学法球形二氧化硅占比 60%—70%、联瑞新材占 20%—30%。这两项均无可复核的行业统计支撑,不建议作为测算基础。
七、产业链相关企业(位置梳理,非推荐,按环节列示并附各家竞争力)CCL 环节
生益科技:产品谱系覆盖不同介电损耗等级的高速产品与多技术路线高频产品,高端封装材料在研;整体销售体量与增速有年报支撑。研究价值在于判断行业景气与成本传导。证据缺口:高等级材料的独立销量与毛利率。树脂环节
东材科技:高速电子材料收入体量与增速披露较充分,树脂品类覆盖面广,与多家知名覆铜板厂商有稳定供货关系。证据缺口:分牌号收入与终端平台份额。圣泉集团:PPO/OPE 与碳氢树脂双路线均有量产基础,切入时间较早。证据缺口:分产品收入、客户结构、利润贡献。呈和科技:PPO 树脂与高频高速阻燃剂已批量供应头部高频高速覆铜板厂商并在扩产。证据缺口:扩产后的实际出货与牌号竞争力。瑞丰新材:交流口径称其主打增韧剂、收购标的具备 BCB 合成能力。2025 年年度报告(2026 年 3 月披露)已检索到,但现有内容不足以确认这两项。技术能力、商业化生产、进入量产供应链是三个层次,不能互相替代,本轮列为待核实。铜箔环节
德福科技:产品阶段披露较细(HVLP1—3 批量、HVLP4 小规模放量、HVLP5 样品认证),载体铜箔在 1.6T 光模块项目量产。证据缺口:HVLP4 的实际收入贡献与 HVLP5 导入节奏。铜冠铜箔:电子铜箔总产能 8 万吨/年,RTF、HVLP 等产品已批量供货。证据缺口:HVLP 分等级进展与实际出货占比。玻纤与电子布环节
中国巨石:电子布销量 10.62 亿米,Low-Dk、Low-CTE 等功能性产品方向明确。证据缺口:高端布的有效产能、认证与供货份额。中材科技、宏和科技、光远新材:方向值得纳入后续核查,本轮公开资料不足以确认其与高端布种、特定客户的对应关系。待核实。境外厂商(日东纺、台玻等):日东纺公开报告提及 AI 服务器需求带动低介电特种玻璃、半导体封装用低热膨胀特种玻璃销售增长,可作行业旁证;具体客户配套关系无法证实。功能性填料环节
联瑞新材:面向 224Gbps 及以上、M9 LVL 及以上的超低损耗球形二氧化硅项目进入产业化阶段。证据缺口:实际量产体量、客户份额、产品收入。风险提示本文由公开渠道资料整理而成,涉及的专家交流内容属市场公开讨论,未经公司公告确认,以公司公告为准。以上内容仅为产业研究记录,不构成任何投资层面的决策依据,据此操作风险自担。作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。