英伟达 Vera Rubin 平台于 2026 年 6 月试产、7 月向微软、谷歌、亚马逊、Meta、甲骨文首批交付,每套机架售价约 1.8 亿美元,下半年进入放量阶段。大摩对 Rubin 机架 BOM 拆解显示:PCB 内容价值较 GB300 跃升 233%,为所有下游零部件中弹性最大环节,其次为 MLCC(+182%)、ABF 基板(+82%)、电源(+32%)与液冷(+12%)。本轮升级的底层逻辑并非单纯算力提升,而是功耗从 1200–1400W 级跃迁至 2000W 级后,对信号传输材料体系的全面重构——M9 碳氢树脂向 M10 PTFE 复合体系切换,驱动 PTFE 从边缘配角跃升为核心主角,单机柜价值量放大 3–5 倍。
据此梳理出四条主线:PCB 环节的胜宏科技、沪电股份、景旺电子;PTFE 材料端的生益科技、中英科技、沃特股份、肯特股份;M9 材料端的宏和科技、菲利华、铜冠铜箔、德福科技、东材科技、圣泉集团、南亚新材、联瑞新材;μSAP 工艺端的江南新材、方邦股份、诺德股份、天承科技。核心矛盾在于:高端材料国产化率不足 30%,而英伟达 AI 服务器所需高端 PCB 七成由中国厂商供应,国产替代窗口与认证壁垒共同构成投资的α与β。

一、Rubin 平台:技术升级全景与产业催化节奏
Rubin 架构的升级重心落在材料体系。英伟达于 GTC 及后续披露中,将 Rubin/Feynman 平台核心材料定义为 M9/M10 两代体系:M9 以碳氢树脂为主,介电损耗 Df≈0.001;M10 在 M9 基础上引入 PTFE(聚四氟乙烯)复合体系,Df 进一步下探,适配超高频信号传输。这一拐点意味着 PTFE 从配套配角跃升为核心主角。
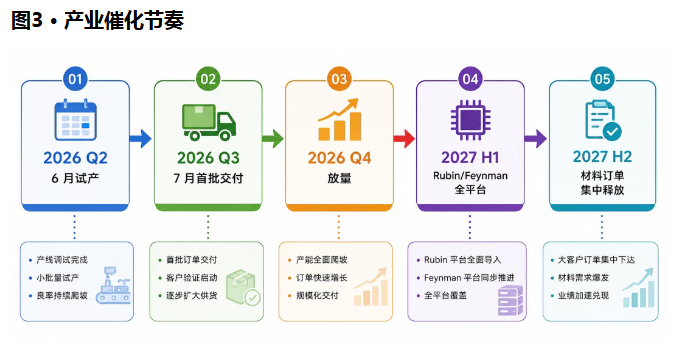
催化节奏上,2026 年 6 月 Rubin 启动试产,7 月向头部云厂商首批交付,三季度富士康等供应链全面铺开,四季度放量;2027 年 Rubin 与 Feynman 全平台量产,上游材料订单集中释放。据瑞银测算,2026 年英伟达 Blackwell 与 Rubin 系列出货量有望突破 5 万至 6 万台,直接撬动 PCB 电子化学品等上游市场的几何级扩容。
值得注意的是,高端 PCB 高速基材国产化率不足三成,高频覆铜板领域台光电、斗山、台耀合计市占率高达 81.4%,中国大陆龙头生益科技仅占约 5%。这一落差既是短板,也是国产替代的空间来源。
二、PCB 环节:量价齐升的核心承接者PCB 是 Rubin 平台价值量增幅最大的硬件环节(+233%),单机柜板层数、面积与工艺复杂度同步抬升,核心承接者集中于三家厂商。
胜宏科技为英伟达 Tier-1 核心供应商,占据 Rubin 整机 PCB 全球份额约 50–55%,其中 UBB 板份额约 70%,并独家供应 GB300 OAM 计算板,具备 100 层以上高多层 PCB 量产能力。AI PCB 细分市占率 13.8% 居全球首位。2025 年毛利率由 22.72% 跃升至 35.22%,净利率由 10.76% 跳至 22.35%,盈利质量由 AI 高阶产品放量支撑。2026 年 7 月公司澄清"质检未通过"传闻,并披露部分客户已释放 2027–2028 年长期需求;新供应商完整认证周期需 12–18 个月乃至更久,主供地位短期难以撼动。
沪电股份被业内视为 Rubin 核心背板的主要供应商,卡位高多层背板这一技术壁垒最高的板卡环节。
景旺电子具备 M7–M9 及 PTFE 材料量产加工能力,22 层 PTFE 高频线路板已批量供货英伟达 ODM 体系,是 PCB 环节中 PTFE 工艺落地最快的厂商之一。
三、PTFE 材料:M10 时代最大增量M10 材料体系引入 PTFE 复合方案,使其成为本轮技术升级中弹性最大的材料环节。产业链分工呈现"树脂—覆铜板—薄膜"三层结构。
生益科技为全球第二大覆铜板厂商,其 PTFE 混压方案(S5300+M9Q+AEP)已阶段性通过英伟达验证,由延迟阶段推进至小批量测试,成为国产 M10 混压 CCL 一供。加工可行性(钻孔毛刺等)问题已获有效攻克,卡位能力确立。
中英科技为国内纯 PTFE 高频覆铜板龙头,30 万㎡ PTFE 项目已投产,与英伟达 M10 需求高度匹配,目前处于 M10 PTFE 覆铜板验证关键阶段。
沃特股份PTFE 改性薄膜已获头部 PCB 客户认可,并切入英伟达背板供应链验证,兼具算力服务器与半导体设备双景气方向。
肯特股份四氟膜产品用于 PCB 覆铜板,进入生益科技链条应用场景,间接切入英伟达背板验证,属链条传导型受益标的。
四、M9 材料:碳氢树脂、石英布与 HVLP 铜箔M9 体系是 Rubin 量产初期的材料主力,稀缺环节集中于碳氢树脂、石英布(Q 布)与 HVLP 铜箔三处,共同决定 M9 覆铜板的产能天花板。
碳氢树脂是 M9 灵魂原料,技术壁垒最高。东材科技自研碳氢树脂、聚苯醚树脂,M9 级碳氢树脂已批量供货;圣泉集团自主研发聚苯醚树脂通过头部企业认证,同时具备碳氢树脂产能。
石英布(Q 布)方面,宏和科技为国内极薄/超薄电子布龙头,实现全球唯一 4μm 极薄布量产,市占率 26% 以上,产品通过英伟达、台积电双重认证;菲利华布局石英纤维布,是国内唯一"高纯石英砂—石英纤维—Q 布"全链条自主可控企业,Q 布产能国内第一,2026 年目标 1000 万平米,英伟达认证产能已锁定至 2026 年底。
HVLP 铜箔方面,铜冠铜箔为 HVLP 铜箔核心标的,与头部 CCL/PCB 厂商稳定合作;德福科技为 HVLP 铜箔重点公司,2026 年 7 月公告拟募资不超 28 亿元,投向 5 万吨 AI 高端电子电路铜箔项目,核心产品涵盖载体铜箔、HVLP,加速抢占高端铜箔国产替代窗口。
覆铜板与填料方面,南亚新材为国内少数实现全系列 M2–M9 高速材料通过头部终端认证的 CCL 厂商,M10 层级基材已推出;联瑞新材与生益科技深度绑定(生益为其第一大股东),液相法 M9/M10 超低损耗纳米硅粉为国内独家,化学法球形硅微粉扩产对应 M9/M10 高填充需求,客户认证周期长达 2–4 年,壁垒坚实。
五、μSAP 工艺:先进封装与可剥铜芯片制程逼近物理极限后,先进封装成为性能提升主路径,μSAP(改良型半加成法)工艺及配套可剥铜、载体铜箔、电子化学品需求随之放大。
江南新材核心产品为铜球、氧化铜粉、高精密铜基散热片三大类,2023 年铜球产品全球与国内市占率分别达 24% 与 41%,客户以 PCB 生产商为主,间接供货英伟达体系。
方邦股份可剥铜已突破"从 0 到 1"阶段,带载体可剥离超薄铜箔主要应用于 IC 载板与类载板制备,相关型号已陆续通过部分载板及头部芯片终端客户批量验证,预计 1–2 年内订单加快放量。
诺德股份提前布局半导体封装用极薄载体铜箔,2025 年完成全系列新品发布,HVLP-4 已完成部分客户性能测试,预计年内进入小批量供货。
天承科技为国内唯一进入英伟达 AI 服务器 PCB 供应链的国产化学品供应商,2025 年 10 月取得英伟达供应链资格,已获 PCN 终端认证,卡位 AI 服务器 PCB 电子化学品的几何级增长赛道。
六、投资主线与评级综合量价弹性与认证壁垒,四条主线的优先次序如下:
给予行业"增持"评级,胜宏科技、生益科技为组合核心,中英科技、东材科技、菲利华、天承科技为弹性补充。
风险提示

本报告基于公开信息整理,仅供参考,不构成投资建议。投资者应独立判断,自行承担投资风险。报告中的数据、观点可能存在滞后性,请以最新官方信息为准。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。