本文相关信息仅供参考
①养猪:外三元均价跌到8.63元一公斤,近十年最低;行业现金流亏损刷新历史最长纪录,自繁自养头均亏252元。但能繁母猪已跌破正常保有量红线,比高点去化7.4%,供给的拐点比价格的拐点先到。
②港机:这家公司2025年扣非净利0.58亿元,从上年亏1.39亿元直接扭亏;一季度收入同比增156.79%、归母净利5413万元。港机的收入和利润同季一起跳,光伏出表只是把口径洗干净的插曲。
③曲轴:这家公司前三季度收入同比增一成、归母净利2.29亿元,三季度毛利率还在提升。燃机曲轴明年产能1.5万根、单根价值6万元,机器人丝杠专用线10万根产能已经开建,两条新线都比主业快。
*本文是对当日大涨公司进行研报深度复盘*
1、养猪:亏到没人补栏
(1)大涨题材:养猪
今年生猪市场“旺季不旺”,本周全国外三元生猪均价跌至8.63元/公斤,创下年内及近十年新低,分析认为主要是行业供给与库存压力仍较大而消费需求承接较弱。
但另一方面,根据国家统计局数据,截至三季度我国能繁母猪存栏量为3602万头,较去年同期减少433万头,同比-10.7%,产能去化提速明显,去化幅度超预期。
分析认为,行业现金流亏损加剧,或带动能繁母猪产能去化超预期演绎,为远期弹性打开空间。
行情上,板块今日逆势上涨。
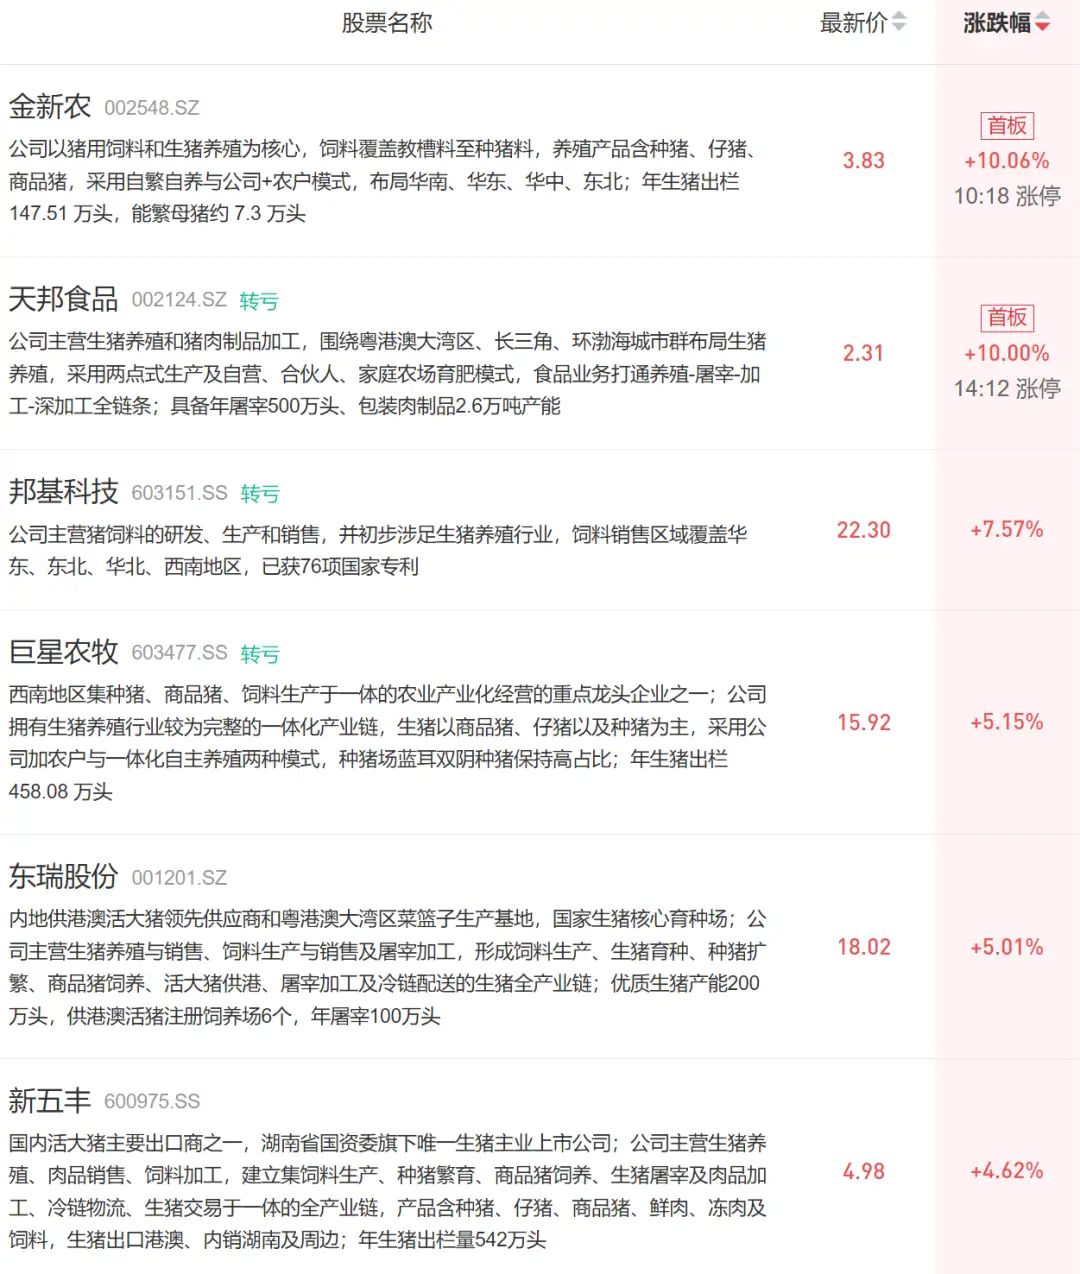
(2)研报深度复盘(长江证券、浙商证券、申万宏源、国信证券):先亏到没人愿意补栏
①全国外三元生猪均价跌到8.63元/公斤,创近十年新低;行业现金流亏损已经刷新历史最长纪录,自繁自养头均亏252元。四季度是未来半年唯一的消费旺季,旺季不旺意味着后面没有更强的需求来接供给。
②能繁母猪三季度末降到3602万头,同比降10.7%,已跌破3750万头的正常保有量红线,较2024年11月高点累计去化7.4%。仔猪价格跌破成本线,补栏意愿降到冰点,供给收缩只是时间问题,剩下的变量只有去化速度。
③中国行业平均完全成本约12.75元/公斤,美国约9.76元/公斤,折成一头出栏猪差出360元,差距的大头在饲料——玉米价格是美国的两倍。头部企业已经把成本压到行业平均之下,成本每领先一截,底就厚一截。
④基金对生猪板块的重仓比例只有0.20%,处于2013年以来最低分位,龙头同样被大幅低配。基本面和交易面同时见底的组合,历史上只出现在反转的前夜。
2、华东重机:港机救了报表
(1)大涨题材:机械+GPU
公司主营集装箱装卸设备,主要应用于港口的集装箱船舶装卸作业、铁路集装箱装卸、集装箱堆场的堆存和拖车装卸装箱等。
直接催化则是国产算力芯片,2024年公司收购锐信图芯,标的已经实现GPU芯片量产且批量供货,此外公司还战略投资聚众科技切入高端MEMS传感器领域。
行情上,公司今日涨停。
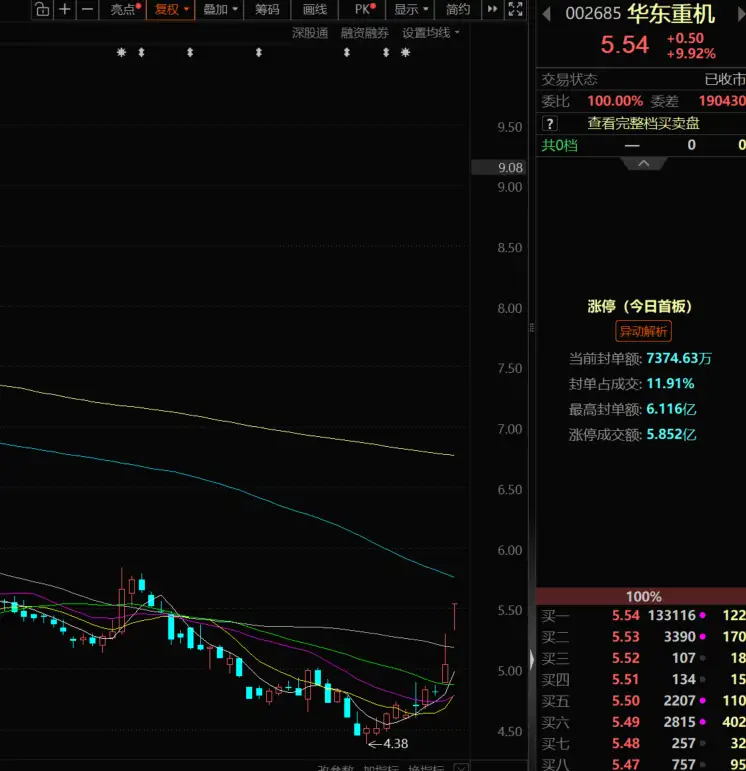
(2)研报深度复盘(西南证券):先看港机,再看故事
①2025年扣非净利润0.58亿元,从上一年的亏损1.39亿元直接扭亏;收入下滑则是光伏子公司在2025年6月底出表,跟港机主业没关系。
②2026年一季度营业收入5.52亿元、同比增长156.79%,归母净利润5413万元。港机的收入和利润在同一季度一起跳,主业反转最直接的证据,不是靠补贴或者投资收益凑出来的。
③集装箱装卸设备2025年收入7.95亿元、同比增长168.2%,占营收98.81%,海外销售占比提升至78.06%。GPU那边锐信图芯已实现量产并批量供货,MEMS通过战略投资聚众科技切入,两块新业务都还没到贡献利润的时候。
3、福达股份:丝杠先落地
(1)大涨题材:新能源汽车+机器人
公司为国内曲轴龙头,产品包括曲轴、离合器、精密锻件、齿轮、螺栓等,近两三年通过卡位比亚迪、理想、赛力斯等混动客户,实现向乘用车曲轴业务的转型。
2024年开始公司布局机器人产业,其中精密齿轮产品与机器人减速器具备产品协同性,已为客户开发多款产品并实现批量供货,同时增资长坂科技等公司,布局反向式行星滚柱丝杠、摆线减速器等产品。
行情上,公司今日涨停。
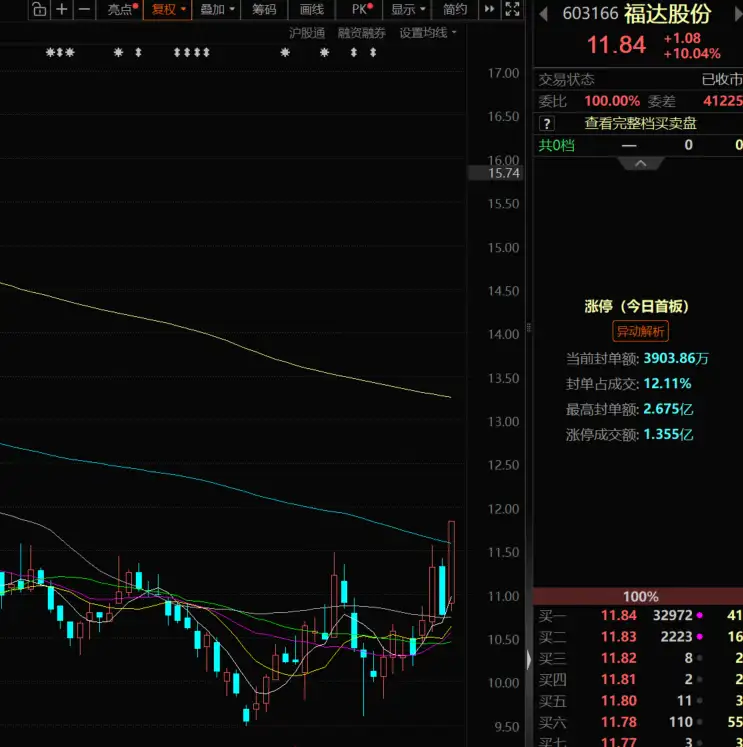
(2)研报深度复盘(中金公司、华创证券):曲轴之外的第二条线
①前三季度营业收入15.56亿元、同比增长10%,归母净利润2.29亿元;三季度毛利率27.9%,同比还在往上走,主业的基本面是扎实的。
②AIDC燃机曲轴的竞业协议年底到期,明年5米级曲轴产能1.5万根,客户包括玉柴、康明斯、济柴。单根价值量6万元,这一块的收入体量在数亿元级。
③机器人Tier1本周完成长坂科技5%的股权转让,紧接着要建500N丝杠专用线,10万根产能。减速器已经为程天、中坚、意优等客户批量供货,过去缺的T逻辑这次补上了,且丝杠的精度与成本同时被验证。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。