2026 年化工行业走出低谷,复苏周期确立。上半年石化全行业营收 8.05 万亿元(同比+7.8%)、利润 5713.9 亿元(同比+54.9%)、进出口总额 4786.6 亿美元(同比+7.3%),三大指标五年来首次同步增长。中研网测算 2026 年行业总产值 12.8 万亿元(+7.6%),其中精细化工、化工新材料增速分别达 10.3%、18.7%,结构成长显著强于总量。
五大核心品种景气分化清晰:MDI/TDI 与溴素受益于全球供给刚性收缩,价格中枢上移、盈利弹性最大;钾肥依托海外寡头挺价与国内保供稳价,高位坚挺;尿素、甲醇受国内供给宽松压制,价格承压、盈利分化;环氧丙烷先扬后抑,成本博弈贯穿全年。
投资主线聚焦"供给端硬约束 + 资源禀赋壁垒"。MDI/TDI 龙头以全球寡头地位尽享涨价红利;溴素标的受益于卤水资源枯竭与海外供给受阻的稀缺溢价。风险点在于地缘溢价消退后的价格回调,以及乙烷、硫磺等原料端成本扰动。
一、行业整体:复苏周期确立,结构分化加剧1.1 总量企稳回升2026 年上半年,石化全行业营收 8.05 万亿元、利润 5713.9 亿元、进出口 4786.6 亿美元,同比分别增长 7.8%、54.9%、7.3%,三大核心指标五年来首次同步正增长,行业盈利底确认。华泰证券判断,大宗化工盈利或已触底,2026 年景气有望上行。
1.2 结构成长快于总量全球维度,2026 年化工市场规模约 4.7–4.82 万亿美元(+3.1%),中国占比约 41%,复合增速 4.2% 领先全球。化肥(折纯)上半年产量 3312.5 万吨(+0.7%),粮食安全底线支撑化肥板块刚需。
二、五大品种景气透视2.1 尿素:供给宽松,盈利寻底价格:2026 年上半年先扬后抑,年初山东小颗粒现货约 1750 元/吨,4 月下旬冲高至 1920 元/吨,7 月初回落至 1810 元/吨,全年主流出厂价窄幅震荡于 1740–1850 元/吨。三季度行业自律指导价落地后,华北、黄淮海主产区出厂价重心上移至 1950–2050 元/吨。
供需:供应持续宽松,全年产量预计 7650 万吨(+6.2%),上半年产量 3615 万吨(+9.55%),日产量 21–22.3 万吨高位运行,产能利用率约 89–90%。需求端农业刚需为主,工业需求(三聚氰胺、板材)疲软。新增产能约 600 万吨,供应能力提升至 8600 万吨/年。
出口(核心变量):2026 年出口配额仅 330 万吨,出口放量延后。分析师预计全年出口保守 500–600 万吨,乐观需 700–800 万吨方能对冲产能压力。国内价格受出口管控影响平稳,处于全球洼地。
成本利润:煤头水煤浆完全成本 1400–1500 元/吨,理论利润约 200 元/吨;固定床成本 1600–1700 元/吨,利润 50–80 元/吨。2025 年氮肥制造业利润总额约 20 亿元(同比-75%),销售利润率 1.0%,亏损面 47.1%,行业盈利分化明显。
2.2 钾肥:高位坚挺,外盘托底价格:上半年港口 62% 白钾 3150–3500 元/吨,盐湖 60% 氯化钾到站价 3100 元/吨,全程高位横盘。发改委明确港口进口钾上限 3150 元/吨、国产钾 3100 元/吨,政策锁定底部。硫酸钾(52% 粉)受成本倒挂挺价,出厂价 3850–4100 元/吨。
供需:我国钾肥进口依存度近 70%,上半年进口依存度 78.54%,氯化钾进口 880.34 万吨(+27.55%)。2026 年度大合同锁定 348 美元/吨(CFR),印度大合同 383 美元/吨创近十年高位,抬升全球定价基准。全球需求 7580 万吨,俄、白、加三国占全球产能 70%,2026 年几乎无新增产能,仅老挝有少量释放。
供给扰动:2026 年 7 月 Uralkali 及 Belaruskali 启动检修,合计影响下半年供应 80–90 万吨。国内盐湖股份上半年氯化钾产量 241.44 万吨(-0.74%),港口库存 250–260 万吨压制涨价空间。
2.3 甲醇:进口扰动,高位回落价格:三段式行情。年初太仓现货 2250 元/吨震荡上行至 4 月均价 3333 元/吨,6 月上旬冲顶后快速回落。机构预测下半年区间 2300–2700 元/吨,全年中枢 1900–2500 元/吨。
供需:2025 年底国内产能 1.16 亿吨(占全球 60% 以上),煤制占 76.3%,2026 年新增约 370 万吨,总产能突破 1.2 亿吨。产能利用率 86%–93%,周产量 200 万吨以上。伊朗占中国进口约 60%,上半年受霍尔木兹海峡通航受阻,甲醇进口 378.09 万吨(-29.69%),港口库存深度去化。
需求:甲醇制烯烃(MTO)需求占比约 70%,MTO 开工率 78%–84%,利润承压降负。传统下游(甲醛、醋酸、MTBE)刚需为主。6 月底内蒙古煤制甲醇理论成本 2280 元/吨附近,煤制利润显著跑赢气制、焦炉气制。
2.4 MDI/TDI:寡头控量,涨价潮起价格:聚合 MDI 17500–18000 元/吨,纯 MDI 约 21500 元/吨,价差处于 2010 年以来 71%/73% 分位;华东 TDI 约 17550 元/吨,价差处于 2015 年以来 69% 分位。二季度纯 MDI、聚合 MDI、TDI 均价同比分别+30%、+14%、+44%。
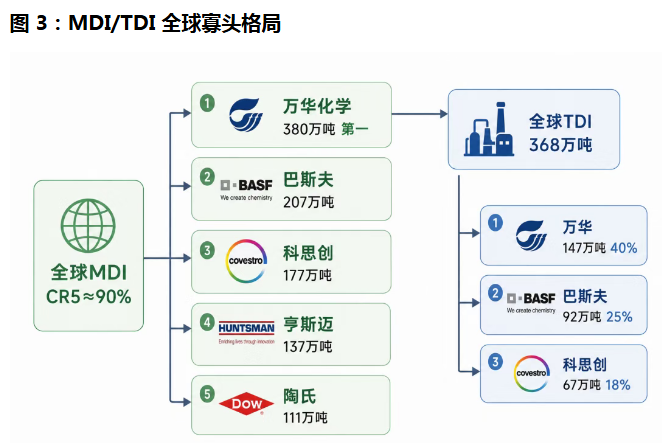
供给:全球 MDI 产能 CR5 约 90%,万华化学 380 万吨/年居首,巴斯夫 207、科思创 177、亨斯迈 137、陶氏 111 万吨。全球 TDI 产能约 368 万吨,万华 147 万吨(40%)居首。2026 年全球 MDI 产能增速低于 2%,2026–2027 年全球 TDI 无新增产能。欧洲三大巨头计划 2026–2027 关停 70–110 万吨 MDI 产能,海外供给收紧。
涨价潮:亨斯迈 7 月对印度及次大陆 MDI 上调 300 美元/吨、对欧非中东上调 250 欧元/吨;万华 7 月 29 日对东南亚 MDI/TDI 上调 200 美元/吨;巴斯夫上海 8 月 TDI 挂牌价 19000 元/吨(+1000 元/吨);万华匈牙利宝思德 8 月对 MDI/TDI/多元醇分别上调 200/350/300 欧元/吨。
业绩兑现:万华 2026 年 Q1 营收 540.52 亿元(+25.50%)、归母净利 37.18 亿元(+20.62%)双创历史新高,上半年预增净利 98–104 亿元(+60% 以上)。弹性测算显示,MDI 每涨 1000 元/吨增厚净利约 25.7–35 亿元,TDI 每涨 1000 元/吨增厚约 9.6 亿元。
2.5 溴素:资源枯竭 + 海外受阻,稀缺溢价凸显价格:2026 年初 2.2 万元/吨快速拉升至 4.25 万元/吨(+93%),3 月加速上行,最高成交 7.8 万元/吨创历史新高(较去年均价翻 3 倍),8 月回落至 4 万元/吨附近后再度上行。
供给:国内溴素产量从 2014 年 13.55 万吨降至 2025 年 6.35 万吨(-53%),莱州湾卤水储量较峰值下降 70%,卤水浓度十年间大幅下滑。环保管控与冬季季节性停产进一步收缩供给。海外最大生产商以色列化工 ICL(占全球 33%,28 万吨)受中东冲突减产,约旦 JBC(占全球 14%)因洪水供应中断。
进口依赖:2025 年进口依赖度 66%,进口高度集中于以色列(46%)、约旦(19%)。霍尔木兹海峡通航受阻,船期从 30 天延长至 70 天,物流成本攀升。
需求:下游阻燃剂占 36%,溴系阻燃剂受益于动力电池防火标准趋严、5G/AI 推动 PCB 板需求激增,报价从年初 6 万元/吨涨至 13.5 万元/吨。行业普遍零库存,企业仅供应长协客户。
三、竞争格局化肥 — 尿素
化肥 — 钾肥
甲醇
环氧丙烷
MDI/TDI
溴素
全球 MDI/TDI 供给高度集中,2026 年产能增速低于 2% 且 TDI 无新增产能,叠加欧洲产能出清与中东装置检修,供需维持紧平衡甚至缺口。万华化学以全球第一的 MDI/TDI 产能、低成本乙烷原料与出口替代优势,是涨价周期最大受益者。弹性测算显示 MDI/TDI 每涨 1000 元/吨可增厚净利 35.3–44.6 亿元。
主线二:资源枯竭下的溴素稀缺溢价国内卤水资源不可逆衰减(产量十年降 53%)与海外供给受阻(以色列减产、约旦洪水)共振,溴素价格中枢上移。具备资源禀赋与完整产业链的山东海化(国内产能第一)、以及依托老挝钾盐伴生溴资源、成本最低的亚钾国际弹性最大。
主线三:钾肥外盘托底的高股息防御全球钾肥寡头挺价坚决,印度大合同 383 美元/吨抬升价格底部,国内大合同 348 美元/吨锁定成本、发改委限价锁定底部,钾肥高位坚挺。资源型企业盐湖股份盈利稳定,具备防御属性。
五、风险提示

本报告基于公开信息整理,仅供参考,不构成投资建议。投资者应独立判断,自行承担投资风险。报告中的数据、观点可能存在滞后性,请以最新官方信息为准。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。