物理AI有3部分(机器人、工业工厂、自动驾驶),豪恩汽电占了机器人和自动驾驶两项,而且直接和英伟达合作,属于物理AI最正宗最核心的老龙头!公司近期也处于放量释放利润阶段,空间潜力巨大!
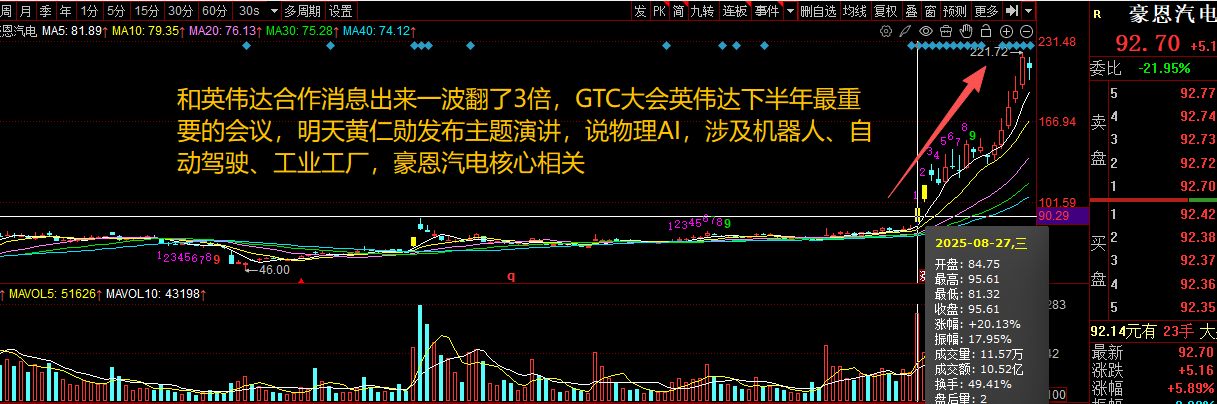
物理AI有3部分(机器人、工业工厂、自动驾驶),市场尚未发酵自动驾驶(近期还有很多催化)


恩汽电:从智驾感知龙头到物理AI入口,为什么它值得重新定价
豪恩汽电当前最值得重估的,不只是“汽车智能驾驶感知零部件公司”这一传统标签,而是其正在从车规级感知Tier1向物理AI时代的“感知+决策+算力产品化平台”迁移。汽车端,公司已形成视觉、超声波、毫米波与域控的完整产品矩阵,覆盖L2至L3感知需求;机器人端,公司基于英伟达Jetson Thor打造机器人大脑域控,切入“感知+决策”高价值环节;再叠加今年启动的算力卡/算力服务器新业务,豪恩汽电的业务边界已经从“汽车电子”扩展到“自动驾驶+机器人+边缘/智算硬件”的物理AI底层载体。
如果用一句话概括这家公司的核心变化,那就是:它原本卖的是车的“眼睛和耳朵”,现在开始卖机器人的“大脑”,并进一步尝试卖AI时代更高价值量的算力硬件。 从产业位置看,豪恩汽电并不处在最性感的整机层,但它卡住了物理AI商业化过程中最难被替代的几个环节:可靠感知、车规级工程化、域控集成和量产交付。这决定了它在自动驾驶和机器人这两个物理AI最大落地方向上,都具备比市场当前认知更强的“迁移价值”。
表1:豪恩汽电“物理AI重估逻辑”核心要点
维度当前进展对投资逻辑的意义汽车主业2026H1营收11.86亿元,同比+47.32%;汽车智驾感知系统收入11.14亿元,同比+39.24%主业仍是现金流与客户验证基础,证明公司不是“纯主题标的”机器人机器人感知产品已量产交付,机器人决策产品已完成开发,并与智元、浙江人形、桦之坚、蚂蚁灵波等合作从“讲故事”进入“有产品、有客户、有交付”的验证阶段英伟达合作基于Jetson Thor/Orin AGX/Orin NX/Orin Nano开发机器人大脑控制系统绑定全球主流物理AI算力生态,提升技术路线确定性机器人域控参数基于Jetson Thor平台,算力2070TOPS/TFLOPS(公开口径),支持最多16路800万像素摄像头接入产品力明显超出“传统汽零公司做机器人”的市场预期在手订单/定点截至2025年9月在手定点金额约209亿元;2026年上半年新增定点约76.5亿元订单池厚度提供未来2-3年收入兑现基础新业务外延2026年启动智算公司,做算力卡、算力服务器;上半年智算产品收入占比接近6%业务边界从“物理AI终端”延伸到“AI算力基础设施”从这个表可以看到,豪恩汽电的逻辑并不是“主业疲弱、只能讲机器人故事”,恰恰相反,它是以快速增长的主业为底,以机器人域控为弹性,再以AI算力产品化为估值想象空间的三层结构。对市场而言,真正需要回答的问题不是“豪恩有没有机器人概念”,而是:豪恩能否把汽车智驾积累的软硬件能力,复制到机器人和物理AI的新入口上,并在这一过程中提升单机价值量和估值中枢。
一、为什么“物理AI”会成为理解豪恩汽电的新框架
物理AI的本质,不是单纯把大模型装进硬件,而是让AI能够在真实世界中完成感知—理解—决策—执行闭环。当前落地最深的两个大场景,正是自动驾驶汽车与机器人。豪恩汽电在汽车端长期提供的视觉、雷达、域控,本质上就在参与这一闭环的前半段;而其机器人业务、尤其是基于英伟达平台打造的机器人大脑域控,则开始切入闭环中更高价值的“决策中枢”环节。
这也是为什么豪恩汽电比很多传统汽零公司更容易与“物理AI”绑定。公司并非从零开始跨界,而是沿着一条极清晰的迁移路径在走:车载感知 → 智驾域控 → 机器人大脑 → 智算硬件。这条路径成立的前提,是汽车智能驾驶与机器人在技术栈上具有高度同源性,包括多模态传感器、同步标定、环境理解、路径规划、实时控制、功能安全和高可靠制造等。
1.1 自动驾驶是物理AI最成熟的工业化样本豪恩汽电的基本盘仍然是汽车智能驾驶感知系统。公司公告明确,其主要产品是集软件、算法、光学设计和硬件于一体的视觉感知系统、雷达感知系统和域控系统,覆盖L2级组合驾驶辅助到L3级有条件自动驾驶的感知需求。
这一定位非常重要。因为真正能在物理AI时代胜出的供应商,不只是“能做传感器”的公司,而是能够把传感器、算法、系统集成与验证体系打通的公司。豪恩汽电已经具备这套底层能力:公司通过了CMMI Level 3,先后通过大众、日产、福特、现代、斯特兰蒂斯等客户的A-SPICE审核,并在ASPICE流程基础上通过ISO 26262功能安全流程认证、ISO/SAE 21434网络安全流程认证以及ISO 21448预期功能安全流程认证。
这意味着豪恩汽电不是停留在“硬件拼装”的层面,而是已经建立起面对全球主机厂的软件工程、功能安全、测试验证和量产交付体系。而物理AI真正大规模落地,最缺的恰恰不是demo,而是这种能穿越验证周期、法规约束和量产复杂性的工程化能力。
1.2 机器人是自动驾驶技术外溢最直接的新大陆豪恩汽电管理层多次强调,机器人赛道与汽车智驾赛道在理念上“同源”。公司在2024年开始布局机器人,并成立深圳市豪恩机器人技术有限公司,围绕机器人感知+域控系统进行研发,技术上复用了汽车智能驾驶长期积累的感知、算法、硬件集成和量产制造能力。
这条路线的合理性在于,当前机器人行业仍普遍面临五类痛点:可靠性不足、稳定性不足、尺寸不匹配、不支持定制开发、成本偏高。这些恰恰是汽车电子企业最擅长解决的问题,因为车规级产品天然强调高可靠、强一致性、可验证和量产能力。
因此,豪恩汽电切入机器人,并不是在和互联网公司拼通用模型,也不是在和机器人本体厂拼运动控制,而是在供应链最核心、最稀缺的环节——把感知硬件与机器人大脑做成可交付产品。这也是为什么公司机器人业务虽然当前收入贡献仍小,但市场应给予它更高的前瞻关注度。
二、汽车端:豪恩汽电为什么是“物理AI在车上”的受益者豪恩汽电的汽车主业,是理解公司全部弹性的基础。没有这个基础,机器人和物理AI逻辑就会沦为纯题材;而有了这个基础,公司在新赛道的任何突破才有可信度。
2.1 主业不是停滞,而是在加速2025年公司实现营业收入17.88亿元,同比+26.26%,归母净利润7494.83万元。
2026年上半年公司实现营业收入11.86亿元,同比+47.32%,归母净利润3090万元,经营活动现金流净额由上年同期-5820万元转正至9680万元。
表2:豪恩汽电近两期核心经营数据
指标2025年全年2026H1变化特征营业收入17.88亿元11.86亿元收入继续高增,H1增速显著提升归母净利润7494.83万元3090万元利润仍受成本与研发扰动综合毛利率20.14%半年报未完整披露总值,智能感知系统毛利承压仍在修复过程中经营现金流净额未在本组资料中完整给出9680万元现金流改善明显汽车智驾感知系统收入17.80亿元11.14亿元汽车主业仍是绝对核心机器人业务感知产品量产、决策产品开发阶段感知产品量产交付,决策产品开发完成从验证进入落地这一组数据的核心含义是:豪恩当前不是“未来收入靠机器人”,而是“当下收入靠汽车,未来弹性靠机器人和智算”。主业持续高增长,为公司承担更高研发和新业务孵化提供了财务缓冲;而现金流明显改善,又说明这不是单纯“冲收入”的脆弱增长。
2.2 受益于智驾平权与L3/L4制度化推进汽车端最重要的产业变量有两个:一是智驾下沉带来的感知和域控上量,二是L3/L4法规与安全标准推动高阶智驾加速落地。
一方面,智驾豪恩汽电:从“智驾感知Tier1”走向“物理AI入口级平台商”

过去市场看豪恩汽电,更多把它归类为汽车智能驾驶感知Tier1:做摄像头、做超声波雷达、做毫米波雷达,也做部分域控。这种理解没有错,但已经不够了。因为如果站在2026年的产业坐标系里看,豪恩汽电真正的变化,是它正沿着“自动驾驶 → 机器人 → 英伟达物理AI生态 → 边缘智算”这条链路,把自己从传统汽车电子公司,升级成一个更具想象空间的物理AI工程化平台型公司。
为什么这么说?
因为物理AI的本质,不是云端大模型多聪明,而是模型进入真实世界以后,能不能持续完成感知、理解、决策和执行。汽车是最成熟的物理AI终端,机器人是最具弹性的下一个物理AI终端,而豪恩汽电恰好同时站在这两个场景的交汇处。
在汽车端,豪恩汽电已经不是单一传感器供应商。公司给整车厂提供的是集软件、算法、光学设计和硬件于一体的视觉感知系统、雷达感知系统和域控系统,覆盖从L2级组合驾驶辅助到L3级有条件自动驾驶的感知与决策需求。
2026年上半年,公司实现营收11.86亿元,同比增长47.32%,其中汽车智驾感知系统收入11.14亿元,同比增长39.24%,这说明它的主业已经处于实打实的放量周期,而不是靠新故事支撑估值。
更关键的是,豪恩汽电在汽车侧真正沉淀下来的,不只是产品,而是一整套车规级工程能力:通过A-SPICE审核、通过ISO 26262功能安全认证、通过ISO/SAE 21434网络安全认证、拥有ADAS台架仿真验证和数据回灌能力、拥有CNAS认可实验室和完整的环境/机械/电气/EMC/图像测试体系。
在物理AI时代,这些能力远比单个参数更稀缺,因为模型能否变成产品,最终拼的就是工程化。
因为机器人和自动驾驶,本质上共享同一套底层能力:多模态感知、实时计算、路径规划、行为决策、硬件散热、时钟同步、结构设计、验证测试、量产制造。对很多公司来说,机器人是新赛道;对豪恩汽电来说,机器人更像是一个新的终端形态。
公司在2024年切入机器人,并成立专门子公司做机器人感知+域控系统研发。到2026年,机器人感知产品已经实现量产交付,同时机器人决策产品也已完成开发,可面向人形机器人、服务机器人、移动机器人、轮足机器狗等场景提供多模态感知与决策支持。
更重要的是,公司在机器人端没有停留在卖传感器,而是直接切入更高价值量的“大脑”——这就是机器人域控制器。
英伟达,是豪恩汽电机器人逻辑最关键的一块拼图豪恩汽电与英伟达的合作,不是简单“蹭概念”,而是围绕Jetson Thor、Orin AGX、Orin NX、Orin Nano全系列控制域,共同开发机器人大脑控制系统,并指向机器人“大小脑”的协同开发。
这个合作为什么重要?
因为Jetson Thor本身就是英伟达为物理AI和机器人打造的高性能边缘平台。官方资料显示,其可提供高达2070 FP4 TFLOPS算力、128GB内存,功耗可配置在40W-130W之间,相比Jetson AGX Orin,AI性能提升7.5倍以上、能效提升3.5倍。
对于机器人来说,这种平台能力决定了它能处理更多路摄像头、更复杂的多模态任务以及更强的边缘推理。
豪恩汽电基于Jetson Thor打造的机器人域控,不只是一个开发板,而是面向量产和机器人实际结构约束的产品:算力达2070TOPS、支持最多16路800万像素摄像头接入、专为人形机器人狭长腰腹部空间做紧凑设计,并搭载定制研发的专用散热模块。
这意味着公司不是在卖“芯片方案”,而是在卖“可部署的机器人大脑”。
而这正是豪恩汽电物理AI逻辑最值钱的地方:它站在芯片和终端之间,做的是把最强平台变成可交付产品的生意。
豪恩汽电的估值想象,不止来自机器人,还来自更高价值量的硬件升级在汽车业务里,豪恩汽电一台车的产品价值量大约是3000-5000元;在机器人里,管理层预计单台机器人的产品价值量可以做到2万-3万元;如果是机器人大脑或者更高阶的算力卡/服务器,单产品价值量可以继续往上走。
这意味着,公司正在经历的不只是业务扩张,而是产品单价带宽的系统性抬升。
汽车感知业务提供稳定现金流和订单基础。公司截至2025年9月在手定点约209亿元,2026年上半年新增定点76.5亿元,显示主业的增长确定性依然很强。
机器人业务提供第二增长曲线。公司已经和智元、浙江人形、蚂蚁、华之剑等客户形成合作,并在中报交流中提到,部分项目有望在2026-2027年进入大规模交付期。更往上一层,智算业务和低空业务则提供了额外的边界扩张空间。
这家公司现在最大的特征,是收入高增长已经验证,但利润释放还在路上。2025年公司营收17.88亿元,同比增长26.26%,但毛利率和净利率仍承压;2026H1收入继续大幅增长,经营现金流也改善到9680万元,但利润绝对值仍不算高。
核心原因很清楚:原材料涨价、研发投入高、国内竞争激烈。所以看豪恩汽电,不能简单按传统高利润成长股去要求它,而要把它看成一个正在用利润换未来空间、用研发换系统能力、用客户导入换产业地位的平台型公司。
真正决定其下一阶段股价弹性的,不是再讲一遍“机器人很大”,而是看三件事:
汽车主业订单能否持续转收入,并平滑成本波动;机器人域控何时从发布走向定点、再走向量产确认;与英伟达的合作能否从机器人控制域,进一步拓展到更高价值量的智算产品。最后一句话豪恩汽电不是那种“纯故事型”的物理AI标的,它最有价值的地方,恰恰在于它有一个已经跑起来的自动驾驶主业做底盘,有可以迁移到机器人上的车规级工程体系做护城河,还有英伟达Jetson Thor这样的高端平台合作做放大器。它可能不是最性感的物理AI公司,但很可能是A股里少数真正具备“从真实世界交付物理AI硬件系统”能力的公司之一。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。