电投能源原名露天煤业,是我在2022年曾经关注过的企业,后来因派息比例低、股价走势怪异等原因,放弃了对该公司的跟踪研究。今年发生的两件事再次引起了我的注意:一是大股东注入白音华煤电,二是明确了2026-2028年的股东回报计划,我因此对这家公司重新产生了浓厚的兴趣。
以下大概谈三点,一是主要运营业务;二是主要板块利润分析;三是公司财务及估值。
一、电投能源主要运营业务
电投能源是典型的煤电铝一体化企业,主营业务包括露天褐煤开采、火电及新能源发电、电解铝生产等。
(一)褐煤生产
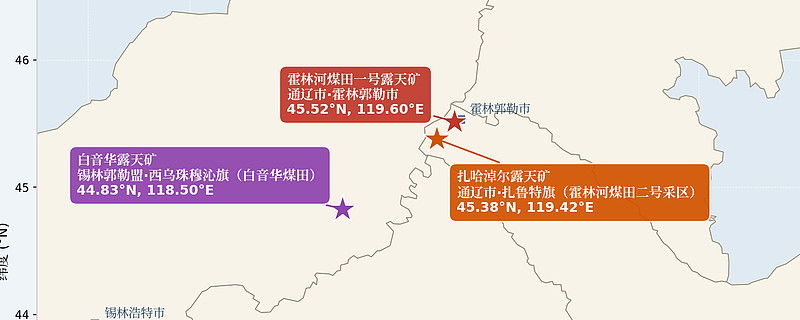
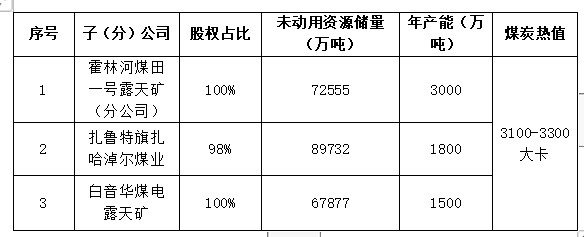
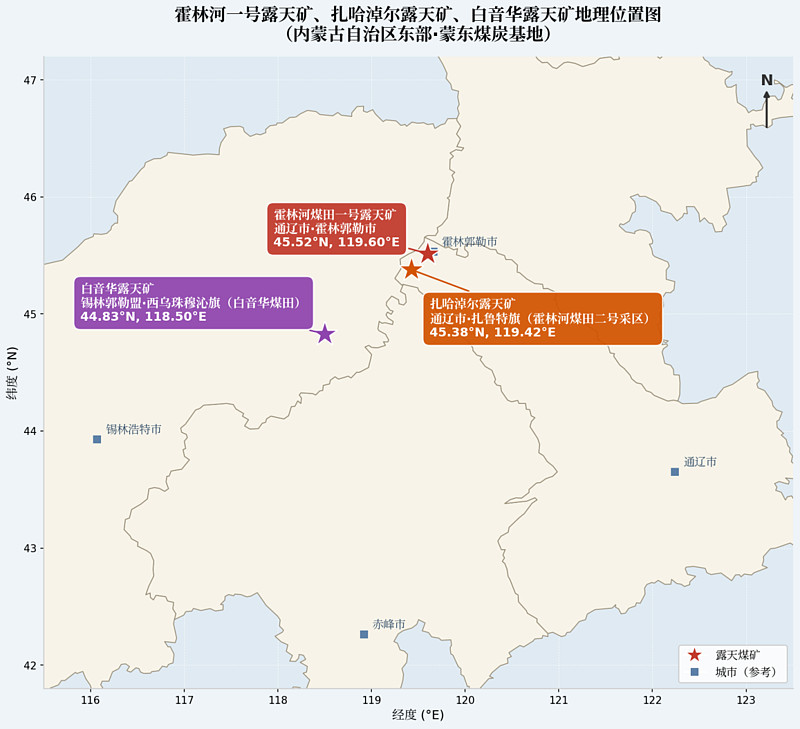
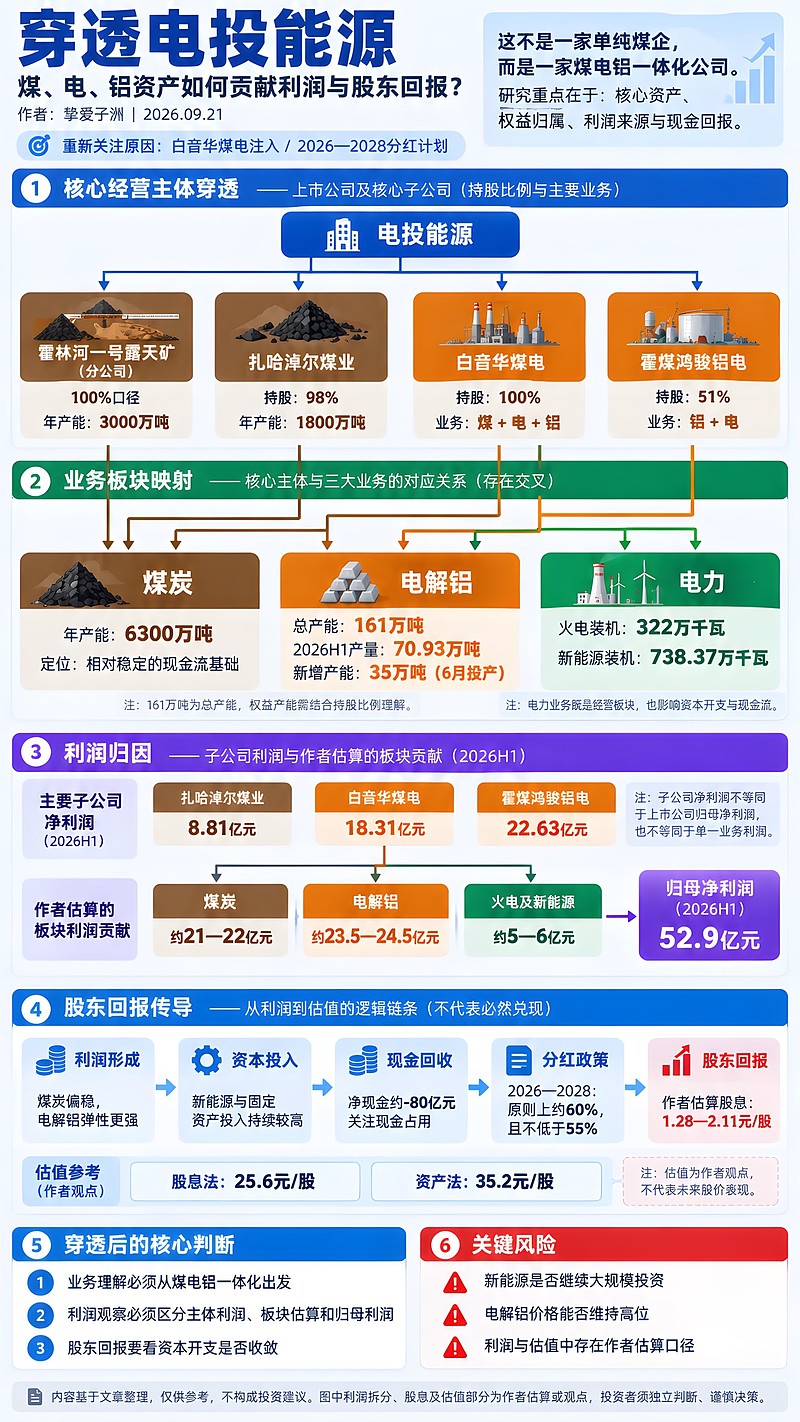
该公司的煤矿全部位于蒙东地区,均为露天开采。分别为霍林河煤田一号露天矿、扎哈淖尔露天矿、白音华露天矿,均为褐煤,产能共6300万吨,实际产量与产能基本一致。通过下表可看出,公司三个主要煤矿储采比大体为20-30年不等。
(二)电解铝生产
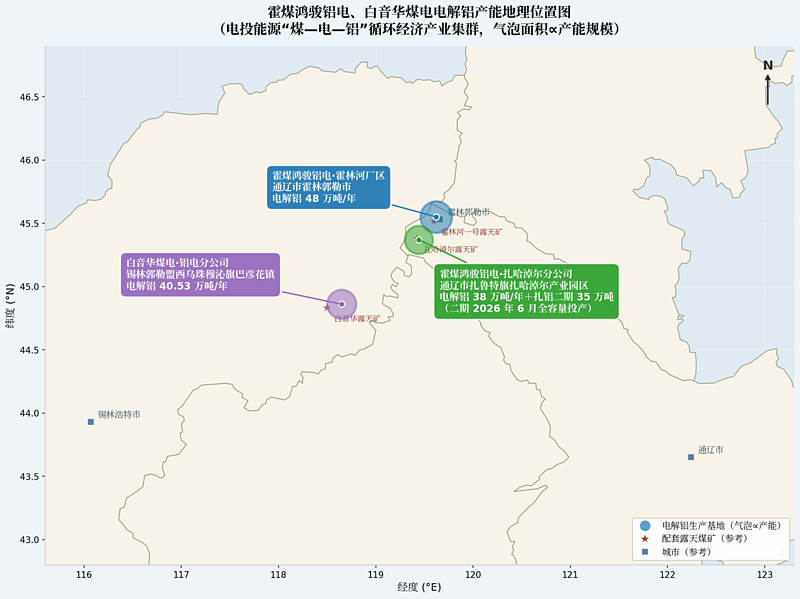
电解铝产能全部位于蒙东地区,分布于霍煤鸿骏铝电有限责任公司、白音华煤电公司,产能合计为161万吨。霍煤鸿骏铝电公司(51%股权)共有86万吨原有电解铝产能、35万吨新建产能,权益归属电投能源约61.7万吨。白音华煤电公司(全资)拥有40万吨电解铝产能。上半年电投能源共生产70.93万吨电解铝(其中霍煤鸿骏铝电公司的扎铝二期6月投产,上半年未满产)。
(三)电力生产
公司拥有6台超临界火电机组,总装机容量322万千瓦,新能源装机规模 738.37 万千瓦。2026年上半年火电发电量57.6亿千瓦时,新能源发电量43.2亿千瓦时。
二、电投能源利润、税费情况
(一)子公司利润
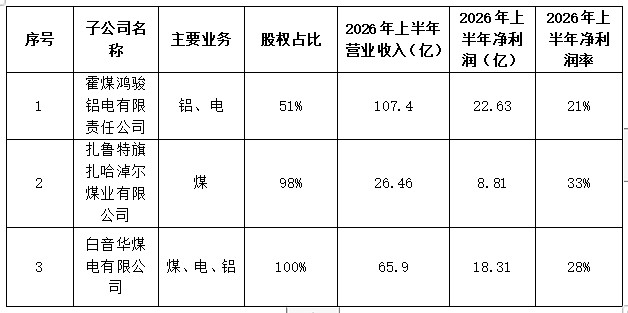
公司的核心利润主要来自霍煤鸿骏铝电有限责任公司、扎鲁特旗扎哈淖尔煤业有限公司、白音华煤电有限公司等3家子公司,及霍林河煤田一号露天矿(分公司)。已披露的数据如下:
(二)2026年上半年主要板块收入、成本情况
煤炭、电解铝是公司的两个主要板块。列出2026半年报的主要数据如下:1.煤炭板块,营业收入57.04亿元,营业成本24.03亿元,销量3104万吨,毛利率59.32%。2.电解铝板块,营业收入150.72亿元,营业成本90.62亿元,销量71.13万吨,毛利率39.87%。
吨成本:2026年上半年,吨煤营业成本为77.4元/吨,属于煤炭上市公司极低一档,吨铝成本为12740元/吨,属于电解铝上市公司较低一档。
毛利率:2026年上半年,煤炭部分的毛利率59.32%属于最强一档,毛利率高于陕西煤业。电解铝的毛利率39.87%属于较强一档,不及天山铝业。
(三)税费情况
所得税率,煤炭板块适用15%所得税税率的公司1个(扎鲁特旗扎哈淖尔煤业有限公司),其余适用25%所得税税率。电解铝板块全部适用25%所得税税率。
资源税,公司煤炭板块适用10%税率。
增值税,煤炭、电解铝均为13%。
城建税+教育附加+地方教育附加,共计流转税税额的12%。
安全生产费,露天矿5元/吨。
维简费,9.5元/吨。
备注:霍煤鸿骏铝电有限责任公司在2025年因认定为高新技术企业减按15%优惠税率纳税。2026年半年报,已无优惠税率,按照25%税率纳税。
(四)2026年上半年分板块的利润情况
煤炭板块,年产能6300万吨,上半年总销量3104万吨。通过扎鲁特旗扎哈淖尔煤业有限公司的半年报净利润,大致可推算该公司吨净利润约80-85元/吨。再推算其他公司的吨煤净利润,大致为62-67元/吨(其余煤炭公司的实现价格低,所得税率高),煤炭板块贡献归母净利润约21-22亿元,占公司整体净利润比重41%左右。
电解铝板块,年产能161万吨,上半年总产量70.93万吨。通过霍煤鸿骏铝电有限责任公司的半年报净利润,大致可推算该公司电解铝吨净利润约4500元/吨,白音华煤电有限公司的电解铝业务,因一体化优势,吨利润较前者高。整体电解铝板块贡献归母净利润约23.5-24.5亿元,占公司整体净利润比重45%左右。
其他板块方面,火电及新能源板块大约贡献5-6亿元的归母净利润。
三、公司财务及估值
(一)财务和资本支出
公司目前的净现金约-80亿,结合总资产和现金流来看,财务状况较为安全。公司一直使用经营现金流投向新能源发电方面的资本开支(2021年末新能源装机156万千瓦,2026年中期新能源装机738.37 万千瓦)。2022-2025年,各年购置固定资产、无形资产及其他支付的现金为:67.28、77.97、41.85、77.49亿元,对应年份的固定资产折旧分别为20.54、20.97、26.59、28.38亿元。
(二)派息政策
今年公司在派息政策方面有积极变化,于9月16日发布《2026-2028年股东分红回报计划》,承诺:公司每年以现金方式分配的利润原则上为当年归母净利润的60%左右,且不低于55%。
(三)估值
估值要结合公司可持续的自由现金流情况,并叠加派息情况来看。公司最重要的稳定现金流来自于煤炭板块,蒙东地区煤炭价格波动较小,利润相对稳定且可预测。今年以来,增量净利润来自于电解铝板块,且6月新增35万吨电解铝产能在上半年未充分释放产量。
对应上半年52.9亿的归母净利润,全年的利润约100亿元左右。后续年份的净利润,有望保持在70-110亿元左右,大体每年的股息1.28-2.11元。
按照一级市场的估值,公司的固定资产+无形资产估值,应不低于1100亿元,即不低于每股35.2元。按照5%可持续股息估值,公司合理的股价应不低于25.6元。
最后需要提醒的是,公司存在以下投资方面的风险:一是是否后续继续开展大规模的新能源发电投资,进而占用现金流。二是电解铝的价格,后续是否可以稳定在2.2万元上方。
风险提示:文中的看法仅供交流,不构成你的投资建议。投资有风险,入市需谨慎!谢谢点赞、转发与收藏,祝大家收益长虹!
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。