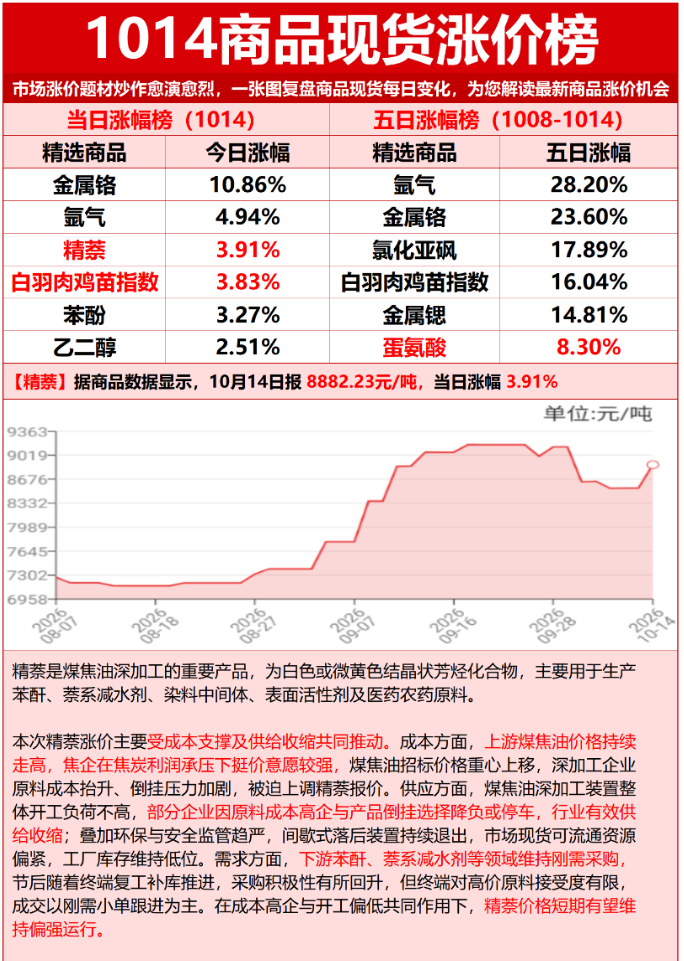
10月14日,动力煤淡季不淡,传媒板块走强

2026-10-14 21:58:202℃
——每日5分钟,读懂市场核心信号——
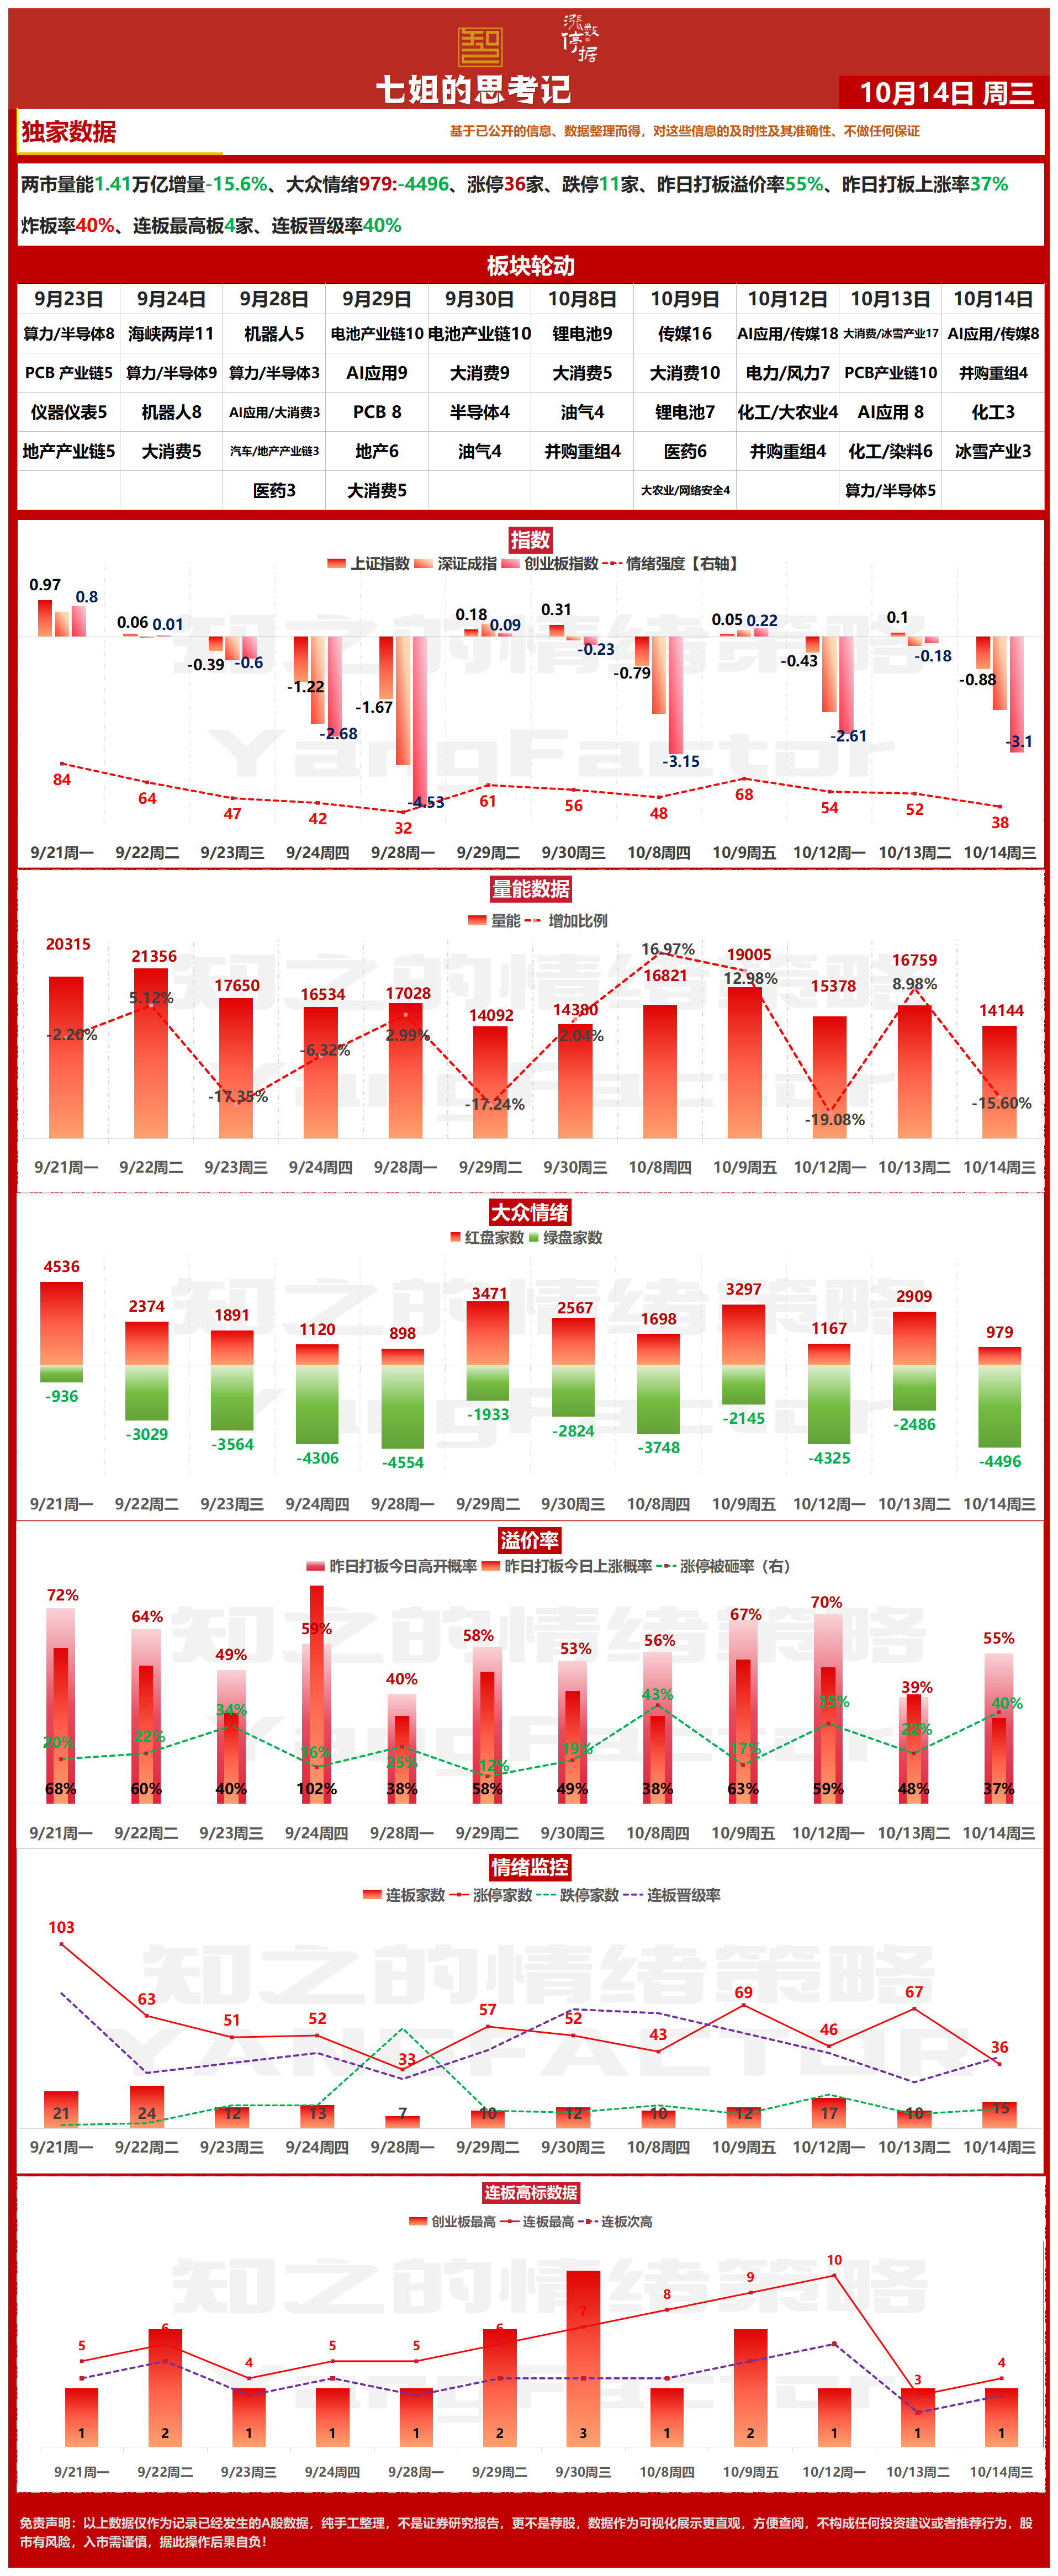
【隔夜/盘前】美市涨跌不一,纳指跌0.44% → 科技情绪偏冷9月CPI+0.9%温和,PPI+5.0% → 通胀无压力但内需偏弱前三季度进出口+18.8% → 出口数据强劲但未成主线游戏版号209个 → 传媒板块政策催化以色列或重启对伊战争 → 油价+煤价上行↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓【盘面】三大指数集体低开 → 午后AI硬件持续施压传媒+煤炭+油气逆势走强 → 三根独苗算力硬件中际旭创、新易盛跌超5% → AI硬件全链条承压风电大金重工两连跌停 → 新能源继续还债↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓【资金面】成交额缩至1.41万亿 → 重回年内低位电子失血89亿,通信失血54亿 → AI硬件继续被抛售传媒吸金24.55亿,煤炭吸金6.88亿 → 资金在做“确定性迁移”超4400只下跌 → 赚钱效应极差↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓【收盘】沪指跌0.88%失守3800,创业板跌3.10%创年内新低近40只涨停,但4400+只在跌煤炭+传媒是唯一体面


今日催化事件1.突破1000元/吨,动力煤淡季不淡!煤炭指数年涨幅位居第一港口5500大卡动力煤平仓价站上1000-1008元/吨,8月全国规上工业原煤产量同比下降7.7%,已连续三个月处于近五年同期最低水平。


2.9月CPI同比涨0.9%,PPI同比涨5.0%,通胀温和但结构分化9月CPI同比上涨0.9%,食品价格下降1.7%,非食品价格上涨1.5%。PPI同比上涨5.0%,环比上涨1.2%。CPI温和意味着货币政策没有收紧压力,但食品价格下降1.7%说明内需复苏力度偏弱。这解释了为什么资金在“躲”(煤炭、油气)而不是在“攻”(消费、科技)。


3.前三季度进出口同比增18.8%,9月首破5万亿,出口韧性超预期前三季度货物贸易进出口39.94万亿元,同比增长18.8%;出口23.2万亿元,增长16.4%;进口16.74万亿元,增长22.3%。9月进出口5.16万亿元,首次突破5万亿元,增长27.5%。出口数据强劲,对出口链(家电、纺织、消费电子)构成基本面支撑,但今天的市场显然更关注“三季报业绩”,而不是“宏观数据”。


4.游戏版号9月达209个,传媒板块的“政策发令枪”国家新闻出版署公布最新网络游戏版号审批信息,9月共有206款国产网络游戏获得版号,3款进口游戏获批,合计209个,继8月以来单月再次超过200个。这是传媒板块今天逆势走强的核心催化。


5.以色列或重启对伊朗战争,地缘风险推升油价和煤炭以色列第12频道电视台报道,内塔尼亚胡与特朗普通话,讨论在11月美国国会中期选举前甚至10月27日以色列议会选举前重启对伊朗战争的可能性。地缘风险溢价推升油价和煤炭价格,是石油石化和煤炭板块今天逆势走强的直接推手。


6.十五五规划聚焦集成电路全链条,政策底仍在夯实《电子信息制造业发展“十五五”规划》明确提出“推动集成电路全链条攻关”,重点发展高性能处理器、高密度存储器、高可靠性模拟和数模混合芯片。“十五五”4万亿算力投资将拉动国产芯片、算力设备需求。政策底没有变,但今天的市场在“业绩底”面前选择了先“躲”。
01全球数据数据以下数据截图时间是10月14日20:00。


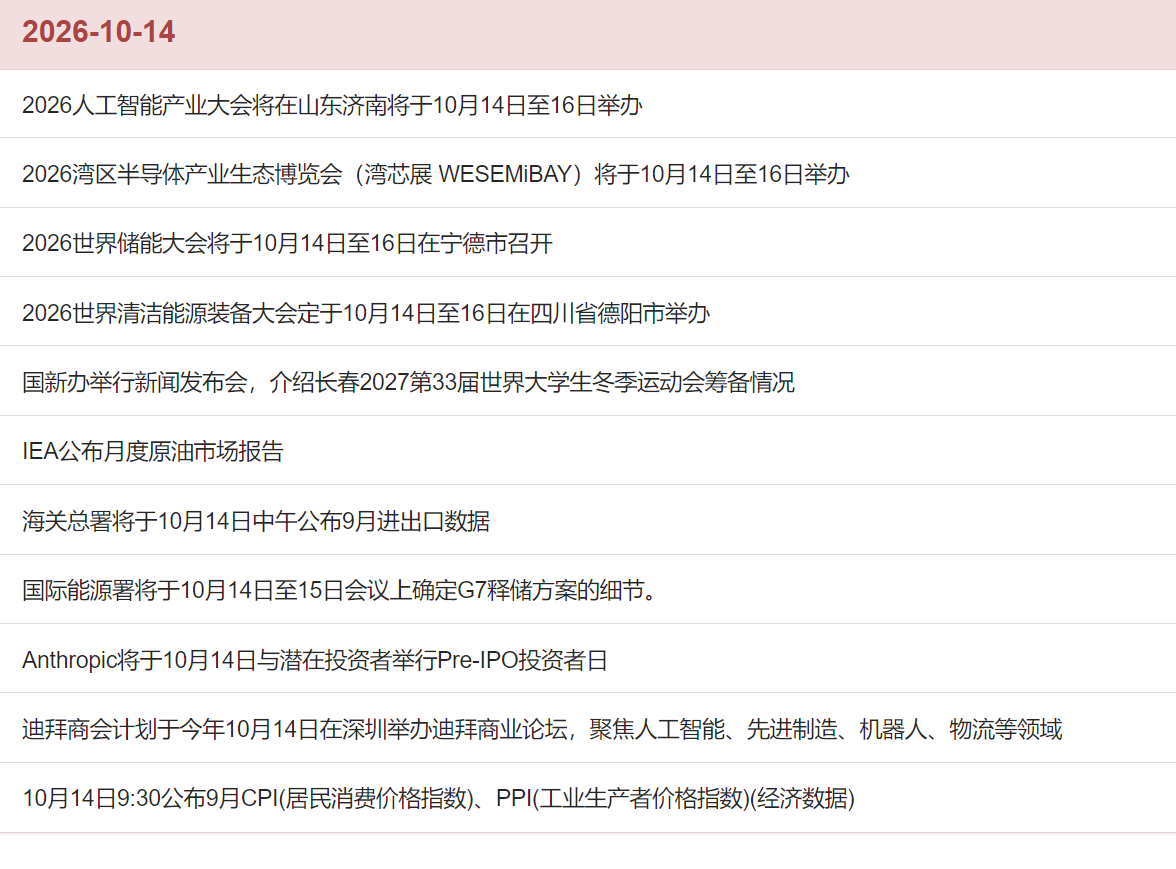
02财经日历


03盘面信息

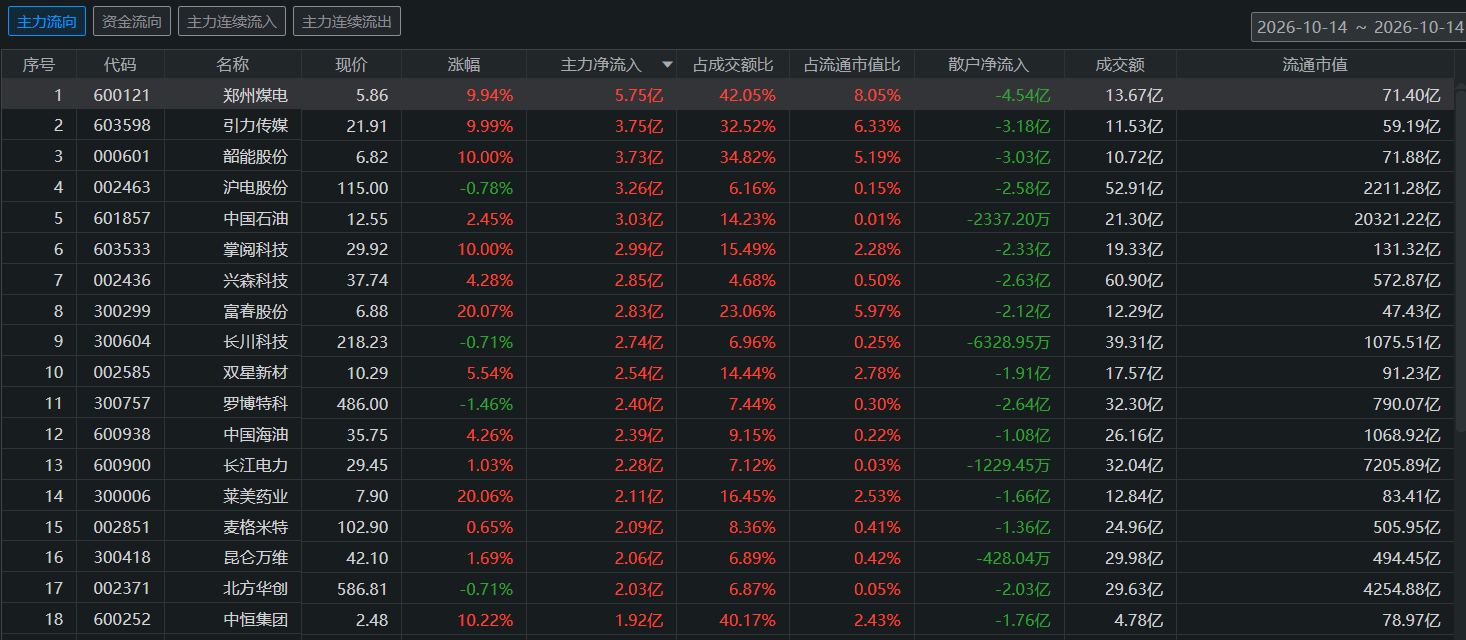
1.资金流向


2.机构参与


声明
文章内容基于公开信息整理,不构成投资建议,股市有风险,入市需谨慎。点赞是一种鼓励!留言是一种支持!本贴用于记录个人成长,不忘初心方得始终!

作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。

合规声明:本站发布的所有文章及观点均系个人研究共享,投资心得交流,不代表本站立场,且不构成任何形式的投资建议。投资者据此操作,风险自担,请务必保持独立审慎的决策态度。