本文相关信息仅供参考
①机器人:苹果用纯仿真数据把机器人在陌生房间的成功率做到九成,但拼图插入这类毫厘级任务,最强模型也只有一成的成功率;短板不在看懂空间,在感知不到接触,触觉成了下一个战场。
②AI眼镜:三季度全球销量增七成,全彩机型把重量压到55克;但真正的瓶颈在线下——标准化的眼镜配不上千人千面的度数,品牌绕不开镜片厂和门店。
③智能制造:单季归母净利环比增近三倍,扣非增速跑赢收入;晶圆缺陷检测的关键指标已摸到国际先进水平,客户名单里有海内外头部硅片厂,第二曲线开始贡献增量。
*本文是对当日大涨公司进行研报深度复盘*
1、机器人:又有新催化
(1)大涨题材:机器人
11月9日,Anthropic正式发布Claude Fable 5.2。在RoboDojo双臂仿真机器人基准测试中,Fable 5.2平均成功率达64.9%,上一代Fable 5.1仅为27.6%,一代更新提升了37.3个百分点,得分翻2.35倍。
根据演示,其在真机演示中完成了拧瓶盖、解魔方和画画等操作任务。此前包括宇树王兴兴等表示,GPT-6 Astra等通用大模型持续提升机器人泛化能力,具身智能商业化落地可行性增强。
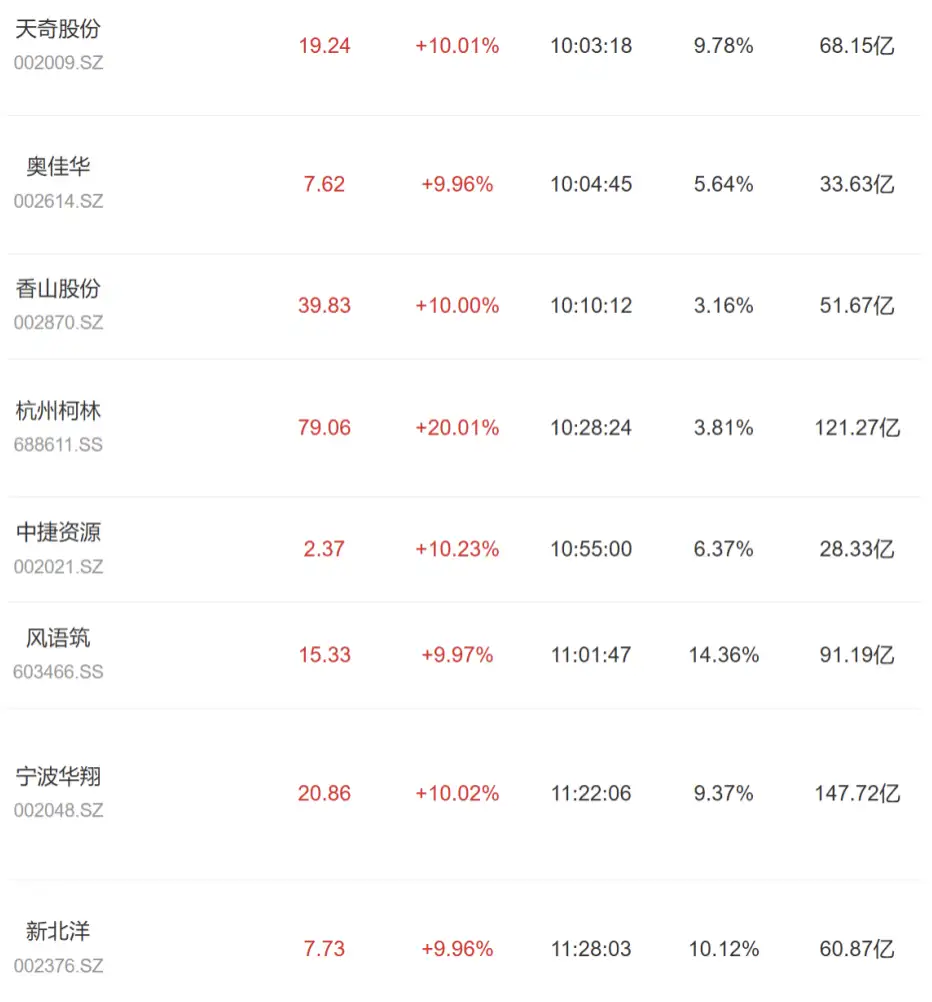
行情上,板块今日再现涨停潮,天奇股份等涨停。
(2)研报深度复盘(方正证券、广发证券、国盛证券、国金证券):最后一厘米
①苹果11月4日发布的HALO系统,用程序化生成的1000个虚拟住宅场景合成训练数据,全程没有真机采集,部署在宇树G1上之后在6个未经扫描的真实环境做了360次单项任务测试,平均成功率91%,仿真与真机的表现收敛在同一水平。这条路径的价值不在成功率本身,而在于绕开了真机数据采集这个卡了行业两年的瓶颈。
②Astra抓积木的成功率高达95%,但换到拼图插入这类需要毫米级接触调节的任务,成功率骤降到10%;同一套系统的单项任务能做到九成,组合起来只剩70%,其中“俯身通过障碍—走向目标—推箱子”仅50%。机器人真正卡住的地方不是看不懂空间,是感知不到接触,目前主要依赖视觉,物体一旦被遮挡,接触类任务的表现立刻下滑。
③戴盟机器人8月发布的Daimon-TWM把触觉作为原生输入,把物理认知、推演决策和瞬时操控放进同一个框架,接触密集型任务在无扰动和有扰动环境下平均成功率分别达到64%和53%。灵巧手因此不再是单纯的执行器,而是“感知—决策—执行”一体的软硬协同系统,行业竞争的焦点也从扩大VLA参数规模,转向手眼脑一体的系统级壁垒。
2、智能眼镜:一点新东西
(1)大涨题材:AI眼镜+VR/AR
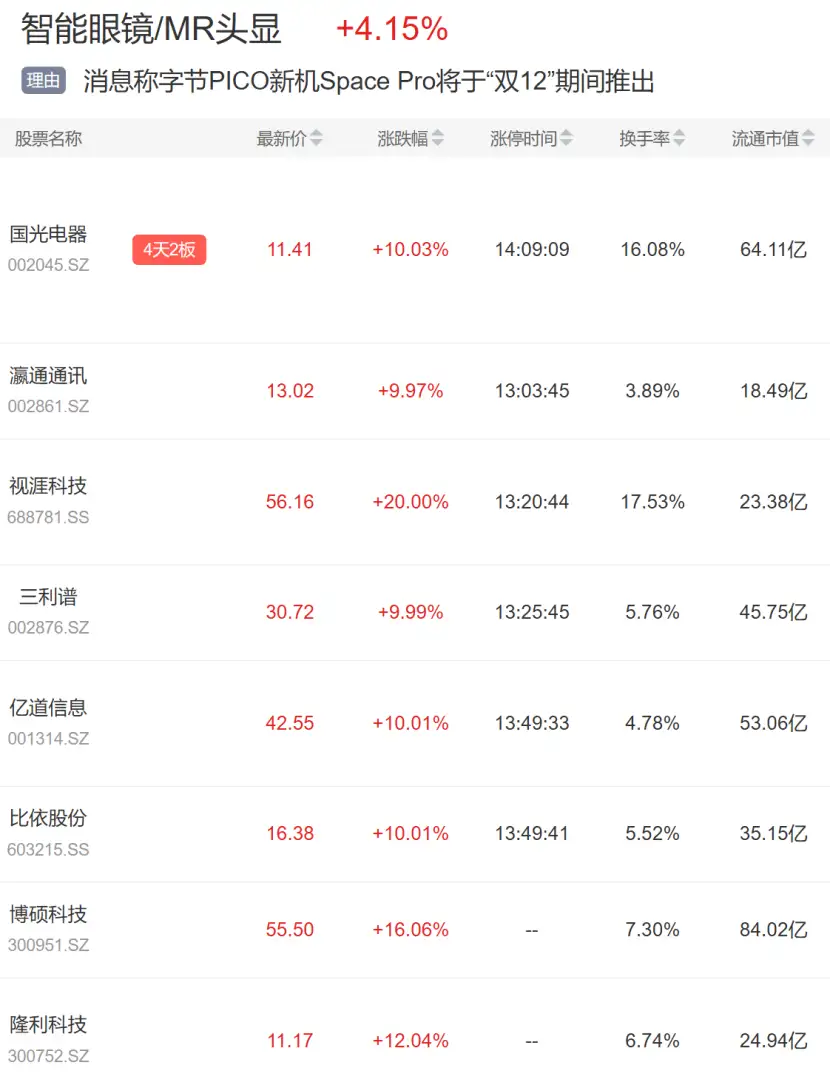
行业媒体称,字节PICO新机Space Pro将于“双12”期间推出,资料显示该设备由一套由头显、计算盒和无线键盘三部分组成的MR设备。报道援引产业链表示,产品还将采用的是视涯科技Micro OLED屏幕。
此前字节跳动世界模型10月首次公开演示,具备实时三维场景生成、自由探索和交互能力。
行情上,智能眼镜产业链午后爆发,视涯科技、亿道信息等涨停。
①2026年三季度全球AI智能眼镜销量350万台、同比增长72%,测算到2030年出货量有望增至8690万副。销量起量的同时,行业竞争的重心已经从单色显示加语音,转向全彩显示、Agent能力和内容生态的综合体验。
②Rokid在10月27日发布的Color,用定制Micro-LED全彩光机把整机重量压到55克,售价4999元。同批发布的Glasses 2光机体积比上代明显缩小,彩虹纹和反射率同步下降。全彩不是参数升级,是内容边界的扩张——单色只能承载翻译、提词这类轻量信息,全彩才撑得起游戏、社交和导航的图形界面,眼镜也就有机会接管一部分手机屏幕的功能。
③博士眼镜591家门店里只有160余家设置了智能眼镜专柜,线下体验还没铺开。智能眼镜是标准化工业品,消费者的近视散光度数却千人千面,品牌必须与眼镜企业合作定制才能触达终端;重量又是影响购买决策的关键,能生产超薄镜片并掌握贴合技术的企业在链条上的位置被重新定价。北京已对购买智能眼镜按最终售价15%给予补贴,政策开始替行业做消费者教育。
3、赛腾股份:老朋友了
(1)大涨题材:智能制造+智能眼镜+半导体
公司自身主营装备、检测等智能设备,下游包括手机、智能眼镜等消费电子产品,旗下菱欧科技聚焦汽车自动化产线、动力电池产线以及光伏组件设备。
同时公司通过外延并购切入晶圆量测与检测设备赛道,其中晶圆缺陷检测设备、晶圆边缘全维度及背面缺陷检测核心产品关键性能指标达国际先进水平,客户包括三星。
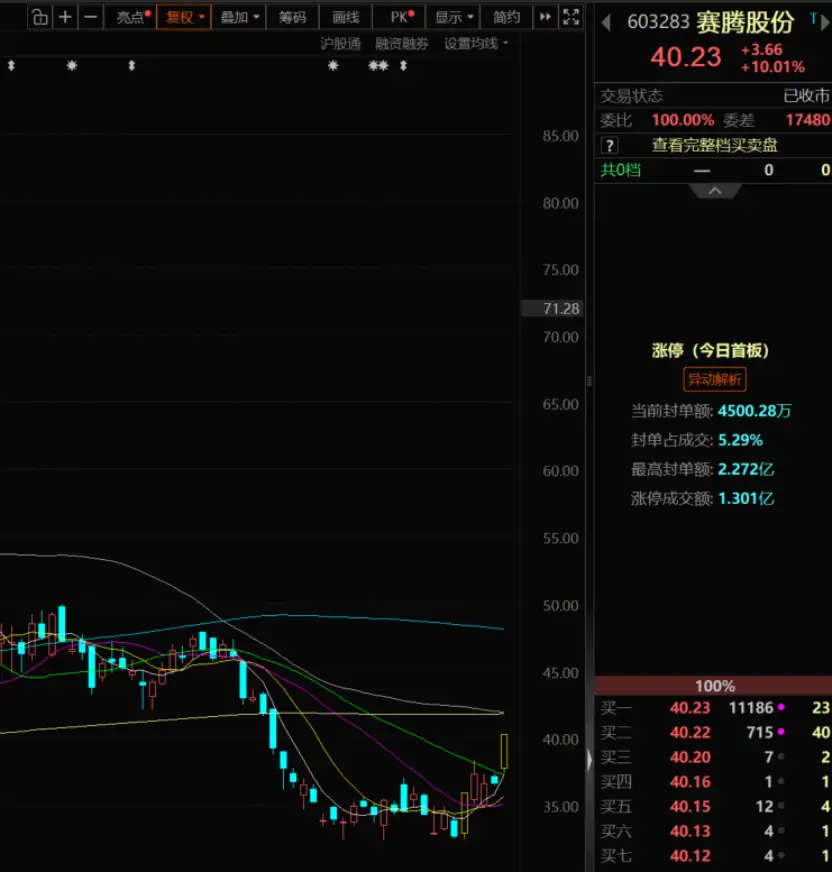
行情上,公司今日涨停。
(2)研报深度复盘(东吴证券):量检测接棒
①前三季度营业收入同比增长12.3%,扣非归母净利润同比增长36.9%,扣非增速跑赢收入、盈利修复得到验证;三季度单季营业收入环比增长74.2%,归母净利润环比增长270.4%,收入确认节奏在下半年明显集中。
②前三季度毛利率45.9%、与上年基本持平,销售净利率同比提升1.6个百分点,期间费用率同比下降2.7个百分点;三季度单季销售净利率25.2%、环比提升12.7个百分点,单季经营性现金流也由负转正、环比大幅改善。
③公司已经形成无图、有图、边缘、背面和复合一体的晶圆缺陷检测设备矩阵,晶圆边缘全维度及背面缺陷检测的核心性能指标达到国际先进水平,客户覆盖Sumco、SK Siltron、三星、奕斯伟、中环半导体、金瑞泓等海内外头部硅片及晶圆厂商。消费电子那一侧覆盖手机、平板、笔电、手表、MR等终端的全制程非标自动化设备,AI手机、AIPC、智能穿戴与AR/VR拉动的设备需求是基本盘的支撑。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。