一、NPO:AI超节点互连的“承上启下”核心路线
1. 技术演进逻辑:从可插拔到CPO的必经之路
光互连技术正沿“传统可插拔→LPO→NPO→CPO”路径演进。传统面板式光模块在1.6T/3.2T高带宽需求下存在三重物理短板:电信号经300~800毫米铜质走线产生严重损耗,需依赖DSP修复,其功耗占互连总功耗近一半;多级信号转换累积时延,在MoE、分布式KV Cache等通信密集场景下导致集群算力利用率大幅下滑;面板空间限制带宽密度上限,无法支撑单层千卡全光组网。
NPO的核心设计逻辑是将独立可插拔光引擎(OE)布置在主板、紧邻GPU/交换芯片区域,芯片与光引擎电气走线控制在150毫米以内,信道损耗控制在模拟电路容错区间,从而彻底移除DSP,实现线性直驱。中际旭创在2026年半年报中明确指出,NPO与ASIC的极近距离显著降低了信号损耗,使更低功耗的全线性光学方案得以实现,且因物理分离、可安装在PCB插槽中,为系统配置提供了更大灵活性,也更易于维护和修理,便于多源协议制定(如Open-CPX MSA)。
2. 性能优势量化:功耗、时延、密度的全面突破

NPO依靠短距布线、无DSP线性直驱、模块化插拔架构,在性能、成本、运维三大工程核心诉求间取得了最优平衡。与CPO相比,NPO因光引擎与GPU物理分离,有效规避了光电合封带来的良率与散热难题,同时保留了模块化插拔的可维护性优势。Lumentum管理层明确将NPO定位为“最终采用CPO之前的中间步骤”,Broadcom将CPO 1.0直接定义为NPO,CPO 2.0才是真正的共封装。
3. 长期定位:与CPO互补共存而非替代
长期来看,CPO将用于极致密度、超低时延的高端专属超算,NPO则凭借低成本、易运维、可替换的工程优势长期占据通用商用智算市场,二者形成互补而非替代关系。中际旭创半年度业绩点评明确指出“NPO由过渡方案走向长期共存,公司产品生命周期及远期空间进一步拉长”。Lumentum管理层也强调NPO与CPO并非零和竞争,而是相互叠加的增量机遇。
二、NPO落地进程:海内外头部厂商“真金白银”确认
1. 海外巨头:需求指引明确,出货时间表清晰
英伟达在下一代AI系统中同时采用CPO和OCS,其Rubin Ultra规格升级全面转向NVL576级规模化互联,系统形态为8个72-GPU机架互联,采用NPO实现交换机间跨机架连接。据上游厂商Tower数据验证,从2027年8月至2028年,AWS、英伟达、Meta、谷歌等公司的NPO总需求预期约为5000万只,其中英伟达约占2500万只。按NVL576架构测算,2027年可能约1000万只,大头落在2028年。
Lumentum将NPO视为“完全增量的机会”,正与多家客户进行高强度NPO项目合作,甚至其最大CPO客户也在为特定新用例评估NPO,进一步扩大光学TAM。公司预计面向英伟达等客户的机架间NPO相关机遇于2027年Q4开始出货,延续至2028年初放量。其泵浦激光器出货量同比增长超80%,产能快速扩充但仍处于“基本售罄”状态,窄线宽激光器组件出货量连续第十个季度环比增长,同比增幅超130%。
Soitec作为Photonics-SOI晶圆供应商,测算表明采用NPO实现多机架Scale-Up连接后,单GPU对应的晶圆收入机会可提升至原来的3倍;即便仅30%渗透率,也能使单GPU收入提升约50%。Fabrinet明确指出NPO的毛利率远高于传统光模块业务,因其附加值含量高(晶圆切割、封装、测试),材料成本占比低,NPO将是未来重要的收入驱动力和利润增长点。
2. 国内厂商:部署节奏清晰,标准化加速

国内头部CSP已完成NPO全系统验证,标志着该技术从实验室走向规模化工程落地。OIF“6.4T/12.8T NPO”项目由腾讯、阿里、美团、中国信通院、华为、Ranovus、TE Connectivity等联合牵头,汇聚Nvidia、Amphenol、Credo等全球产业链核心力量。Ciena、Coherent、Marvell、Molex、Samtec和TeraHop六家公司共同签署Open CPX MSA,为涵盖NPO和CPO的插槽式光引擎接口制定通用规范。
3. 产业验证:从设备端到器件端全面放量
从产业端可以验证到NPO的实质性放量信号:激光器芯片端、交换机端、Switch芯片产线端均可验证到NPO和CPO处于放量状态。NPO保留了光引擎的独立性,这一架构特性反而刺激了前道硅光晶圆测试设备需求激增(良率管理前置),并升级了后道高速光电协同测试需求(1.6T/3.2T误码率和信号完整性测试)。Ranovus已向美国云公司交付NPO模块,预计2027年OFC展会正式发布公告。
三、NPO放量阶段与MPO增量需求:量价齐升的确定性机遇
1. 放量节奏:2026-2027年率先规模化
NPO预计2026年下半年开始快速放量,目前可追踪到2028年上半年的出货量级。2026年NPO渗透率仅10-20%,2027年大规模商用后,3.2T/6.4T双规格并行,需求量级将从千万只向数千万只跃升。据行业测算,2027年NPO出货量若接近2000万只,对应保偏光纤市场规模将达到近24-32亿人民币。TrendForce预计CPO在AI数据中心光通信模块中渗透率将由2026年不足1%提升至2030年约35%,NPO作为CPO之前的过渡方案,预计2027-2028年进入规模放量阶段。
2. MPO连接器:NPO放量的核心受益环节
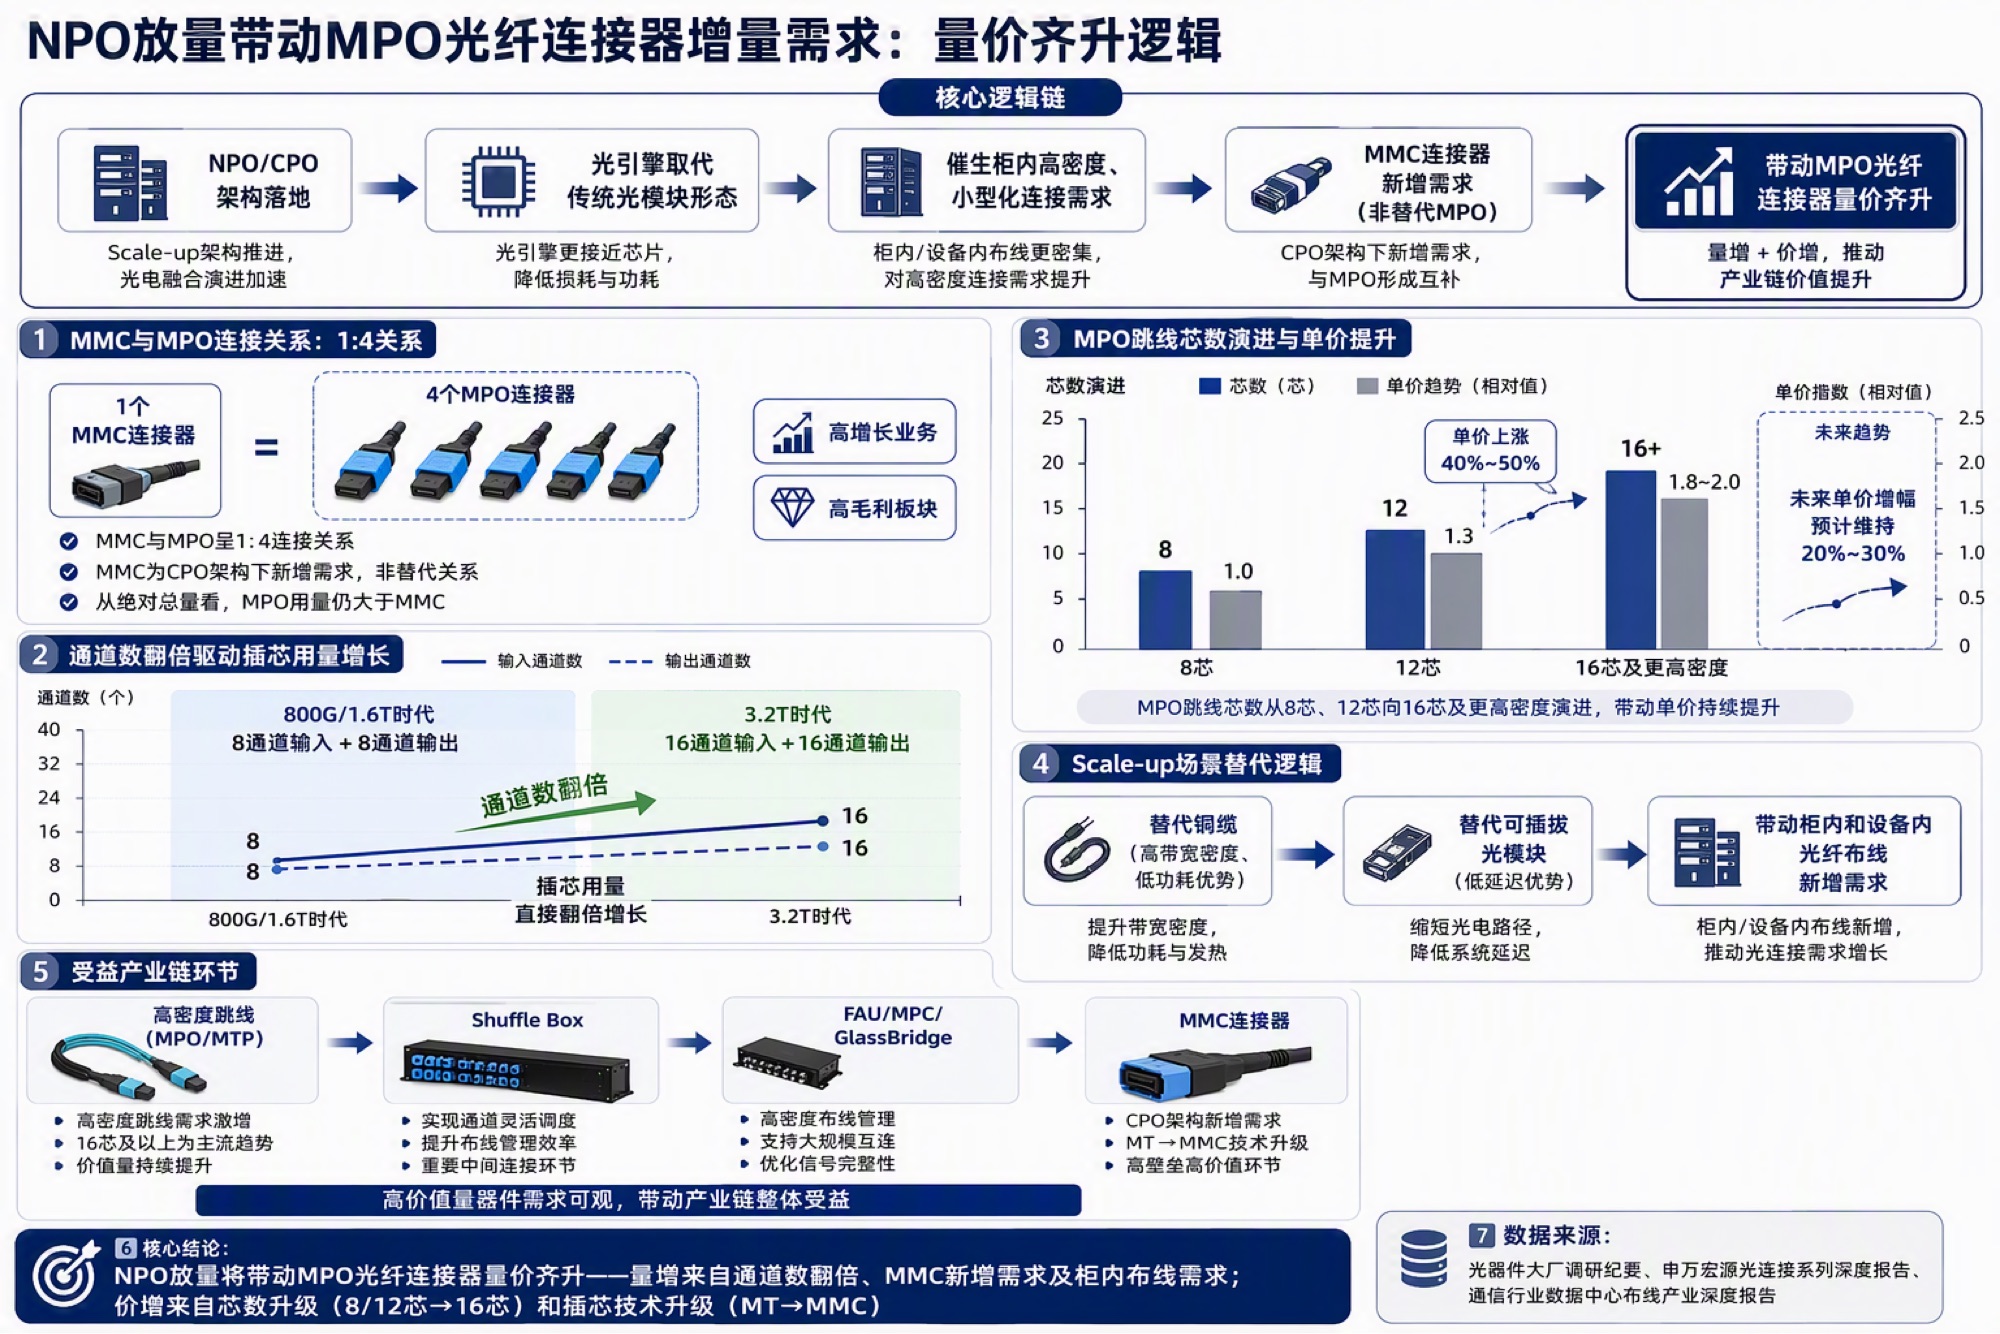
NPO方案将光引擎部署在设备内部,对光纤连接密度和精度要求大幅提升,MPO连接器需求将从数据中心布线延伸至AI服务器内部光互联,单机价值量显著提升。单层1024卡超节点搭载数千路1.6T光引擎,带动高密度MPO需求倍增。
市场规模预测:全球MPO市场空间从2024年约40亿元增长至2025年约150亿元,预计2026年将翻倍至340亿元,2027年也将有翻倍增长。以2027年800G和1.6T光模块各8000万颗、合计1.6亿颗为基准,按每颗对应16芯MPO连接器、约40美元/个单价计算,对应市场规模约64亿美元,且该测算未包含CPO/NPO带来的显著新增量。

价格提升双轮驱动:一是芯数升级,主流芯数将从12芯向24/48/64芯演进,连接器从12芯升至16芯带动单价涨40%-50%,未来单价增幅预计维持20%-30%;二是产品换代,从传统MPO向MMC、SN-MT等更高密度、更小型化的产品演进,MMC尺寸仅为传统MPO的1/3,同等空间下互联密度提升近三倍,单价更贵,带来通胀逻辑。
供需格局:以MPO为代表的无源光器件已处于整体供不应求状态,订单展望至明年均非常良好。MT插芯占MPO价值量约70%,为精密制造产品,当前供给相对紧张,随着明年更高端产品批量出货,高端插芯供给可能变得紧缺。成熟的高端产能主要集中在海外(US Conec和日本厂商),国内相关公司值得重点关注。
行业景气度验证:长芯博创2026年8月5日公告上调关联交易额度15.2亿元(调整后总金额不超过20亿元),大规模采购上游原材料以扩张产能;仕佳光子2026年Q2中报实现3.515亿元利润,同比增长45.3%,其中光纤连接器业务营收7.62亿元,同比大幅增长155.42%。
四、昌红科技:精密制造根技术外延,卡位MT插芯高壁垒赛道
1. 根技术平台:精密制造能力的跨领域可复制性
昌红科技以“精密模具+自动化生产集成+高标准品控”为核心的技术平台能力具备高度可复制性,已在两个要求同样严苛的领域获得验证:一是成为罗氏(欧洲区外唯一耗材供应商)、西门子等全球医疗巨头的核心耗材供应商;二是在半导体耗材领域突破了英特格、信越等海外巨头的长期垄断,子公司鼎龙蔚柏的FOUP产品已导入国内某头部存储芯片厂商供应链,并在主流晶圆厂2026年度招标中斩获超半数采购份额。
公司模具公差可达“±2微米”,半导体FOUP产品内壁洁净度达Class 1级别,已通过最严苛批量验证。截至2026年6月30日,公司拥有174件专利授权,其中2026年上半年取得13件。这种在医疗和半导体领域验证过的精密制造能力,向光通信领域的延展具备天然的技术同源性。
2. MT插芯:技术同源与成本优势的双重卡位
MT插芯为MPO连接器核心关键零部件,价值量占比约70%,生产对模具精密度要求极高,在微孔型腔精度、热膨胀匹配、内应力控制及翘曲度管控等注塑工艺环节具有较高技术壁垒。北美云厂商通常指定USCAR或SENKO等公司供应插芯,国内公司在插芯领域目前相对薄弱,国产替代空间巨大。
昌红科技在精密注塑领域积累的微米级模具加工能力与大规模自动化生产能力,与MT插芯的制造需求高度契合。相较于海外高端产能(US Conec和日本厂商),公司有望凭借精密注塑的规模化成本优势,在保证精度一致性的前提下实现低于海外对手25%~30%的制造成本,契合下游客户对供应链安全和降本的双重诉求。公司2026年7月投资者关系活动记录显示,正结合自身精密模具及注塑制造优势,对MT插芯开展技术可行性论证。
3. 与韩国一诺科技的战略合作:技术互补与渠道协同
韩国一诺仪器(主营光纤熔接机等光通信设备)考察昌红科技,双方围绕MPO连接器产业发展趋势、市场需求及产业链协同进行了交流。一诺科技在光通信精密零部件领域具备深厚的技术积累和客户资源,双方合作有望实现昌红科技精密制造能力与一诺科技光通信技术know-how的协同互补,加速公司在MT插芯及光通信精密结构件领域的业务落地。
借助一诺科技的韩国渠道,昌红科技有望切入三星等海外供应链,打开海外高端市场。这一合作模式与此前公司在半导体领域的突破路径高度相似——先通过技术验证进入头部客户供应链,再逐步扩大份额。
总结:NPO快速爆发→MPO连接器量价齐升→MT插芯需求激增→精密制造能力稀缺,昌红科技正处于这一传导链条的关键卡位,公司有望在NPO放量周期中实现从“精密制造平台”向“光通信核心器件供应商”的跨越。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。