三重压力叠加,2026Q1 是盈利最低谷:
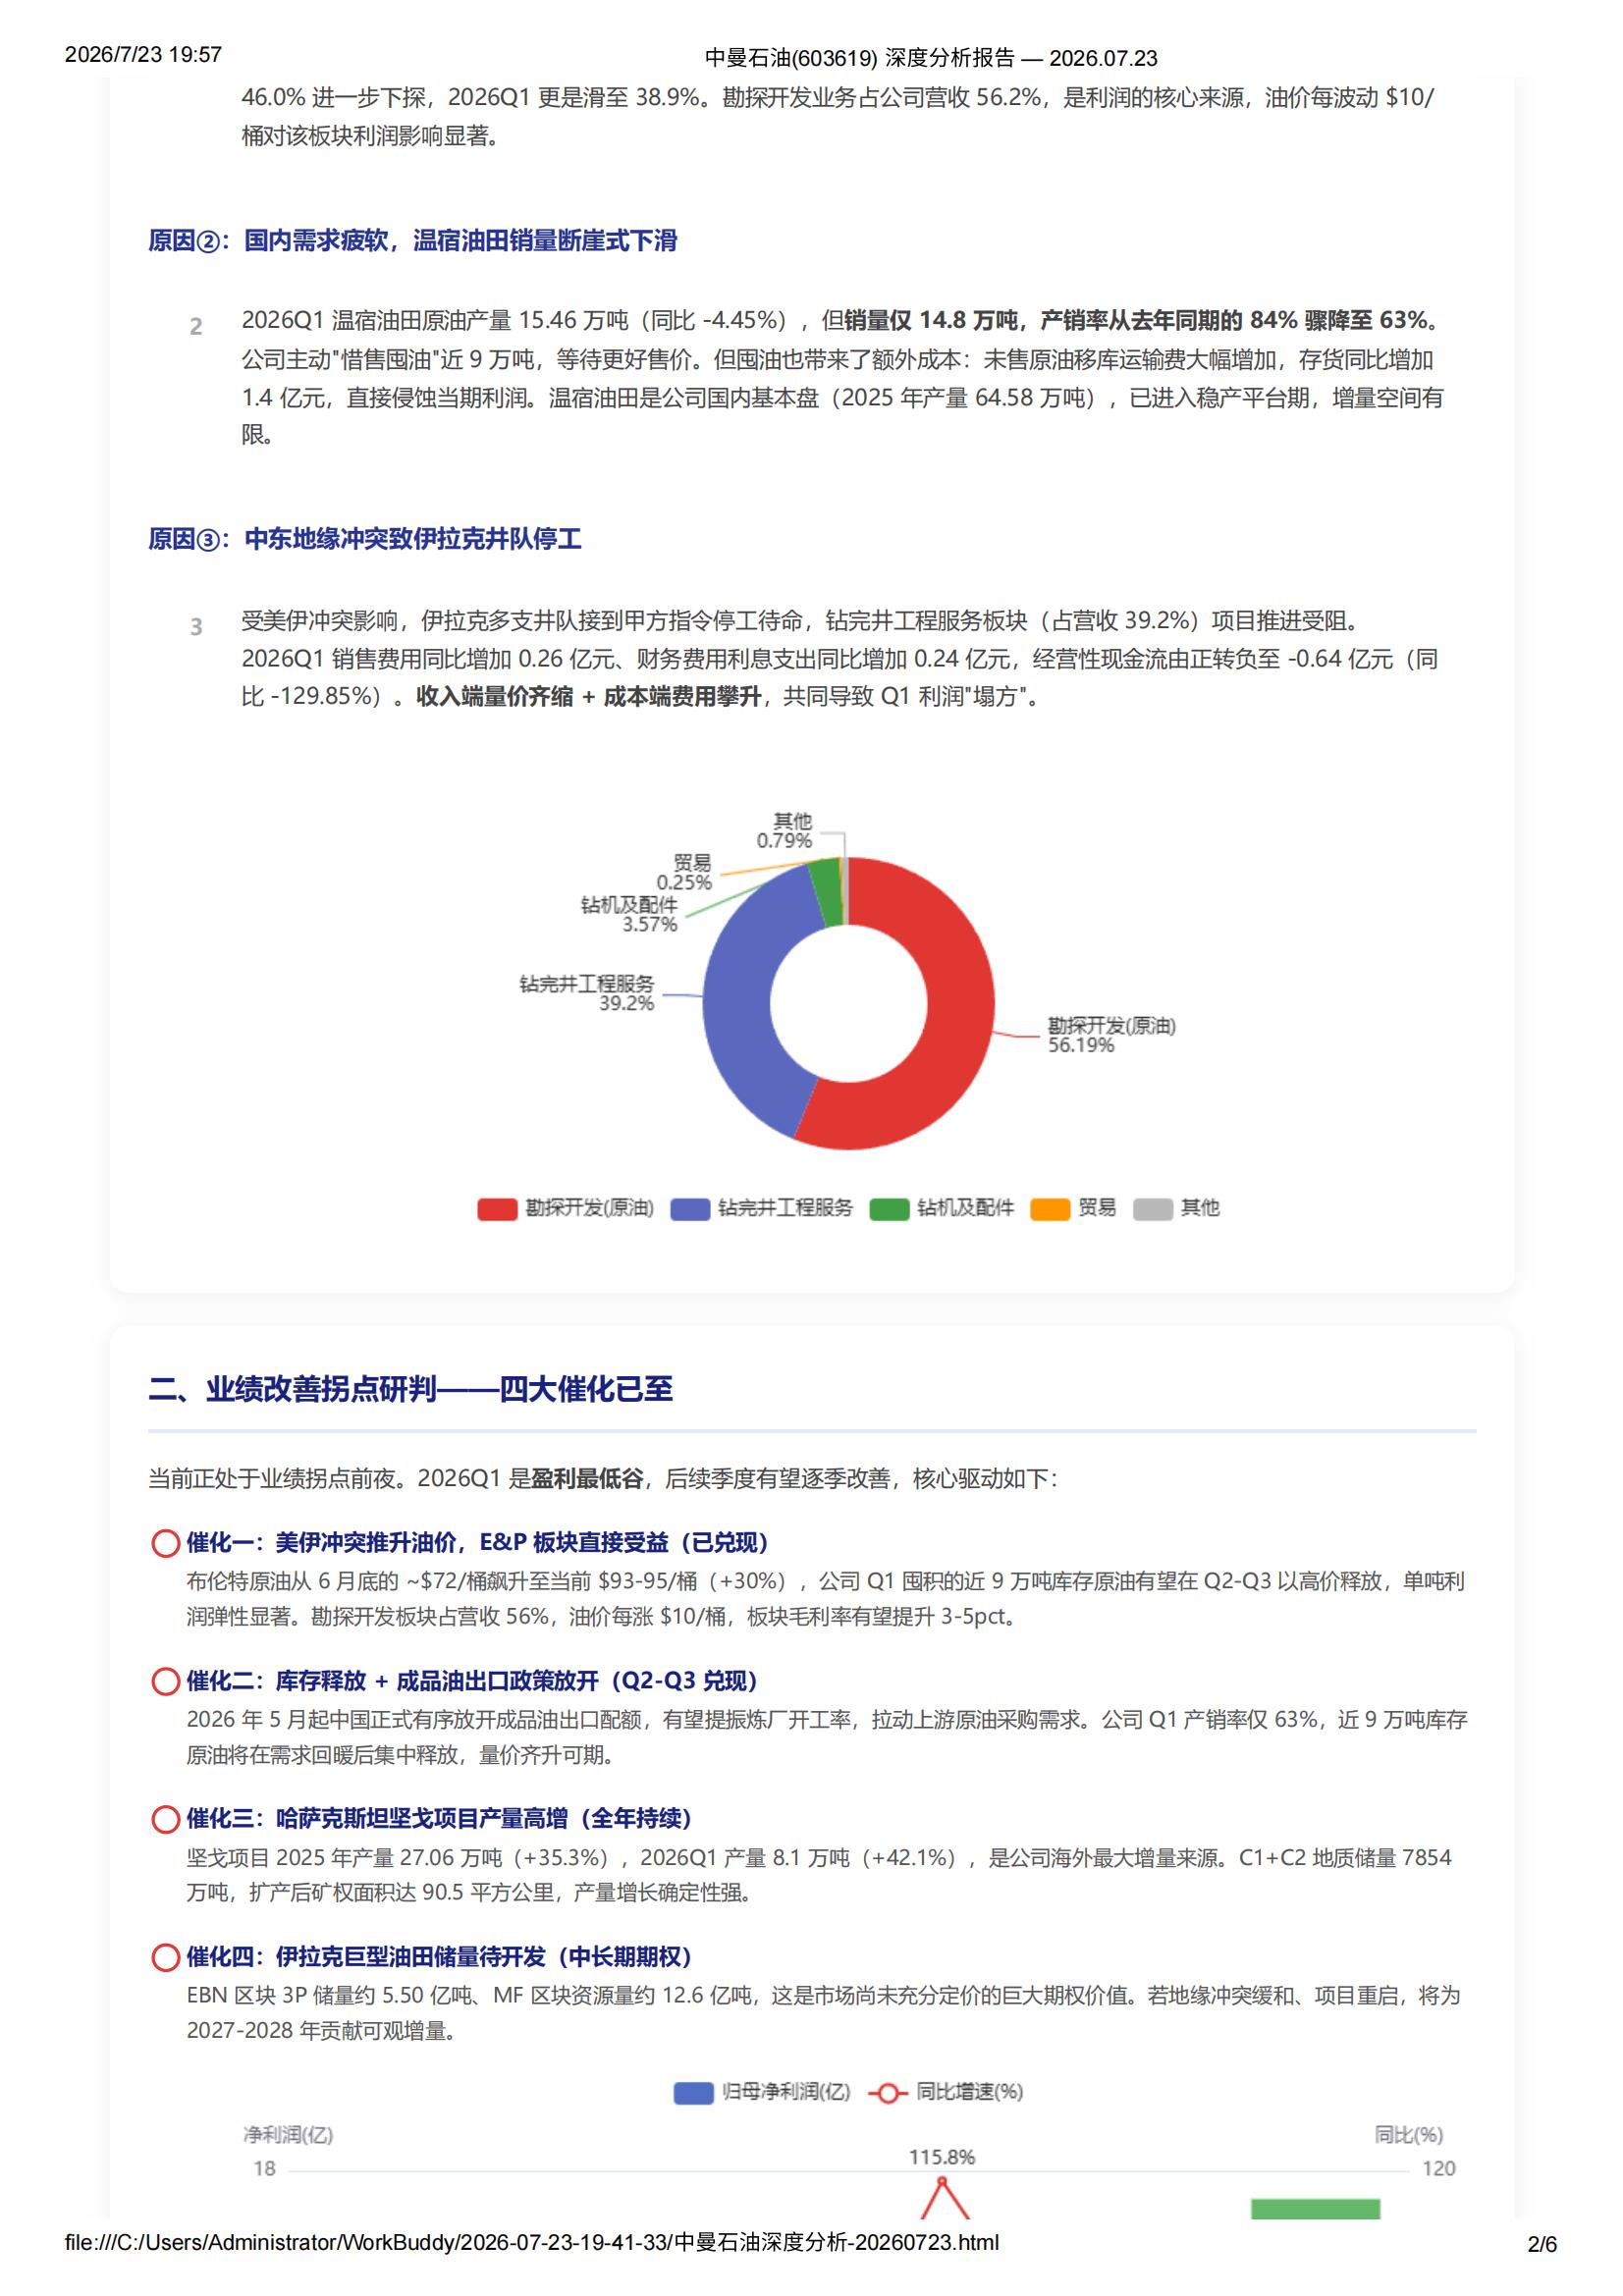
指标2025全年2026Q1营收39.26亿 (-5.1%)7.71亿 (-18.2%)归母净利5.10亿 (-29.8%)0.32亿 (-86.2%)毛利率44.2% (vs 2024年46.0%)38.9%油价中枢下移:2025年国际油价从2023年高点回落,公司原油产量+7.2%但E&P营收反降5.2%,"增产不增利"国内需求疲软:温宿油田产销率从84%骤降至63%,公司主动囤油近9万吨,移库运输费大增(存货+1.4亿)伊拉克井队停工:美伊冲突致多支井队接到甲方指令停工待命,钻完井服务板块(占营收39%)受阻,叠加销售费用+0.26亿、利息支出+0.24亿二、业绩拐点——四大催化已至催化一:美伊冲突推升布油至 $93-95/桶(+30%),E&P板块直接受益,Q1囤积的9万吨库存有望高价释放催化二:5月起成品油出口配额放开,提振炼厂开工率→拉动原油采购需求催化三:哈萨克斯坦坚戈项目产量+35.3%(2026Q1再+42.1%),是全年最大增量催化四:伊拉克EBN区块3P储量5.50亿吨、MF区块资源量12.6亿吨,冲突结束后爆发力极强三、美伊冲突最新态势(2026.07.23)美军连续第11天空袭伊朗,霍尔木兹海峡几近停滞胡塞武装封锁曼德海峡、袭击沙特油轮,通行量降37%双方互释强硬信号,无谈判进展,伊朗威胁阻止所有中东原油出口布伦特原油突破95/桶,WTI破95/桶,WTI破88/桶,较6月底低点反弹超30%四、乐观目标价情景布油中枢2026E EPS合理PE目标价涨幅中性$75-80/桶2.38元(一致预期)18x43元+83%乐观$88-95/桶2.70-3.00元20-23x55-62元+134%~164%极端乐观$95-100+/桶3.20元+25x75元++220%+乐观目标价 55-62 元的核心逻辑:
8家机构一致预期2026E归母净利11.0亿(+116%),当前布油93−95远超假设的93−95远超假设的80,实际盈利有望超预期至12-13亿前瞻PE仅~9.9x,显著低于行业;PB处于5年18.86%分位(偏低),安全边际充足当前股价23.47元(今日涨停+9.98%),距52周高点48.04元仍有翻倍空间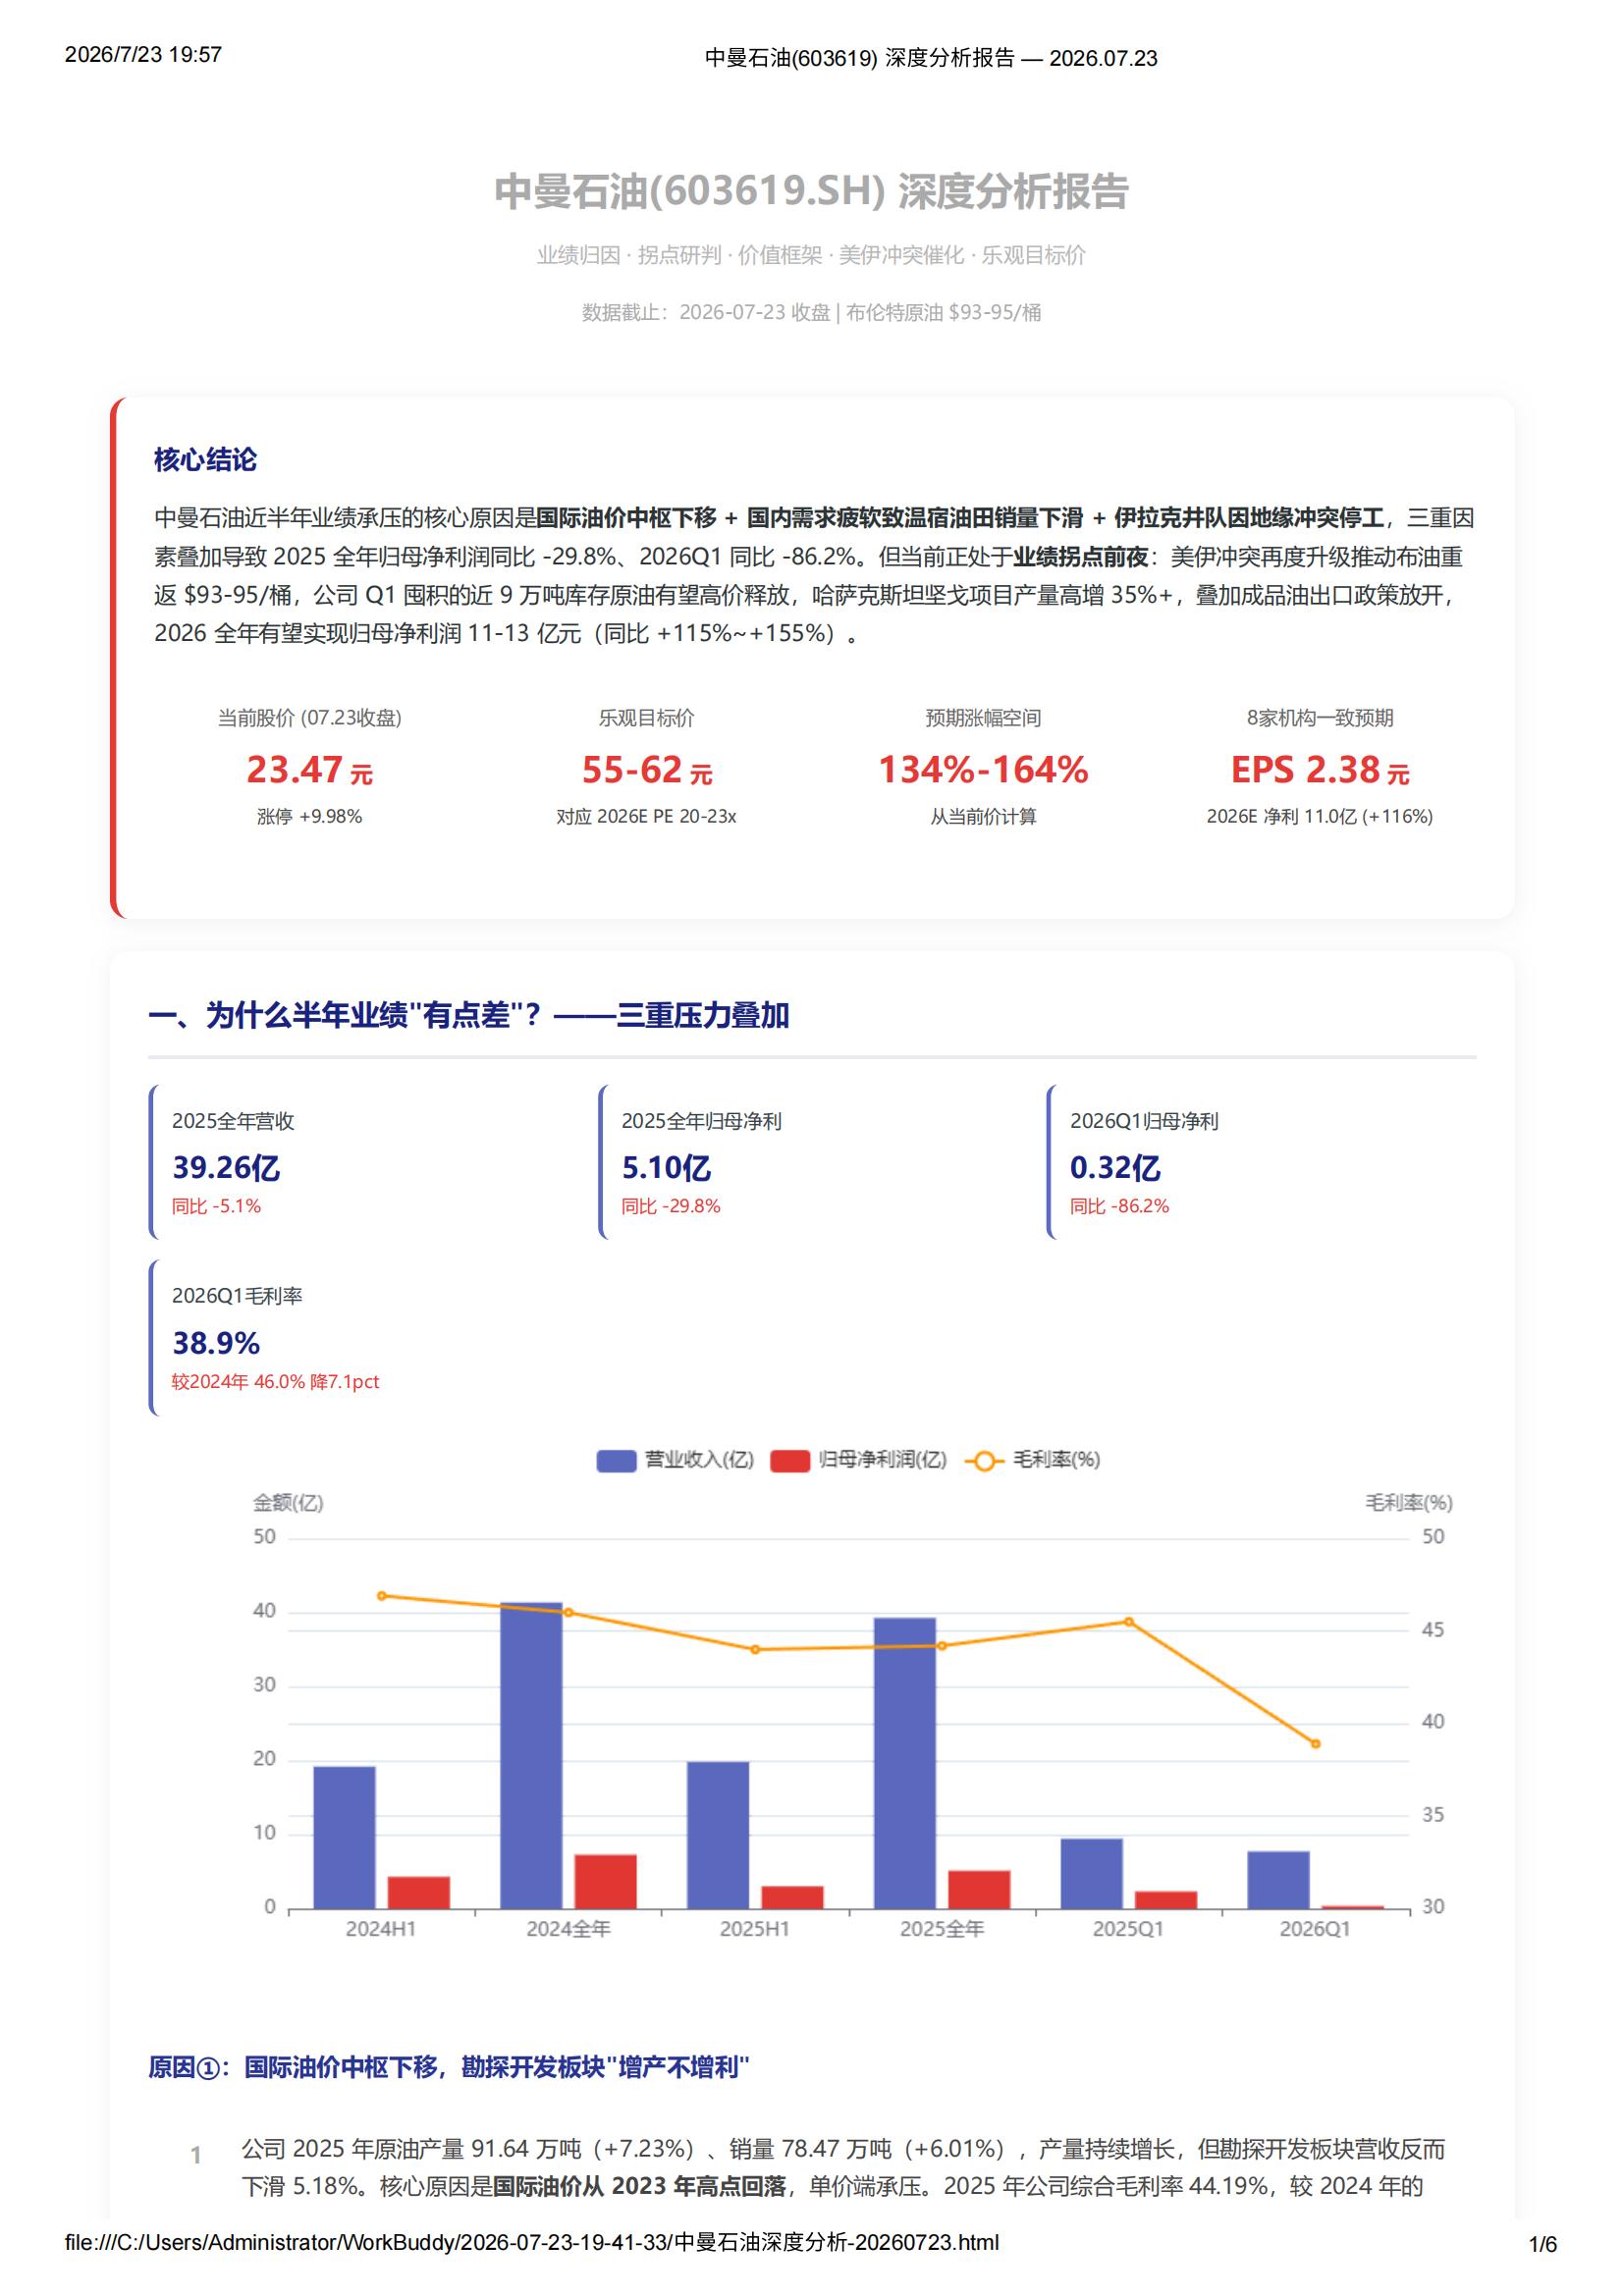


作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。