本文相关信息仅供参考
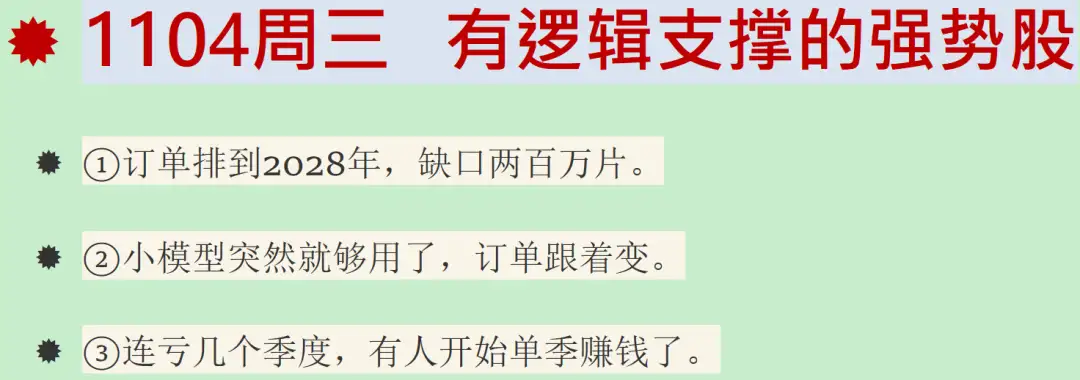
①磷化铟:海外三家厂商占去九成以上份额,上游高纯红磷国产不足四十吨,衬底缺口超过两百万片、订单排到2028年;国内厂商正从四英寸往六英寸爬坡,谁能跟上尺寸切换,谁就卡住下一轮供给的位置。
②半导体:30B参数的小模型智能水平逼近千亿级大模型,端侧推理开始替代部分云侧调用;这家公司三季度净利增速抬到九成以上,协处理器用3D堆叠绕开存储带宽限制,四季度进入放量窗口。
③光伏:多晶硅排产连月下调,西南高成本产能陆续停产,硅料价格企稳;三季报里龙头单季度扭亏、亏损环比大幅收窄,BC组件出货占比抬升,公募持仓却仍低于市值占比,筹码与基本面出现错位。
*本文是对当日大涨公司进行研报深度复盘*
1、磷化铟:关键大单
(1)大涨题材:磷化铟
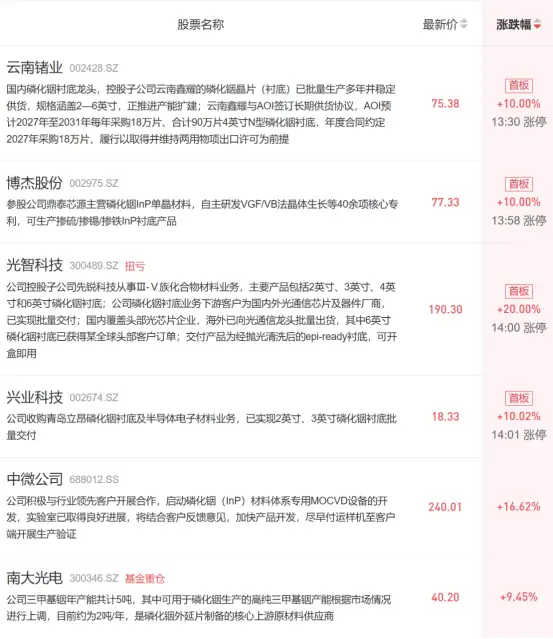
隔夜行业龙头云南锗业公告,客户海外AOI将在“2027-2031年采购18万片、合计90万片4英寸N型磷化铟衬底大单”,其中2027年度采购数量对应金额为19440万美元,折合人民币约13.05亿。
磷化铟衬底是800G/1.6T高速光模块中EML、DFB激光器及高速探测器的核心材料,目前全球InP衬底供给高度集中,住友电工、AXT、JX金属三家合计市占率超90%。受长晶设备交付周期长、客户认证壁垒高、高纯红磷进口收紧及出口管制等多重约束,需求缺口较大。
(2)研报深度复盘(国盛证券、国联民生):缺口排到2028年
①7N级高纯红磷直接决定磷化铟衬底的晶体质量和位错密度,全球年需求近千吨,海外有效产能只有四百余吨,国产不足四十吨,进口依赖超过90%,2026年海外对华配额收紧后,多数国内企业只能靠长协锁货,没有长协的中小厂商被迫降产。
②全球高端4/6英寸磷化铟衬底有效产能只有60至75万片/年,住友电工、AXT、JX金属三家占去八成五以上份额,新增产能从建设到释放需要18至36个月,而全球缺货缺口已超过200万片,头部企业订单排到2028年,长协把未来数年产能提前锁走。
③6英寸磷化铟衬底单晶圆产出的芯片数量更多、一致性更好,是专为AI高速算力场景定制的高端规格,2026年全球6英寸高端衬底需求占比已突破62%,未来三年还要升到80%以上,这一轮尺寸切换的节奏,直接决定国内厂商在下一段供给曲线上的位置。
④光智科技已完成2英寸到4英寸再到6英寸的三代晶体迭代,是国内首批推出6英寸衬底的厂商之一,并通过集团以三年期长协锁定高纯红磷与高纯铟供应;云南锗业2025年实际生产磷化铟晶片10.01万片,2026年计划做到18万片,同时启动年产30万片四英寸折算产能的扩建。
2、瑞芯微:都在搞AI+芯片
(1)大涨题材:半导体
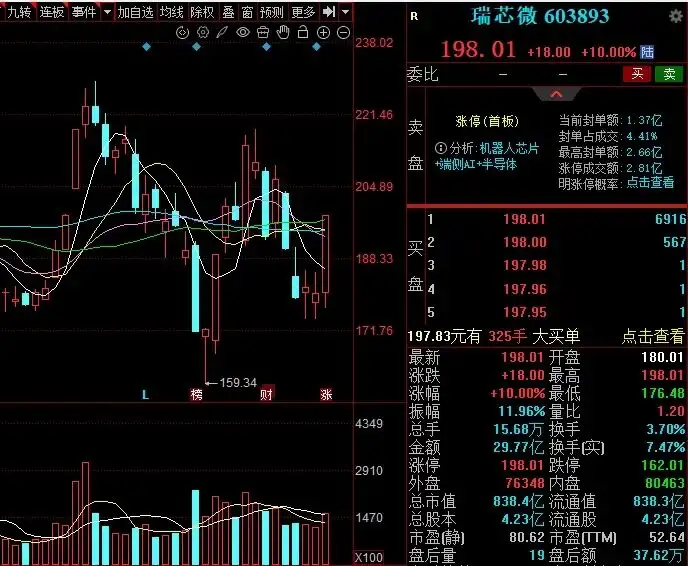
海外AI巨头又披露两大动作,一是OpenAI称将“加速面向物理世界的工程设计”,二是Anthropic称探索以自家模型设计AI芯片,已新组建的十五人芯片团队。
公司为端侧AI、物联网芯片龙头之一,此前受PCB短缺影响,芯片交付出现延迟,四季度开始恢复正常,如RK3572等将大规模出货。
此外,公司首款协处理器产品RK182X已导入数百家客户、覆盖高端智能电视、商用清洁机器人、陪伴机器人、NAS等众多行业。此外,新一代AI协处理器RK186X系列年内有望推出,以支持更大参数模型的端侧部署。
行情上,公司今日涨停。
(2)研报深度复盘(东吴证券、国海证券、中信建投、国联民生):协处理器接棒
①30B参数级别的小模型,智能水平正在快速逼近千亿级大模型,3至7B的小模型已经能在本地完成问答、文档处理、视觉语音识别这类中等难度任务,端侧的价值落在入口地位、隐私保护、即时响应和长期成本确定四点,这也是碎片化场景能够持续渗透的前提。
②前三季度归母净利润同比增长超过七成,单三季度增速进一步抬到九成以上,综合毛利率维持在46.37%,上游存储、阻容涨价叠加三季度PCB原材料短缺、交期拉长,一部分芯片订单被迫顺延,四季度交付才逐步恢复。
③RK182X采用3D堆叠架构绕开存储带宽限制,已进入产品发布和项目量产阶段,四季度放量;RK3668即将投产,RK3688随后推出,主控与协处理器的产品布局逐步补齐,接下来要接的是端侧模型参数变大之后对内存带宽的硬需求。
④苹果AI iPhone将于12月携手阿里千问模型落地国内市场,OpenAI、字节的终端新品也在陆续推出,而存储涨价和HBM缺货同时压制住云侧算力和消费电子的需求,能算清账的只剩三季报已经兑现的端侧SoC。
3、光伏:新能源出口变局
(1)大涨题材:光伏
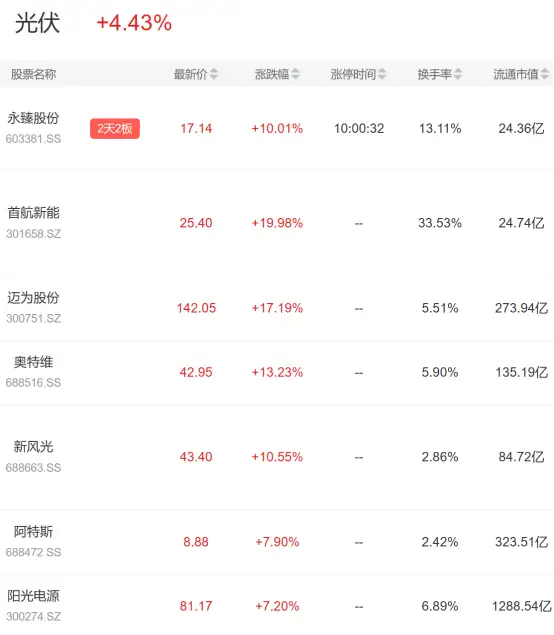
美国中期选举格局已定,此前忧特朗普上任大举支持传统化石能源,此次更多席位“轮动”至更支持新能源的党派。
国内方面,10月中旬商务部、科技部就修订《中国禁止出口限制出口技术目录》征求意见,拟增列光伏领域12项技术,覆盖多晶硅、硅片、电池制造全环节,并将承载技术的关键核心设备同步纳入管控。
机构认为,新规下,海外产能扩张的“时间成本”被系统性拉长,全球有效供给的增量节奏被动放缓。
(2)研报深度复盘(国金证券、国盛证券、招商证券):硅料减产去库加速
①10月以来西南部分高成本多晶硅产能陆续停产,10月国内排产下调至10.5万吨左右,环比降幅约12.9%,11月减产力度还要进一步加大,供给收缩叠加反内卷政策推进,行业去库有望加速,硅料价格随之企稳,落后产能出清节奏被动加快。
②爱旭股份单季度扭亏为盈,晶科能源环比减亏83%,隆基绿能亏损环比收窄约42%;通威股份销售毛利率环比转正,多晶硅稼动率提升带来停工损失减少,叠加美国232政策下电池价格上涨,三个环节一起减亏。
③隆基BC组件销量同比增长119%,出货占比超过65%,BC组件毛利率较上半年提升逾六个百分点,少银化技术同步推进降本,竞争重心正从产能规模转向技术与成本,高效TOPCon与BC两条路线同时在抢份额。
④2026年三季度末公募基金重仓持股中光伏占比0.88%,持仓占比与市值占比相差0.13个百分点,低配信号明确;新版《光伏制造行业规范条件》大幅提高新建和改造的效率门槛,与强制国标、银行信贷收紧形成闭环,落后产能出清预计在2027年上半年显著加速。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。