8月10日【今日复盘】确认的核心题材前三名是:
昨日排序题材昨日结构昨日状态TOP1半导体产业链9票,平均区间涨幅+3.56%,核心股票池成交额654.36亿元存储、封测旧核心退出后,设备和材料完成新一轮集中。中微公司、拓荆科技、中船特气、多氟多、有研新材、江丰电子、长川科技构成主要确认。TOP2PCB/电子材料7票,平均区间涨幅+2.93%,核心股票池成交额667.37亿元早盘退潮后午后大幅回流,MLCC、电子陶瓷、覆铜板、铜箔与PCB制造共同修复,但仍属于原周期退潮期修复。TOP3有色金属/小金属6票,平均区间涨幅+5.16%,核心股票池成交额343.10亿元贵金属与钨稀土战略资源形成双驱动启动,中钨高新承担容量,晓程科技提供弹性,盛达资源、兴业银锡、厦门钨业、中国稀土共同扩散。8月11日8:00盘前结论:
今日盘前处理题材判断维持第一核心半导体产业链微软Maia 300自研AI芯片计划、TSMC潜在产能谈判,以及英伟达联合六家大型金融机构搭建AI计算融资平台,继续强化“AI资本开支至晶圆制造至设备材料”的传导。昨日半导体主导分支已经从存储封测切到设备材料,盘前逻辑与昨日盘面结构衔接最紧。上调为第二核心有色金属/小金属黄金升至九周高位,白银同步明显上涨,对昨日刚启动的贵金属分支形成直接价格确认。今日有色内部优先级应从“贵金属与钨稀土并列”调整为“贵金属优先、钨稀土继续观察”。新进入第三核心AI算力/数据中心英伟达与Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKR合作,目标动员超过5000亿美元第三方资本建设AI计算基础设施。该事件直接指向数据中心、AI工厂、服务器、网络互联、电力和液冷,是过去24小时最具产业体量的新变量。继续观察光通信/CPO英伟达融资事件会向高速互联和CPO传导,但昨日中际旭创、新易盛、天孚通信等旧容量核心仍处退潮,需要开盘后重新完成容量回归。降级观察PCB/电子材料昨日午后修复质量不低,但过去24小时未发现足够强、能够统一解释MLCC、覆铜板、铜箔和PCB制造的新硬催化。AI基础设施融资对PCB属于二阶传导,今天需要胜宏科技、风华高科、国瓷材料继续证明修复不是单日反抽。新进入挑战方向机器人/具身智能宇树科技上海IPO获得零售投资者超过8000倍认购,发行估值超过600亿元,具备估值锚重估和情绪催化。但这首先是IPO定价催化,不等同于A股零部件订单突然落地,暂不强行进入前三。潜在政策方向煤炭智能化/智慧矿山国家发改委、国家能源局《煤炭工业发展“十五五”规划》明确到2030年智能化煤矿产能比例达到75%,并推动AI场景应用和煤矿智能化重大工程。政策硬度高,但昨日盘面预热不足,需等待容量核心和板块宽度确认。今日盘前排序暂定:TOP1半导体产业链,TOP2有色金属/小金属,TOP3 AI算力/数据中心。今天真正改变排序的不是新闻数量,而是新增变量与昨日盘面结构能否衔接:半导体有设备材料新结构和AI资本开支再确认,有色有金银价格直接确认,AI算力有超过5000亿美元基础设施融资框架。开盘后只看容量承接、板块宽度和核心股纯度,不看标题刺激。
▍二、过去24小时重要新闻事件总表时间新闻事件对应题材新闻硬度盘前解读8月10日10:00黄金升至九周高位,白银同步走强,贵金属价格继续获得确认。有色金属/小金属S-金银价格直接影响矿企收入和利润弹性,强化昨日有色TOP3中的贵金属分支。今天有色内部优先验证贵金属,而不是把钨稀土一并机械升权。8月10日11:00半导体设备方向继续受到全球晶圆制造资本开支和设备销售预期支撑,产业媒体继续强化设备链景气。半导体产业链A属于昨日设备材料主线的延续确认,不是全新主因;重点仍是中微公司、拓荆科技、长川科技和半导体材料能否共振。8月10日16:00《煤炭工业发展“十五五”规划》公开,提出到2030年智能化煤矿产能比例达到75%,推动人工智能场景化应用和煤矿智能化重大工程。煤炭智能化/智慧矿山S一手政策硬度很高,但昨日缺少盘面预热。若天地科技、矿山智能化、煤机设备等正宗容量股成组响应,可挑战潜在题材前排。8月10日18:00Meta发布开放权重模型Muse Glimmer,可在单张显卡的PC或Mac上执行智能体任务。AI应用/端侧AIA-本地智能体成本门槛下降,对端侧AI和AI应用有启发,但A股收入映射偏间接,需等待蓝色光标等已有资金记忆标的扩散。8月10日19:00宇树科技上海IPO获零售投资者超过8000倍认购,发行估值超过600亿元。机器人/具身智能S-头部本体企业获得资本市场估值锚,机器人产业情绪明显强化;但发行估值较高,A股供应链关系不能靠概念联想。8月10日21:00微软拟最快9月推出Maia 300自研AI芯片,并被报道与TSMC商谈未来产能安排。半导体产业链、AI算力A+自研AI芯片增加先进制程晶圆、设备材料和先进封装需求。但具体生产数字仍待确认,不能直接写成已经落地订单。8月11日00:00英伟达与Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKR签署合作备忘录,拟搭建AI计算融资平台,目标动员超过5000亿美元第三方资本。AI算力/数据中心、半导体、光通信/CPO、PCB/电子材料S这是窗口内产业体量最大的新增变量。最直接受益是AI算力和数据中心,其次传导至半导体设备材料、高速互联、PCB和电力液冷。8月11日04:00美股三大指数小幅回落,英伟达在超级融资消息后仍承压,提示海外市场对AI资本开支回报率和估值仍有分歧。AI硬件风险反证A-反证新闻硬不等于股价直接正反馈。A股若全面高开,必须用成交额和扩票确认,不应只按标题强弱处理。8月11日04:00国际原油价格明显上涨,能源价格重新进入通胀和风险偏好观察区。油气/能源安全A原油价格信号较硬,但与当前科技主线跨风格,且可能反向推高通胀预期,对高估值科技有约束。▍三、核心题材是否需要更新?昨日TOP3昨日结论过去24小时变化今日盘前处理半导体产业链TOP1,9票,启动期·设备材料初始确认。微软Maia 300和英伟达AI基础设施融资强化AI资本开支、晶圆制造、设备材料链条。维持TOP1。昨日盘面和盘前新增变量衔接最好,仍是今天首要验证方向。PCB/电子材料TOP2,7票,退潮期·午后修复。未发现能统一覆盖MLCC、覆铜板、铜箔、PCB制造的新硬催化;AI基础设施融资对PCB属于二阶传导。移出TOP3。保留胜宏科技、风华高科、国瓷材料观察,等待盘中重新扩票。有色金属/小金属TOP3,6票,启动期·贵金属与钨稀土双线启动。黄金升至九周高位,白银同步上涨,贵金属价格继续确认。上调至TOP2。今天有色内部主线从贵金属和钨稀土双线并列,调整为贵金属优先验证。AI算力/数据中心昨日未进TOP3,行云科技仍在持续观察榜。英伟达联合六家大型金融机构搭建AI基础设施融资平台,目标动员超过5000亿美元第三方资本。新进入TOP3。新闻体量足够大,但昨日盘面预热不足,必须靠开盘后容量和扩票确认。光通信/CPO昨日仅局部修复,旧容量核心仍未回归。AI基础设施融资对CPO有间接强化,但海外市场没有给英伟达正反馈。继续观察。中际旭创、新易盛、天孚通信必须集体修复,才可重新挑战前三。机器人/具身智能昨日未进TOP3。宇树科技IPO认购极热,估值锚重新打开。新进入挑战方向。暂不直接进前三,需容量股和正宗零部件链条验证。盘前候选题材强度排序排序候选题材盘前强度核心依据主要扣分项1半导体产业链95.60昨日TOP1并完成设备材料新结构确认,微软Maia 300和英伟达融资继续强化AI资本开支、晶圆制造和设备材料需求。微软产能数字仍待确认,英伟达融资平台尚未披露具体资金部署时间表。2有色金属/小金属91.00黄金九周高位、白银同步走强,直接强化昨日有色启动中的贵金属分支。钨稀土没有同等级T0新增事件,不能把全部小金属都按金银价格解释。3AI算力/数据中心89.10超过5000亿美元AI计算融资框架直接指向AI工厂、数据中心、服务器、网络互联、电力和液冷。昨日A股盘面预热弱于半导体、有色和PCB,需要开盘后补足容量确认。4光通信/CPO83.70AI基础设施融资会增加高速互联需求,源杰科技、仕佳光子昨日已有局部修复。中际旭创、新易盛、天孚通信等旧容量核心仍处退潮,必须先验证回归。5PCB/电子材料83.60AI数据中心建设长期利好高端PCB,胜宏科技、风华高科、国瓷材料仍有资金记忆。过去24小时缺少统一新催化,昨日性质仍是退潮修复。6机器人/具身智能80.70宇树科技IPO认购极热,头部机器人企业估值锚打开。短期偏资本市场情绪催化,A股供应链订单和收入映射不足。7煤炭智能化/智慧矿山75.30“十五五”规划明确2030年智能化煤矿产能比例75%,政策硬度高。昨日缺少盘面预热,题材与当前科技主线资金属性不同。8AI应用/端侧AI74.90Meta Muse Glimmer降低本地智能体运行门槛,端侧AI逻辑得到强化。A股收入映射偏间接,需要蓝色光标等已有资金记忆标的确认。9油气/能源安全72.20原油价格大幅上涨,商品价格信号较硬。与AI硬件主线跨风格,且可能通过通胀预期反向压制科技估值。▍四、核心题材进一步分析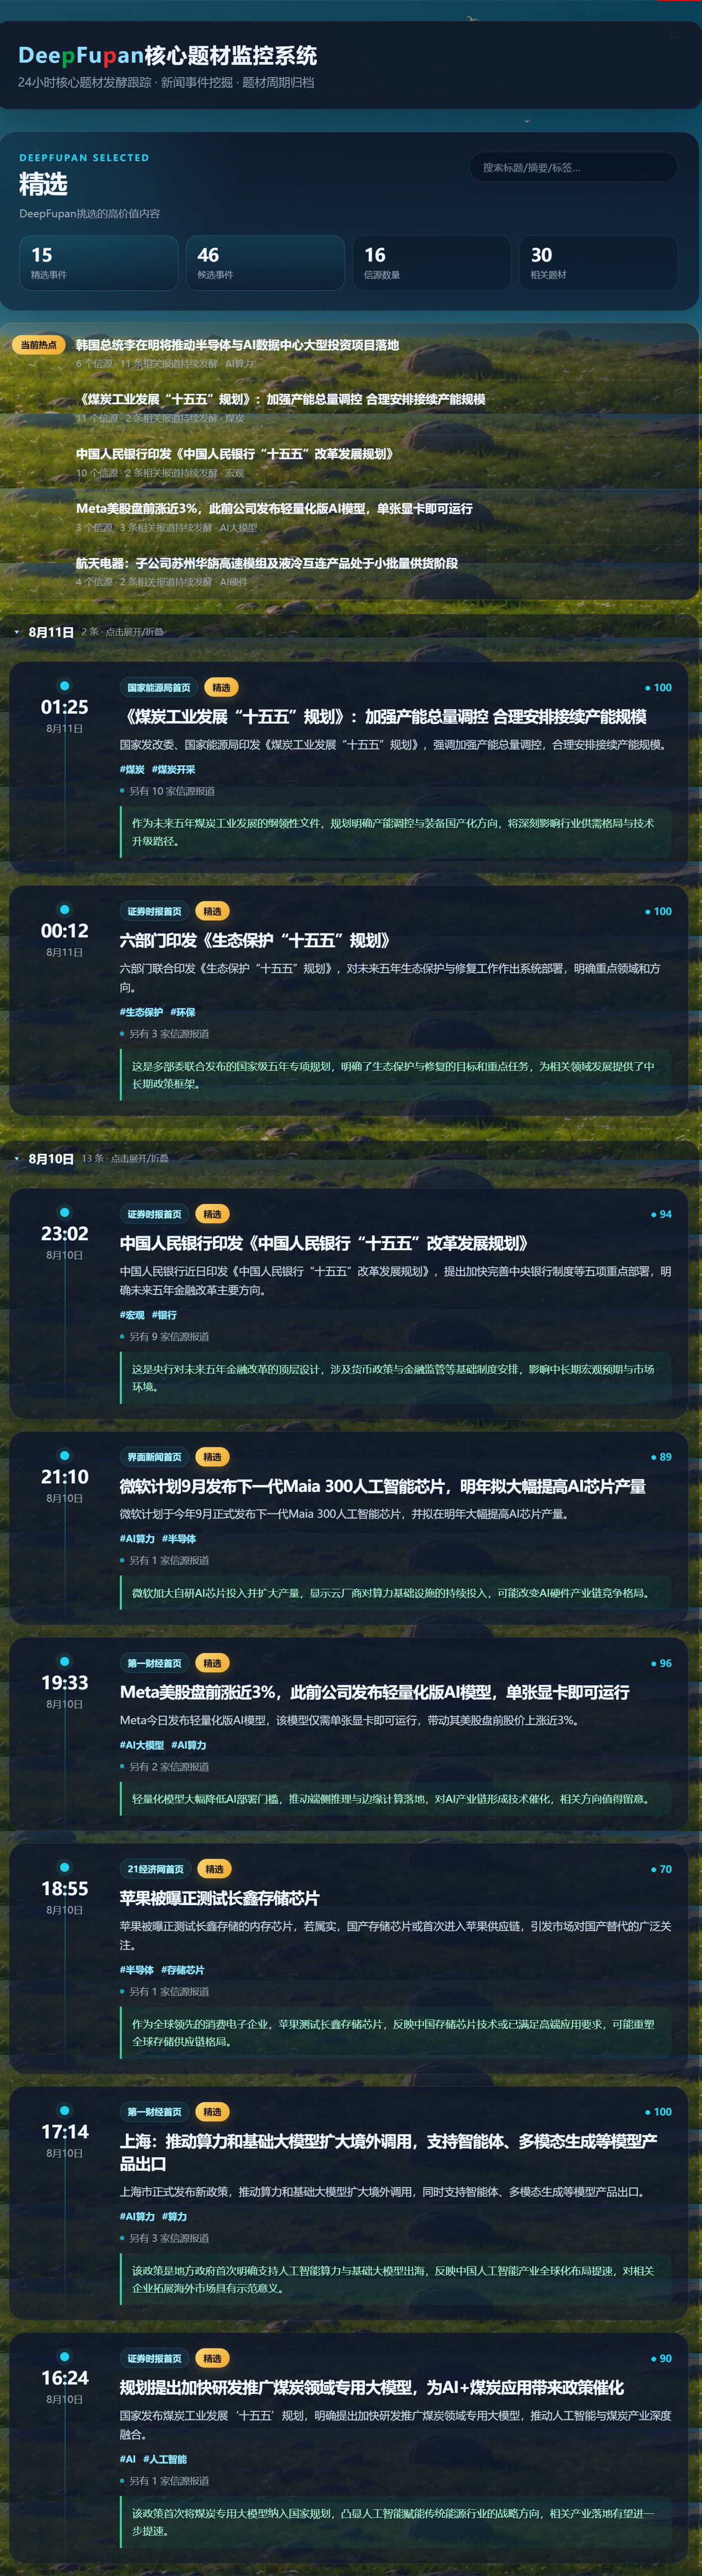
。。。
此处为DeepFupan内部阅读
。。。
免责声明:本DeepFupan报告仅供研究参考,不构成投资建议。股市有风险,投资需谨慎。投资者应独立判断,自负盈亏。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。