第一部分:🧠主线题材卡
题材一:📦 MLCC涨价 / 被动元件 / AI硬件材料补链
① 事件逻辑
今天AI硬件链最重要的新增变量,不是光模块,也不是存储,而是MLCC涨价。
三星电机自8月1日起对MLCC产品涨价30%,太阳诱电也通知自9月1日起涨价,而且表述里直接提到“即使客户接受涨价,也无法承诺能按时交货”。这个信号非常硬,因为它不是单纯涨价函,而是同时出现了价格上涨 + 交付不确定 + 原材料及辅料成本上升 + 供需紧张。
MLCC是典型的电子基础元件,广泛用于AI服务器、GPU/ASIC板卡、交换机、光模块、汽车电子、智能终端、工业控制。过去资金更多盯着GPU、存储、光模块、PCB,但当算力硬件继续放量,底层被动元件的用量和规格也会同步提升。
这条线的本质是:AI硬件景气从核心芯片继续外溢到被动元件和电子材料。
② 供需推演
这条线属于真实涨价 + 真实交付紧张 + AI硬件底层补链。
需求端来自AI服务器、数据中心交换机、光模块、AIPC、AI手机、汽车电子和工业控制。AI服务器的高速、高功率、高密度设计,会带来更多高可靠、高容值、高温、高频MLCC需求。汽车电子和智能终端恢复,也会和AI硬件形成需求叠加。
供给端的问题在于,高端MLCC并不是短期随便扩产的产品。它涉及陶瓷粉体、内电极材料、叠层工艺、烧结工艺、良率和客户认证。太阳诱电“涨价也不能保证交货”的表述,说明供给端不是单纯成本推动,而是已经出现了订单交付压力。
这条线短线会沿着三层扩散:
第一层:MLCC成品厂;第二层:陶瓷粉体、电子浆料、离型膜、载带等上游材料;第三层:AI服务器、汽车电子、消费电子的被动元件补链。
结论:
MLCC涨价是今天最值得重视的硬件补链变量。它说明AI硬件主线虽然海外高位分歧,但产业端并没有熄火,而是在向更底层、更细分、更真实供需短缺的电子元件扩散。
③ 最受益细分

④ 基本面龙头标的

⑤ 周期判断
当前处于涨价启动期 → 供需验证期。
短期看三星电机、太阳诱电涨价能否带动国内厂商跟进;中期看A股公司订单、毛利率、库存和交期是否同步改善。
⑥ 综合评估

题材二:🧠 Kimi融资 / 国产大模型资产重估 / AI Agent商业化
① 事件逻辑
今天AI应用端最重要的变量,是月之暗面Kimi融资继续超预期。
月之暗面已完成超35亿美元F轮融资,投后估值升至350亿美元;由于认购超目标金额较多,原定8月开始的G轮也已提前启动,投前估值升至500亿美元。此前Kimi K3发布后,市场已经开始围绕国产开源大模型、Token计费、API收入、AI应用商业化做重估。
这条线的意义在于,国内大模型公司开始进入一级市场高估值融资 + 二级市场映射 + 港股上市预期 + AI应用付费验证阶段。
② 供需推演
这条线属于国产模型资产证券化 + 推理商业化 + Agent应用扩散。
需求端来自AI办公、AI搜索、AI编程、企业知识库、智能客服、智能外呼、教育、金融、政务和中小企业数字化。Kimi的核心变量不是单纯“模型参数大”,而是它能不能把模型能力转化为API调用、企业付费、私有化部署和Agent服务收入。
供给端的瓶颈在推理成本、算力稳定性、模型安全、数据合规和客户留存。融资规模上来之后,大模型公司可以继续投入算力、模型训练、推理优化和生态建设,但同时也会被市场更严格地追问商业闭环:收入增长、毛利率、Token成本、算力开支和客户质量。
今天这条线和美国对中国AI企业“蒸馏”调查威胁也有关。美国越是把模型能力、安全合规、开源闭源争议政治化,国内主权AI、国产大模型、AI安全、私有化部署、国产推理算力的战略价值越容易被抬高。
结论:
AI应用线今天的核心不是泛AI,而是国产大模型资本化、Token商业模式、Agent落地、AI办公和政企应用。如果硬件继续被海外科技回调压制,AI应用可能成为资金承接方向。
③ 最受益细分

④ 基本面龙头标的

⑤ 周期判断
当前处于资产重估期 → 商业模式验证期。
后续重点看Kimi融资后是否加速港股IPO、API收入能否继续增长、国内大模型公司是否出现更多融资和上市预期。
⑥ 综合评估

题材三:🖥️ AI数据中心Capex / 云厂商财报 / 算力服务订单质量
① 事件逻辑
今天AI算力线的核心,是海外云厂商财报继续验证AI资本开支,但市场对回报率和估值的审视更严格。
Meta二季度营收608亿美元,同比增长28%,并将2026年资本支出指引收窄至1300亿至1450亿美元。微软第四财季营收900亿美元,同比增长18%,Azure云业务增长强劲,且Azure全年收入首次突破1000亿美元;微软同时把2026日历年资本开支预期下调至1750亿美元,低于此前1900亿美元的口径。
这说明一个很重要的变化:AI Capex仍然很大,但市场开始不再单纯奖励“花钱多”,而是更看重云收入、现金流、订单积压、Capex效率和算力回报率。
② 供需推演
这条线属于算力需求真实存在 + 资本开支质量重新定价。
需求端来自云厂商、AI模型公司、企业AI、Agent、AI办公、AI视频、推理API和数据中心租赁。Meta和微软的数字说明,AI基础设施建设仍在继续,云业务也有真实增长。
但供给端和资金端正在出现新的判断标准。以前市场看“英伟达订单、光模块订单、存储短缺”就愿意给高估值;现在美股半导体、存储、光通信连续回调,说明资金开始追问:
这些Capex能不能转成收入?客户能不能付款?算力租赁合同能不能覆盖融资成本?硬件订单是不是供应商融资推动出来的?
A股对应的变化也很明确。行云科技算力服务协议金额上调至30.53亿元,永鼎股份签大功率激光器芯片采购订单,君逸数码、亿田智能等也持续出现算力服务器采购。这些不是不能炒,但要进一步看客户是谁、期限多长、毛利率多少、回款如何。
结论:
AI算力仍是中期主线,但交易逻辑已经从“Capex越大越好”切到“订单质量、回款质量、现金流质量”。短线更适合看AI服务器整机、光通信核心器件、算力服务真订单、液冷电力、数据中心电源。
③ 最受益细分

④ 基本面龙头标的

⑤ 周期判断
当前处于资本开支验证期 → 订单质量审查期。
AI算力没有结束,但外资正在杀“过度定价”和“预期过满”。A股硬件链也会继续从泛炒作切向真实订单、真实客户、真实回款和真实壁垒。
⑥ 综合评估

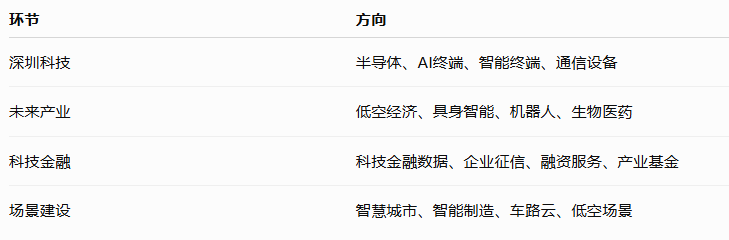
题材四:🏙️ 深圳新质生产力 / 科技金融数据 / 战略新兴产业集群
① 事件逻辑
今天政策端值得重视的是两条线。
第一,深圳发布推进战略性新兴产业和未来产业的相关方案,目标到2030年战略性新兴产业增加值超2.3万亿元,占GDP比重达到45%。深圳的“十五五”规划中也明确,到2030年战略性新兴产业增加值超2.3万亿元,占GDP比重达45%。
第二,人民银行等九部门印发科技金融领域数据开发利用相关通知,强调科技金融可信数据空间、数据共建共享、信息设施和科技金融数据开发利用。这说明科技金融开始从“贷款支持”进一步走向“数据基础设施 + 企业画像 + 融资效率提升”。
② 供需推演
这条线属于地方产业政策 + 科技金融数据 + 战略新兴产业集群建设。
需求端来自半导体、人工智能、智能终端、低空经济、具身智能、机器人、软件信息服务、新能源汽车、生物医药、高端装备等产业。深圳的特点是产业链密度高、民营科技企业多、硬件制造和软件生态结合紧密。
供给端的瓶颈在融资、数据、场景、算力、产业基金和政策协同。科技金融数据开发利用的意义,就是让银行、基金、担保、政府平台更好识别科技企业的研发投入、知识产权、订单、税票、融资需求和信用画像。
这条线短线不一定像MLCC或长鑫那么强,但它会给深圳本地科技资产、AI终端、半导体、机器人、低空经济、智能网联汽车形成中期支撑。
结论:
深圳新质生产力不是短线小题材,而是地方科技产业总纲。短线看深圳本地科技股、AI终端、半导体、机器人;中期看科技金融数据能不能真正改善民营科技企业融资和订单扩张。
③ 最受益细分
④ 基本面龙头标的

⑤ 周期判断
当前处于政策强化期 → 产业项目验证期。
后续关键看深圳产业基金、科技金融数据平台、重点项目清单、场景开放和企业订单。
⑥ 综合评估

第二部分:🧩加更主题卡
加更主题一:🌡️ 欧洲高温 / 空调出口 / 白电链
欧洲持续极端高温带动空调需求爆发,美的空调芜湖、广州双基地一个月内新增欧洲订单20万台。这个方向属于真实订单驱动,不是纯消费情绪。短线看白电出口、压缩机、热交换器、家电零部件。
核心映射:美的集团、格力电器、海信家电、盾安环境、三花智控。
强度:7.8 / 10
阶段:出口订单验证期
加更主题二:🛢️ 伊朗扰动 / 原油大涨 / 能源安全
特朗普称将对伊朗进行猛烈打击,原油大幅上涨。油气方向在前一日降温后重新获得事件弹性,但这条线仍是高波动,不适合线性外推。
核心映射:中国海油、中远海能、招商轮船、山东黄金。
强度:8.0 / 10
阶段:地缘高波动反复期
加更主题三:🟢 碳市场扩容 / 低碳产业链
全国碳排放权交易市场成交额累计突破629亿元,覆盖发电、钢铁、水泥和铝冶炼四个高排放行业,后续预计将扩展到化工、石化、民航、造纸等行业。这条线更偏中期,受益的是碳监测、节能降碳、绿电交易、工业减排和环保数字化。
核心映射:国能日新、南网科技、雪迪龙、远光软件、龙净环保。
强度:7.6 / 10
阶段:制度扩容期
天智航拟购买上海骨科62%股权,预计构成重大资产重组。医疗机器人方向和脑机接口、康复设备、骨科手术导航属于同一条“医疗科技设备”线,短线弹性看复牌表现,中期看医院装机、手术量和耗材配套。
核心映射:天智航、翔宇医疗、伟思医疗、机器人。
强度:7.5 / 10
阶段:并购重组催化期
加更主题五:⚠️ 美联储维持利率不变但偏鹰 / 海外科技继续回调
美联储7月议息会议将政策利率维持在3.50%—3.75%不变,但3名委员支持加息25个基点,市场仍需警惕通胀和鹰派表态对科技估值的压制。
这对A股的影响是:国内产业逻辑仍在,但海外半导体、存储、光通信连续下跌,会继续放大高位科技股的波动。
第三部分:🌍全球供需与涨价追踪

<
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。