锐少复盘-2026年10月12日今日冰点,明日修复?

2026-10-12 22:09:162℃
📋 上期预判验证
大势判断:⚠ 部分兑现。10月9日的定调是「深V翻红、传媒扛旗,量能回2万亿才确认修复」——今天直接打脸:沪深成交15508亿元,较10月9日19167亿元缩量3659亿元,不升反降;上证收3797.24点跌破3800整数关,创业板重挫2.61%,仅上证50独自翻红。传媒AI虽强,但缩量市里它是抱团独苗,掩盖不了个股惨烈——2成红盘,跌超3%达1419家、涨超3%仅222家。板块判断:
昨日预判
今日验证
结论
① 量能补上2万亿才确认修复
沪深成交15508亿元,较10月9日缩量3659亿元,量能不升反降;指数再跌
⚠ 偏差
② 传媒农业持续性 + 新主线接棒
传媒AI强化(影视+3.7%、文化传媒+2.3%,涨停密集、资金流入前三),农业证伪(金健米业-8.43%)
✓ 部分兑现
③ 科技外部裁判续弱
费半上周五-0.41%、AMD/英特尔/ARM跌,A股通信设备/化纤/元器件延续大跌
✓ 兑现
④ 破3800砍一半、涨停<40且封板率<55%降仓;10/16交割周
上证3797.24已破3800,触发「砍半」纪律;涨停46只(非ST)、封板率66%
✓ 兑现

→ 4条中2条兑现、1条偏差、1条部分兑现。量能修复证伪、破3800纪律生效,传媒延续但农业证伪、科技续弱坐实。

→ 上期文章回顾:
【锐少复盘-2026年10月11日如预期修复,明日量能回2万亿?】


一、市场情绪📊

1、市场回顾(10月12日)

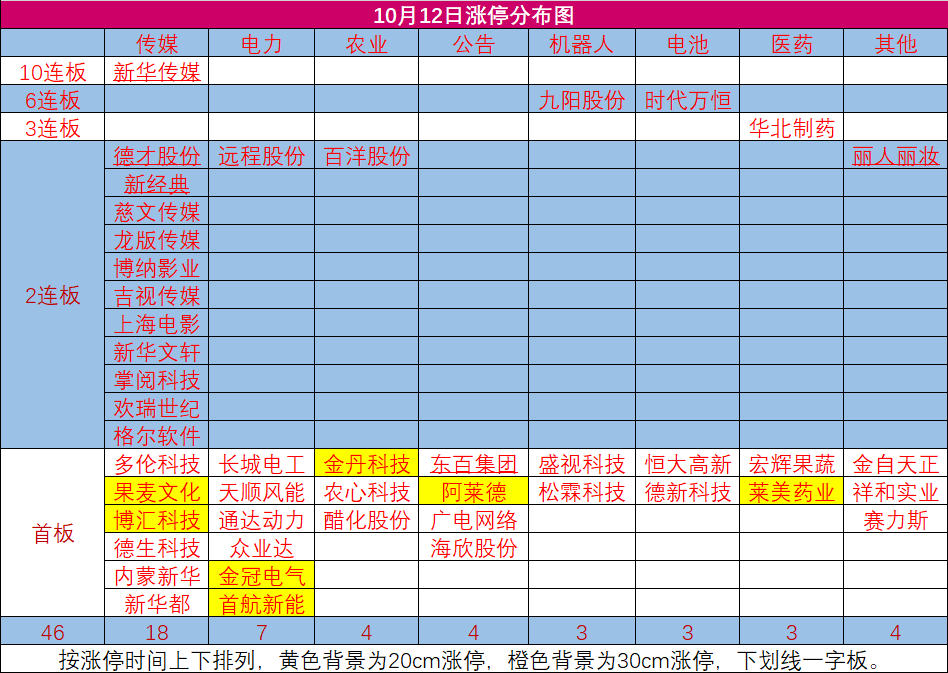
指数弱、个股弱,传媒AI独强难掩个股惨烈。全市场仅2成红盘(新浪实时分布:涨超3%仅222家、跌超3%达1419家,大涨超9%58家、大跌超9%53家,大跌个股约为大涨2倍);涨停46只(含ST为48只)、跌停19只(含ST为22只)。沪深两市成交15508亿元,较10月9日19167亿元缩量3659亿元——量能不升反降。上证收3797.24点、跌破3800整数关,创业板重挫2.61%;权重(上证50+0.43%独红、银行近2%)护盘,但个股一边倒下杀,典型缩量破位日。

指数
收盘
涨跌幅
备注
上证指数
3797.24
-0.43%
收盘跌破3800整数关,银行石油护盘
深证成指
12384.87
-2.03%
全天弱势,成长拖累
创业板指
2963.82
-2.61%
跌幅之首,成长股估值释放
科创50
1426.72
-2.10%
半导体设备延续调整
北证50
1011.75
-2.46%
三市同步走弱
沪深300
4287.98
-0.68%
权重整体弱于上证
上证50
2819.41
+0.43%
七大指数唯一红盘,银行撑住


2、涨停天梯

连板数
股票名称
备注
10板
新华传媒
拟收购财联社+财经新媒体+图书发行,一字但成交额放大显分歧
6板
九阳股份、时代万恒
九阳(机器人投资+厨房小家电)、时代万恒(新能源电池+圆柱锂电+辽宁国资)
3板
华北制药
鼠疫+抗感染药物+创新药研发
2板
欢瑞世纪、博纳影业、慈文传媒、远程股份、百洋股份、上海电影、新华文轩、吉视传媒、新经典、格尔软件、掌阅科技、丽人丽妆、德才股份、龙版传媒
14只,传媒AI抱团占绝大多数(欢瑞/博纳/慈文/上海电影/新华文轩/吉视/新经典/掌阅/龙版),格尔软件、远程股份为AI安全/电网分支
首板
赛力斯、天顺风能、果麦文化(20cm)、金冠电气(20cm)、东百集团、首航新能(20cm)、松霖科技、宏辉果蔬等
30只(含ST2只,非ST28只);赛力斯(海外出海+华为合作)首板、天顺风能(风电)首板+9.97%、果麦文化(AI出版)20cm首板、金冠电气(光储充协议)20cm首板
断板
紫竹高科、三柏硕、襄阳轴承
紫竹高科(10/9四板→断)、三柏硕(10/9二板→炸板-9.89%)、襄阳轴承(10/9二板→跌停-9.98%)
跌停
金安国纪、襄阳轴承、国芳集团、雷科防务、星网锐捷、宏柏新材、哈药股份等
跌停22只(含ST3只,非ST19只);硬件(金安国纪PCB、宏柏新材)、高位杀(襄阳轴承、国芳集团)、医药(哈药股份)方向


3、资金与板块
方向
板块
涨跌幅
资金
驱动
领涨
影视院线
+3.7%
净流入居前
欢瑞世纪涨停、上海电影2板,AI电影/短剧催化延续
领涨
文化传媒
+2.3%
文化传媒概念+13亿
果麦文化20cm、掌阅科技/龙版传媒2板,AI出版/短剧出海
领涨
风电设备
+2.3%
—
天顺风能首板+9.97%、大金重工炸板+7.66%,景气方向逆势
领涨
银行
+近2%
证金持股+34亿
渝农商行领涨,权重护盘主力
领跌
通信设备
居前
净流出
硬件链延续调整,PCB/光模块映射承压
领跌
化纤
居前
净流出
红四方/吉林化纤等下挫,周期品回落
领跌
元器件
居前
净流出
金安国纪/宏柏新材跌停,电子内部出清

4、短线情绪

市场情绪:分歧。

主板高度:新华传媒,十连板、创新高。


创业板高度:善水科技,创新高。


二、热点事件 🔥
1、智造与内需数据:工博会将启,经济数据透暖意

(1)第二十六届中国国际工业博览会10月12日在上海启幕。本届以“工业新质·智造无界”为主题,30万㎡、3000余家中外展商,首设人形机器人专区,傅利叶GR-3C、新松、宇树、节卡等50余款全球首发;上海市产业地图2026版同步发布,公布30个“市区协同”千亿级产业集群。智能制造、机器人、工业母机主线获事件催化。

(2)前三季度新能源汽车新车销量占比升至53.6%;十五五国家水网投资需求将破6万亿元。新华/东财晚报10月12日披露,前三季度我国新能源汽车产销量同比均超10%、销量占比升至53.6%;央视同日报道,“十五五”时期国家水网建设投资需求将突破6万亿元,前三季度全国新开工重大水利工程28项。内需与基建景气边际改善。

→ 利好:工业母机/机器人/智能制造(工博会主线),新能源汽车链与水利基建(数据催化)。


2、消费旺季与科技出海:双11开启,小鹏巴黎上市

(1)京东“双11”活动10月12日全面开启。大促较往年提前启动,电商、物流、消费电子、家电进入备货旺季,平台流量与GMV预期升温。

(2)小鹏G9L巴黎车展全球上市,何立峰会见苹果CEO库克。10月12日巴黎车展,小鹏G9L面向全球上市并开启欧洲订购(法国起售74990欧元),图灵AI智驾欧洲首次大规模公开体验;同日何立峰会见苹果公司CEO库克,智能电动车与消费电子出海叙事再获事件背书。

→ 利好:电商/消费(双11预热)、智能汽车/出海(小鹏全球化)、苹果链(库克会见)。


3、航运运价与全球宏观:马士基提价,金融街论坛将启

(1)马士基将紧急燃油附加费(EFS)上调至20%,10月12日起生效。红海绕航与燃油成本传导至运价,集运/出口链迎来成本与价格重估。

(2)IMF与世界银行年会10月12日至18日在泰国召开;2026金融街论坛年会10月19日京开幕。IMF/世行年会聚焦全球宏观政策协调;金融街论坛期间将集中发布系列金融政策,证监会主席吴清将作主题演讲,科技司承办“AI赋能资本市场数智化”子论坛。

→ 利好:航运/出口链(运价上行);金融科技/券商(金融街论坛政策预期),成本端承压。


4、学术与产业峰会:诺奖揭晓,OCP开源峰会

(1)2026年诺贝尔经济学奖10月12日公布。北京时间17:45揭晓(奖金增至1200万瑞典克朗),学术颁奖提振市场对经济学与政策研究的关注(弱催化)。

(2)OCP全球峰会10月12日至15日在美国举办。OCP开放计算生态聚焦AI算力硬件标准化,服务器/光模块/液冷产业链持续受事件牵引。

→ 利好:AI开源与算力硬件生态(OCP),弱催化为主。


三、上市公司利好 💡💰 回购
公司
金额/规模
事项摘要
赛力斯
已回购1.01%/9.83亿
累计回购1753.57万股,计划10亿—20亿,用于注销减资
五洲交通
6000万—1.2亿
拟回购,价格不超5元/股,用于转换可转债
奥飞数据
5000万—1亿
拟回购,价格不超29.88元/股,用于股权激励/持股计划
飞荣达
5000万—1亿
拟回购,价格不超50元/股,用于股权激励/持股计划
🤝 增持/战投
公司
金额/规模
事项摘要
润泽科技
5亿—10亿
控股股东京津冀润泽拟6个月内集中竞价/大宗增持
福田汽车
首次增持891.34万股/2514.97万
控股股东北汽集团首次增持,计划5000万—1亿
康众科技
2000万—4000万
董事、副总陈咏虹拟6个月内增持
📋 签大单/中标
公司
金额/规模
事项摘要
佳电股份
6.2亿
控股子公司签太平岭5、6号机组反应堆冷却剂泵供应合同(核电)
华光环能
4.08亿
签北非阿尔及利亚1406MW燃气电站余热锅炉设备合同
长华集团
约3.9亿
获国内新能源车企定点,生命周期4年,2027Q3起量产
🔧 定增/投资
公司
金额/规模
事项摘要
微导纳米
拟定增不超49.44亿
用于无锡/华中先进半导体设备产业化、尖端薄膜沉积研发中心
科瑞思
拟购宏钢光电100%
筹划发行股份及现金购买宏钢光电,10月13日起停牌
金奥博
拟收购汇维科技80%
拓展军工装备领域业务布局
📊 三季报
公司
金额/规模
事项摘要
北方稀土
前三季净利+134.95%~138.84%
36.20亿~36.80亿,稀土价格高位震荡、全产业链协同释放
神火股份
前三季净利74亿/+112.05%
电解铝、煤炭售价同比涨,氧化铝成本降,盈利能力增强
超声电子
前三季净利+90.78%~102%
覆铜板量价齐升,Q3单季环比+181%~206%
新宙邦
前三季净利+104.53%~111.22%
电池化学品+有机氟协同,产销量快增、价格修复
全志科技
前三季净利+129.85%~140.62%
产品提价+新品类量产,营收同比约+30%
粤桂股份
前三季净利+153.7%~169.24%
矿石、硫酸价格上行驱动,盈利同比大增
📈 其他
公司
金额/规模
事项摘要
万泰生物
RSV疫苗临床获批
全资子公司万泰沧海获国家药监局RSV疫苗(CHO细胞)药物临床试验批准


四、历史新高 🚀

了解市场方向,7股创历史新高,银行5股占比最高。


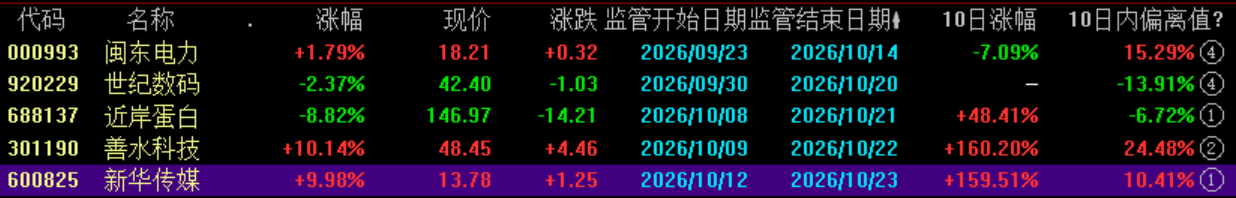
五、监管股池 ⚠️


六、新股速递 🚀
📌 明日申购
无


📌 明日上市
名称
发行价
看点
粤芯半导体30166012.01元

中国大陆唯一具备12英寸硅光晶圆大规模量产能力的企业,电容指纹识别芯片晶圆代工出货量全球领先,高压显示驱动芯片12英寸晶圆出货量中国大陆前三。


七、国际市场 🌍

完整外盘研判见明日早间《锐少外盘速览》。


八、锐少观点💡

市场答卷:缩量破位、传媒独强。上证收3797.24、跌破3800整数关,创业板重挫2.61%、仅上证50独红;沪深成交15508亿元、较节前缩量3659亿元。传媒AI是缩量市里唯一的抱团独苗——影视院线+3.7%、文化传媒+2.3%,新华传媒10板,但2成红盘、跌超3%达1419家,个股早已一塌糊涂。

第一,指数破位但权重护盘,个股惨烈。上证-0.43%守不住3800(收3797.24),创业板-2.61%、深成-2.03%、科创50-2.10%全绿,仅上证50+0.43%翻红。新浪实时分布:涨超3%仅222家、跌超3%达1419家,大跌个股约为大涨2倍——这是缩量破位日,不是修复日。

第二,传媒AI独强,是今日唯一主线,但缩量抱团。影视院线+3.7%、文化传媒+2.3%,短剧游戏/AI视频/AI语料包揽概念净流入前三(23亿/20亿/17亿),新华传媒10板、传媒连板密集(欢瑞/博纳/慈文/上海电影/掌阅/龙版等)。但量能15508亿元较节前缩3659亿,抱团靠缩量维持,明日若分化即确认脉冲,后排不追。

第三,科技硬件续杀,内外共振。隔夜费半-0.41%、AMD-2.03%、英特尔-2.22%、ARM-3.27%,海外硬件降温;A股通信设备/化纤/元器件跌幅居前,金安国纪/宏柏新材跌停、PCB延续出清。硬件链内资外资一起砍,回避等半导体重新转强。

第四,情绪高度松动 + 破3800触发纪律。新华传媒10板独苗但成交额放大显分歧,封板率由85%降至66%、炸板25只、涨停46只宽度塌缩;3板以上断层。上证破3800,触发「砍一半」阈值,仓位纪律生效——三成内过夜,破板即退。

明日关注

① 10/13周二|量能:今日15508亿缩量3659亿。明日不补缺量,反抽不追;补回1.7万亿—1.8万亿以上才谈修复,否则视为下跌中继。

② 10/13周二|传媒AI持续性 + 新主线接棒。今日独强但缩量抱团,明日若分化即确认题材脉冲;风电(天顺风能首板)、银行(证金+34亿)能否接棒决定指数下限。

③ 10/13周二|科技硬件续弱。费半-0.41%海外降温延续,A股PCB/元件/通信继续回避,等半导体重新转强再认领,不提前抄底。

④ 全日性风险(点位 + 情绪 + 交割周)。上证3797已破3800,触发「砍一半」;涨停<40只且封板率<55% 再降仓;10/16股指期货交割周临近,交割周不追高。

操作思路:仓位压三成内(破3800已砍半),缩量日不加仓。传媒AI前排可看、后排不追,等分化确认;硬件链(PCB/元件/通信/元器件)全回避,等半导体重新转强;银行/证金护盘方向仅作防守底仓、涨了不追。上证有效站回3800且量能回补才谈修复,否则反抽即卖。


锐少 ·
一句话

上证破3800、传媒AI独强难掩个股惨烈;缩量至1.55万亿,明日看量能回补与硬件链止跌,破位仓控三成内。

46涨停|1.55万亿|上证3797

觉得有用,转发给同样在盯盘的朋友。


信息来源:证监会官网、深交所公告、上交所公告、北交所公告、公司官网、央视新闻、财联社、科创板日报、证券时报、东方财富、中国基金报、21世纪经济报道、巨潮资讯网、芝商所。不引用匿名消息,不转发未核实信息。

锐少复盘,是您每天的必修课,洞悉昨日得失,厘清今日先机!


💡 温馨提示:本文内容仅为知识科普,不构成任何投资建议。市场有风险,投资需谨慎。
✨如果文章对您有启发,请点赞+收藏+转发给我鼓励,这是我持续分享的动力!

如果你有任何想沟通交流的内容,欢迎留言!让我们的投资越来越稳健!

👇关注我,把握更多市场机会!投资快人一步!

作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。

合规声明:本站发布的所有文章及观点均系个人研究共享,投资心得交流,不代表本站立场,且不构成任何形式的投资建议。投资者据此操作,风险自担,请务必保持独立审慎的决策态度。