为什么说CCL,是本轮AI通胀周期的 "盈利弹性之王"?
一年提价7次、累计涨幅超 100%;
订单能见度从 1-2 个月直接拉到 3-4 个月;
产能利用率从 60%干到90%以上的满产满销;
本质核心:涨价+缺口+业绩+持续性=高成长估值!
而当前产业拐点是:一线龙头把 70% 以上的新增产能和研发资源全部 all in 高端 M8/M9,主动收缩通用 FR-4 供给,留下约 30% 的中端刚性缺口 —— 谁来接?只有二线 CCL!
二线 CCL "低基数 + 顺价传导" 双 buff 叠加:二线厂商净利率一路干到 9%以上,净利润同比增速超 200%,盈利弹性是一线龙头的 2-3 倍!
而高端缺口一路锁到 2028 年 —— 周期长度被再次拉长,二线 CCL 的业绩爆发,才刚刚开始!!
一、本轮CCL:供给硬约束下的超级周期
1、涨价复盘:从成本推动到配额供给,周期强度超越历史
本轮CCL涨价不是普通成本共振,而是2026年加速的“缺货型超级周期”,主要体现在:
1)周期属性变了:2025年三季度起涨,早期是铜/布/树脂成本推动,后期变成电子布、铜箔、高端产能缺货下的配额/紧供给定价,强度和持续时间都比2016—17、2020—21两轮更硬。
2)涨价证据够炸:截至2026年9月,建滔年内已7次提价,部分FR-4/高端品种按复利累计超100%;松下部分高速/多层料号单次约30%,南亚塑胶跟涨20%—25%,不是单厂行为而是全链共振。
3)定价机制重构:过去多按季度长协、跟原材料成本走;现在更多按出货时点现货CCL价做基准再适度加价,PCB客户要提前锁2—3个月预期价,CCL厂从“成本涨了再跟”变成“出货前就定价”。
4)利润逻辑重估:原材料上涨不再单向挤压毛利,涨价可前置到接单和出货节点,CCL厂业绩释放确定性、斜率都高于普通成本传导周期。
2、供给端三重刚性约束:缺口共振支撑涨价持续性本轮涨价的核心支撑在于供给端存在短期无法缓解的三重约束,而非单纯的需求脉冲:
电子布:高端产能挤占 + 织机交付瓶颈,当前单家头部 CCL 厂商的电子布月缺口达 800-1000 万米,全行业普通电子布月缺口保守估计超 4000 万米,全年缺口预计达 4-5 亿米 新增供给方面,高端电子织机交付周期长达 1-1.5 年,新产能点火后还需 2-3 个月爬产,即便头部厂商扩产项目全部落地,也无法完全填补缺口。机构预计高性能玻纤布的供需缺口将持续至 2028 年,普通电子布紧张态势至少延续至 2027 年底。

铜箔:极薄化与 HVLP 升级,国产替代打开涨价空间 1.6T 光模块 mSAP 工艺强制采用极薄载体铜箔,HVLP4 铜箔单月需求已放大至 3000 吨 / 月,当前海外厂商三井金属占据 90% 市场份额,国产替代空间广阔。铜冠铜箔 HVLP4 产品已向国产龙头发货,南亚也处于测试阶段,整体良率环比持续提升。行业预计 Q3 全系列铜箔启动涨价,Q4 业绩端将集中体现。

树脂:地缘推高原料成本 + 高端树脂新增需求 中东地缘冲突推高国际油价,双酚 A、苯酚等环氧树脂核心原料涨幅超 40%,带动通用树脂价格上行。同时 AI 高速场景下,碳氢树脂、PTFE 树脂等高端品类需求快速崛起,进一步加剧供给紧张,部分化工材料已进入 “只报价不接单” 状态。
3、需求端分化:长尾需求外溢,二线厂商承接增量AI 算力需求爆发后,一线 CCL 厂商的产能与研发资源全面向 M8/M9 高速 CCL、超低损耗 CCL 等高端品类倾斜,主动收缩通用型 FR-4 产能,对中低端客户实行配额制供给。这一格局带来两个核心变化:
1.)高端 PCB 市场:头部 PCB 厂商优先保障 AI 服务器、交换机订单,主动挤出低毛利的中端 PCB 需求;

2.)中低端 PCB 市场:中小 PCB 厂商难以拿到稳定的一线 CCL 货源,无法承接订单,长尾需求加速向腰部 PCB 与二线 CCL 厂商转移。
当前二线 PCB 厂商的订单能见度普遍达到 3-4 个月,显著高于行业下行期的 1-2 个月水平,保供能力已成为下游客户选择供应商的核心指标,客户对价格的接受度远超市场预期。
二、CCL二线--产能重构下的盈利弹性之王!1、行业产能:一线卡位高端,二线承接腰部市场
国内 CCL 行业已形成清晰的产能分层格局,不同梯队厂商的受益逻辑存在显著差异:

一线龙头的扩产聚焦高端:生益科技投资 52 亿元建设松山湖高性能 CCL 项目,年产能 4800 万平方米;金安国纪募资投向 400 万平方米高等级 CCL,重点布局高频高速、耐高温特种产品线证券日报。
而二线厂商的扩产则兼顾高端突破与中端产能填补,例如华正新材定增12亿元建设 1200 万张高等级 CCL 项目,在升级产品结构的同时,承接一线溢出的通用型订单。
2、盈利弹性:低基数 + 顺价传导,业绩修复斜率更陡相较于一线龙头,二线 CCL 与 PCB 厂商的业绩弹性更为突出,核心源于两个维度:
利润基数低:二线厂商此前盈利水平普遍不高,行业普涨带来的边际利润增厚效应更明显。以 PCB 环节为例,Q3 多数中小 PCB 厂商净利率已修复至 10% 以上的历史高点,且 Q4 仍有进一步提升空间。
顺价机制打通:此前 PCB 行业价格调整滞后于原材料涨价,利润率易被挤压;本轮周期中 CCL 缺货背景下,二线 PCB 厂商同步开启逐月提价,成本传导顺畅度远超历史周期,涨价能够直接转化为净利润。
以奥士康为例,其可转债募集说明书披露,四层板及以上产品 Q3 价格环比提升 77%,在手订单明显增长,直接验证了二线 PCB 厂商的价量齐升逻辑。
3、产能扩充:顺势补位中端缺口,构建第二增长曲线面对通用型 CCL 的持续紧缺,二线厂商纷纷启动产能扩充,卡位中端市场供需缺口。与一线龙头的高端扩产不同,二线厂商的新增产能更贴近当前最紧缺的中高端通用市场,产能释放后能够快速转化为收入与利润。
同时,部分二线厂商已开始向高端市场突破,例如南亚新材在国产算力客户中实现认证突破,未来若能切入 M8/M9 级 CCL 供应链,将打开长期成长空间,摆脱单纯的周期品属性。
三、英伟达Rubin Ultra架构迭代:“9+18+9”布局产业重塑1、架构调整底层逻辑:HBM 减配,互联带宽补位
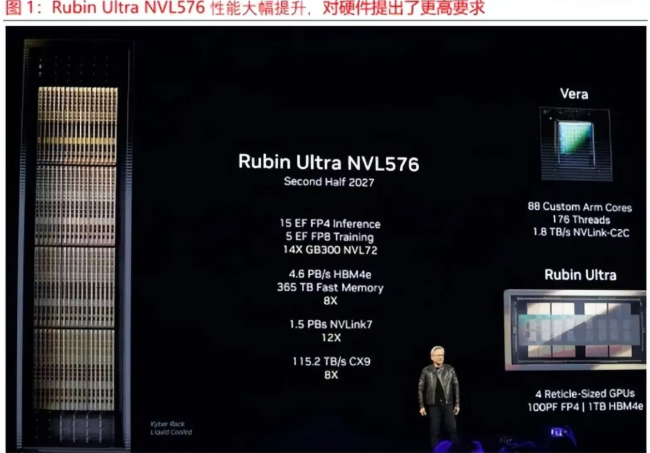
英伟达 Rubin Ultra 机柜布局从原方案的 “10+9+8” 调整为 “9+18+9”,核心变化是NVLink 交换托盘(Switch Tray)数量从 9 个翻倍至 18 个,单托盘高度压缩至 0.75U,整机仍实现 576 张 GPU 卡跨机柜组网。
这一调整的核心背景是 HBM 产能紧张导致单卡显存不足,英伟达选择 “存储不够,互联来凑” 的技术路线 —— 通过增加交换托盘数量与光互联密度,提升跨卡、跨机柜的互联带宽,弥补单卡显存短板,实现整机算力的最大化。这一变化标志着 AI 机架的价值重心,正从单一的计算单元,向 “计算 + 互联” 双核心转移。
2、需求端:量价齐升,PCB 与 CCL 价值重估用量端:交换托盘翻倍,高多层PCB需求被直接拉爆。 Rubin Ultra的Switch Tray从22层干到32/44层,Compute Tray也升级到更高层数设计。高多层PCB的难度是超线性上升的:层数越多,压合、钻孔、层间对准、阻抗控制的要求指数级提高,良率更难稳定。所以层数只增加15%,单板价值往往能涨30%以上。
价值端:337G速率逼出材料换代,单板CCL价值成倍翻。 传统玻纤+环氧树脂的Dk/Df已经逼近物理极限,英伟达交换机、背板预期导入PTFE混层方案,PTFE基材的介电性能比环氧强一个级别,单块CCL价值直接数倍于传统M8。同时,为控CTE防翘曲,高纯球形硅微粉添加比例从35%-40%翻倍,从辅助填料晋升为核心主材,需求弹性彻底打开。
3、供需端:高端材料缺口扩大,周期长度进一步拉长
4、四大受益产业链梳理
PCB 链条:交换托盘数量翻倍带动高多层 PCB 用量激增,深南电路、沪电股份等龙头厂商直接受益;同时高端产能紧张带来的订单溢出,将传导至奥士康、超声电子等二线高多层 PCB 厂商。
材料链条:二代电子布、HVLP4 铜箔、PTFE 树脂、高纯硅微粉量价齐升,具备高端产能的厂商持续享受超额利润。
液冷链条:高密度布局下,波纹管、Manifold 价值量分别提升 35%/25%,CDU 供应商迎来技术迭代机遇。
光互联链条:NPO 光引擎用量翻倍,光模块及设备厂商需求扩容。
四、本轮CCL产业核心弹性环节二线 CCL 是本轮 CCL 通胀周期中逻辑最顺、盈利弹性最大的细分板块,其投资价值并非来自单纯的行业普涨,而是根植于 “一线产能高端化虹吸→中端供给出现刚性缺口→订单与定价权向二线转移→量价齐升放大盈利弹性” 的完整传导链条,核心逻辑可拆解为四层:
1、供给端:一线产能战略性倾斜,中端市场形成刚性供给缺口本轮 AI 算力需求爆发后,国内一线 CCL 龙头(生益科技、建滔积层板、金安国纪)将 70% 以上的新增产能与研发资源全面投向 M8/M9 级高速 CCL、超低损耗 CCL 等高端品类,主动收缩通用型 FR-4 与中高端 FR-4 的产能配额,对中小 PCB 客户的供货比例普遍压缩至 60%-70%,留下约 30% 的中端需求缺口无法通过一线供给满足。
而中端 PCB 对应的下游(工业控制、汽车电子、消费电子、中低端服务器与交换机)需求具备刚性,不会因 CCL 涨价而消失,只能向二线 CCL 厂商转移。二线厂商的主力产能恰好卡位中高端 FR-4 与入门级高速 CCL 赛道,是填补该缺口的唯一有效供给。直接结果是二线厂商订单能见度从行业低谷期的 1-2 个月拉长至 3-4 个月,产能利用率从 60%-65% 快速爬坡至 90% 以上,进入满产满销状态。
2、定价端:卖方市场下定价模式重构,盈利完全顺价传导历史上 CCL 行业为买方市场,定价采用季度长协制,价格调整滞后于原材料成本 1-2 个季度,CCL 厂商往往承担成本波动的压力,毛利率易被挤压。本轮周期中,供给短缺彻底反转了议价权:
定价模式从 “季度长协” 切换为“出货日现货价 + 提前锁涨”,铜箔、电子布等原材料涨价可同步向下游传导,不存在时滞;
二线厂商对接的中小 PCB 客户以散单为主,散单价格涨幅显著高于一线的长单涨幅:2026 年 Q3 二线 CCL 散单环比涨幅达 15%-20%,高于一线长协的 8%-10%,议价权更强。
这意味着 CCL 涨价能够 100% 转化为厂商的毛利提升,而非被成本上涨吞噬,盈利释放的确定性远超历史周期。
3、盈利端:低基数叠加结构升级,净利润弹性是一线的 2-3 倍二线厂商的盈利弹性显著高于一线龙头,核心来自两个基数效应:
利润率基数低:2025 年行业低谷期,二线 CCL 厂商净利率普遍仅 3%-5%,而一线龙头净利率维持在 8%-10%。假设 CCL 均价上涨 10%,对应二线厂商净利率提升 4-5 个百分点,净利润增速可达 80%-150%;而一线厂商净利率仅提升 2-3 个百分点,净利润增速约 20%-30%,二线盈利弹性是一线的 2-3 倍。
产品结构升级:在订单饱满的窗口期,二线厂商主动提升高多层板用 CCL、入门级高速 CCL 的出货占比,产品均价与毛利率同步抬升。例如南亚新材高速系列 CCL 占比从 2025 年的 15% 提升至 2026 年的 30%,带动综合毛利率提升 5 个百分点以上。
4、成长端:借保供窗口期突破高端认证过去二线 CCL 厂商难以切入头部 PCB 厂商与终端客户的供应链,核心壁垒在于认证周期长(通常 12-18 个月)、客户替换意愿低。本轮一线供给紧张背景下,下游客户为保障供应链安全,主动开放二线厂商的认证通道,认证周期大幅缩短至 6-9 个月。
这意味着二线厂商不仅赚周期的钱,更能借行业景气完成客户结构与产品结构的双重升级,从单纯的周期股向成长 + 周期属性切换,估值中枢有望长期上移。
五、二线CCL核心受益公司1、××××:
产能卡位精准:中高端 FR-4 产能占比超 70%,正好承接一线溢出的中端订单,满产状态下量价齐升;
高端突破最快:已通过国产算力服务器、交换机核心客户认证,高速 CCL 出货占比快速提升,是二线中最早切入 AI 供应链的厂商;
盈利弹性最大:2025 年净利率基数不足 4%,本轮涨价带动下,2026 年 Q3 净利率已突破 9%,净利润同比增速超 200%。
2、××××:
产能释放踩点精准:定增募投的高等级 CCL 产能于 2026 年 Q3 逐步爬坡,正好落地在行业景气高点,新增产能快速转化为收入;
高频领域差异化布局:在高频高速 CCL、汽车电子用 CCL 领域提前布局,产品结构持续升级,毛利率提升空间大于同业;
上游一体化布局:部分树脂、玻纤材料自研自用,成本控制能力更强,涨价周期下利润留存率更高。
3、×××:四层板及以上产品 Q3 价格大幅提升,在手订单饱满,直接验证二线 PCB 涨价逻辑,高多层产品占比持续提升。 超声电子、崇达技术、满坤科技:客户结构优质,产能利用率维持高位,受益于订单外溢与提价落地,净利率修复空间大。
结论:二线CCL厂商的黄金错位窗口:订单能见度从低谷1—2个月拉到3—4个月,产能利用率从60%多冲到90%以上,Q3散单环比提价15%—20%、比一线长协8%—10%更狠;2025年二线净利率基数只有3%—5%,按均价涨10%测算,净利弹性可放大到80%—150%,是一线龙头的2—3倍。
点赞+转发+留言:二线CCL弹性超2-3倍,净利暴增200%!千亿订单谁独享大头?
福建中讯证券研究有限责任公司
投资顾问:廖桂铭
资质编号:A0690626010011
免责声明:以上所有图片仅供学习参考使用,不作为投资依据。
风险提示:股市有风险,投资需谨慎,据此操作,风险自担
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。