一句话看懂:半导体材料包含上百种甚至上千种细分产品,各品类的周期位置、国产化率和竞争格局差别巨大。大硅片率先企稳,光刻胶/CMP/湿电子化学品加速放量,特种气体与封装材料受产能扩张和原料供给双重影响。
核心逻辑速览① 为什么迎来新一轮周期?
三条需求主线同步驱动——存储扩产(HBM/DRAM/NAND)、逻辑芯片扩产(先进+成熟制程)、技术升级(先进制程增加光刻/沉积/刻蚀/清洗/CMP次数,先进封装大量使用前道材料)。
② 哪些品类率先受益?
大硅片率先企稳,截至2026年1季度12英寸硅片价格基本触底,2026年上半年功率半导体硅片已提价10%-15%,并从2026年7月开始执行。
③ 核心矛盾是什么?
行业正从“扩大国产品类覆盖”转向“提高先进制程份额”。真正决定竞争格局的,是产品能否通过头部晶圆厂验证、能否稳定批量交付、能否跟随客户工艺长期迭代。
半导体材料在芯片产业链上游,包含上百种甚至上千种细分产品。
上游原材料:高纯硅料、石英玻璃、电子化学品原料、工业气体、金属材料、树脂、感光剂和溶剂。
中游制造材料:大硅片、电子气体、光刻胶、光掩模板、CMP材料、湿电子化学品、溅射靶材和封装材料。
下游应用:逻辑、存储、功率器件晶圆厂及封装测试厂。
行业壁垒不只是纯度。客户还会考察批次一致性、缺陷控制、工艺匹配和供应稳定性。一种材料完成验证需要较长时间;进入量产线后,只要性能稳定,客户不会轻易更换供应商。
不同材料的增长并不完全同步:
硅片更偏周期品,价格由产能利用率和长协决定
光刻胶、抛光液、前驱体、功能型湿电子化学品更偏技术成长,需求取决于工艺升级和客户导入
氦气、硫酸、氢氟酸等产品,还会受到上游资源价格和国际供应链波动影响

二、大硅片:率先企稳,供需开始转向偏紧
大硅片约占半导体材料市场的三分之一,是市场规模最大的单一品类,相当于芯片制造的“地基”。硅片表面的平整度、洁净度和缺陷水平,会直接影响晶圆制造良率。
周期回顾:2020-2022年全球硅片进入上行周期,国内外企业同步扩产。2023-2024年消费电子需求放缓,前期规划的产能集中释放,12英寸硅片价格从2023年底开始下行。
当前状态:截至2026年1季度,12英寸硅片价格基本触底,下游库存恢复到正常水平,AI存储和数据中心功率芯片拉动需求,12英寸产能利用率接近满载,8英寸和6英寸硅片的稼动率也在提高。
价格信号:率先涨价的是功率半导体硅片——批量较小、定制属性更强,部分产品在2026年上半年提价10%至15%,并从2026年7月开始执行。逻辑和存储硅片的大宗商品属性更强,价格受到年度长协约束,下一年度价格通常要等到2026年10月至11月集中商谈。
供给端:海外硅片企业经历上一轮扩产和价格下跌后,资本开支趋于谨慎。如果2026年不启动扩产,2027年很难快速形成新增产能。按照行业供需测算,全球12英寸硅片在2026年已接近偏紧平衡,2027年存在继续提价的可能,但实际幅度仍取决于存储扩产、下游稼动率和长协谈判结果。
国产化:存储和功率硅片的国内供应比例已经较高,部分口径达到70%至80%甚至更高。成熟逻辑硅片也取得较大进展,但先进逻辑对硅片缺陷和良率更加敏感,部分芯片设计企业仍指定使用日本或中国台湾供应商的产品。

三、电子气体与前驱体:关键突破口
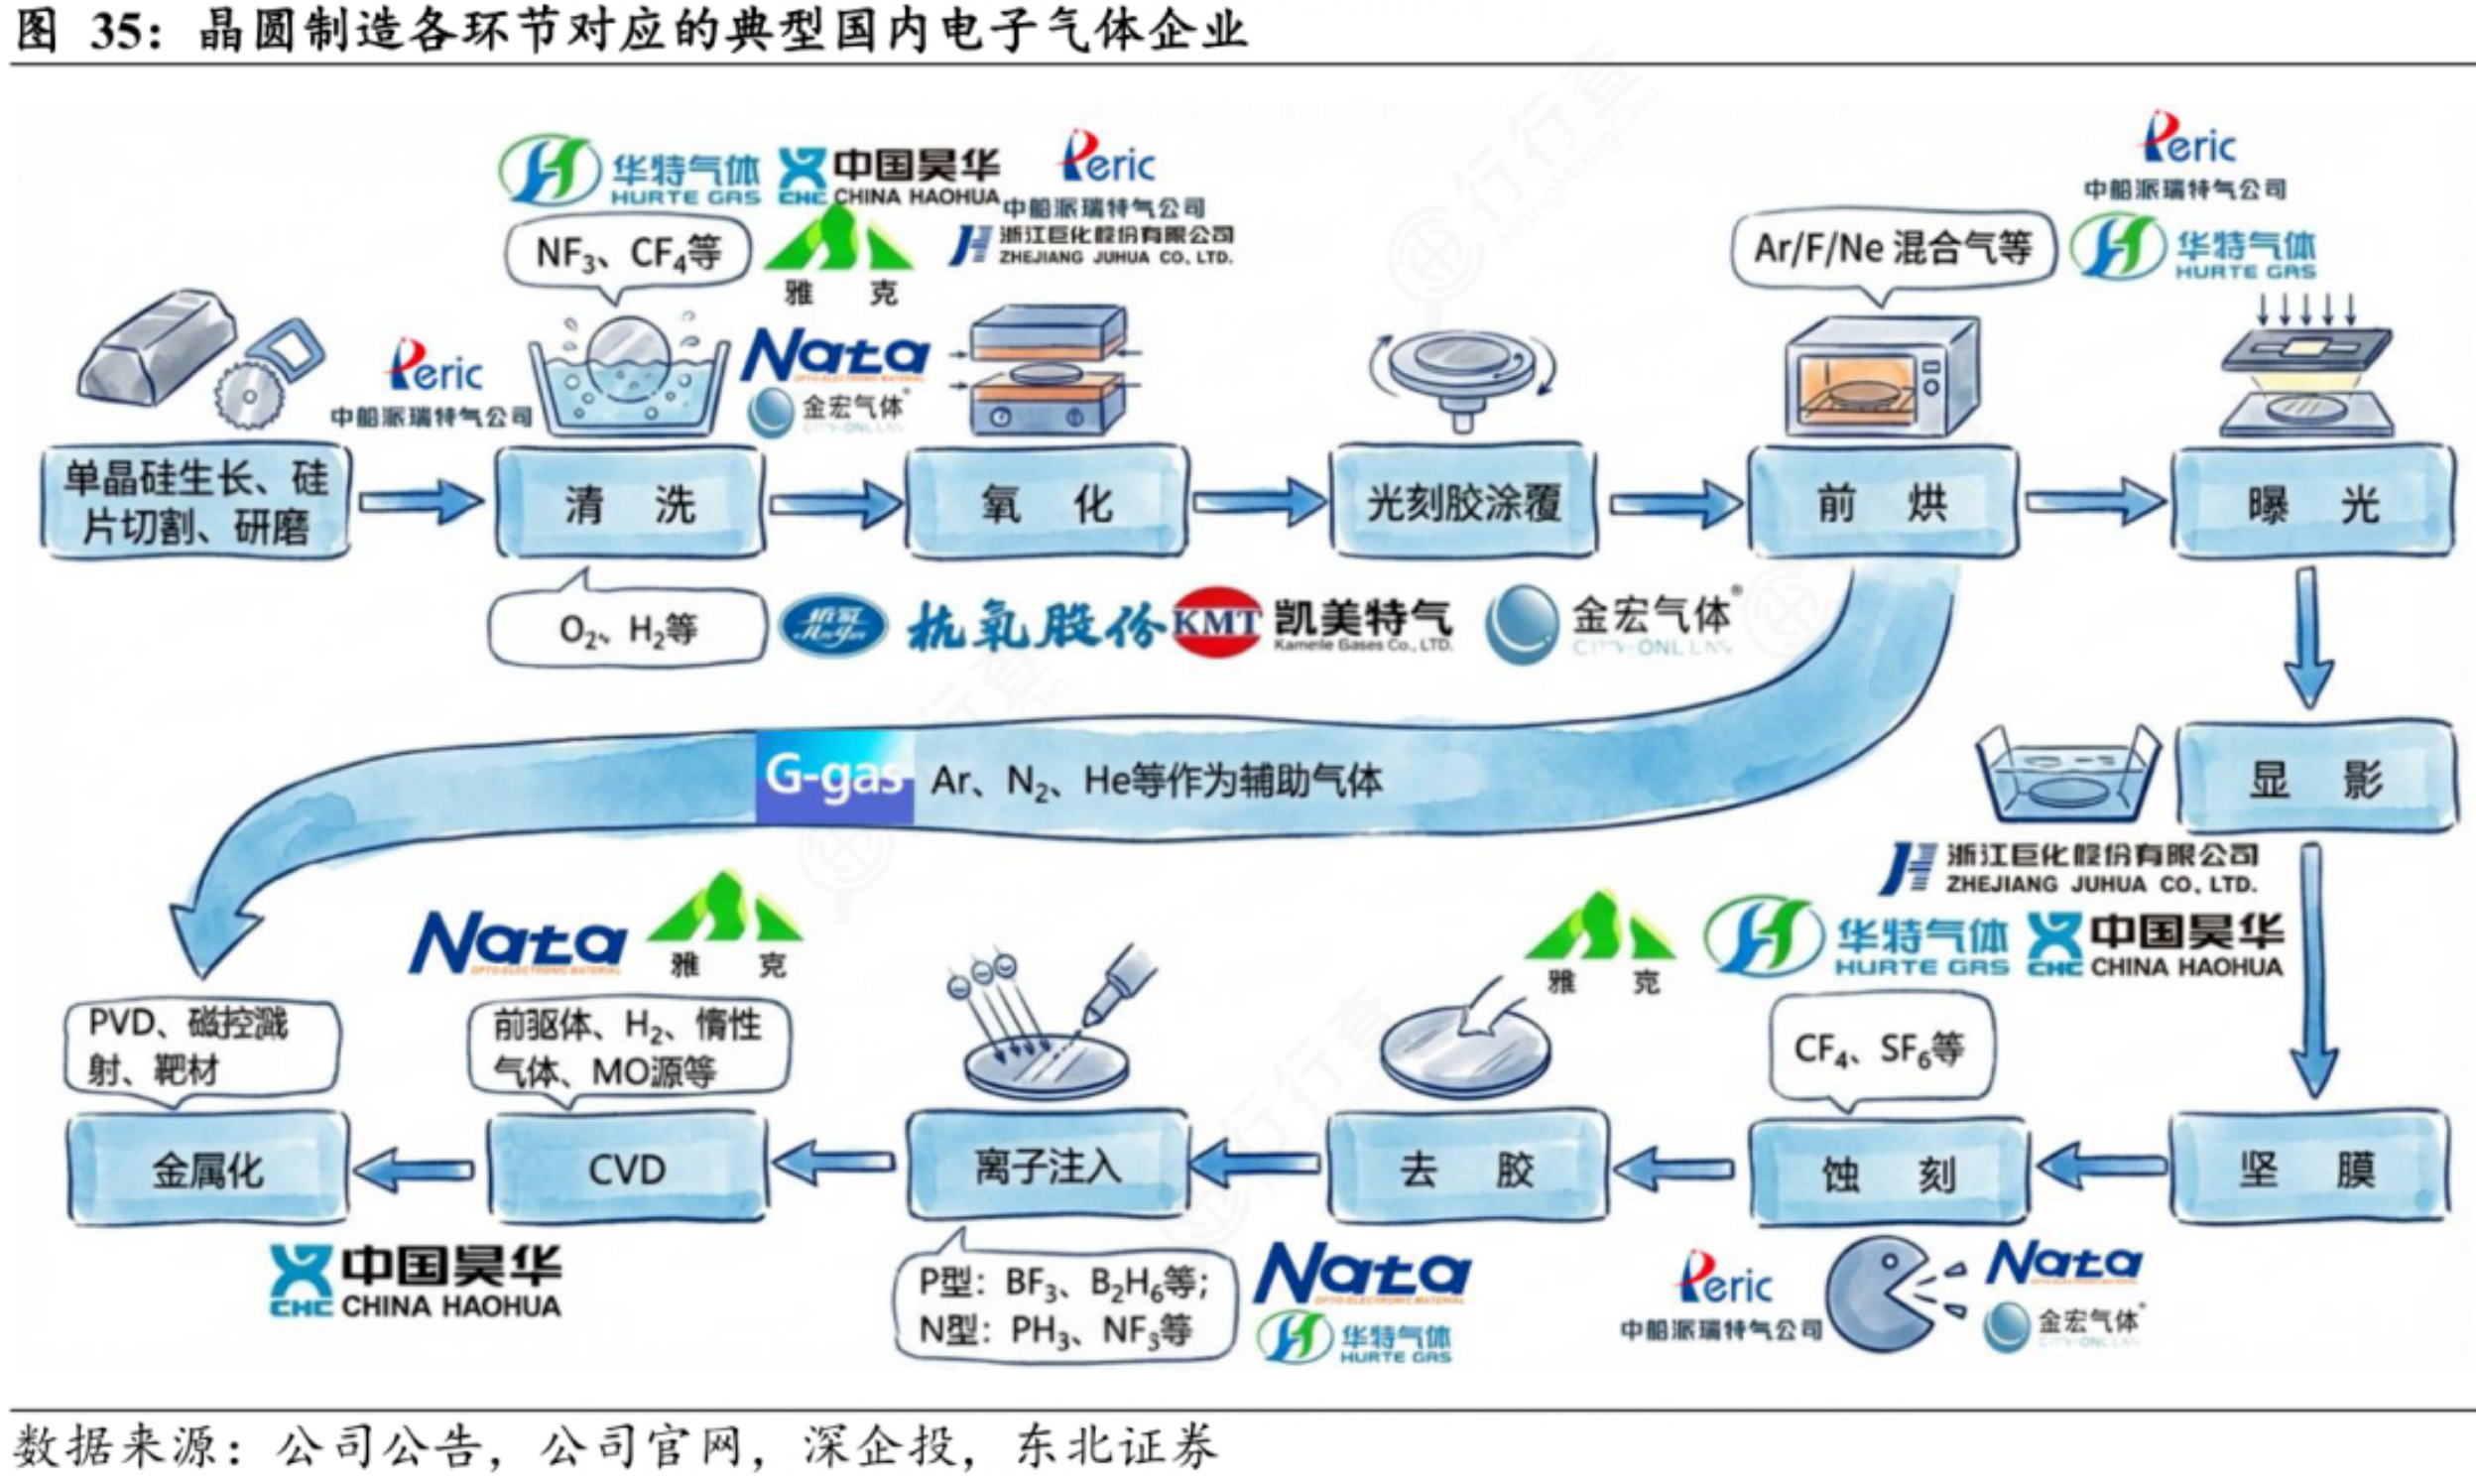
电子气体约占半导体材料市场的14%,可以分为大宗气体和特种气体。
大宗气体:氮气、氩气和氧气,通常在晶圆厂附近建设现场制气装置。行业重资产、区域属性强,客户合作周期较长。氦气则具有较强资源属性,国内供应依赖卡塔尔、俄罗斯和美国等海外市场,天然气运输和国际局势变化都可能影响价格。
特种气体:超过一百种,覆盖刻蚀、清洗、沉积、离子注入和光刻等工序。硫酸、氟化氢、六氟丁二烯、六氟化钨和锗烷等产品,既受晶圆厂扩产影响,也受硫磺、高纯钨粉和锗等上游原料约束。
六氟化钨:3D-NAND和HBM制造中的重要材料。随着存储扩产和层数增加,其用量有望提高。目前能够跟踪到的5N级六氟化钨价格处于缓慢上行阶段,6N级产品则要继续观察高纯原料供应以及全球3D NAND、HBM扩产进度。
前驱体:薄膜沉积的核心原料,用来形成极薄的金属、介质或高介电常数材料。雅克科技通过收购韩国UP Chemical进入这一领域,全球份额约为10%至15%,并进入SK海力士、长鑫存储等客户供应体系。南大光电、恒坤新材也在布局相关产品。
核心标的:华特气体、金宏气体、雅克科技、南大光电、恒坤新材等。
光刻材料包括光刻胶、配套试剂和光掩模板。随着制程线宽缩小、布线层数增加,同一片晶圆需要经历更多光刻步骤,材料用量和性能要求同时提高。
光刻胶分类:PCB光刻胶、面板光刻胶和半导体光刻胶。国内企业在PCB和面板领域已经具备较高份额,半导体光刻胶仍是薄弱环节。
半导体光刻胶按曝光光源分类及国产化率:
G线和I线:国产化率超过20%
KrF:国产化率约5%至7%
ArF:国产化率约2%
EUV:仍缺少成熟的国内供应体系
核心标的:彤程新材、南大光电和鼎龙股份,是国内KrF、ArF光刻胶进展较快的企业。
光刻胶上游:包括单体、树脂、感光剂和溶剂。瑞联新材、万润股份等企业布局单体,部分高端树脂仍依赖日本供应。
配套试剂:包括显影液、稀释剂和去边剂。格林达在显影液领域具备一定规模,恒坤新材布局顶胶、底胶和抗反射层材料。
光掩模板:在高纯石英玻璃上制作芯片电路图形,再通过光刻将图形转移到晶圆。国内成熟光掩模板集中在130纳米以上制程,部分产品推进至28纳米左右;相移掩膜和EUV反射掩膜等高端产品仍有较大差距。路维光电等企业正在向更先进制程推进,但高纯石英基板、制版设备、检测设备和修正算法仍是关键短板。
五、CMP、湿电子化学品与靶材:加速放量CMP(化学机械抛光)制程越先进、布线层数越多,需要抛光的次数也越多。
市场规模:中国大陆CMP抛光液市场规模约50亿元,抛光垫约30亿元。
抛光液:国产化率约为40%至50%。安集科技在铜、钽等抛光液领域占据较高份额。鼎龙股份、上海新阳等企业也在钨、多晶硅、浅槽隔离等材料体系中拓展产品。抛光液格局相对分散,因为铜、钽、钨、钛和氧化硅等材料需要匹配不同的化学配方。全球龙头英特格的市场份额约为24%,国内企业仍有从单一产品向多材料平台延伸的空间。
抛光垫:格局更加集中,全球杜邦占据70%以上份额,国内鼎龙股份具有较高市场占有率。抛光垫在成熟和先进制程中的材料变化相对有限,客户验证周期又比较长,新进入者突破难度较大。
湿电子化学品可以分为通用型和功能型。
通用产品:包括硫酸、双氧水、氨水、盐酸、氢氟酸、磷酸和硝酸,主要用于晶圆清洗。多数产品行业增速约为20%至30%,但盈利能力差别明显。磷酸纯度要求较高,竞争相对温和;硫酸供应商较多,价格竞争更激烈。
功能型产品:包括电镀液、蚀刻液和清洗液。随着晶圆制造中的电镀、抛光、蚀刻和清洗步骤增加,这类材料的行业增速可能达到40%左右。
核心标的:
电镀液:上海新阳和艾森股份布局。上海新阳在电镀铜领域具有优势,艾森股份的电镀钴基液已经开始量产供应。
清洗液:安集科技和上海新阳的清洗液业务增长较快,相关收入规模均超过4亿元
溅射靶材用于在晶圆表面形成极薄的金属膜层。芯片铜互连需要先沉积钽阻挡层,再形成铜种子层,因此会使用铝、铜、钴、钽、钨、钼和钛等高纯靶材。
核心标的:
江丰电子:覆盖铝、钛、钽、铜和铜锰等多个品类
有研新材:依托有研集团,在高纯钴靶方面具有优势

六、封装材料:传统与先进封装双线升级
封装材料可以分为传统封装和先进封装两条路线。
传统封装传统2D封装通常将芯片固定在引线框架上,再通过键合丝连接芯片焊盘与外部引脚。2026年功率半导体需求回升,而上一轮下行周期中部分中小供应商退出,日本和中国台湾厂商又将资源转向高端载板,传统引线框架和键合丝的供需格局有所改善。
核心标的:新恒汇、康强电子、立昂微等企业的引线框架业务在2026年上半年实现较快增长,部分增速超过50%。
先进封装先进封装则需要更高密度互连和更强散热能力。存储芯片较多使用BT载板,高性能逻辑芯片更多使用ABF载板。随着2.5D、3D封装发展,载板的线宽、层数、平整度和可靠性要求提高。
EMC环氧塑封料:负责保护芯片,防止湿气、污染和机械损伤。先进封装扩产正在增加EMC用量,其核心原材料硅微粉在2026年上半年出现涨价趋势。
七、产业趋势与核心结论这一轮半导体材料周期,不是所有品类同时上涨。
大硅片代表供需周期——12英寸接近偏紧平衡,2027年存在继续提价可能
光刻胶和光掩模板代表先进制程突破——KrF/ArF国产化率仍低,EUV空白
CMP与功能型湿电子化学品受益于工艺步骤增加——增速可达40%左右
特种气体和封装材料同时受到产能扩张与原料供给影响——六氟化钨价格缓慢上行,引线框架供需改善
行业正在从“扩大国产品类覆盖”,转向“提高先进制程份额”。
接下来真正决定竞争格局的,还要看产品能否通过头部晶圆厂验证,能否稳定批量交付,以及能否跟随客户工艺长期迭代。

八、核心标的速查
大硅片
沪硅产业、TCL中环、立昂微、中晶科技——12英寸产能利用率接近满载,功率硅片率先提价10%-15%
电子气体/前驱体
雅克科技——前驱体全球份额10%-15%,进入SK海力士/长鑫存储
光刻胶
格林达——显影液具备一定规模
光掩模板
路维光电——向更先进制程推进,但高纯石英基板、制版设备仍是短板
CMP
安集科技——铜/钽抛光液份额较高,国产化率40%-50%
鼎龙股份——抛光垫国内市占率较高,全球杜邦占70%以上
湿电子化学品
上海新阳——电镀铜优势,蚀刻液/清洗液收入超4亿
艾森股份——电镀钴基液已量产
兴福电子——蚀刻液布局
安集科技——清洗液增长较快
溅射靶材
江丰电子——覆盖铝/钛/钽/铜/铜锰多品类
有研新材——高纯钴靶优势
封装材料
九、风险提示国产替代进度风险:先进制程材料验证周期长,导入速度可能低于预期
价格波动风险:硅片长协价格谈判结果存在不确定性
上游资源风险:氦气、高纯钨粉、锗等原料受国际供应链波动影响
终端需求风险:AI芯片需求若低于预期,材料需求增速可能放缓
竞争格局风险:部分品类新进入者增加,可能影响盈利能力
一句话总结半导体材料正从“扩大国产品类覆盖”转向“提高先进制程份额”。大硅片率先企稳(截至2026年1季度12英寸价格触底,2026年上半年功率硅片提价10%-15%,2026年7月开始执行),光刻胶/CMP/湿电子化学品受益于工艺步骤增加,特种气体和封装材料受产能扩张与原料供给双重影响。核心矛盾不再是“有没有”,而是“能不能通过头部晶圆厂验证、能不能稳定批量交付”。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。