经历7月以来的高波动行情洗礼后,A股微观结构正处于持续优化通道:全市场前5%个股的成交额集中度从约50%的历史高位逐步向40%-42%的中期合理区间收敛,此前由交易高度集中催生的筹码脆弱性持续消解,此前阶段性失效的小微盘、净利润断层、高自由现金流、高股息等量化策略的有效性已出现明确修复。当前市场正处于“长叙事未破、新叙事未出、拥挤度初步缓和”的过渡阶段,基准运行路径将沿着“反弹—高波震荡”的节奏演进,科技板块内部的Alpha收益机会与跨赛道再平衡机会同步显现。
美债利率上行对A股的负面冲击已被多重对冲因素充分消化,市场对单一海外利率变量的敏感度持续下行,叠加国内交易拥挤度的初步消化完成,当前市场微观结构对外部冲击的承受能力较7-8月已得到显著提升,无需对海外利率的短期波动过度悲观。2026年下半年A股盈利将延续稳步上行态势,市场不存在盈利断崖式下行的基本面基础,后续市场的超额收益将更多来源于兼具高增速与盈利加速特征的“二次点火”类资产。二、行情路径研判:高波震荡后迎修复窗口
复盘2017年以来6次盈利回升但上证综指走势偏弱的时段可以发现,后续行情的强弱核心取决于政策与外部事件走向、流动性宽松程度、短期经济修复强度三大核心变量。当前A股短期将维持震荡筑底格局,待本月美联储加息靴子落地后,前期压制市场的不确定性将集中释放,调整行情已临近尾声,未来数周将迎来企稳反弹的重要时间窗口。三、分层配置策略:兼顾弹性与防御
在“利率与通胀赛跑”的核心主线背景下,采用“科技景气+通胀防御”的配置结构,能够在高波震荡市中同时兼顾收益弹性与组合稳定性,适配当前存量博弈、轮动加速的市场环境。(一)科技景气端:锚定高确定性赛道,把握产业趋势红利
🧩PCB:AI服务器单台价值量翻倍,高阶板供需持续偏紧,上游材料涨价支撑盈利修复,头部企业订单排期至2027年。

💫光模块:全球AI算力互联需求持续迭代,800G/1.6T产品海外云厂商订单饱满,产业链交付量与业绩增速持续超市场预期。

💎金刚石散热:AI芯片超高热流密度刚需驱动,8英寸产线落地,海外大厂导入加速,是AI散热链条高弹性新方向。

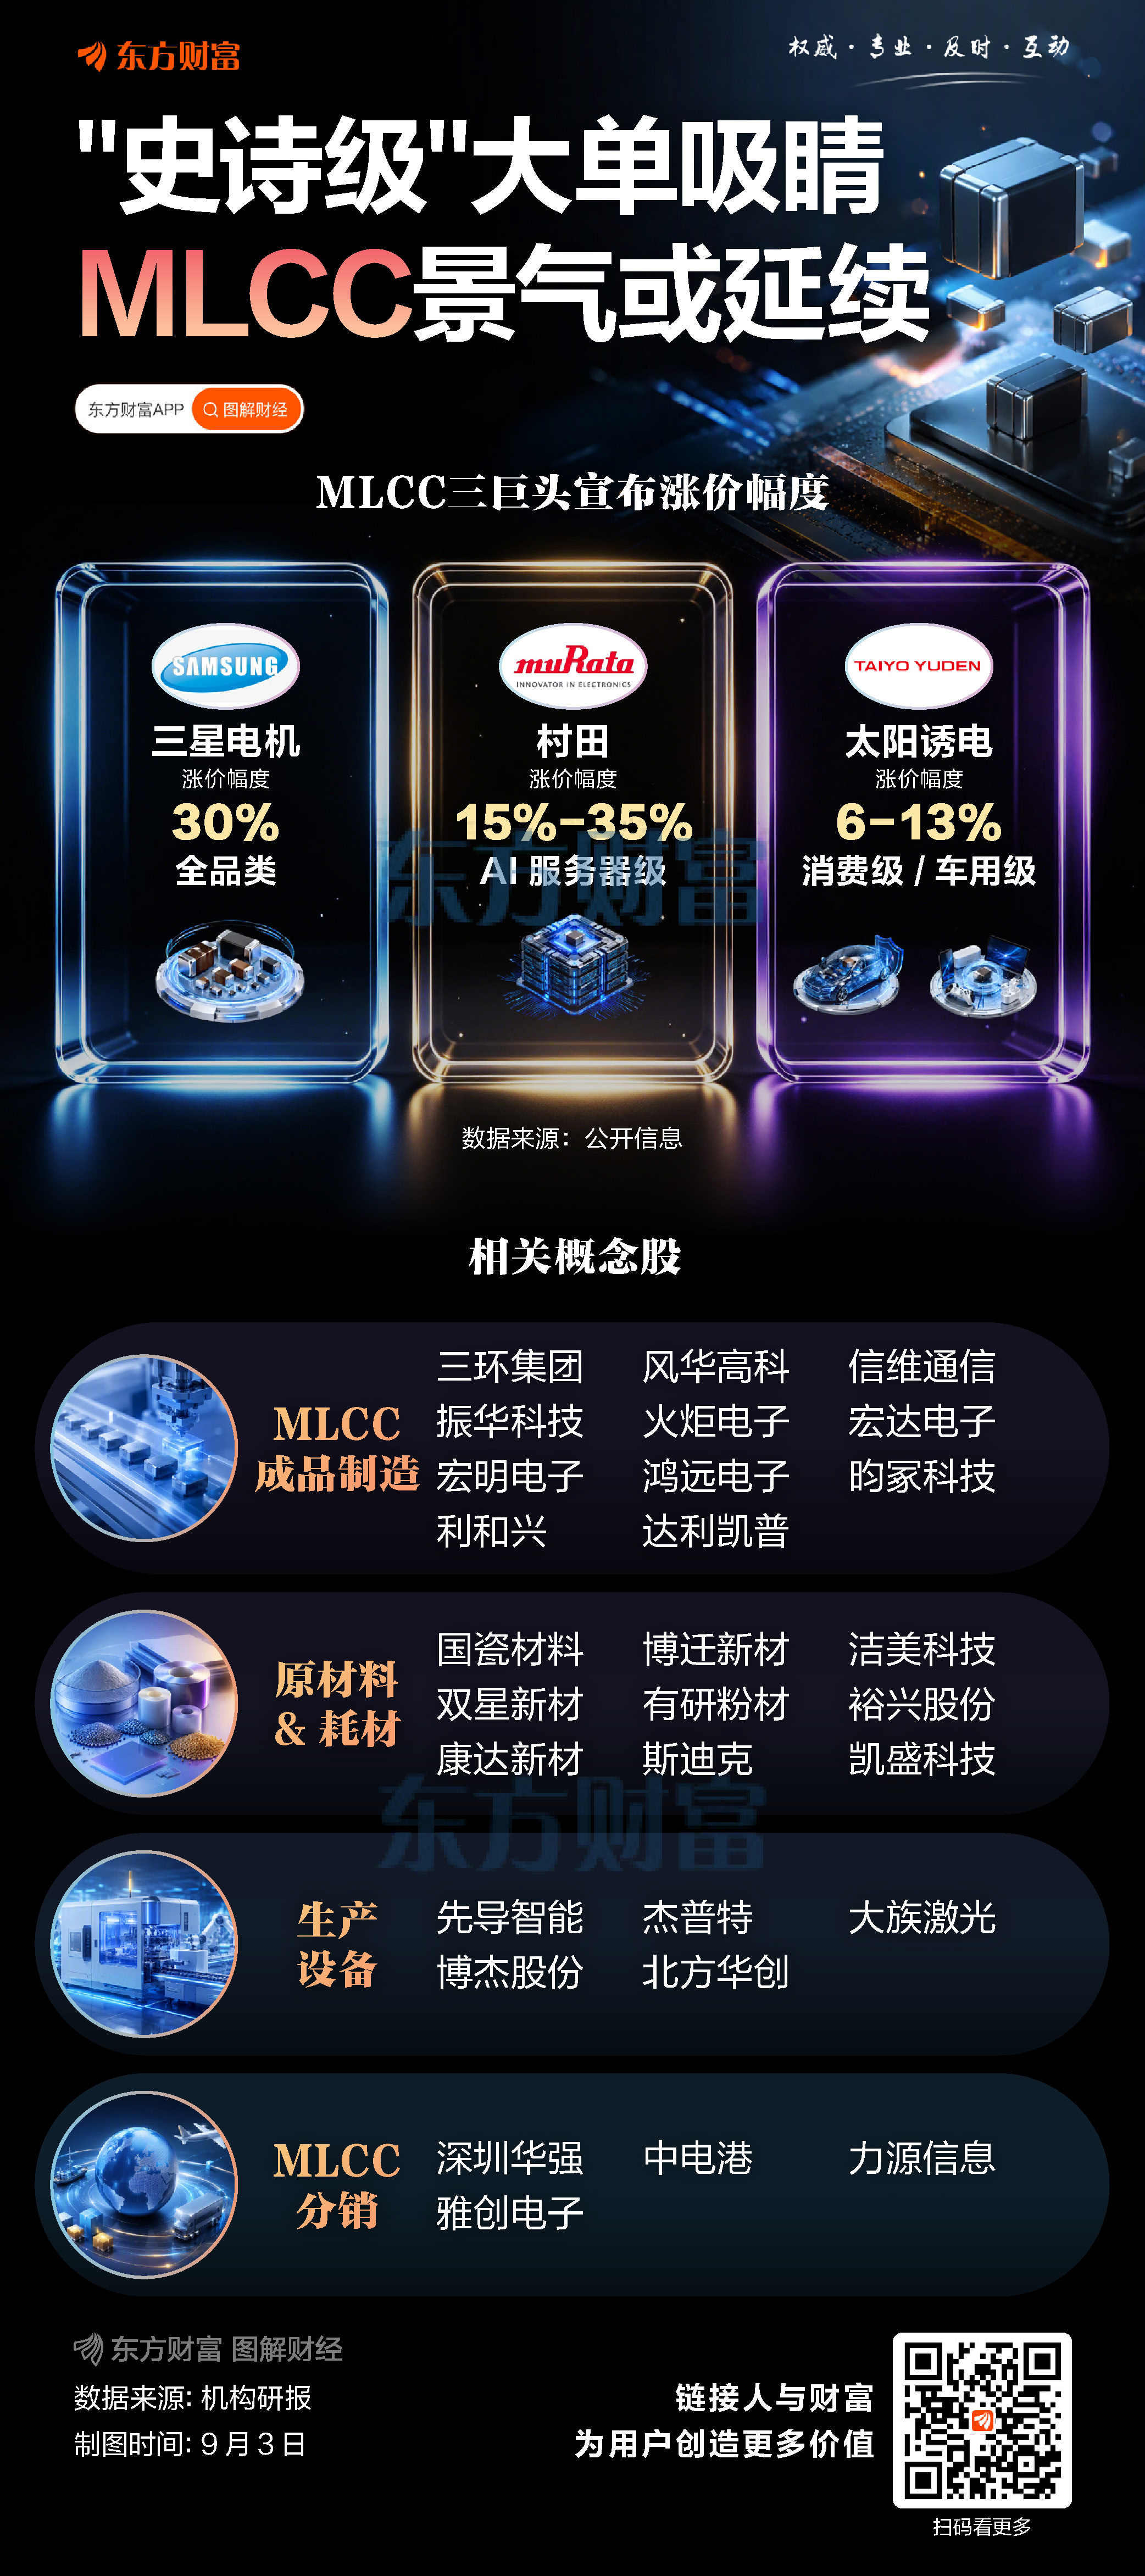
🌌MLCC:AI服务器用量大幅提升,海外厂商控产涨价,高端供需缺口延续,国产替代下全链业绩复苏。
🌠光纤:算力网络建设提速,集采价格维持高位,头部企业盈利确定性强,是算力基建核心支撑环节。

🎛️玻璃基板:AI先进封装+显示升级双需求拉动,高世代产线国产突破,进口替代空间广阔。

📱折叠屏:头部品牌旗舰机型密集发布,渗透率突破临界点,铰链、柔性部件订单加速释放。

💊创新药:医保商保协同政策持续托底,出海授权与重磅品种商业化兑现加速,板块估值修复动力充足。

🔋固态电池:产业化时间表明确,快充技术、国际标准落地,叠加消费税政策支持,量产落地进入加速期。

🛡️网络安全:AI大模型催生数据、算力安全刚性需求,叠加十五五政策落地,行业订单与价值量同步提升。

(二)通胀防御端:资源与红利双轮驱动,筑牢组合安全垫
🛢️石油:低库存+裂解价差扩大逻辑未破,中东地缘支撑供需,油运、炼化盈利韧性突出。

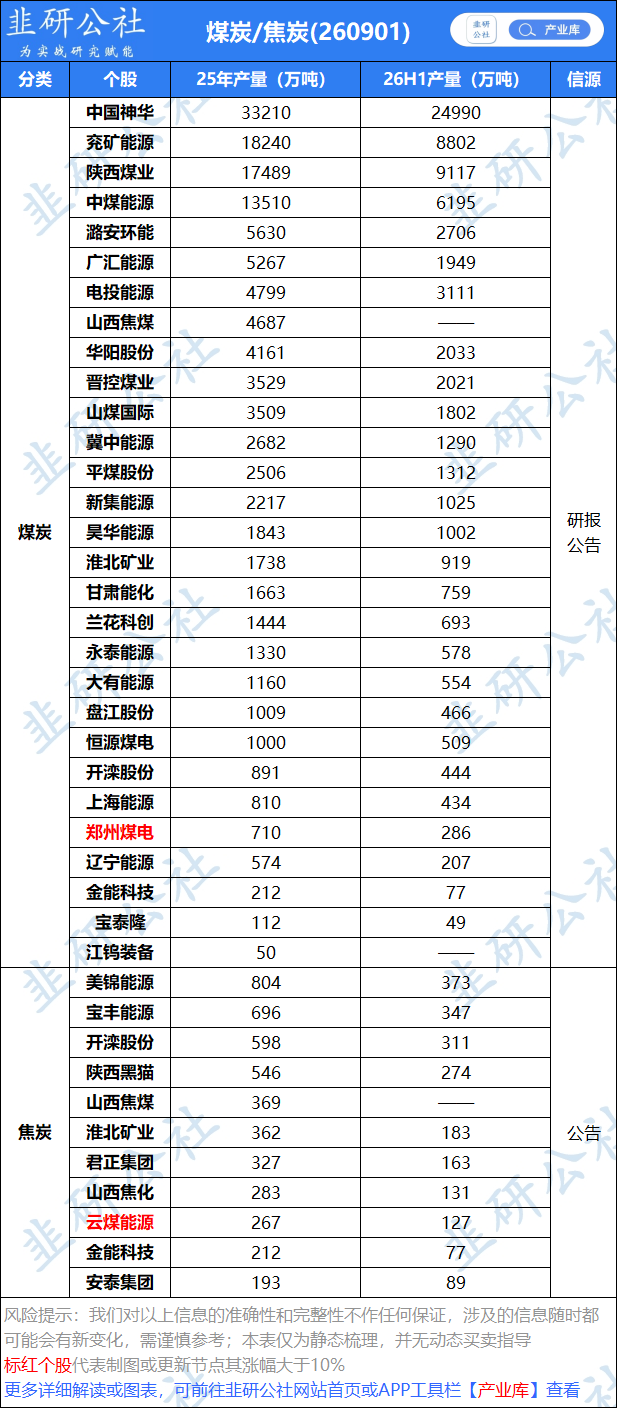
⛏️煤炭:供需格局长期偏紧,高股息属性突出,叠加旺季需求回暖,是震荡市中核心的稳定收益底仓。
🧱有色金属:AI上游稀有金属需求爆发,叠加美元走弱预期与地缘资源安全逻辑,铜、金、工业金属的价格弹性与业绩确定性同步凸显。

⚡电力:AI算力用电需求持续高增,叠加新型电力系统建设推进,高股息属性与业绩确定性兼备。

💰金融:银行、非银估值处于历史低位,受益于资本市场活跃度回升与险资高股息配置需求提升,对冲组合波动。

整体来看,当前“磨人”的缩量行情已临近尾声,9月下旬宏观风险集中落地后,市场将逐步从交易宏观变量,重新回归交易产业景气与企业盈利的基本面逻辑。实操层面建议将整体仓位控制在6-7成区间,规避高位纯题材概念股,优先选择有实际订单支撑、业绩可落地验证的行业龙头,单一个股持仓占比不超过10%,通过“成长+防御”的均衡配置平滑组合波动。9月外部不确定性落地后,此前被压制的科技成长资产或将成为四季度A股行情的核心胜负手。【本文仅为市场公开信息的逻辑复盘,文中提及的股票标的主要为当前热门个股及用于辅助说明更多板块逻辑的典型标的,仅作为产业链各环节的案例分析之参考,并不代表这些个股是绝对的核心或龙头。】注:以上部分内容来自网络,未经核实,不构成任何投资建议,请谨慎参考!如有侵权,请私信联系删除!欢迎各位老师点赞、评论、转发,谢谢!㊗️各位老师发大财、股市长虹!
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。