2026.7.26

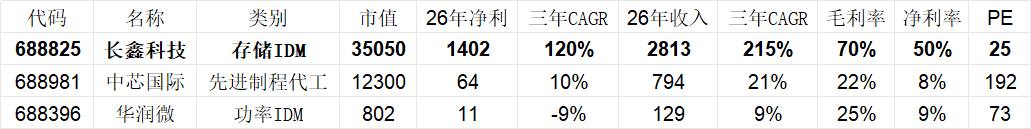
点评:存储行业,景气度高,成长性高。
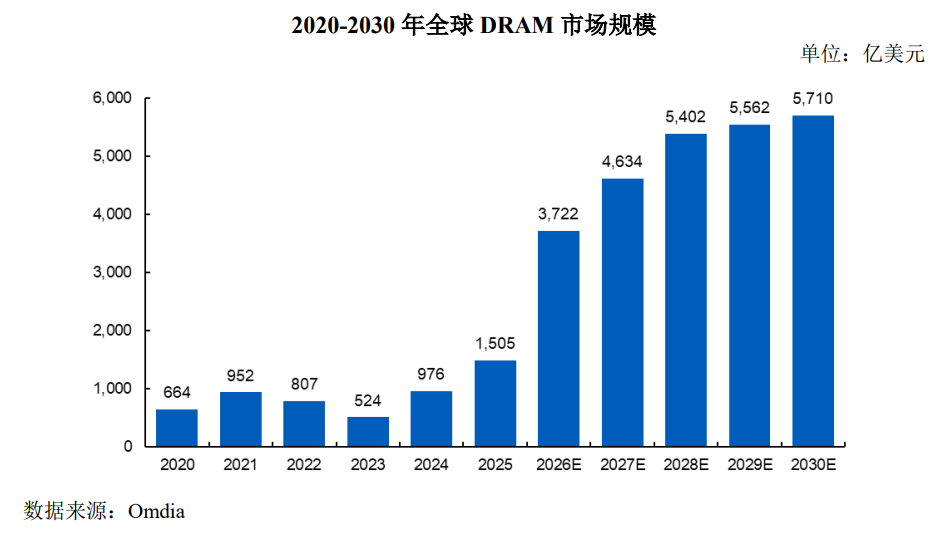
存储芯片主要分为两大类,DRAM和NAND,其中DRAM占存储芯片市场规模的65%。预计2030年存储芯片市场规模达到5710亿美元,年均复合增长率30%。实际上增速很不均匀,2026年的增速就有150%,后几年快速下降。
2025年四季度长鑫科技的全球市场份额已增至7.6%,位列全球第四位,中国第一位。
周末三星电子与SK海力士将与包括英伟达在内的美国大型科技公司达成总价值高达9500亿美元的存储芯片供应合作,行业景气度再次确认。只要AI资本开支不被证伪,存储也不会被证伪。
给予长鑫科技2026年25倍pe,即合理市值35050亿,合理价格52.41元,对应发行价+505%。近期新股溢价极高,且公司属于热门赛道,上市后会成为A股市值第一,注意风险。
p.s.作者估计的合理市值并不等同于新股上市后的股价预测,而只是作者在认知范围内能够接受的合理价值。实际价格往往会与合理价值存在偏差,因为股票有的被高估,有的被低估,正是这种偏差才为交易提供了机会。
————————————————————————————————————————
一、发行人主营业务、主要产品或服务的情况
长鑫科技是我国规模最大、技术最先进、布局最全的 DRAM 研发设计制造一体化企业。自 2016 年成立以来,公司始终专注于 DRAM 产品的研发、设计、生产及销售。公司采取“跳代研发”的策略,完成了从第一代工艺技术平台到第四代工艺技术平台的量产,以及 DDR4、LPDDR4X 到 DDR5、LPDDR5/5X 等产品覆盖和迭代升级,目前公司核心产品及工艺技术已达到国际先进水平。根据 Omdia 的数据,按出货量和销售额统计,公司已成为中国第一、全球第四的 DRAM 厂商。

二、发行人所处行业基本情况和竞争情况
(三)所属行业发展情况
1、DRAM 行业概况
根据断电后数据是否丢失,存储芯片分为易失型存储和非易失型存储两类。易失型存储主要指随机存取存储器(RAM),需要维持通电以临时保存数据供主系统 CPU 读写和处理,而非易失型存储主要包括只读存储器(ROM),无需持续通电亦能长久保存数据的存储器。
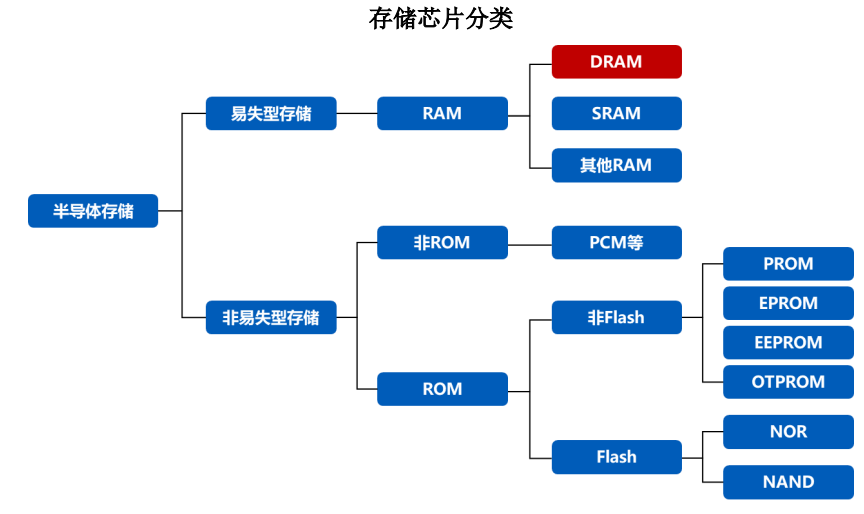
DRAM 是主流的易失型半导体存储器,主要用于数据和程序的临时存储。作为处理器与外存进行数据交互的关键桥梁,DRAM 通常也被称为内存芯片,并广泛应用于服务器、移动设备、个人电脑、智能汽车等各类电子设备及系统。
根据
世界半导体贸易统计协会 WSTS 统计,2025 年全球集成电路市场规模为 7,009 亿美元,占半导体产业整体规模的比例约为 88%,其中,全球存储芯片市场规模为 2,300 亿美元,占集成电路市场规模的比例约为 33%。根据 Omdia 和 WSTS 数据,DRAM 是市场规模最大的存储芯片,2025 年全球 DRAM 市场规模为 1,505 亿美元,占存储芯片市场规模的比例约为 65%。
从产业链来看,DRAM 产业链上游包括 IP、EDA、半导体设备及零部件、材料等。产业链中游则包括 DRAM 设计、晶圆制造及封装测试环节,是产业链中的核心环节。产业链下游则主要包括服务器、移动设备、个人电脑、通信、工业控制、智能家居等应用领域。
近年来,新兴技术场景持续涌现,数据总量呈现爆发式增长,广泛的数据读写与传输需求驱动全球 DRAM 市场规模快速扩大。长期来看,全球 DRAM 市场仍有广阔的增长空间。根据 Omdia 数据,全球 DRAM 市场规模有望从 2025 年的 1,505 亿美元增长至2030 年的 5,710 亿美元,年均复合增长率为 30.56%。

根据 Omdia 统计,2025 年全球 DRAM 下游应用领域中,服务器、移动设备、个人电脑、智能汽车市场需求占比分别约为 50%、28%、13%和 2%,前述四大应用市场合计占全球 DRAM 下游应用需求市场的比例超过 90%。数字经济时代下,服务器、移动设备、个人电脑、智能汽车以及其他多元应用场景的持续发展,有望拉动 DRAM 市场需求进一步增长。
三、发行人的行业地位及竞争优劣势
基于 Omdia 全球厂商 2025 年第四季度 DRAM 销售额统计,凭借不断优化的产品结构、持续迭代的工艺水平、日臻成熟的运营能力以及广泛的市场认可,长鑫科技的全球市场份额已增至7.67%,位列全球第四位,中国第一位。
资料来源:上市公司招股说明书
2026.7.26

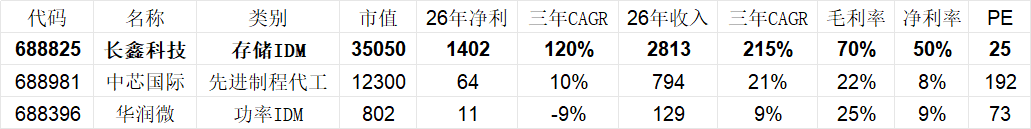
点评:存储行业,景气度高,成长性高。
存储芯片主要分为两大类,DRAM和NAND,其中DRAM占存储芯片市场规模的65%。预计2030年存储芯片市场规模达到5710亿美元,年均复合增长率30%。实际上增速很不均匀,2026年的增速就有150%,后几年快速下降。
2025年四季度长鑫科技的全球市场份额已增至7.6%,位列全球第四位,中国第一位。
周末三星电子与SK海力士将与包括英伟达在内的美国大型科技公司达成总价值高达9500亿美元的存储芯片供应合作,行业景气度再次确认。只要AI资本开支不被证伪,存储也不会被证伪。
给予长鑫科技2026年25倍pe,即合理市值35050亿,合理价格52.41元,对应发行价+505%。近期新股溢价极高,且公司属于热门赛道,上市后会成为A股市值第一,注意风险。
p.s.作者估计的合理市值并不等同于新股上市后的股价预测,而只是作者在认知范围内能够接受的合理价值。实际价格往往会与合理价值存在偏差,因为股票有的被高估,有的被低估,正是这种偏差才为交易提供了机会。
一、发行人主营业务、主要产品或服务的情况
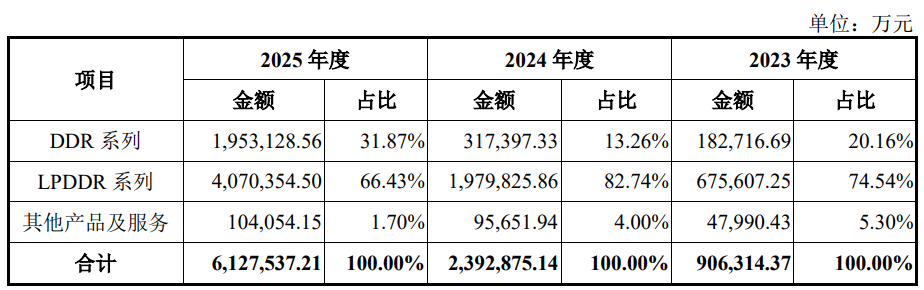
长鑫科技是我国规模最大、技术最先进、布局最全的 DRAM 研发设计制造一体化企业。自 2016 年成立以来,公司始终专注于 DRAM 产品的研发、设计、生产及销售。公司采取“跳代研发”的策略,完成了从第一代工艺技术平台到第四代工艺技术平台的量产,以及 DDR4、LPDDR4X 到 DDR5、LPDDR5/5X 等产品覆盖和迭代升级,目前公司核心产品及工艺技术已达到国际先进水平。根据 Omdia 的数据,按出货量和销售额统计,公司已成为中国第一、全球第四的 DRAM 厂商。
二、发行人所处行业基本情况和竞争情况
(三)所属行业发展情况
1、DRAM 行业概况
根据断电后数据是否丢失,存储芯片分为易失型存储和非易失型存储两类。易失型存储主要指随机存取存储器(RAM),需要维持通电以临时保存数据供主系统 CPU 读写和处理,而非易失型存储主要包括只读存储器(ROM),无需持续通电亦能长久保存数据的存储器。
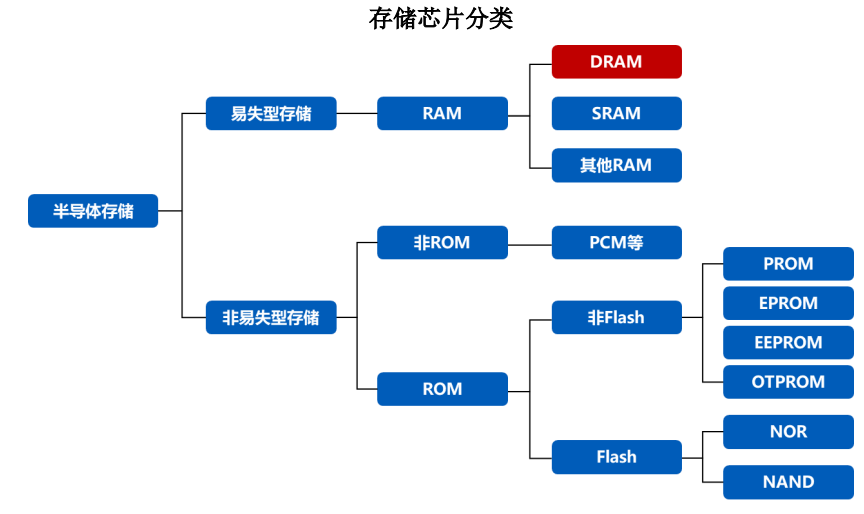
DRAM 是主流的易失型半导体存储器,主要用于数据和程序的临时存储。作为处理器与外存进行数据交互的关键桥梁,DRAM 通常也被称为内存芯片,并广泛应用于服务器、移动设备、个人电脑、智能汽车等各类电子设备及系统。
根据
世界半导体贸易统计协会 WSTS 统计,2025 年全球集成电路市场规模为 7,009 亿美元,占半导体产业整体规模的比例约为 88%,其中,全球存储芯片市场规模为 2,300 亿美元,占集成电路市场规模的比例约为 33%。根据 Omdia 和 WSTS 数据,DRAM 是市场规模最大的存储芯片,2025 年全球 DRAM 市场规模为 1,505 亿美元,占存储芯片市场规模的比例约为 65%。
从产业链来看,DRAM 产业链上游包括 IP、EDA、半导体设备及零部件、材料等。产业链中游则包括 DRAM 设计、晶圆制造及封装测试环节,是产业链中的核心环节。产业链下游则主要包括服务器、移动设备、个人电脑、通信、工业控制、智能家居等应用领域。
近年来,新兴技术场景持续涌现,数据总量呈现爆发式增长,广泛的数据读写与传输需求驱动全球 DRAM 市场规模快速扩大。长期来看,全球 DRAM 市场仍有广阔的增长空间。根据 Omdia 数据,全球 DRAM 市场规模有望从 2025 年的 1,505 亿美元增长至2030 年的 5,710 亿美元,年均复合增长率为 30.56%。
根据 Omdia 统计,2025 年全球 DRAM 下游应用领域中,服务器、移动设备、个人电脑、智能汽车市场需求占比分别约为 50%、28%、13%和 2%,前述四大应用市场合计占全球 DRAM 下游应用需求市场的比例超过 90%。数字经济时代下,服务器、移动设备、个人电脑、智能汽车以及其他多元应用场景的持续发展,有望拉动 DRAM 市场需求进一步增长。
三、发行人的行业地位及竞争优劣势
基于 Omdia 全球厂商 2025 年第四季度 DRAM 销售额统计,凭借不断优化的产品结构、持续迭代的工艺水平、日臻成熟的运营能力以及广泛的市场认可,长鑫科技的全球市场份额已增至7.67%,位列全球第四位,中国第一位。
资料来源:上市公司招股说明书
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。