导语:2026年,食欲素(Orexin)这个靶点彻底火了。拉斯克奖加冕,全球首款OX2R激动剂在中国首发获批,百亿失眠市场正在被重新切割。大家都在盯着武田、先声、扬子江,但很少有人注意到——A股有一家公司,早在2019年就拿到了食欲素受体拮抗剂的临床批件。它叫津药药业(600488)。
第一幕:2026年,食欲素的大年
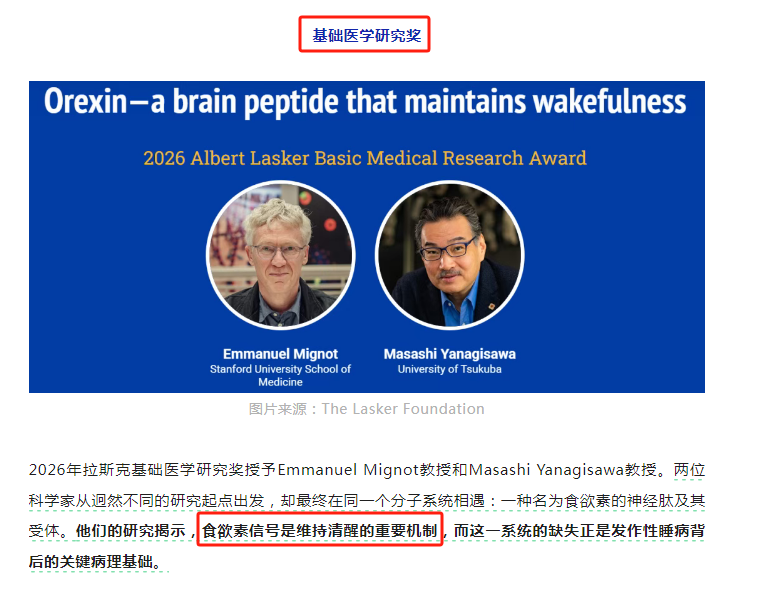
2026年9月,拉斯克基础医学研究奖授予了两位科学家,表彰他们发现了维持大脑清醒的核心神经肽——食欲素,并证实食欲素缺乏是发作性睡病的根本病因。这个奖被称为“诺奖风向标”,它把食欲素从一个冷门神经科学课题,推到了全球聚光灯下。
更炸裂的是商业化端。2026年7月21日,武田制药的口服OX2R激动剂奥普雷顿在中国获批上市,用于治疗1型发作性睡病。中国成为全球第一个批准该药的国家。从“关掉清醒信号”治疗失眠的DORA类药物(达利雷生、莱博雷生),到“补回清醒信号”治疗嗜睡症的OX2R激动剂,同一个靶点正在向两个方向同时爆发。


中国有超过3亿失眠患者,失眠药物市场规模2025年预计达到151.2亿元,2030年将突破211.9亿元。而食欲素受体拮抗剂被公认为第四代抗失眠药,无成瘾性、无次日残留、不改变睡眠结构——这是传统安眠药根本无法比拟的代际优势。

赛道已经点火,但A股的投资者还在找谁手里有筹码。
第二幕:津药药业那张被遗忘的“船票”

内容很简短,但信息量极大:
公司收到国家药监局核准签发的苏沃雷生片《临床试验通知书》,同意本品开展用于失眠症的临床试验。
公告里有一句话,今天读来格外显眼:
“苏沃雷生为非中枢神经类催眠药物的代表药物,是全球首个以食欲素受体为作用位点的失眠治疗药物。”
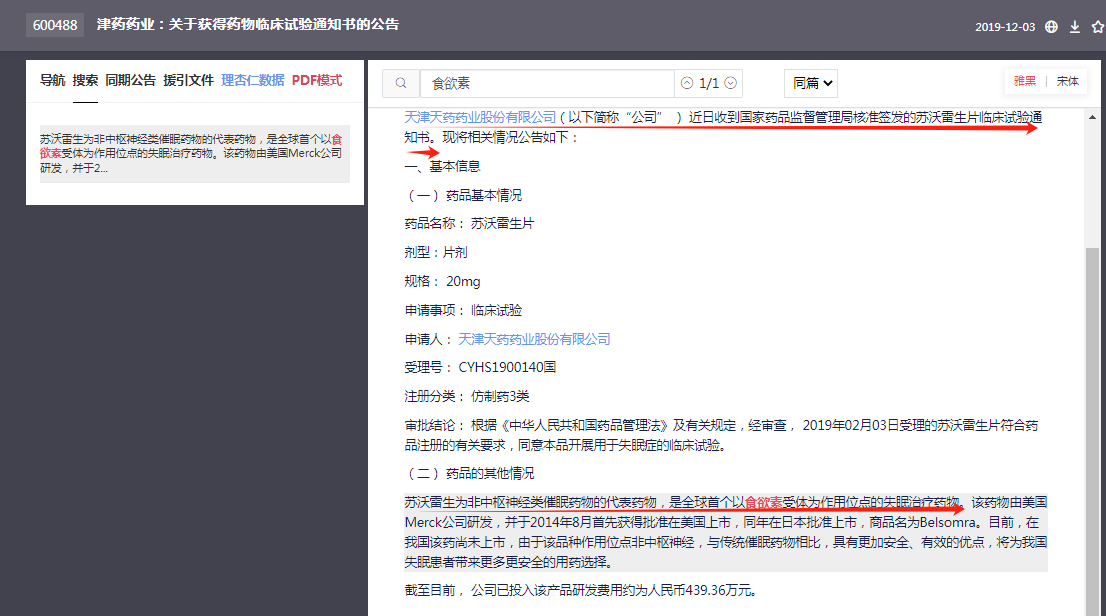
这意味着,津药药业是国内极少数在2019年就正式拿到食欲素受体拮抗剂临床批件的企业。当时的市场几乎没有人关注这个靶点。失眠药在大家的印象里就是“安眠药”,谁会去研究一个日本默沙东合作开发、连中国都还没上市的“冷门药”?
津药药业的团队看到了。而且他们不只是看看,是正式立项、投入研发、拿到了批件。
根据当时的公告,公司在该产品上已投入研发费用约439.36万元。钱不算多,但批件是真的。
第三幕:为什么后来“暂停”了?因为专利
2022年,有投资者在互动平台上追问苏沃雷生的进展。津药药业的回复很坦诚:
“由于苏沃雷生片原研药品尚在专利保护期内,公司对该产品的研发尚处于临床试验前准备阶段。”

这就是问题所在。苏沃雷生的化合物专利没有到期,仿制药无法在专利期内完成商业化闭环。企业花几百万做临床试验,做完了也不能上市卖——这在商业逻辑上说不通。
所以BE试验暂停了。这不是能力问题,是专利壁垒下的理性选择。
但请注意一个关键变化。
2023年,苏沃雷生被列入我国第二类精神药品管控目录;2025年,被移出管控目录;2026年1月,正式被列入第四批鼓励仿制药品目录。这意味着什么?意味着监管层面已经为苏沃雷生的仿制药上市扫清了制度障碍。鼓励仿制目录的潜台词是:“这个药我们需要,国产替代要加速。”
专利到期是时间问题。临床批件和中间体专利的提前卡位,才是时间的朋友。
第四幕:津药药业其实一直在做功课
很多人不知道的是,津药药业对苏沃雷生的布局,不止于一纸临床批件。
2024年11月,天津药业研究院股份有限公司取得了一项名为“苏沃雷生中间体的制备方法及应用”的专利,授权公告号CN 112574181 B,申请日期是2019年9月——和临床批件几乎同步。
临床批件 + 中间体制备专利 + 原料药项目受让,这是一套完整的仿制药前置布局。津药药业不是“拿了个批件就扔在那里”,而是在原料药工艺、中间体合成、制剂开发三个环节都做了技术储备。
更有意思的是,天津天药药业(津药药业曾用名)曾购买“苏沃雷生原料及其制剂项目”
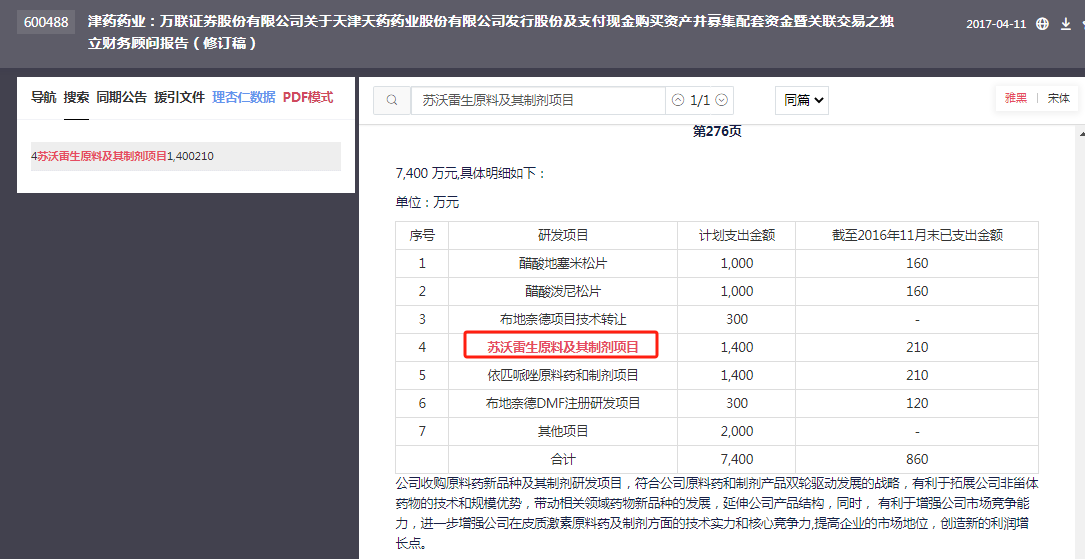
公告中明确写道:“依匹哌唑和苏沃雷生两个项目原料药和制剂的成功开发,将扩充公司的产品链,增加新的利润增长点,提高公司的核心竞争力,预计未来经济效益显著。”
公司自己当年的判断就是:这个项目“未来经济效益显著”。
第五幕:市场有多大?算一笔粗账
苏沃雷生原研药(Belsomra)至今未进入中国市场。但中国有3亿失眠患者,而且传统安眠药存在耐受性、依赖性、次日残留等痛点,临床对新型机制药物的需求是真实且迫切的。
参考同类药物:达利雷生2023年全球销售额突破8亿美元,莱博雷生是全球销售额最高的DORA。国内市场方面,莱博雷生和达利雷生2025年获批后,月治疗费用均超过500元,尚未纳入医保,价格高企恰恰说明国产仿制的空间巨大。
苏沃雷生如果国产仿制药上市,凭借原料药-制剂一体化的成本优势,价格可以做到原研的几分之一甚至更低。3亿患者的基层渗透,这是仿制药最擅长的战场。
津药药业本身就是甾体激素原料药龙头,具备成熟的原料药-制剂一体化能力。苏沃雷生原料药项目的推进,和它既有的产业链能力是天然契合的。

第六幕:津药药业的转型底色
需要承认的是,津药药业当前的基本面并不轻松。2025年全年营收29.08亿元,同比下降9.56%;归母净利润7056万元,同比下降47.12%,主要受反垄断罚款和集采降价影响。2026年一季度业绩继续承压,营收同比下降22.61%。
但正是这种“承压状态”,让它的转型动作更值得关注。
津药药业2024年成立了创新研究院,负责创新药的设计发现和研发。JYSW003项目(银屑病适应症)已完成系统性临床前研究,初步显示药效明显、安全性优。公司明确表示,“创新药是津药药业未来的发展方向”,围绕皮肤科、眼科、麻精、疼痛科等六大优势领域,聚焦难仿药、首仿药、高端复杂制剂推进管线规划。
苏沃雷生片,恰好落在“首仿药”和“中枢神经系统药物”这两个战略方向的交叉点上。
结语:时间会奖励提前下注的人
2019年,当津药药业拿到苏沃雷生临床批件的时候,食欲素在中国几乎无人问津。2026年,拉斯克奖加冕,奥普雷顿中国首发,食欲素成了全球神经科学最热的赛道之一。
津药药业在七年前就买好了门票。
临床批件是入场券,中间体专利是技术储备,原料药-制剂一体化是成本武器,鼓励仿制目录是政策东风,缺的只是专利到期的那一天。
这不是一个“明天就涨停”的故事。这是一个“在正确的靶点上,用最低的成本,做了最早的卡位”的故事。
对于一家以仿制药为主业、正在向创新和首仿转型的传统药企来说,苏沃雷生这张牌的价值,可能被市场严重低估了。
以上仅为个人梳理,不构成任何投资建议。欢迎评论区拍砖讨论。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。