
一、 产业链全景格局(上游-中游-下游)
该产业链以压机设备与覆铜板为核心,形成“核心部件→设备制造→CCL应用”的垂直链条。
上游:核心零部件与成本构成
主要涵盖高精度热压板、液压伺服压力控制、真空机组、多区温控导热油系统及电气伺服控制。
核心设备成本结构占比:
机械成本:35%(核心结构件)
液压系统:20%(压力控制核心)
温控导热油系统:18%(温度精度关键)
真空系统:12%
电气与伺服控制:10%
配套/辅件:5%
中游:层压机整机厂商(全球竞争阵地)
海外头部:垄断高端市场,具备全制程“Know-How”。
国内梯队:分化明显,第一梯队谋求高端突破,第二梯队深耕中低端市场。
(一)海外高端阵营(占据全球利润顶端,垄断高端市场)
德国 BÜRKLE(伯克):全球CCL压机绝对龙头,全面垄断AI服务器级高频高多层PCB压机、IC载板压机市场。
德国 LAUFFER(劳弗):欧洲高端代表,已在中国建立工厂并转移部分生产与工艺技术。
日本 HITACHI(日立):高频、超高频压制设备的核心技术拥有者。
日本 KITAGAWA(北川):全亚洲最大的CCL压机供应商之一,已在泰国建厂应对全球供应链转移。
德国 DIEFFENBACHER(迪芬巴赫):欧洲大型CCL厂商的主要核心设备配套方。
(二)国内厂商及梯队布局
第一梯队(具备高端突破能力,攻关高频/IC载板):
HFM (603011)
—— 合肥合锻智能制造
第二梯队(中低端量产主力,覆盖普通多层及消费级):
和旺、金田(明确列出的台系主力厂商)
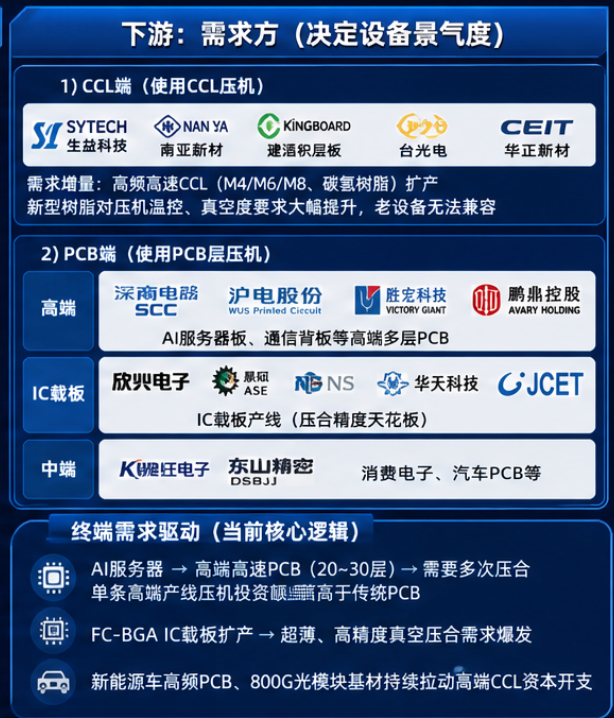
下游:CCL及PCB应用端(需求驱动方)
覆盖AI服务器、高频高速封装基板(BT/ABF/MP)、新能源汽车(800V模块)、消费电子等终端。
① CCL 覆铜板生产企业
SYTECH(台光电子),NAN YA(南亚塑胶),KINGBOARD(建滔化工),台光电,华正新材 (行业趋势:受AI服务器高频高速化需求拉动,高端CCL和封装载板持续供不应求)
② PCB 高端印制电路板厂商
(行业趋势:AI服务器、高频高速多层板导致层压次数增加,带动设备投资)
③ IC 载板/封装基板厂商
(行业趋势:FC-BGA封装基板扩产,带动超高压、高频、无卤高端CCL需求爆发)
④ 中端/汽车电子 PCB 厂商
东山精密(兼有布局)
(行业趋势:新能源汽车800V高压平台及电池包结构件,推动高频CCL国产验证加速)
二、 市场格局与全球竞争态势1. 海外高端阵营(绝对主导)

注:在IC载板/多层高端高频高速CCL领域,海外市占率极高,国产化率低于 15%。
2. 国内厂商梯队布局
第一梯队(具备高端突破能力):覆盖多层高频高速压机,已在高频高速、IC载板领域取得初步进展,代表企业有宏明电子(HF)、南亚新材等。
第二梯队(中低端量产主力):主要面向普通PCB覆铜板、消费电子多层板、4层以下普通CCL等,以生益科技、华正新材等为代表,国产化率极高,但竞争激烈。
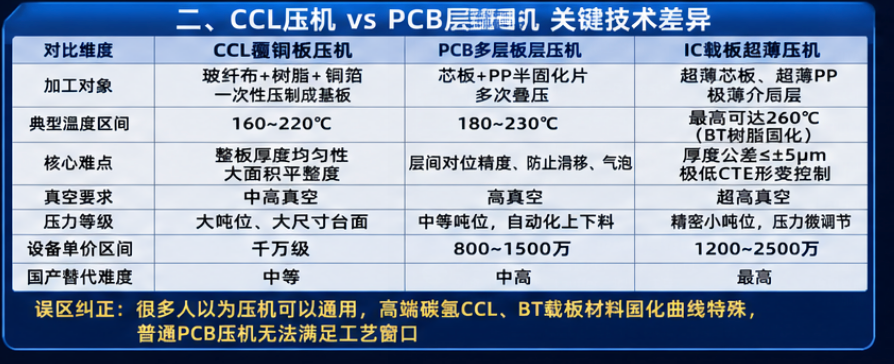
三、 关键工艺与设备差异化对比不同应用场景的压机在工艺与设备要求上有天壤之别,主要体现在压力、精度、控制系统上。

四、 核心三大技术壁垒(为什么高端产品长期被海外垄断?)
海外巨头之所以能垄断高端市场,主要受限于以下三大压倒性工艺壁垒:
热板全局温度均匀性(生死线):高端高频板要求极小的温差范围(1~1.5℃以内),且需要长期保持。任何不均匀的温差都会直接导致树脂固化不均匀、板面偏翘、信号衰减或性能失效。
完备的“工艺Know-How”(固化经验):这不仅是设备制造,更涉及树脂、PP(半固化片)、铜箔材料、压力曲线、加热时序的深度配合与调试。海外巨头积累了几十年的长期试验数据。
压力稳定长时闭环控制:高端压制过程周期极长,需要稳定的低压波动控制。若液压油箱温控滞后,会导致压力波动,瞬间的波动极易造成产品炸压(分层、断裂),造成极高损失。
五、 产业瓶颈:长验证周期与终端需求外溢1. 产业认证周期极长(时间壁垒)
由于产品涉及热压、密封件、绝缘及长期可靠性,高端材料进入供应链需要经过8-12个月的严苛测试。
头部PCB/CCL厂商导入新设备,需要进行1~2年的验证周期。设备只有在客户端完全定型并通过产线考核后,才可能进入大规模采购,这导致国内新进入者很难快速破局。
2. 下游终端需求最新趋势
AI服务器(核心拉动):驱动高频/超高频CCL需求,需要多次压合,是目前市场增长最确定的环节。
FC-BGA封装基板:扩产迅猛,带来超高压、高频、无卤、BT/ABF等高端CCL需求猛增。
新能源车:800V高压平台和电池包结构件,催生高频CCL和国产化验证加速。
💡 总结误区提示:很多人认为压机本身可以通用,实际上高端高频CCL、BT载板材料具有完全不同的热固化特性,普通PCB压机根本不能满足高频高速和IC载板的苛刻工艺需求,这是海内外存在巨大鸿沟的根本原因。
行业正经历"技术升级+国产替代"双重驱动,未来两年压机总需求预计达3000-3500台。
MSAP工艺(双拼改单拼)带来需求翻倍逻辑,单拼压机占比将超50%。
新材料(PTFE/M9)普及催生超高温压机替换需求,单台价值提升超50%。
合锻智能(国内唯一可对标博可的厂商)正加速承接外资溢出订单,CCL高温压机实现国产化标志性突破。
二、需求爆发:两大核心驱动力🔥 驱动力一:MSAP工艺兴起 → 需求翻倍(量增逻辑)对比项传统双拼压机MSAP单拼压机(新需求)产品场景普通PCB1.6T光模块、高阶HDI台面尺寸850×1350mm650×750mm平整度精度±0.05mm±0.03mm(核心壁垒)单开口放片量20片10片(产能减半)对应需求存量市场需求量翻倍单台价格基准线比双拼贵30%-50%关键点:
单拼压机尺寸缩小但精度要求大幅提升,不存在"尺寸小就降价"的逻辑,反而因工艺难度涨价,是量价齐升最核心的观察点。
材料变革:
PTFE、M9等新材料Tg值(抗熔点)更高,普通压机最高300℃无法满足,需700吨出力超高温压机。
价格弹性:
超高温CCL压机单价从700万涨至1000万元以上,涨幅近50%。
下游先行信号:
盛弘去年采购150余台300℃普通高温压机,今年前1-2个月已新购二三十台700吨超高温压机,预示新材料量产前的产能卡位。

🎯 关键替代逻辑
博可订单溢出90%以上由合锻承接——博可交期长、售后差、涨价猛,客户转向合锻已成趋势。
生益科技CCL订单标志性突破——此前北川无产能、博可拿不到,合锻拿下覆铜板行业头部客户,具备行业里程碑意义。
台资厂采购量2026年明显提升(宏板、珠海明阳等),合锻已成为"博可之外唯一选择"。
四、市场空间速览指标数据1-8月PCB压机订单超1000台(博可+合锻)近两个月月均订单200台(较前期+33%)年化需求(按当前节奏)近2000台今明两年总需求(仅AI板,不含CCL)3000-3500台MSAP单拼压机占比超50%(1500-2000台/年)单台超高温CCL压机价格1000万+(较普通型号+50%)五、未来趋势与核心关注点📈 确定性趋势量:
MSAP渗透率提升 → 单拼需求持续翻倍;M9材料量产 → 高温替换需求释放。
价:
高温压机仍有温和上涨空间(成本端磁吸炉进口+机加工成本+10%以上),但不会脱离价值恶性涨价。
格局:
合锻加速国产替代,CCL高温压机为"纯增量市场",仅交付几台即可实现上亿元营收。
合锻德国拉法技术整合进度及股权收购推进情况
MSAP工艺在下游客户(光模块厂商)的渗透节奏
M9等新材料量产良率提升进度
博可扩产计划及价格策略变化
一句话总结:压机行业处于"MSAP工艺带来需求翻倍+新材料推动单价跳涨"的景气上行期,合锻凭借交期、成本、国产替代三重优势,正成为这一趋势中最核心的受益标的。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。