一、事件催化:
1.国外消息面:
①隆汇7月28日晚消息:市场抛售芯片股之际,资金轮动至此前大幅调整的SaaS概念股,Workday涨超7%,欧特克、Adobe、SAP、财捷均涨超5%,赛富时、The Trade Desk、DocuSign、ServiceNow均涨超4%,Shopify涨超3%,微软涨近2%。

摩根士丹利研报指出,市场近期对软件产业的悲观看法已经过头,该行维持软件产业具吸引力评价,并点名微软、Palo Alto Networks、CrowdStrike、Cloudflare、Datadog、ServiceNow、Snowflake及Shopify为AI时代最具信心的超配标的。
②东方财富美股SaaS板块概念收盘整体收涨。SaaS的"AI+效率"兑现路径清晰,验证企业级AI从试点走向预算兑现。

2.国内消息面:
①东方证券指出:工信部印发中小企业数字化转型培育指引,加快数字化服务供给。标的:企业服务SaaS板块,投资逻辑:政策驱动中小企业数字化需求释放。

《指引》明确要以中小企业数字化转型需求为导向,引导产品在小型化、快速化、轻量化、精准化等维度持续深耕,以优质供给推动中小企业主动转型、愿转敢转。“小型化”强调场景深耕、知识密集、功能聚焦。数字化产品应专注于细分行业的核心应用场景,避免“大而全”的功能堆砌,依托行业知识积累,为中小企业提供高度适配的产品与解决方案。“快速化”强调低门槛部署、短周期上线、高效率服务。“轻量化”强调高兼容、可定制、易迁移。数字化产品应支持与其他平台系统集成对接、数据跨平台迁移,避免“数据孤岛”与“厂商锁定”,实现灵活扩展与持续升级。“精准化”强调成效可量化、价值可感知、需求可匹配。
《指引》强调数字化产品应顺应人工智能发展趋势,积极融合人工智能技术,深挖行业数据要素价值,深化人工智能创新应用,切实赋能中小企业智能化升级。
二、行业白皮书、行业报告针对SaaS的行业空间与业态评估
1.本年的《消费行业可信数据空间白皮书》中明确指出,中小企业数字化转型目前存在困境。其中一种以轻量化、普惠化方式解决的办法之一就是通过SaaS化工具快速完成业务数据接入。

2.沙利文在本月的中国零售行业转型报告中,明确指出SaaS为零售业态的发展起到了明确的支撑作用。

三、SaaS的头部效应。
1.弗若斯特沙利文发布的报告中明确提及。从竞争格局来看,行业TOP6头部厂商合计市占率达到67.7%,行业头部集中度极高,中小厂商受限于技术迭代能力弱、场景适配不足、服务体系不完善等短板,生存空间持续收缩。行业竞争逻辑彻底从早期的基础功能比拼,转向平台能力、数据智能、全链路服务的综合实力角逐。
2.此前AI对于SaaS消亡论喧嚣尘上,争论繁多。但近期深度专题报告指出,SaaS对于“定向”行业深耕十几年,拥有较强的护城河。

3.综上,对于上市公司的选择,应当是“头部+深耕行业”的SaaS企业。
四、对应个股
1.电商垂直SaaS
直接服务海量中小电商商家,电商SaaS客户群体接受度高,数字化转型门槛低、见效快,是中小商家降本增效的刚需产品,与政策契合度最高。
①光云科技
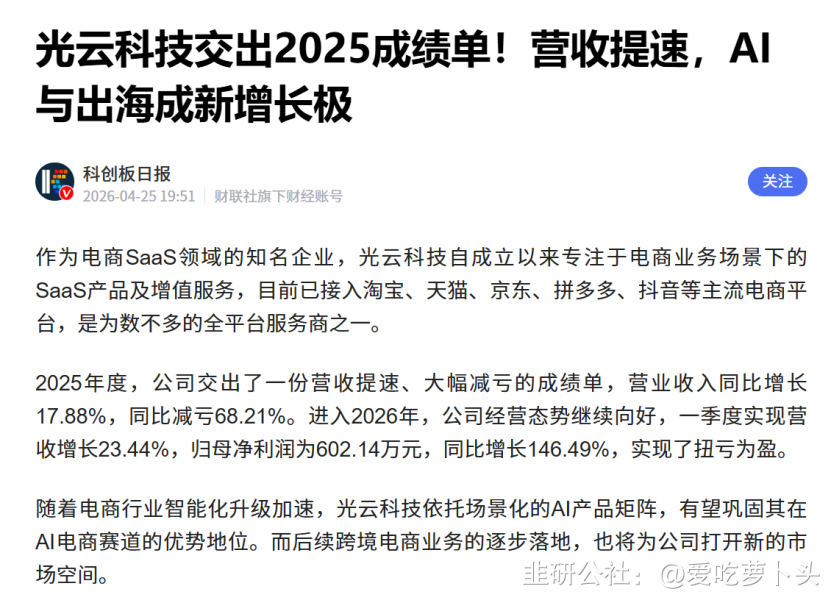
A 股电商SaaS头部企业,产品矩阵覆盖中小商家工具(超级店长、快递助手)与大商家解决方案(快麦ERP、快麦小智 AI 客服),适配淘宝、抖音、拼多多等全域电商平台。2025 年 SaaS 产品收入占总营收 87.3%。
公司2025年业绩扭亏为盈。目前完成了全平台的矩阵产品。
②美登科技
深耕电商SaaS标的头部企业,核心产品包括 “美折” 促销工具、“我打 ERP” 订单管理、“光圈智播” 直播运营系统、“海鸥客服”AI客服,覆盖电商运营全链路。公司同步切入在线教育、AI教育、数字人、AIGC等多个渠道。同时名下"Bobotok"、“美信云号”成功切入跨境电商。
公司名下Erp软件成功整合数字化进程,有助于中小企业、电商用户快速转型数字化,是公司关切的重要产品。
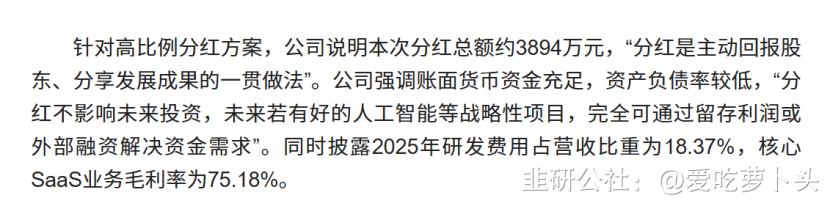
2025年SaaS服务收入占比约 79%,核心SaaS业务毛利率为75.18%。公司名下爆品均位于国内电商第一梯队,其中美折与光圈为类目中第一。

2、企业类管理SaaS
①用友网络
国内企业级 SaaS 龙头企业,YonBIP平台覆盖财务、人力、供应链等全领域,同时拥有面向中小企业的专属云产品矩阵,央企及中小制造企业市占率领先。
YonSuite提供全场景SaaS服务。为成长型创新企业打造的数智化商业创新平台,基于统一的数智底座,覆盖财务、供应链等十大领域, 深度融合企业AI,通过SaaS全场景服务,促进企业实现从战略制定到管理创新和业务变革。

②鼎捷软件
聚焦制造与流通领域的ERP、SaaS服务商,中小企业客户占比高,主打轻量化生产管理云产品。
赛迪顾问2026年3月发布的行业数据,鼎捷在中国制造业MES市场份额位居国内厂商第二,在离散制造MES国产品牌中占据份额领先位置。鼎捷MES系统能有效消除生产管理和生产执行方面的信息壁垒,打造透明车间,实现数字化智能工厂。

3、协同办公SaaS
国内办公SaaS龙头,WPS Office+云协作订阅模式成熟,覆盖海量中小微企业及个人用户,订阅收入占比超 70%,是企业数字化办公的基础标配。
金山办公2025年财报实现营收59.29亿元(+15.78%)、扣非净利润18.03亿元(+15.82%)。WPS 365业务收入7.20亿元,同比大增64.93%,连续四个季度收入增速超60%。WPS个人业务36.26亿元(+10.42%),海外收入+53.67%;WPS软件业务14.61亿元(+15.24%)。
金山办公预计2026年上半年实现营业收入32.14亿元至34.13亿元,同比增长20.95%至28.43%;归母净利润23.16亿元至27.19亿元,同比增长209.98%至263.89%;扣非归母净利润22.88亿元至26.86亿元,同比增长214.63%至269.35%。
机构段子:【华创计算机】
💡事件:今天,公司公告2026年上半年业绩自愿性披露。
1️⃣ 2026H1:预计实现营收32.1–34.1亿元(+21%~+28%),归母净利润23.2–27.2亿元(+210%~+264%)。剔除股份支付及基金收益后的经调整净利润10.0–11.7亿元(+18%~+39%),更能反映主业真实高质量经营成果;
2️⃣ 2026Q2:单季实现营收16.0–18.0亿元(+18%~+33%);经调整净利润约4.2–5.9亿元(25Q2 为 3.44亿元),环比Q1基本持平,主业韧性未改,经营多年发展,公司业绩重回快速增长轨道;
3️⃣ 企业AI战略: WPS 365连续五个季度增速超60%,灵犀专业版与WPS Comate推动AI能力从个人工具向组织级"企业大脑"跃迁,前期研发投入持续转化为产品竞争优势,AI原生办公能力建设正成为长期增长引擎。
详细 ☎️ 华创计算机

作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。