不过,这个阶段真正的增量,也正在往上游扩散;光模块每升级一代,测试设备不是简单增加,而是测试难度、设备数量和单机价值量一起往上走。

我也重点梳理了光模块测试设备的几个核心变化:
第一个变化,是1.6T开始进入规模化阶段,测试仪器同步进入新一轮升级。
800G向1.6T演进以后,核心变化是单通道从100G/Lane向200G/Lane升级,对应224G SerDes。以前的测试设备很多已经不能直接沿用,采样示波器需要进入60GHz以上级别,同时误码仪、时钟恢复、光电接口也都要同步升级。

2026年Keysight、Anritsu等厂商都在集中推出224G和1.6T测试方案,说明产业已经从研发验证逐步转向量产测试。
所以这个行业有一个非常典型的特点:下游光模块数量增长带来“量增”,速率升级又带来测试设备“价升”。
第二个变化,是测试环节越来越复杂,单个光模块对应的测试资源在增加。
高速光模块不是简单测一下功率就结束了。发射端要看眼图、TDECQ、OMA、抖动等指标,接收端要看灵敏度和误码率,同时还要验证FEC、224G电接口和高速光接口。
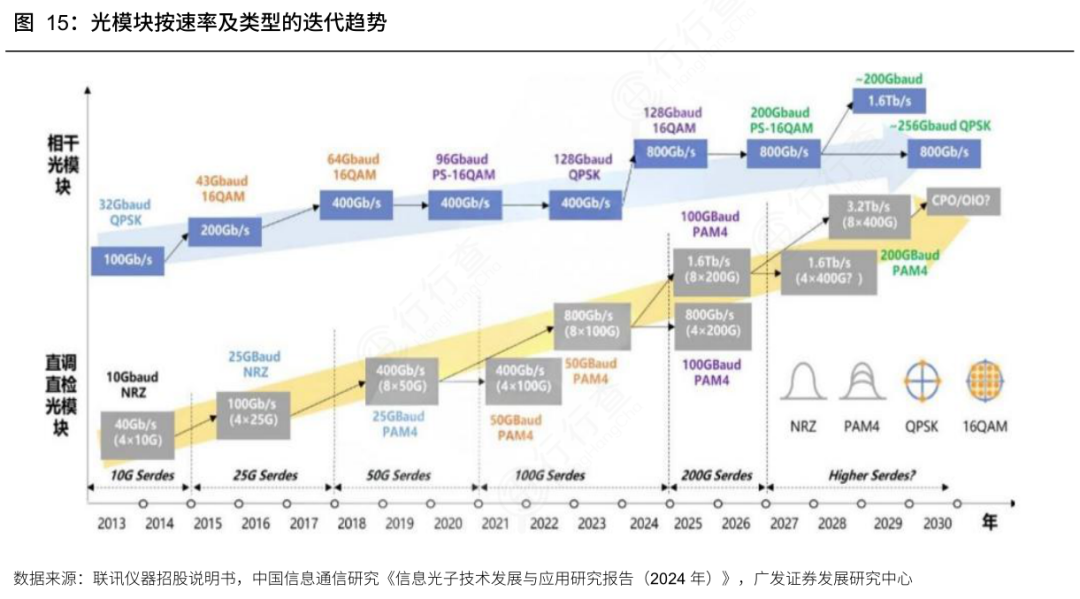
到了1.6T,8路200G通道同时存在,如果还是一条一条测试,产线效率会明显下降。所以现在设备厂商都在做多通道并测、自动校准和测试流程优化。
所以未来真正重要的不只是“仪器精度”,还有一个指标叫单位时间测试多少模块。
第三个变化,是测试正在从成品模块向芯片、硅光晶圆和光引擎前移。
这个趋势我认为非常关键。
传统可插拔光模块坏了还能更换,但是到了NPO和CPO,光引擎越来越靠近甚至和交换芯片共同封装。一旦封装以后才发现光芯片或者光引擎有问题,返工成本会非常高。

因此测试必须前置:从光芯片、硅光晶圆,到光引擎,再到最终模块,每一级都要测试。
这意味着未来光模块测试设备的边界,会从“模块产线仪器”逐步扩展成光芯片+硅光+光引擎+CPO的完整测试平台。
第四个变化,是测试设备正在从单机仪器走向系统化解决方案。
以前可能买示波器、误码仪、光谱仪就够了,现在需要把采样示波器、BERT、时钟恢复、光开关、光功率、网络分析和自动化软件组合起来。
尤其是量产阶段,客户真正关心的是测试节拍、良率、设备利用率和成本。所以未来价值量会逐渐从单台仪器,向多仪器协同+自动化软件+测试平台迁移。
第五个变化,是国产替代正在从低端仪器进入1.6T核心测试环节。
过去高速光通信测试长期由海外仪器厂商主导,但现在国产厂商已经开始进入核心环节。联讯仪器披露的信息显示,目前已经能够提供1.6T光模块所需的采样示波器、时钟恢复和误码分析仪等核心测试设备。

这个意义比单纯国产替代更大,因为1.6T之后产业还会继续向更高速率走,谁能进入这一轮客户产线,就有机会跟着后面的产品迭代持续升级。
最后一个趋势,是3.2T和448G已经开始提前拉动下一代研发测试。
2026年OIF已经开始公开展示CEI-448G、CEI-224G以及Co-Packaging等下一代互连技术。也就是说,当产业还在放量1.6T的时候,测试设备已经需要为下一代高速接口提前做研发储备。
所以,光模块测试设备最大的产业逻辑可以概括成八个字:速率升级、测试通胀。
从800G到1.6T,再到未来3.2T和CPO,测试不会变少,反而会从成品测试向晶圆、光芯片、光引擎和系统测试不断延伸。
最终这个行业真正的壁垒,也会从“能不能造仪器”,升级到能不能提供高速、多通道、光电一体化、自动化的完整测试能力。
高速有源光芯片海外:Lumentum(美国,全球高速光芯片龙头)、Coherent(美国,磷化铟芯片领先)国内:源杰科技(西安,国产 EML 光芯片龙头)、光迅科技(武汉,光芯片 IDM 一体化)
海外:Coherent(美国,高端光模块老牌龙头)、应用光电(美国,数通光模块供应商)国内:中际旭创(苏州,全球高速光模块龙头)、新易盛(成都,LPO 低功耗方案领先)、剑桥科技(上海,1.6T 模块批量交付)
海外:住友电工(日本,精密光器件封装领先)、POET(美国,光引擎集成技术领先)国内:天孚通信(苏州,高速光器件与光引擎龙头)、博创科技(嘉兴,硅光器件领域领先)
海外:是德科技(美国,光通信测试全球龙头)、安立(日本,高速光测试仪表龙头)国内:联讯仪器(苏州,1.6T 全链路测试国产龙头)、中电科思仪(青岛,光测试体系完备)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。