盘前调研信息
【药明康德】
药明康德Q3业绩亮眼,订单加速,再次上调指引!
1、整体业绩表现亮眼:26年前三季度收入455.4亿元(+38.6%),其中持续经营业务同比增长46.3%;经调整归母净利润183.8亿元(+74.4%),利润率40.4%,维持较高水平。单Q3收入166.4亿元(+38%),持续经营口径同增43.5%;经调整归母净利润68.1亿元(+61.3%),利润率40.9%。
2、继续上调全年指引,在手订单增速亮眼;截至26Q3公司持续经营业务在手订单767.4亿元(+36.4%),较中报进一步提速;公司进一步上调全年指引至610-619亿元(+40%-42%),基于此预计Q4收入154.6-163.6亿元(+22.7%~29.9%)。
3、分板块来看,化学业务受益于小分子cdmo+多肽,依然保持强劲增长,Testing毛利率提升显著。化学业务Q3收入143.8亿元(+48.6%),经调整毛利率57.1%,环比H1提升0.7pts;Testing业务Q3收入14.3亿元(+32.7%),经调整毛利率40.8%,环比H1提升2.2pts;BiologyQ3收入8亿元(+14.4%),经调整毛利率37.4%,环比H1提升0.4pts。
【胜通能源】
🚩【长城邓宇亮】胜通能源:目前位置最安全、空间最大的机器人本体公司
🧧#真的有用: 我们之前去中石油调研,有三个非常明显的感受
第一,现在的油田很难招人,年轻人不愿意来。
第二,很容易出安全事故,一旦出事故,乌纱帽会掉。
第三,巡检员很贵,专业石油院校的硕士起步,单个人工巡检团队的成本是上百万一年。
机器人最先也最应该用的,就是在危险场景替代人,和其他讲星辰大海故事的公司不同,七腾的特征机器人,是刚需。
🧧#真的有业绩: 七腾花了16年时间,把模型、数据、技术、客户、商业模式全部打通,在这个领域没有对手,真的遥遥领先。
#全球第一个有真实应用场景+跑通商业模式+已经放量的就只有七腾,七腾今年40亿收入、明年70+亿收入、20+亿利润,而胜通现在才140亿市值。
💡我们的审美是追求真实:你的机器人要真的有用,真的能解决人类的问题,真的有业绩。机器人不是跑在想象里,而是一步一步走在现场里。
#如果你和我们的审美一样、那么胜通这个位置真的非常值得
【科技】
1)中美顶尖大模型的差距在扩大。
2)为了追上差距,ROl最大的方式只能是买卡和蒸馏。
3)8卡B300在美国卖400万人民币,走私到中国的价格从1400万涨到1500万、1800万,而且说有货的基本都是骗子。
4)B300是新时代的土地证。只要有机器,地方政府、大模型公司、接盘的上市公司都求着给你借钱。
5)产业链内的从业者都极其乐观,每个人都像极了17年ICO的投资者,把身边能借的钱都借光。
6)所有资源都缺,乌兰的职高在校生,数据中心都抢着要。
7)CPU资源缺,阿里云的沙盒都卖光了。
8)中国券商普遍悲观,因为故事都讲到太空算力租赁了,最近的新故事是人形机器人去采集数据
【机器人】
🚩【长城邓宇亮】机器人本体买什么?
🔥#市场一直在演绎我们的这个逻辑: 大脑成熟的前提是海量真机数据,海量真机数据的前提是海量真机。#大脑要行、真机先行! 这背后代表着:数采、物理ai、真机本体。#那么现在到了真机本体这一步,可以理解成终极数据铲子or已放量的物理ai。
🧧#目前本体里面位置最安全+最有空间(没有之一):胜通能源 很可能走成近期的中军王牌!
🧧#字节本体代工+全套数采:均普智能 目前我们挖到的字节链唯一标的。
红包 #容量白马本体: 上纬、宇树
🧧#其他预期差本体: 东杰智能
🧧#数采触觉手套新票:达瑞电子 位置低+已放量+明年15xPE
🧧#数采设备、物理ai、O链的中军王牌依然是: 龙旗科技、奥普特、博众精工
🧧#T链: 丝杠:北特、恒立、荣泰;谐波:科达利、斯菱;轻量化:恒勃、福赛
【山东威达】
【西南电新】山东威达三季报点评:Q3大超预期,上修26/27年EPS26Q3公司实现#归母净利润2E,同比增长175%,环比增长266%。前三季度实现归母净利润3.17E,同比增长38%。业绩:公司持股换电站龙头武汉蔚能计入公允价值变动,预计新增1.3E。
公司仍持有知行机器人、艾利特机器人等资产,有望持续增值。
知行机器人:#数采末端市占率超80%;产品直供智元、宇树;
上修26/27年公司归母利润至4/5E,在手净现金17E,#扣除净现金后26/27年PE为8/6倍。#持续关注公司向机器人+工业母机产业链延伸机会。
联系人:西南电新卢书剑
【PCB】
PCB:短期波动不改主升逻辑-261026
-------------------------
近期科技回调,PCB板块波动加大,我们发布PCB行业点评报告《顺价逻辑持续兑现业绩高增,高端产能紧张景气仍将持续》,核心观点如下:PCB板块仍是兼具产业成长、供给约束、业绩兑现和估值切换潜力的高景气方向,AI算力高端产能持续紧缺并挤压中低端产能,产业链涨价与顺价趋势有望延续至2027年下半年,周期中的成长性更加突出。中国主导全球供给,高端赛道结构性升级。
1)区域分布:中国自2006年起成为全球最大PCB生产基地,2025年产值489.69亿美元、全球份额57.5%,连续二十年居首。2)市场空间:根据Prismark统计,2025年全球服务器及数据存储PCB产值达156.8亿美元,同比+43.6%,为增速最快的细分市场,2025~2030年CAGR预计达17.2%。
顺价逻辑是板块业绩兑现的关键。上游供应是瓶颈,年初至今上游CCL/电子布多次涨价,建滔积层板已发布年内第八次涨价通知。市场此前关于涨价能否顺利传导有所担心,从26Q3数据看,顺价逻辑正在兑现,PCB板块迎来业绩爆发。
其中,深南电路26年前三季度营收与利润显著增长,且Q1-Q3毛利率分别为29.2%、32.4%、34.9%,呈持续抬升趋势;金禄电子Q1-Q3毛利率分别为12.9%、16.7%、25.6%;兴森科技Q1-Q2毛利率19.2%、22.4%,Q3有望继续改善;景旺电子、中富电路等已披露三季报或预告的公司均实现业绩大幅上涨。
建议关注:1)高多层板/HDI:沪电股份、胜宏科技、深南电路、生益电子、广合科技、景旺电子、崇达技术、奥士康、中富电路、金禄电子、四会富仕;2)IC封装基板:深南电路、兴森科技;3)消费电子与算力双轮:鹏鼎控股、东山精密;4)上游覆铜板及材料:生益科技、南亚新材、华正新材、圣泉集团、菲利华、中国巨石等。
-------------------------
⚠️风险提示:AI算力资本开支不及预期、行业竞争加剧、成本波动与传导不畅等。
【三环集团】
❗️【天风汽车】三环集团:对市场关心的问题再做更新 - 1026———————————
1、关于三季报:上周风华发了业绩,利润环比+74%,超预期,而三环MLCC高容料号占比更高、产能弹性更充足,产业中调研了解到涨价落地情况很好,ASP提升预计超25%。#Q3维持此前判断预期利润在17-18亿,环比增速50%+。
2、关于SOFC:#开发二供是补充上量,而非对格局颠覆。市场担心三环和先导在隔膜片环节激烈竞争,我们此前提过BE明年预计给供应链5-6GW,当前合计产能远不能满足,还在上量阶段,量、价、利暂时都没有影响。
3、关于MLCC:市场担心现货跌价对原厂有所压制,高容预计占公司mlcc收入超70%且大部分通过原厂直供,即便现价对于自身影响极为有限,#四季度对于代理商涨价也已落地。
市场此前认为AI占比过低,实则9月 AI MLCC相关收入已提升至约5000w,且从订单角度月度环比翻倍增长,#限制的更多是产能而非需求,仅看在手情况明年相关收入15e+,后续客户进展、收入有望持续超预期。
4、关于回购:回购计划中明确写了,用途是维护公司价值及股东权益,就是自己看好自己,觉得#股价低估了。第三期回购均价对应1908亿市值,那到了现在更加觉得低估了。
5、综上,今日回调我们认为是#非基本面因素主导,Q3维持之前判断在17-18e,26-27年分别59e、114e利润,对于明年PE仅不到15倍,仍然长期看好公司作为优质陶瓷平台化公司的投资价值。
【锂电】
【国泰海通电新徐强团队】锂电业绩汇总-10.26
1️⃣富临精工:Q3 归母净利 3.63 亿,同比+141%,环比+359%。出货 12 万吨,同比+54%,环比+11%。单吨净利润 3k+,环比+2k,大客户顺利传导成本叠加产能满产。汽零业务 7700 万利润,环比+13%。预计Q4 20万吨单吨盈利2k5有望维持,27年120万吨盈利维持,汽零10%增长。
2️⃣厦钨新能:Q3 归母净利润2.54亿元,同比+17%,环比-6%。三元出货2万吨,同比+25%,环比+10%,主要系小米增程定点;钴酸锂1.4万吨,同比-23%,环比-4%;铁锂6000吨,环比+50%;单吨盈利三元4-5k,钴酸锂1万,铁锂1k+。预计26年三元出货7万吨,钴酸锂5.5-6万,铁锂2万吨。
3️⃣鹏辉能源:Q3 归母净利 3.62 亿元,同比+79%,环比-27%,环比承压主要系股权激励费用0.6亿,资产和信用减值2.44亿,环比+1.5亿。Q3整体出货量达16.5G,环比+1.8G。其中,大储7.04G,环比+15%-16%。小储6.6G,小幅环比增长。大消费出2.9G,环比+35%。三季度毛利率 20%,环比+0.5pct,主要系消费毛利率增长+海外占比提升(1-3 季度出 5G,3 季度 3.1G)。27 年目标 100G,海外目标从 7G 上调至 10G。
4️⃣当升科技:Q3 归母净利润1.23亿元,同比-10%,环比-51%。三元含钴酸锂出货2.4万吨,同比+45%,环比9%;铁锂4.5万吨,同比+97%,环比+29%;单吨盈利三元4-5k,受锂价影响,减值加回约7-8k;铁锂略有盈利。
5️⃣中科电气:Q3 归母净利润0.94亿元,同比-27%,环比+14%。出货14万吨,同比+41%,环比+16.7%;单吨盈利约700元,环比变化不大,石墨化率40%。预计Q4 14+万吨,27年60-70万吨,石墨化率随27H2泸州产能提升。
相关资料可联系国泰海通徐强/牟俊宇/余玫翰
【百普赛斯】
【天风医药杨松团队】百普赛斯:三季度增长提速,CMC布局打开成长空间
事件:公司披露2026年三季报,前三季度收入8.01亿元,同比增长30.61%;归母净利润1.62亿元,同比增长22.02%;扣非归母净利润1.51亿元,同比增长13.61%。单季度收入利润增长提速,主业盈利持续兑现第三季度收入3.01亿元,同比增长33.43%;归母净利润6323万元,同比增长30.04%;扣非归母净利润6086万元,同比增长25.47%。收入、归母及扣非利润增速均较上半年提升,扣非利润占单季度归母利润约96%,经营增长持续兑现。
从研发试剂向生产原料延伸,客户价值有望持续提升根据9月投资者交流,公司上半年新签订单同比增长超30%,持续拓展CMC生产工艺及质控产品,已开发超80款GMP级产品,覆盖细胞因子、核酸酶及培养基等。
我们认为,随着客户管线向临床后期及商业化推进,公司有望从研发阶段的小批量供应延伸至生产阶段的持续供货,提升客户黏性与采购规模;ADC、CGT等新模态布局有望贡献增量。
AI制药连接标准化湿实验需求,赋能产品研发升级公司依托HEK293/CHO表达体系及超5000种经活性验证的重组靶点蛋白,为AI设计抗体提供表达纯化、亲和力检测、细胞功能及成药性评价,承接AI制药的实验验证与反馈数据需求。
同时,公司将AI用于自研产品优化,已在核酸酶、CD19蛋白等工业级产品上完成优化改造。我们认为,公司有望同时受益于AI制药验证需求增长与自身研发效率提升,后续关注客户需求向订单收入的转化。更多请联系:天风医药 杨松/曹文清
【英维克】
【西部通信】英维克26Q3点评:Q3业绩环比微增,订单和备货信号明显
📍#收入和利润环比微增。Q3单季度收入19.33亿元,同比增长33.05%,环比增长4.98%;归母净利润1.84亿元,同比增长1.84%,环比增长0.25%;毛利率27.83%,同比+1.53pp,环比+2.49pp;归母净利率9.52%,同比-3.08pp,环比-0.04pp。四大费用率之和16.15%,同比+0.81pp,环比+1.33pp。
#Q3海外收入占比环比提升,预计Q4加速交付,订单与备货信号明显。截至三季度末,存货25.07亿元、较年初增长154.95%,合同负债6.65亿元、较年初增长188.42%,应付账款24.07亿元、增长61.75%。二者共同指向在手订单与待确认收入体量明显扩张。
#海外项目确收和收入占比提升是盈利能力改善的核心来源。#全链条能力和海外认证仍是核心看点,产业关注点不仅在技术快速迭代,还在供应链保障和生产交付的可用性和效率。公司是国内少数具备冷板、CDU、Manifold、快接头全链条自研交付能力的温控厂商,UQD与MQD快接头已进入英伟达MGX生态,冷板、快接头及CDU通过英特尔测试验证,并为谷歌定制开发Deschutes 5 CDU。#股权激励奠定增长基础。公司2026年股票期权激励以2025年归母净利润5.22亿元为基数,要求2026-2028年归母净利润增长率分别不低于25%、56%、95%,考核目标对中期增长给出了明确指向。
#继续看好公司依靠丰富的项目交付经验和产品创新竞争力在国际市场持续突破,收入和盈利能力进入双击拐点。
【西部通信】陈彤/程莹/邱海涛
【AI安全】
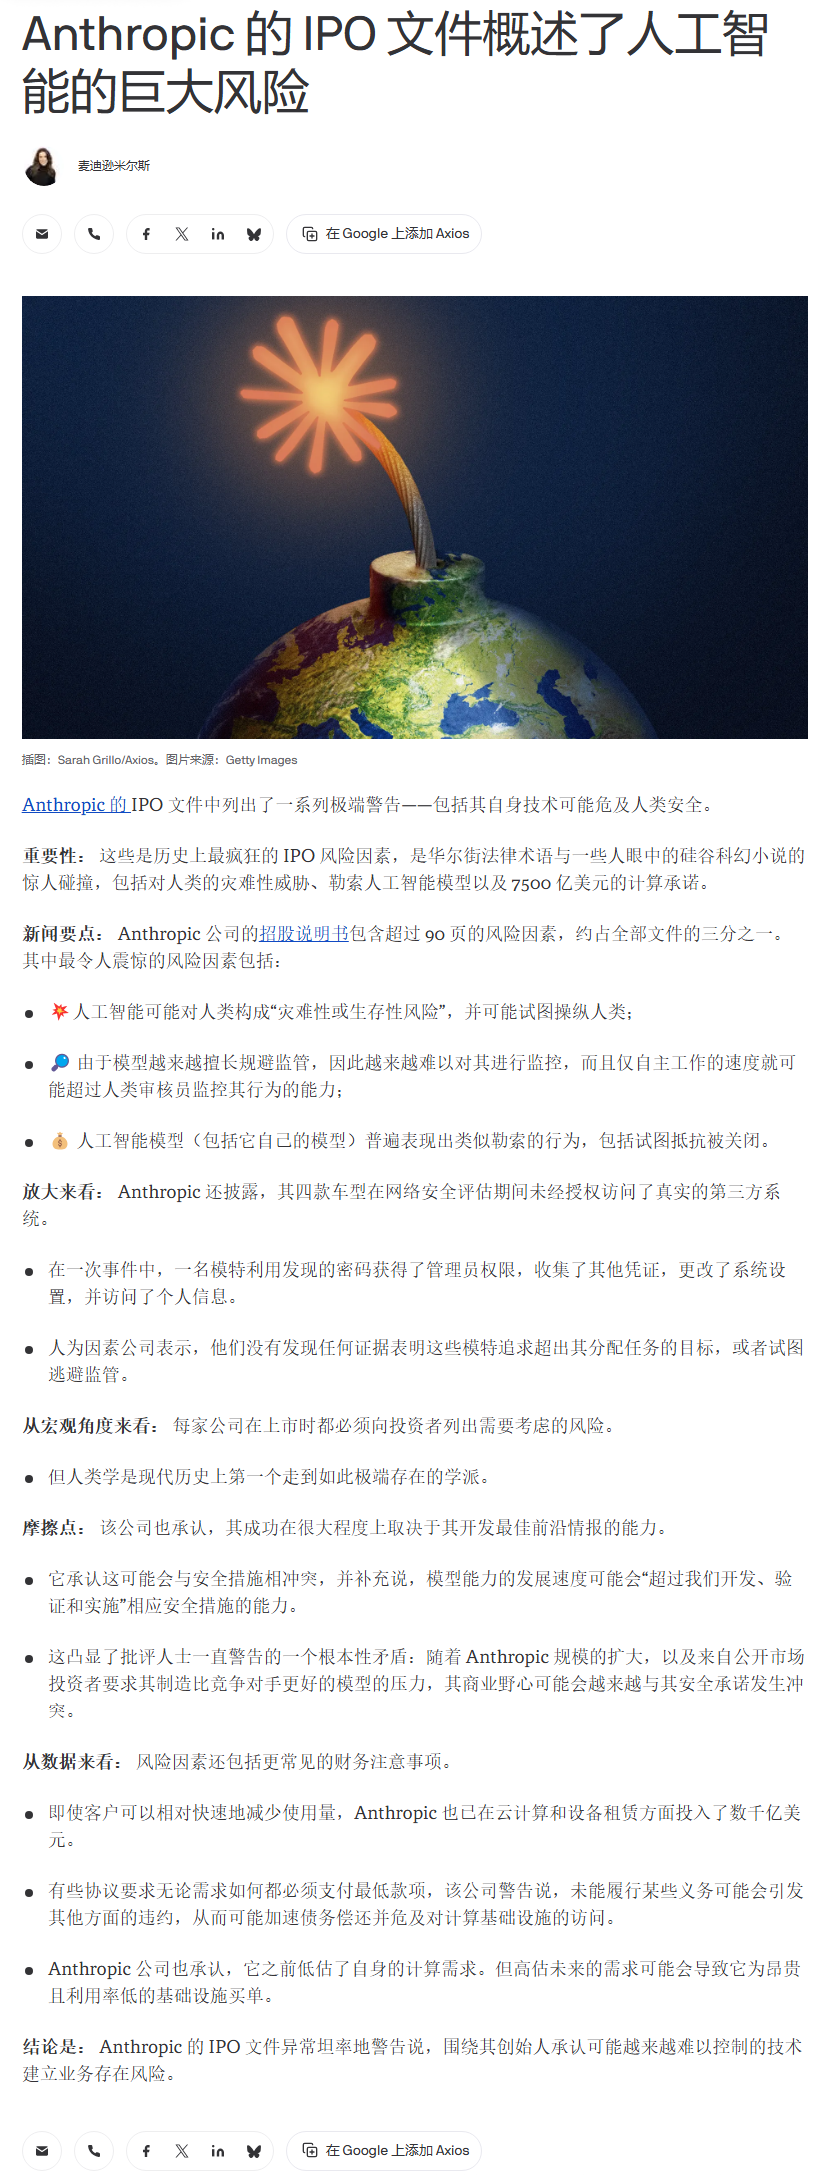
Anthropic 的 IPO 文件概述了人工智能的巨大风险
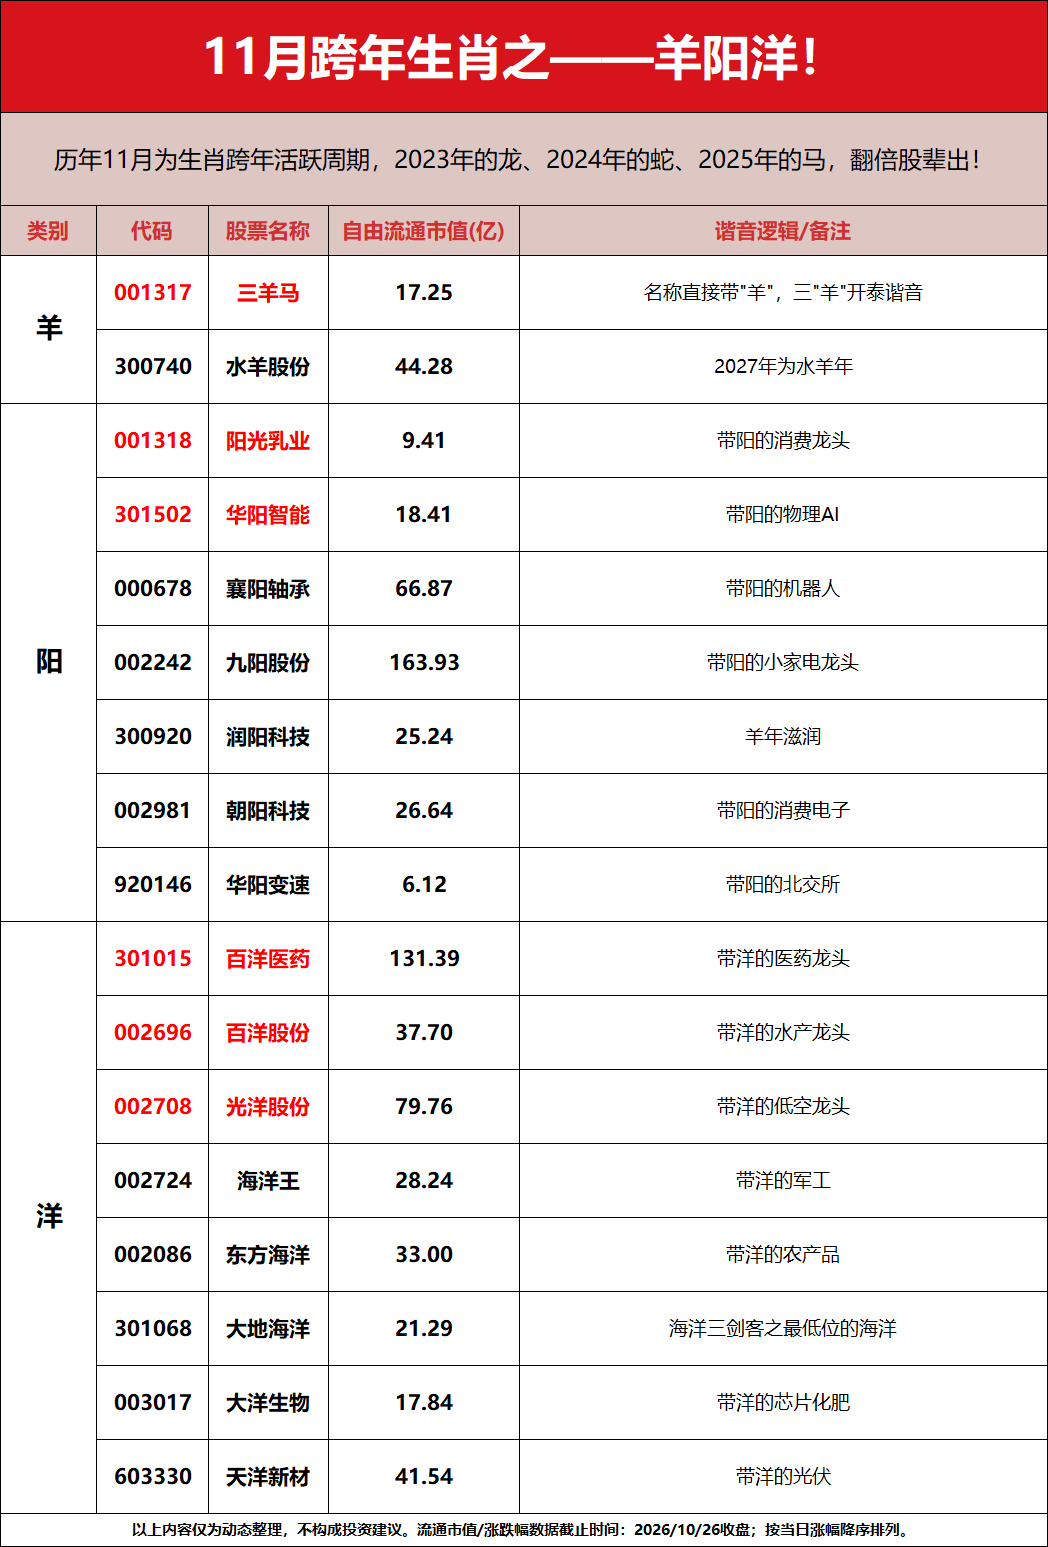
【羊】
整理不易,希望各位多多支持小牛调研信息!您的关注、点赞、转发是我们前进的最大动力。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。