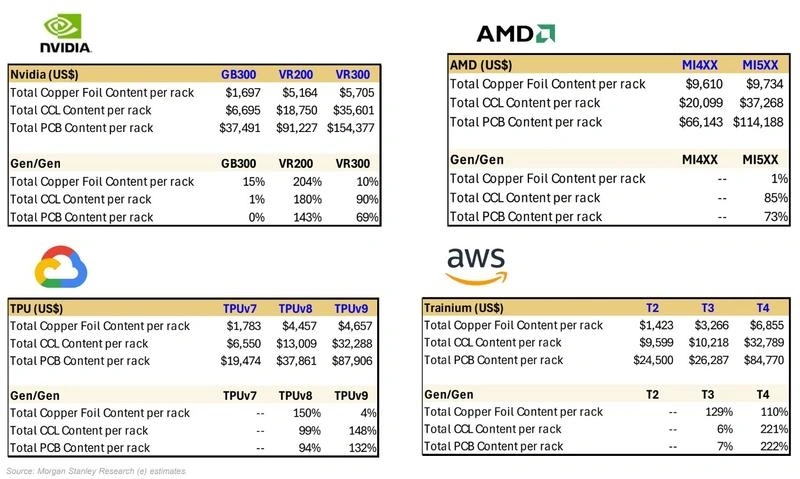
各云厂商芯片系统对比1. NVIDIA(GB300 → VR200 → VR300)
NVIDIA的机架成本呈现显著跃升:
物料类别GB300VR200VR300铜箔(美元/机架)1,6975,1645,705CCL(美元/机架)6,69518,75035,601PCB(美元/机架)37,49191,227154,377代际增长率方面,VR200相对GB300的PCB成本增长143%,而VR300相对VR200再增69%。铜箔成本在VR200代际飙升204%,随后在VR300代际趋于平缓(+10%)。
2. AMD(MI4XX → MI5XX)AMD的MI5XX系列相对MI4XX的增长极为显著,尤其是覆铜板和PCB部分:
铜箔成本从9,610美元增至9,734美元,仅增1%
CCL成本从20,099美元增至37,268美元,增长85%
PCB成本从66,143美元增至114,188美元,增长73%
3. Google(TPUv7 → TPUv8 → TPUv9)TPU系列的PCB成本增长同样迅猛:
PCB从TPUv7的19,474美元升至TPUv8的37,861美元,再跃升至TPUv9的87,906美元
代际增长率分别为94%和132%,显示TPUv9的PCB成本较TPUv8翻倍有余
4. AWS(Trainium T2 → T3 → T4)AWS Trainium系列的代际增长最为剧烈:
PCB成本从T2的24,500美元增至T3的26,287美元,再暴增至T4的84,770美元
T4相对T3的PCB增长高达222%,是四个厂商中单代增幅最大的
核心结论1. PCB是AI机架中价值增长最显著的零部件品类。 以NVIDIA为例,VR200单机架PCB价值达91,227美元,较GB300增长143%;VR300进一步增至154,377美元。摩根士丹利此前预计VR200整机架BOM约780万美元,较GB300的约400万美元近乎翻倍,其中PCB是涨幅最大的非内存品类。
2. 代际升级驱动材料规格跃迁。 PCB成本暴涨的核心驱动力在于材料升级——覆铜板从M8级升级至M9级,铜箔体系从HVLP3升级至HVLP4/5,同时引入特种树脂等高端材料,导致单位成本中枢显著抬升。
3. 自研ASIC芯片的PCB成本增长曲线更陡。 AWS Trainium4(+222%)和Google TPUv9(+132%)的单代PCB增幅均超过NVIDIA VR300的69%,显示云厂商在自研芯片上的物料投入正在加速追赶甚至超越NVIDIA的迭代节奏。
4. 铜箔供给可能成为瓶颈。 摩根士丹利模型显示,HVLP铜箔在2027年可能面临约31%的供需缺口(月需求3,270吨,产能仅2,495吨),2028年缺口仍约20%。AI服务器HVLP铜箔需求预计2026年同比增长260%至24,000吨,2027年再增108%至约50,000吨。
总体而言,该图表揭示了AI基础设施成本结构正在发生深刻变化:随着制程和材料规格的持续升级,PCB及其上游铜箔、覆铜板正在成为AI机架中价值增速最快的环节,而非传统认知中的GPU芯片本身。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。