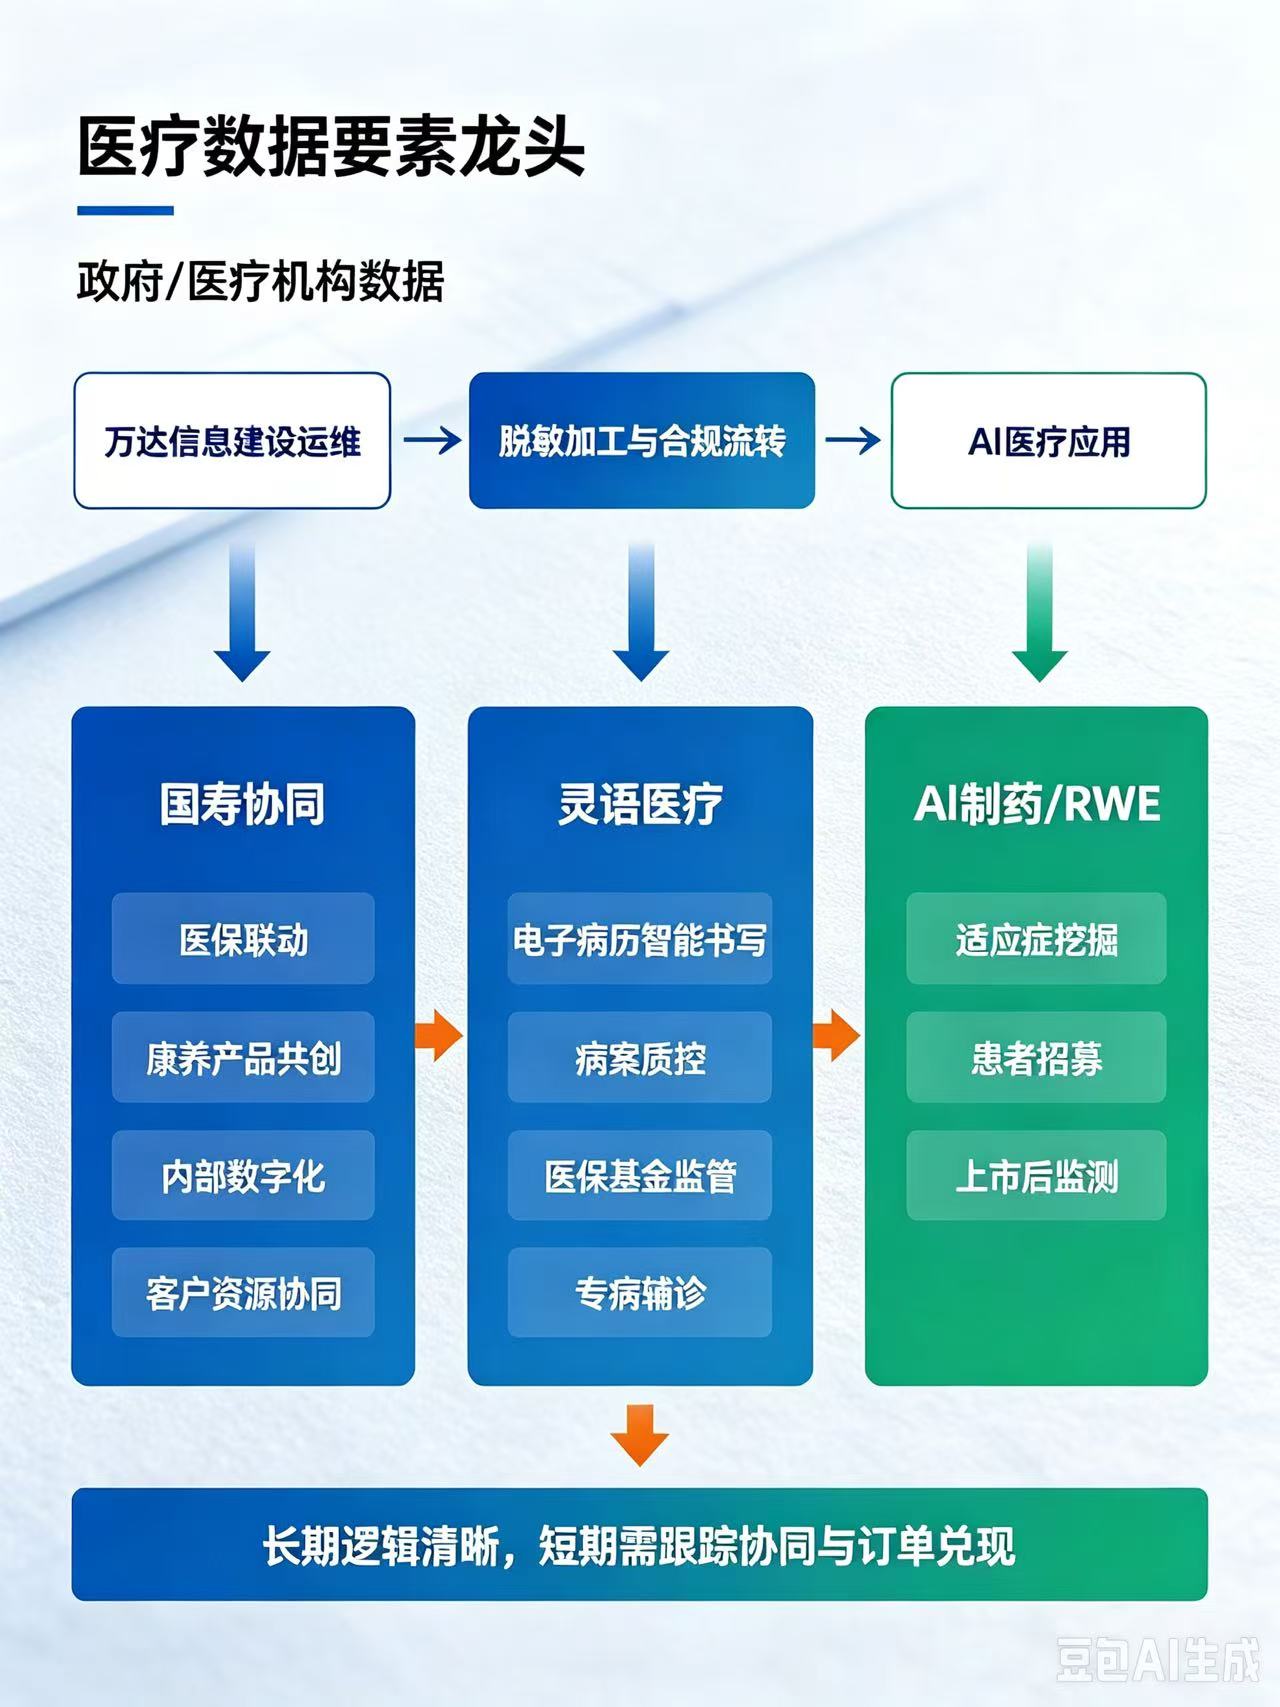
 万达信息是国内深耕医疗信息化二十余年的老牌厂商,中国人寿控股后,公司正加速打通“保险+医疗+数据”闭环,依托深厚的医疗数据积累布局AI医疗与AI制药,兼具产业卡位优势与资本赋能潜力。
中国人寿入主不仅化解了公司前期流动性压力,更从多维度打开业务协同空间。双方围绕医保联动、康养产品共创、内部数字化支撑、客户资源协同、区域大健康项目共建展开合作:依托万达智慧医保、DRG/DIP的龙头底座,探索商保医保一体化产品;通过子公司蛮牛健康定制健康险与慢病管理服务,将健康管理前置到保险核保理赔环节,降低赔付成本;同时联合落地城市级健康平台项目,承接国寿内部数字化订单。受医疗数据合规与关联交易监管约束,协同效应释放节奏偏缓,短期难现爆发式利润增长。
公司的核心壁垒在于沉淀多年的医疗数据治理能力。其承建的区域全民健康信息平台覆盖20余省、上百地市,拥有成熟的标准化数据中台与海量医保知识库,是政府医疗数据基建的核心服务商。需明确的是,医疗数据所有权归属政府与医疗机构,万达仅作为建设运维方,无法直接交易原始数据,商业化需依托脱敏加工与合规流转,这是市场常见的认知偏差。
AI业务是公司当前最具成长性的方向。自研灵语医疗大模型聚焦临床刚需,已实现商业化落地,覆盖电子病历智能书写、病案质控、医保基金监管、专病辅诊等场景,深度适配医保支付改革,已在多家三甲医院与地方医保部门应用。AI制药尚处早期布局,定位为基于真实世界数据的RWE服务,为药企提供适应症挖掘、患者招募、上市后监测等数字化CRO支持,长期空间广阔但短期贡献有限。
整体来看,万达信息卡位医疗数据要素稀缺赛道,叠加国寿产业赋能与AI医疗落地优势,长期成长逻辑清晰。但同时面临政务项目回款慢、数据商业化模式待探索、行业竞争加剧等风险,业绩兑现仍需政策与协同效应的逐步释放
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。