本文相关信息仅供参考
①AI电源:GPU/ASIC核心电压长期锁在约1V,供电改造沿"前端升压降电流、后端近距降电阻"两条主线展开,柜外与柜内两场战役共同推动电源价值量从传统PSU向完整供电链路扩散,机构测算全球AI柜外电源与配电设备市场空间将从542亿美元跃升至2567亿美元。
②液冷:与上一轮炒渗透率和空间不同,本轮核心变量已转向"谁真有订单、利润表何时变",行业正处订单放量向业绩确认过渡阶段,行情向低基数、小市值、有订单的供应链方向扩散,冷板、管路、CDU等环节批量出货后收入确认直接。
③光交换机:全光直通摒弃光-电-光转换,单节点时延压缩95%以上、功耗降低50%-95%,全球市场2024年3.66亿美元、2031年将突破20.22亿美元,谷歌全面替代、英伟达纳入下一代架构、国内运营商与工信部专项共振。
*本文是对当日大涨公司进行研报深度复盘*
1、AI电源:涨点短板
(1)大涨题材:云计算数据中心
在从“向外扩”Scale out走向“向内聚”Scale up的AI超节点机柜趋势下,AIDC功率密度迎来非线性增长,而随着GPU/ASIC单芯片功耗及整柜功率持续提升,若供电电压保持不变,传输电流将同步上升,而线路损耗与电流平方成正比,铜耗、发热、线缆及空间约束随之加剧。在此背景下,机构认为AI电源将沿“前端升压降电流、后端近距降电阻”两条主线升级。
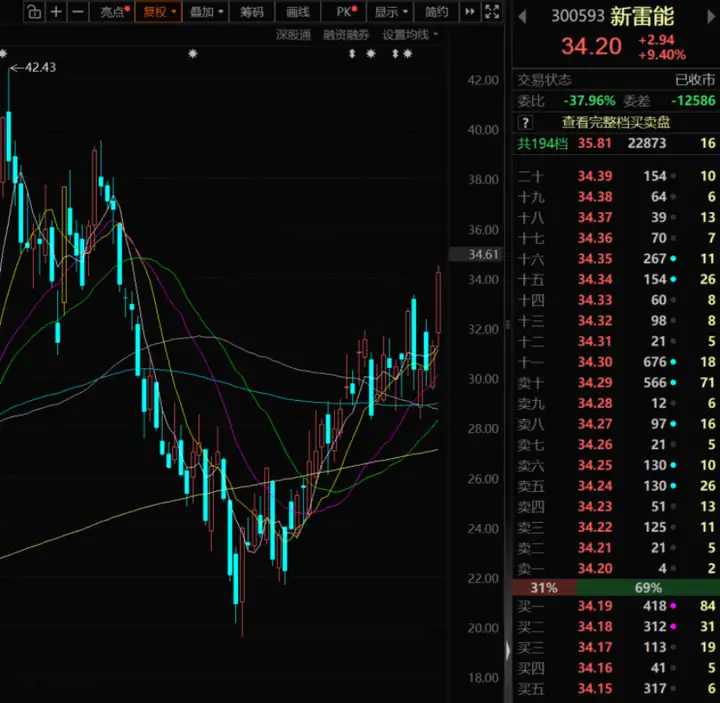
行情上,新雷能拥有数据中心全系列供电解决方案,包括HVDC架构的800V母线输出电源等开发,客户包括联想、海康等,今日大涨9.4%。
(2)研报深度复盘(国金证券、国信证券、华泰证券):两场战役
①升级的底层约束在芯片侧:GPU/ASIC核心电压长期维持在约1V附近,芯片侧无法再通过提高电压降低电流,改造只能沿供电链路两端展开。柜外,Sidecar通过兼容现有480Vac基础设施实现800VDC快速导入,巴拿马电源以中压侧一体化压缩传统供电链路,SST则以中压直转800VDC为长期演进方向;800V进入机柜后又分化为Shelf级与Tray级两条路径,后者将高压进一步推近计算托盘甚至GPU,通过减少中间转换级和低压大电流传输距离提升功率密度。两场战役共同推动AI电源价值量由传统PSU向完整Grid-to-Chip供电链路扩散,测算全球AI柜外电源和配电设备市场空间将从2025年的542亿美元跃升至2030年的2567亿美元。
②新雷能上半年营收7.24亿元、同比增长31.2%,二季度营收环比增长23.8%,呈逐季加速趋势;综合毛利率41.08%、同比提升5.08个百分点。数据中心电源业务由全资子公司深圳雷能承担,上半年营收2.15亿元、同比增长约70.6%,净利润同比大幅减亏,AI数据中心电源业务已从投入期进入收获期。
③客户与产品卡位同步推进:新雷能已成为国际知名模拟芯片厂商在数据中心领域的合作供应商,相关产品通过其渠道获得国际客户认证,并进入批量供货阶段;同时已突破POWERBLOCK和VPD电源核心技术,是国内少数具备该方向核心技术能力的企业,VPD将电源移动至芯片背面、直接缩短供电模块至芯片的供电路径,是后端降损耗的关键环节;国内市场已完成多家重点企业审厂认证。
2、液冷:出货在即
(1)大涨题材:液冷
近期反复活跃的液冷板块,今日迎来小高潮。
催化上,国内方面,央视报道山东高端AI服务器生产线上,一批液冷服务器正加紧装配测试,即将交付投产,山东青岛莱西一处液冷核心设备部件CDU组装产线,订单已排至12月底。
海外方面,英伟达此前公布的Vera Rubin平台采取100%全液冷散热方案,不再保留任何风冷组件。据英伟达新闻稿,平台将于秋季正式启动量产并开始出货。
此外,行业称AI新品功耗持续飙升,下一代功耗预期将突破4000W,既有水冷技术逐步逼近散热极限,研究正瞄准下世代AI服务器开发“晶片微流体散热”及“大型冷板冷却”等技术。
行情上,思泉新材等涨停,鸿富瀚等大涨,同时金刚石公司也集体走强。
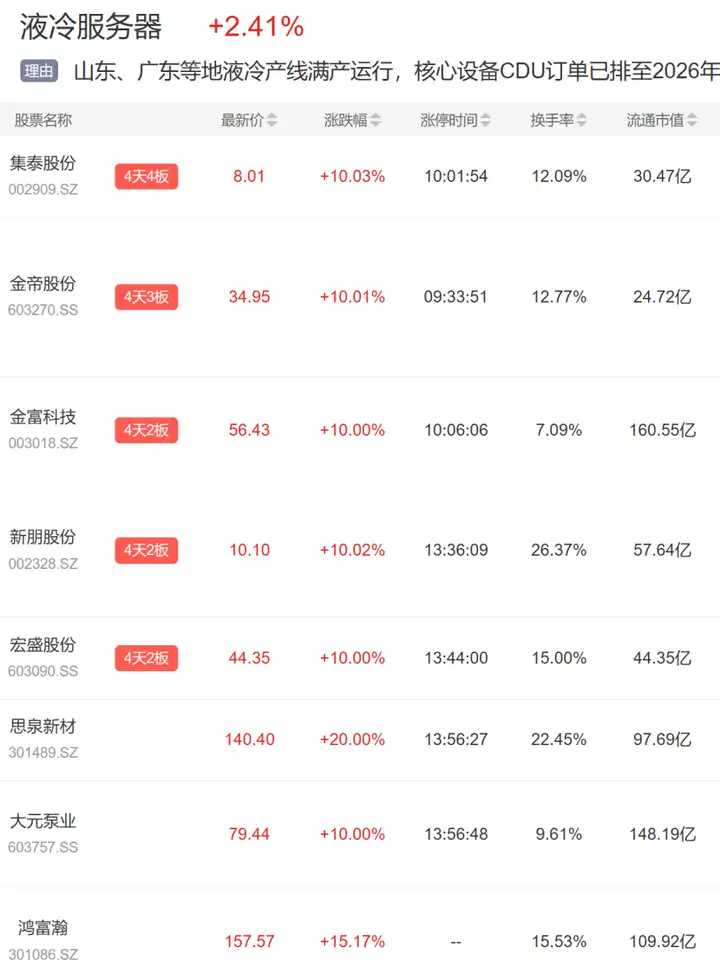
①本轮与上一轮最大的变化是三季度业绩确定性明显提高:上一轮市场更关注液冷渗透率、单柜价值量和长期市场空间,本轮核心变量已转向“谁真有订单、利润表何时变”。冷板、管路、CDU、manifold等制造环节一旦进入供应链并开始批量出货,收入确认相对直接,此前液冷业务基数很低的公司,一批订单就可能带来明显的收入和利润增量,近期行情正向低基数、小市值、有订单的供应链方向扩散。
②产业推进可分为主题导入、客户验证、订单放量、业绩确认、格局清晰五个阶段,当前更接近订单放量向业绩确认过渡的位置;放量初期看弹性,持续放量最终看龙头,随着行业进入持续批量采购,竞争维度将从有订单转向系统能力、产品迭代、质量控制与全球交付,具备系统能力和持续获取订单能力的龙头优势会重新放大。
③台系厂商已给出明确验证信号:奇鋐7月营收185.90亿新台币创历史新高,其英伟达VR系列液冷产品预计三季度开始贡献营收、ASIC液冷产品四季度放量,2027年数据中心液冷渗透率有望超过50%;双鸿7月营收同环比分别增长117%/39%。国内侧,英维克二季度营收18.41亿元、归母净利润1.76亿元、环比分别增长57%/1934%,已成为英伟达、谷歌、英特尔等的数据中心液冷合作伙伴;飞龙股份上半年10kW以下平台液冷泵终端订单超5万台。
3、OCS:小光
(1)大涨题材:光通信
作为OCS行业核心玩家,隔夜谷歌发布Gemini 3.8 Flash,内部测试偏好超Claude Opus。
同时Lumentum 近期也表示,OCS 客户参与范围已远超谷歌预期。OCS 可部署于机架内部,绕开故障 GPU/TPU 进行流量路由,在大规模计算模型(涉及数千万美元计算成本)场景下价值尤为突出。
在“大光”旭创、新易盛等近期疲软下,机构提出“小光”不受AI CAPEX影响,锐度更高。
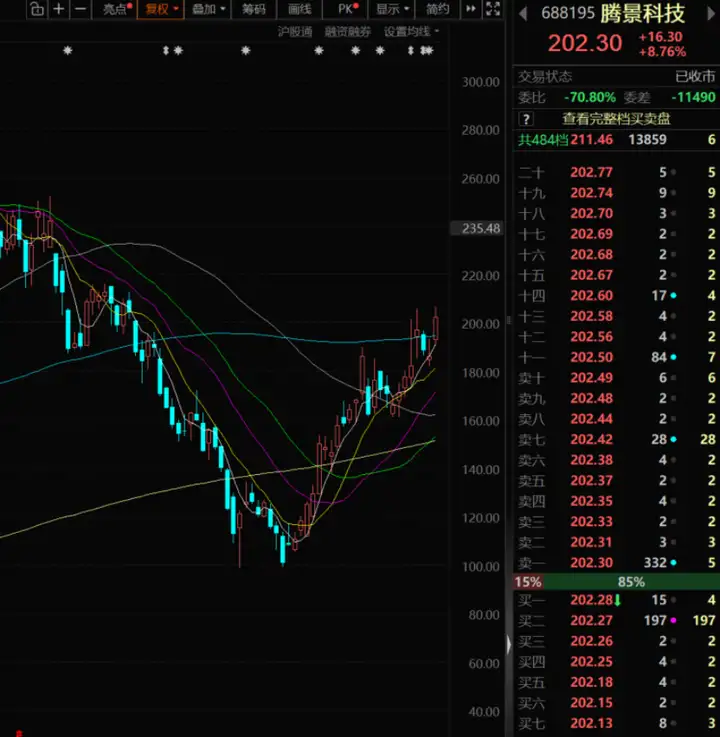
行情上,腾景科技OCS光学组件已经量产出货,今日大涨8.76%。
(2)研报深度复盘(万联证券、浙商证券):全光直通
①OCS通过全光直通传输摒弃传统电交换机的光-电-光转换流程,单节点转发时延压缩95%以上,整机功耗降低50%-95%,且带宽不受电芯片工艺限制、可平滑适配多代高速光互联;当前AI大模型向十万亿级参数跃迁,传统电交换机的物理瓶颈已无法支撑超大规模集群发展,OCS已成为下一代智算中心网络的核心底座。
②全球OCS市场规模2024年为3.66亿美元,2031年将突破20.22亿美元,其中中国市场复合年均增长率达34.68%、为全球增长最快地区,需求格局正从“谷歌独大”演变为多元共振:谷歌Apollo OCS已全面替代TPU集群Spine层电交换,最新一代TPU集群对OCS端口需求倍增;英伟达向两家光器件厂商各投资20亿美元锁定核心产能,并将OCS纳入下一代架构;国内运营商明确未来以OCS替代上层电交换,工信部专项要求2027年底城域重要站点OCS部署率不低于50%。
③光互联增量正从集群间向机柜内部延伸:Lumentum营收连续第三季度实现超过20%的环比增长,激光器与高速光模块需求强劲、OCS加速放量;NPO(将光引擎移近交换芯片封装的板载光互联)有望于2027年底至2028年形成新增量,率先承接机柜内Scale-up场景增量,进一步提升光连接密度与单节点光器件价值量。资金面上,英伟达宣布与多家华尔街机构共同打造AI计算基础设施融资平台,计划逐步调动超过5000亿美元的第三方资本,AI基建资金来源正由云厂商自有现金流扩展至长期机构资本。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。