海外:
OpenAI拟将已停运的Sora移交一家影视AI初创公司,让其以专业影视工具形式重返市场,OpenAI将获部分股权。
国内:
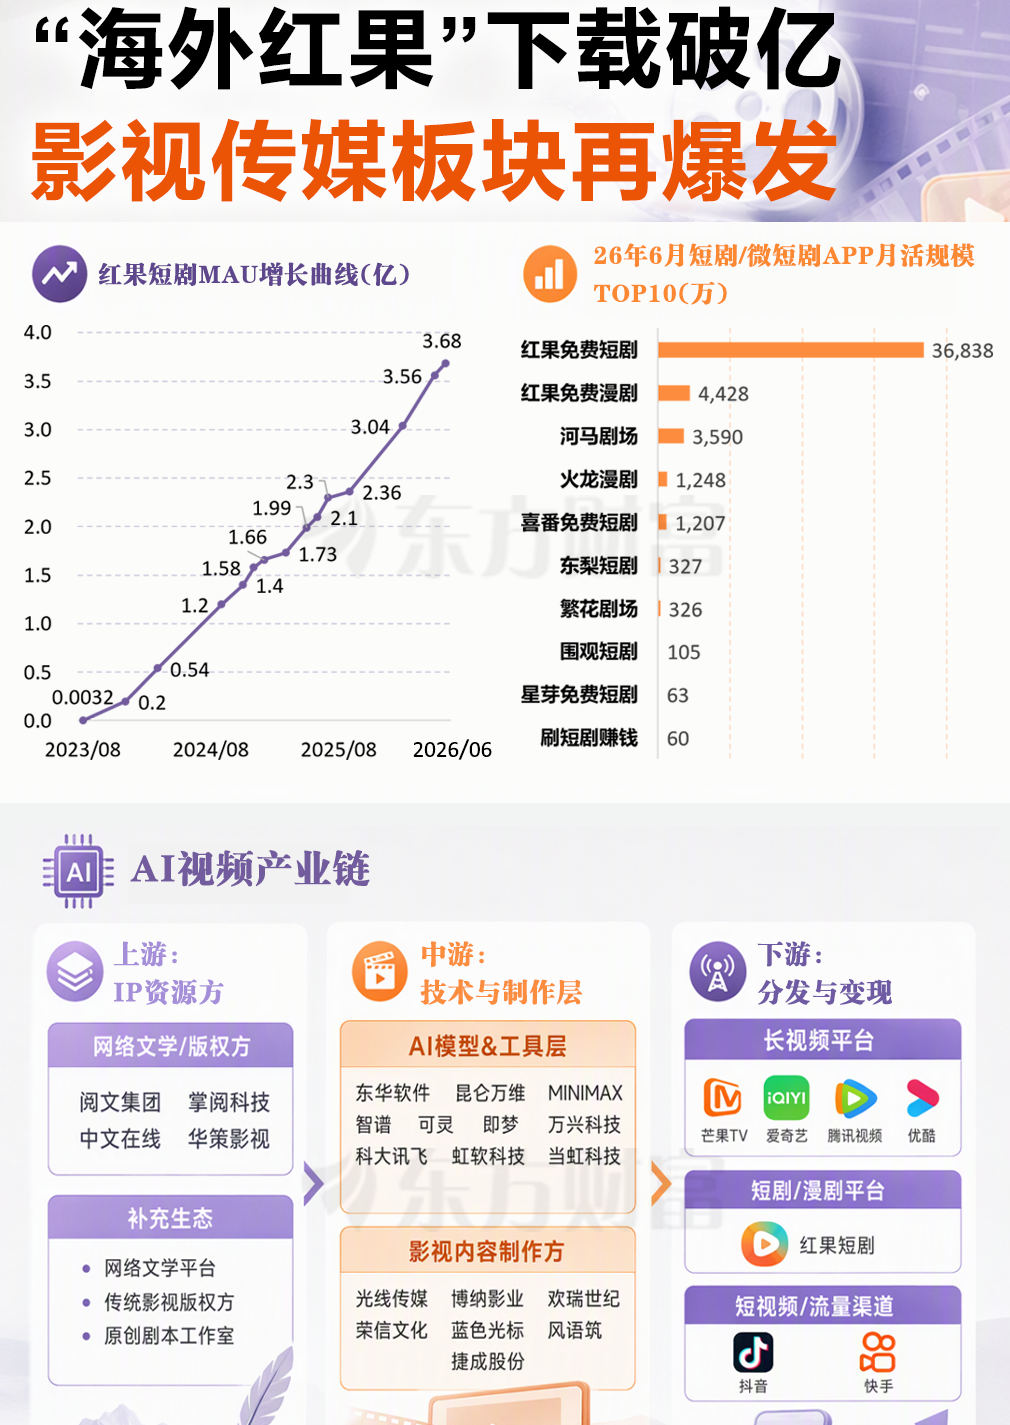
据行业数据,二季度国内上线微短剧23.9万部,AI剧15.3万部,占比64%;AI剧/漫剧用户规模预计突破6亿。腾讯上线“绿泡泡短剧”,字节打通番茄小说、红果、抖音三大生态,快手可灵AI Kling4.0将于10月上线。
核心龙头:
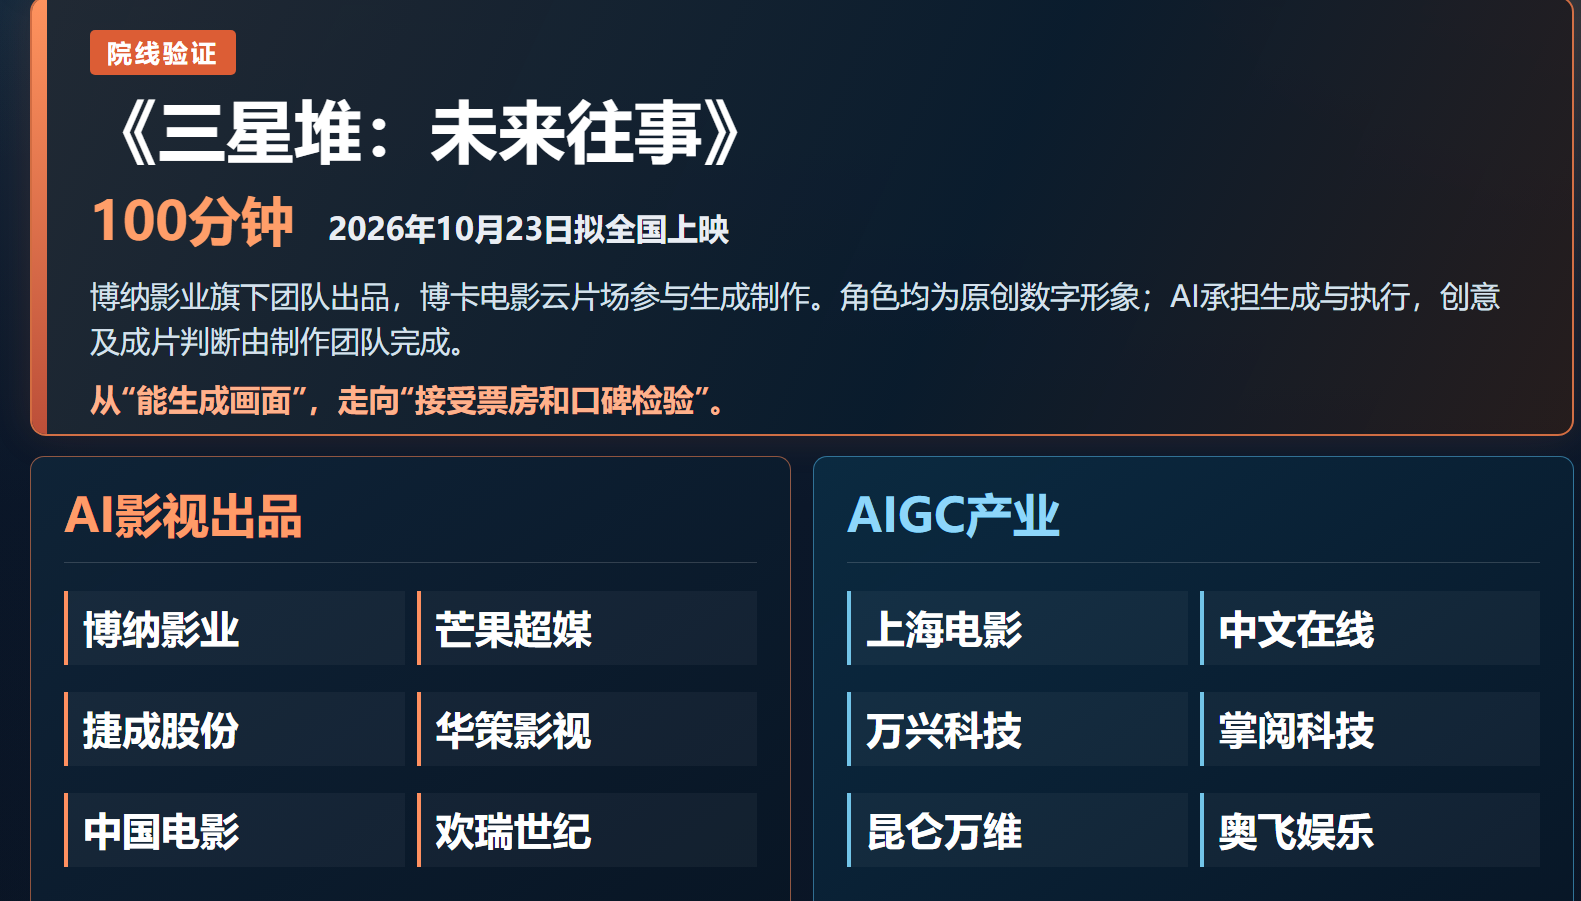
博纳影业(SZ001330)|芒果超媒(SZ300413)|中文在线(SZ300364)
AI语料/出版:
中国科传(SH601858)|中信出版(SZ300788)|果麦文化(SZ301052)|读客文化(SZ301025)
高弹性标的:
掌阅科技(SH603533)|华策影视(SZ300133)|欢瑞世纪(SZ000892)
注:博纳影业为《三星堆:未来往事》出品方;芒果超媒打造“芒果灵创”AIGC创作平台;中文在线为短剧出海龙头;中国科传、中信出版、果麦文化、读客文化为AI语料及出版方向核心标的;掌阅科技为AI短剧当日最强情绪标的;华策影视、欢瑞世纪为影视短剧内容核心企业。
二、半导体设备 / 阿斯麦Q3业绩超预期,客户咨询2030年订单
10月14日,阿斯麦(ASML)
发布2026年第三季度财报:营收117亿欧元,净利润49.6亿欧元,同比增长超一倍,远超市场预期的41.65亿欧元,毛利率达57.5%。公司预计全年营收440亿至450亿欧元,好于市场预估。总裁兼CEO傅恪礼表示,受客户对AI相关投资规模与持续周期的乐观判断影响,客户正在加速扩张计划,部分客户已开始咨询预订2029年甚至2030年的设备订单。
核心龙头:
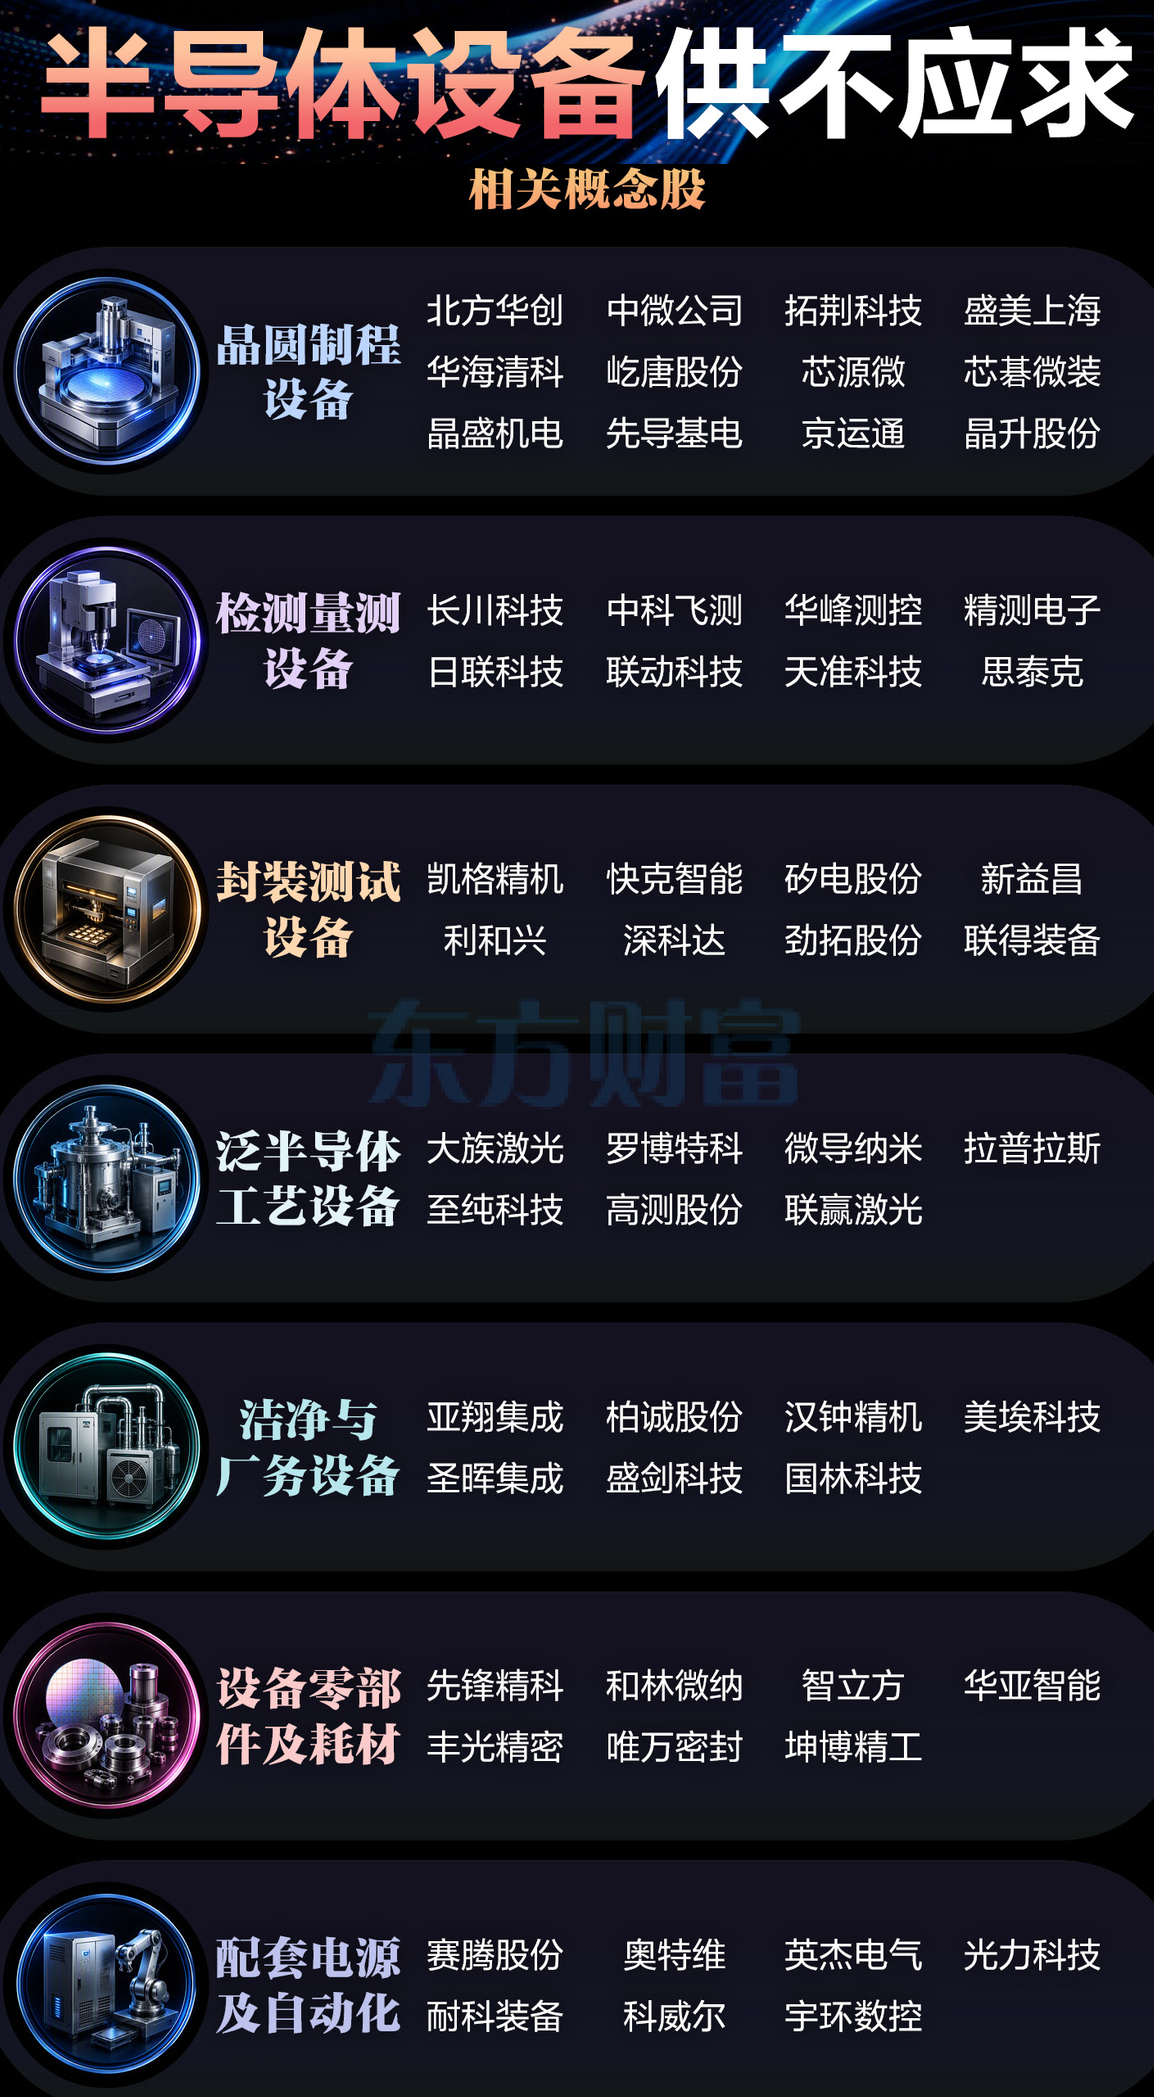
北方华创(SZ002371)|中微公司(SH688012)
高弹性标的:
拓荆科技(SH688072)|新莱应材(SZ300260)
注:北方华创为半导体设备平台型龙头;中微公司为刻蚀设备龙头;拓荆科技为薄膜沉积设备龙头;新莱应材为半导体设备关键零部件核心供应商。阿斯麦Q3业绩超预期验证AI基建长期高景气,客户加速扩张计划进一步确认AI算力投资持续性。
三、沪电股份 / Q3业绩超预期,高多层PCB龙头持续看好
10月14日,沪电股份(SZ002463)
发布前三季度业绩预告:预计归母净利润54.50亿-57.00亿元,同比增长100.54%-109.74%。其中Q3净利润预计25.27亿-27.77亿元,环比增长50%-65%,同比增长144%-168%。业绩高增主要受益于高速交换机、AI服务器等领域结构性需求,叠加泰国子公司规模化运营。公司上半年资本开支约36.02亿元,同比增约159.46%,泰国基地30层以上PCB已批量量产。
核心龙头:
沪电股份(SZ002463)|深南电路(SZ002916)|景旺电子(SH603228)
高弹性标的:
本川智能(SZ300964)|广合科技(SZ001389)|超声电子(SZ000823)
注:沪电股份为数据中心PCB全球第一;深南电路为数通PCB内资领军企业;景旺电子为全球第一大汽车电子PCB供应商;本川智能为CIPB技术领先者;广合科技为算力PCB核心供应商;超声电子覆铜板订单充足、售价上行。
四、存储芯片 / SK海力士预测2030年AI基础设施性能规模增20倍SK海力士周三预测,到2030年,人工智能基础设施的性能规模将增长约20倍,主要得益于AI推理需求快速上升。SK海力士同时推出两项新技术:MARS系统(以内存为中心的AI机架级系统)和HBF高带宽闪存技术。Counterpoint Research数据显示,用于人形机器人的DRAM市场规模预计将在五年内增长约20倍,从今年的8300太比特增长到2030年的172000太比特。
相关标的:
兆易创新(SH603986)|澜起科技(SH688008)|江波龙(SZ301308)|德明利(SZ001309)|香农芯创(SZ300475)
注:兆易创新为NOR Flash全球前三;澜起科技为内存接口芯片全球龙头;江波龙为国内存储模组龙头;德明利为存储主控芯片行业第一家上市公司;香农芯创为存储分销+模组核心标的。三星在2026年OCP全球峰会上与AMD联合展示了基于CXL的内存扩展解决方案,并展出定制化HBM和HBM5。

五、AI芯片 / Anthropic首次公开Q3营收
据报道,Anthropic计划于当地时间周三在旧金山总部举行Pre-IPO投资者日,届时将首次公开其第三季度营收数据。此前报道显示,Anthropic二季度初步营收超过115亿美元,2025年同期为7.87亿美元,今年一季度为47.3亿美元。
核心龙头:
沐曦股份(SH688802)|燧原科技(SH688801)|寒武纪(SH688256)|海光信息(SH688041)
高弹性标的:
星宸科技(SZ301536)|澜起科技(SH688008)
注:沐曦股份为首款全国产工艺GPU芯片量产企业,Q2单季扣非归母净利润转正;燧原科技为全栈自研云端AI芯片企业,超节点方案支持64卡集群扩展;寒武纪、海光信息为国产AI芯片双龙头;星宸科技为端侧AI芯片龙头,前三季度净利预增超600%;澜起科技为内存接口芯片全球龙头,
六、台积电 / 2纳米需求旺盛,据业界估算有望提前完成明年产能目标据美银报告,由于市场对台积电2纳米工艺需求十分旺盛,据业界估算,公司有望提前完成2027年生产目标。台积电2纳米制程产能到年底可能达到每月12万片晶圆,产能大幅提升的原因是英伟达、AMD、苹果和高通等科技巨头订单激增。台积电管理层预计第三季度毛利率为65%至67%。
相关标的:
中芯国际(SH688981)|华虹公司(SH688347)|北方华创(SZ002371)|中微公司(SH688012)
注:台积电2纳米产能提前完成目标为业界估算,非公司正式产能承诺。中芯国际为国内晶圆代工龙头;华虹公司为特色工艺代工龙头;北方华创、中微公司为半导体设备双龙头。
七、华为概念 / 麒麟9050系列芯片成功量产10月13日,在2026华为终端创新技术沟通会上,华为半导体业务无线终端芯片产品管理部部长徐松余介绍,麒麟9050系列芯片已经成功量产。该系列芯片在“韬定律”指导下,通过逻辑折叠技术首次实现产品化落地。徐松余透露,2027年的麒麟芯片已经在手,测试符合预期。自2023年以来,基于麒麟芯片的终端产品累计发货已经过亿。
核心龙头:
中芯国际(SH688981)|长电科技(SH600584)
高弹性标的:
华大九天(SZ301269)|拓荆科技(SH688072)|芯源微(SH688037)
注:中芯国际为麒麟芯片晶圆代工核心承担方;长电科技为先进封装龙头;华大九天为国内EDA龙头;拓荆科技为键合设备核心供应商;芯源微为涂胶显影设备龙头。逻辑折叠技术带动上游封测、设备、EDA环节增量。
八、AI数据中心热潮推高通胀 / 美联储加息或难令其降温据外媒报道,美国9月通胀走高。数据中心建设热潮在一定程度上加剧了通胀,因为这一趋势推高了半导体及其他商品的价格。美联储面临的难题在于,加息可能难以显著缓解这类价格压力。即使借贷成本上升,超大规模云服务商也可能继续建设数据中心,因为未来人工智能有望带来的巨额利润极具吸引力。
网络设备/交换机:
紫光股份(SZ000938)|锐捷网络(SZ301165)
AI服务器/算力:
工业富联(SH601138)|中科曙光(SH603019)|浪潮信息(SZ000977)
液冷散热:
英维克(SZ002837)|同飞股份(SZ300990)|飞龙股份(SZ002536)
注:紫光股份为数据中心网络设备龙头,中国以太网交换机及数据中心交换机市占率均排名第一;锐捷网络为数据中心交换机核心供应商,字节、阿里、腾讯智算中心网络核心供应商,51.2T CPO交换机已商用;工业富联为AI服务器代工龙头;中科曙光为国产算力基础设施龙头;浪潮信息为AI服务器龙头;英维克为液冷散热龙头;同飞股份为液冷核心部件供应商;飞龙股份为液冷泵核心供应商。
九、商业航天 / 朱雀二号改进型遥四发射成功+SpaceX星舰扩张朱雀二号:
10月14日19时40分,朱雀二号改进型遥四运载火箭在东风商业航天创新试验区发射升空,将搭载的国星宇航星时代-39、44~50星,光传-03、04星共10颗卫星顺利送入预定轨道,飞行试验任务取得圆满成功。
SpaceX:
联邦监管机构周二宣布,正在审查SpaceX的一项提案,以大幅扩展其位于得克萨斯州南部星际基地设施的运营。根据该提案,SpaceX的目标是最终在该设施每年进行多达456次发射和912次着陆。
核心龙头:
中国卫星(SH600118)|航天电子(SH600879)
高弹性标的:
上海瀚讯(SZ300762)|铖昌科技(SZ001270)
注:中国卫星为卫星制造龙头;航天电子为航天电子配套龙头;上海瀚讯为垣信卫星核心影子股;铖昌科技为星载相控阵T/R芯片核心供应商。朱雀二号成功发射+SpaceX星舰扩张,全球商业航天高景气持续验证。
十、煤炭 / 动力煤突破1000元/吨,年内涨幅领跑A股秦皇岛港5500大卡动力煤平仓价报1003元/吨,同比上涨超42%,突破千元关口创近两年新高。在煤价强势带动下,年内煤炭指数上涨24.45%,领跑A股。供给端收缩是本轮煤价冲高的核心诱因:印尼干旱限制煤炭河运,每月约370万-390万吨煤炭滞留;国内保供政策下产量恢复但同比仍偏低,社会库存低位。需求端,8月全社会用电量达10332亿千瓦时,用电负荷创历史新高。
核心龙头:
中国神华(SH601088)|陕西煤业(SH601225)
高弹性标的:
潞安环能(SH601699)|兖矿能源(SH600188)|广汇能源(SH600256)
注:中国神华为煤炭绝对龙头;陕西煤业为动力煤核心龙头;潞安环能为国内喷吹煤龙头;兖矿能源为煤炭板块弹性标的;广汇能源为国内外同时拥有“煤、油、气”三种资源的民营企业。
十一、原油 / 胡塞武装袭击沙特阿美炼油厂和利雅得机场也门胡塞武装表示,袭击了沙特阿美位于宰赫兰的设施、利雅得的哈立德国王机场以及沙特阿美在利雅得的炼油厂。针对机场和石油设施的行动将在接下来几天内继续进行。此外,特朗普宣称即将在格陵兰岛启动大规模石油、天然气与矿产勘探。
核心龙头:
中国石油(SH601857)|中国海油(SH600938)
高弹性标的:
招商轮船(SH601872)|中远海能(SH600026)
注:胡塞武装袭击沙特石油设施,中东局势持续紧张,油价获支撑。中国石油、中国海油为油气龙头;招商轮船、中远海能为油运龙头。
十二、农业 / 厄尔尼诺峰值将至,持续至2027年2月概率接近100%新华发文《概率接近100%,厄尔尼诺峰值将至,影响有多大?》,其中提到:厄尔尼诺现象12月前后到达峰值,持续到2027年2月的可能性接近100%。
核心龙头:
金健米业(SH600127)|北大荒(SH600598)
高弹性标的:
敦煌种业(SH600354)|万向德农(SH600371)|秋乐种业(BJ831087)
注:金健米业为粮食板块情绪龙头;北大荒为国内最大商品粮基地;敦煌种业、万向德农为种业高弹性标的;秋乐种业为玉米种子核心企业。厄尔尼诺持续至2027年2月,全球农产品供给不确定性上升,种植链及种业受益。
十三、固态电池 / 行业首条吉瓦时级全固态电池产线投产
10月13日,巨湾技研在广州南沙举行“全固态电池量产升级竣工投产仪式”,这是行业首条通过现有产线技改升级、用于生产符合固态电池国家标准产品的吉瓦时级固态电池产线。中国汽车动力电池产业创新联盟理事长董扬表示,“这是全球首家经过第三方权威机构检测认证并量产下线的固态电池”。今年9月,七部门联合印发《新型电池产业发展“十五五”规划》,提出到2030年全固态电池初步实现规模化应用。业界普遍认为,2027年有望成为固态电池产业化元年。
核心:
宁德时代(SZ300750)|赣锋锂业(SZ002460)|先导智能(SZ300450)
高弹性标的:
上海洗霸(SH603200)|金龙羽(SZ002882)|恩捷股份(SZ002812)|新宙邦(SZ300037)|豪鹏科技(SZ001283)
十四、北向资金 / 三季度持仓大“换血”,银行板块获大幅加仓
北向资金三季度持仓数据显示:持有约3979家个股,持仓市值2.577万亿元,较二季度末回落超5500亿元,主要源于大盘回撤。第一大持仓:
宁德时代,市值2330.87亿元。加仓方向:
银行板块持仓市值大增约432亿元(+47%),增幅居31个行业首位。减仓方向:
电子、电力设备持仓市值减少超2000亿元,通信减少超900亿元。高持股比例:
思源电气、华测检测、蓝晓科技、纽威股份、福耀玻璃持股比例均超20%。
加仓方向相关标的:
招商银行(SH600036)|宁波银行(SZ002142)|江苏银行(SH600919)
高持股比例相关标的:
思源电气(SZ002028)|华测检测(SZ300012)|蓝晓科技(SZ300487)|福耀玻璃(SH600660)
注:北向资金三季度大幅加仓银行板块,招商银行、宁波银行、江苏银行为银行核心标的;思源电气、华测检测、蓝晓科技、福耀玻璃为北向资金高持股比例标的,持股比例均超20%。


公告整理(2026年10月14日)一、利好消息汇总
业绩预增(高增幅)
嘉元科技(688388):
前三季度净利润预增1196.6%—1318.92%(5.3亿—5.8亿元),铜箔产品产销量显著增长。
远大控股(000626):
前三季度净利润预增890%—1018%(3.19亿—3.6亿元),大宗商品贸易板块经营效益显著改善。
德福科技(301511):
前三季度净利润预增560.72%—620.78%(4.4亿—4.8亿元),高附加值产品出货占比提升。
华凯易佰(300592):
前三季度净利润预增456.61%—517.33%(2.75亿—3.05亿元),精品业务发展态势良好。
佛塑科技(000973):
前三季度净利润预增367.7%—445.65%(12亿—14亿元,重组后),金力新能源并表+确认4.56亿元营业外收入。
湖南发展(000722):
前三季度净利润预增290.45%—352.92%(2.5亿—2.9亿元,重组前),重大资产重组水电装机规模大增。
金禄电子(301282):
前三季度净利润预增192.88%—218.92%(1.8亿—1.96亿元),订单均价同比增约55%。
沪电股份(002463):
前三季度净利润预增100.54%—109.74%(54.5亿—57亿元),AI服务器+高速交换机需求旺盛,泰国子公司扭亏。
崇达技术(002815):
前三季度净利润预增89.73%—118.43%(5.95亿—6.85亿元),高端产品出货占比提升。
华通线缆(605196):
前三季度净利润预增86.53%—117.62%(4.8亿—5.6亿元),安哥拉电解铝项目产能释放。
德业股份(605117):
前三季度净利润预增79.81%—84.07%(42.2亿—43.2亿元),户用及工商业储能销售收入大幅增长。
紫光股份(000938):
前三季度净利润预增72.38%—117.97%(24.2亿—30.6亿元),AI基础设施及国产化机遇。
雷赛智能(002979):
前三季度净利润预增70%—90%(2.72亿—3.04亿元)。
中船防务(600685):
前三季度净利润预增67.91%—90.8%(11亿—12.5亿元),船舶行业高景气。
深圳华强(000062):
前三季度净利润预增60%—90%(5.78亿—6.86亿元),存储类产品线出货额大幅增长。
恒星科技(002132):
前三季度净利润预增58.87%—138.31%(3200万—4800万元),有机硅产品毛利增加。
国恩股份(002768):
前三季度净利润预增54.45%—78.84%(9.5亿—11亿元)。
光华科技(002741):
前三季度净利润1.29亿元,同比增长42.29%,营收35.75亿元同比增长74.89%。
金石亚药(300434):
前三季度净利润预增32.35%—63.41%(1.28亿—1.58亿元)。
新北洋(002376):
前三季度净利润预增23%—41%(7500万—8600万元)。
英联股份(002846):
前三季度净利润预增22.96%—25.22%(4350万—4430万元)。
安凯微(688620):
前三季度预盈6500万—7000万元,同比扭亏,营收6.73亿—6.76亿元(+91.83%—92.69%)。
石大胜华(603026):
前三季度预盈5.4亿—5.8亿元,同比扭亏(六氟磷酸锂及碳酸酯溶剂价格上涨)。
德新科技(603032):
前三季度净利润预增75.09%—126.27%(6500万—8400万元)。
重大投资/收购/重组
阿尔特(300825):
芜湖阿尔特正式开业,年产电磁离合器60万台产线投产。
武汉天源(301127):
拟约5亿元投建楚雄高新区年产200吨6N/7N级高纯铟及100吨磷化铟多晶生产基地项目。
渤海汽车(600960):
拟在泰国设立下属公司,投资总额约1亿元。
易事特(300376):
拟公开挂牌转让控股子公司爱申特51%股权,底价930万元。(中性偏利好,资产处置)
合同/中标/业务进展
申昊科技(300853):
子公司申昊智算成为A公司算力服务供应商,服务周期5年,预计服务费用约3.33亿元。
回购增持
欧派家居(603833):
拟1亿—2亿元回购,回购价不超46.25元/股。
杰华特(688141):
控股股东一致行动人拟增持8000万—1.6亿元,获中信银行不超1亿元专项贷款。
业绩下滑/亏损
玲珑轮胎(601966):
前三季度净利润预降94.09%—94.69%(0.62亿—0.69亿元),汇兑损失+原材料涨价+海运费上涨。
运机集团(001288):
前三季度净利润预降62.5%—71%(3110.81万—4022.59万元),海外项目交付节奏影响。
广东明珠(600382):
前三季度净利润预降58.41%—65.97%(7954.12万—9721.70万元)。
通达股份(002560):
前三季度净利润预降58.85%—71.96%(3700万—5430万元)。
建投能源(000600):
前三季度净利润预降约55.79%(约7亿元),煤价上涨+电价下降。
天邦食品(002124):
前三季度净利润亏损16.58亿元,第三季度亏损1.15亿元,生猪价格大幅下跌。
减持
康恩贝(600572):
第二大股东康恩贝集团拟减持不超1%。
永新光学(603297):
大股东宁波电子信息集团拟减持不超0.9436%。
仁信新材(301395):
董事邱洪伟拟减持不超0.2918%。
拉卡拉(300773):
筹划购买资产事项,股票继续停牌。(中性,不确定性)
新亚制程(002388):
筹划购买启元气体控股权,股票继续停牌。(中性,不确定性)

周三(10月14日)舆情热点龙头股速览
数据日期:2026年10月14日(周三)盘面涨停36家,跌停13家,24股炸板,封板率60%,连板股总数15只,连板晋级率40%
AI影视/传媒(8)事件驱动:
腾讯低调上线“绿泡泡短剧”,字节旗下PineDrama累计下载量突破1亿。AI漫剧概念继续站上风口,慈文传媒、新经典双双晋级4连板,新华文轩上演“准地天板”走出13天9板。
封板:
新华文轩(13天9板),掌阅科技(7天4板),德才股份(6天4板),新经典(4连板),慈文传媒(4连板),文投控股(4天2板),果麦文化(3天2板),引力传媒
事件驱动:
“羊”字辈玄学炒作延续,百洋股份一字涨停加速晋级4连板。阳光乳业走出6天3板,乳制品方向持续活跃。
封板:
百洋股份(4连板),阳光乳业(6天3板),松霖科技(3天2板),冰山冷热(2连板),开创国际,星帅尔,七匹狼,泰禾智能(食品安全)
事件驱动:
英伟达DLSS 5新模型10月16日推送,性能较9月翻倍,4K显存占用降低20%。
跟涨:
宝通科技,盛天网络,凯撒文化(盘中涨停后开板,收涨4.73%)
事件驱动:
哈尔滨冰雪大世界与迪士尼合作打造《冰雪奇缘》主题区,园区扩至125万平方米。东北本地股持续活跃。
封板:
冰山冷热(2连板),龙江交通(2连板),哈空调(2连板)
事件驱动:
覆铜板巨头建滔积层板宣布自10月13日接单起,对薄布类原材料上调15%。超声电子公告预计Q3净利润同比增长90.78%-102.00%。
跟涨:
满坤科技(盘中触及涨停后开板,收涨18.32%),金禄电子
事件驱动:
8月全国规上工业原煤产量3.6亿吨,同比下降7.7%。化工品涨价潮延续。
封板:
醋化股份(3连板),安泰集团(5天3板),金奥博(2连板),三维化学,郑州煤电
封板:
莱美药业(3天2板,医药),中恒集团(医药),荣丰控股(2连板),路畅科技(2连板),万里股份(2连板)
以上内容基于周三(10月14日)
盘面公开数据整理,仅供参考,不构成投资建议。三大指数集体收跌,创业板指跌3.10%,全市场超4400只个股下跌,成交额1.41万亿缩量2615亿。科技权重股持续低迷,中际旭创、新易盛、天孚通信均跌超5%。高位股内部分化持续,丽人丽妆盘中上演“天地板”,农心科技断板跌停。请理性判断,谨慎追高,注意风险。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。