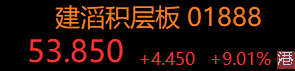
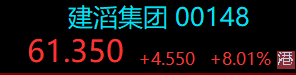
港股节后开盘第一天,PCB双雄建滔积层板 和 建滔集团盘中大涨近9%
我曾在之前的文章对PCB进行了战略生态分析,认为它的“战略生态位”CPO更好!
更能承担下一波牛市主升题材的载体,完整分析如下:
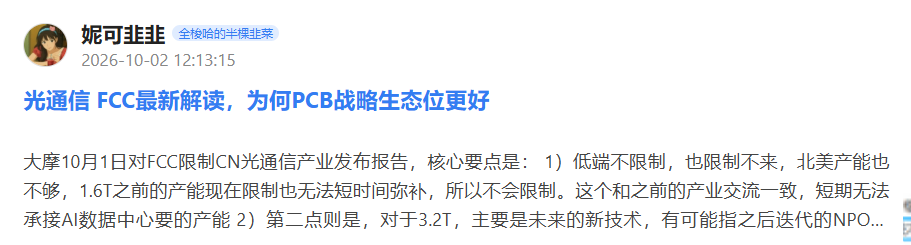
光通信 FCC最新解读,为何PCB战略生态位更好
1、短期(3个月内)
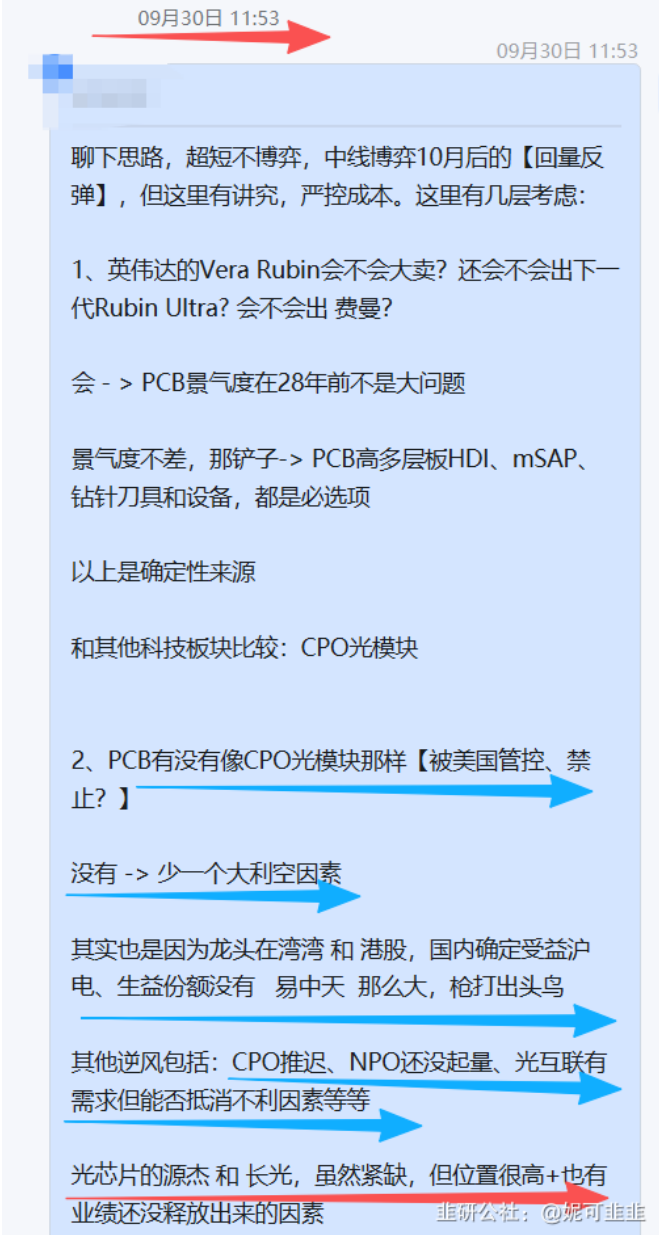
PCB有没有像CPO光模块那样【被美国管控、禁止?】
没有 -> 少一个大利空因素
其实也是因为PCB龙头在 台 和 港股,国内确定受益沪电、生益份额没有 易中天 那么大,枪打出头鸟
2、中期(半年到1年 - 跨越小震荡后到一波反弹)
问自己几个问题:
1)英伟达的Vera Rubin会不会大卖?还会不会出下一代Rubin Ultra? 会不会出 Feynman费曼?
100%会
->
PCB景气度在28年前不是大问题
最新消息显示:Rubin Ultra NVL 576将在27年下半年大量出货
2)景气度不差,那PCB上游的材料和设备,新技术mSAP等会否继续有需求?
-> 铲子PCB钻针刀具和设备、新技术mSAP都是必选项,且都是前置受益的
我在上一篇文章提供的PCB供应链材料和设备将会短缺到2027年,就是最佳证据!
🚩AI 热潮加剧 PCB 供应链压力,材料与设备短缺将持续至 2027 年
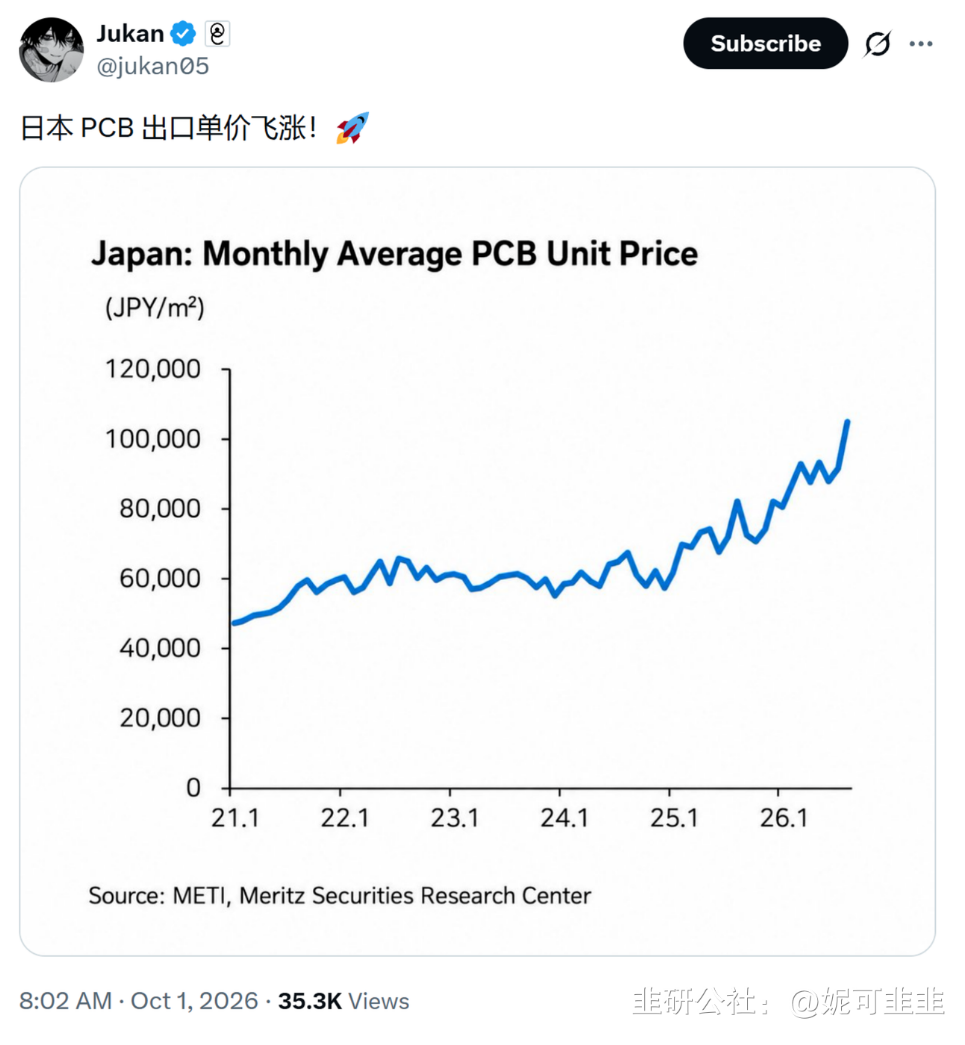
以及上一篇文章指出,PCB行业仍然是最高景气度延续性的最大公约数
三季报预判:130 家AI和半导体产业公司 Q3 预告
消息面上,东吴证券研究指,M9/M10、mSAP、嵌埋及陶瓷等新技术加速迭代,推动AI PCB向高密度、低损耗、载板化升级,单芯片PCB价值量持续提升。技术红利兑现在于新品导入与产能爬坡协同,具备高端技术储备与前瞻产能布局的厂商有望兑现ASP上行。
国金证券亦认为,AI算力驱动高端PCB扩产,设备需求进入加速放量期。AI PCB的景气正从板厂扩产向设备端传导,高端设备需求迎来加速释放。AI服务器与交换机需求快速增长,带动高端PCB市场持续扩容,2025-2030年全球数据基础设施PCB市场复合增速达15.0%,其中AI服务器PCB市场将由62亿美元增至185亿美元、复合增速24.3%。国内主要PCB厂商2025年资本开支同比增长108.8%,2026H1同比进一步增长158.2%,新增投资集中投向高多层、高阶HDI等高端产能。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。