日本味之素砍单中国ABF膜30%,全球95%垄断,AI芯片封装缺了它直接停摆,国产替代被逼到墙角
转发:自在少年阿光
最近芯片圈炸锅了。
8月13日,一则消息让国内先进封装产业链的神经瞬间紧绷——据集微网报道,日本味之素已通知对中国大陆市场缩减ABF薄膜供给30%。
虽然尚未有第三方官方证实,但供应链的焦虑已经实实在在传导开来。
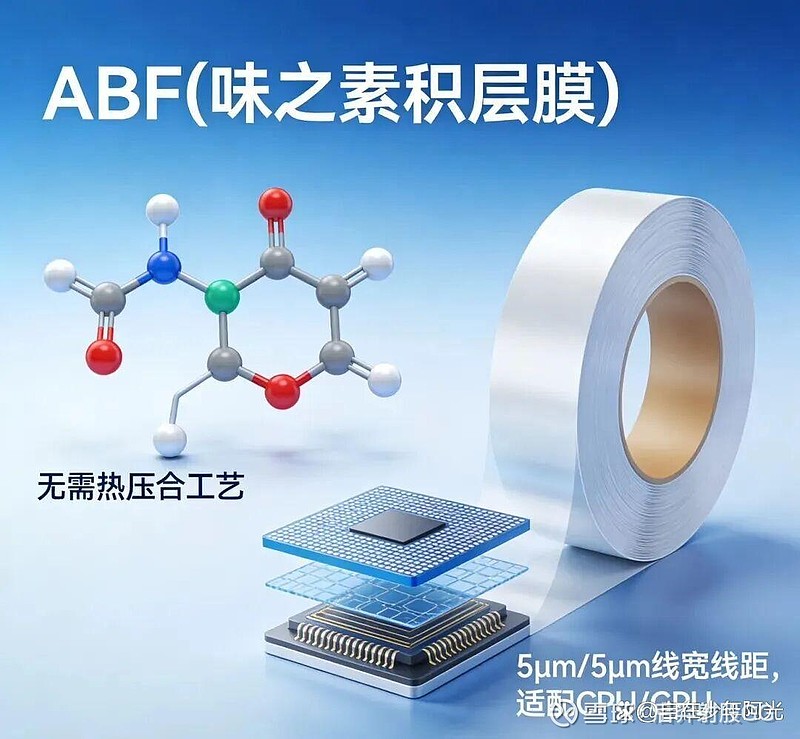
不是光刻机,不是EDA软件,这一次卡住中国AI芯片脖子的,竟然是一家做味精的公司。
你可能会好奇:味精和芯片,八竿子打不着吧?别急,往下看。
一、比光刻胶还卡脖子?这家“味精厂”垄断了全球95%的市场
先来认识一下ABF是什么。
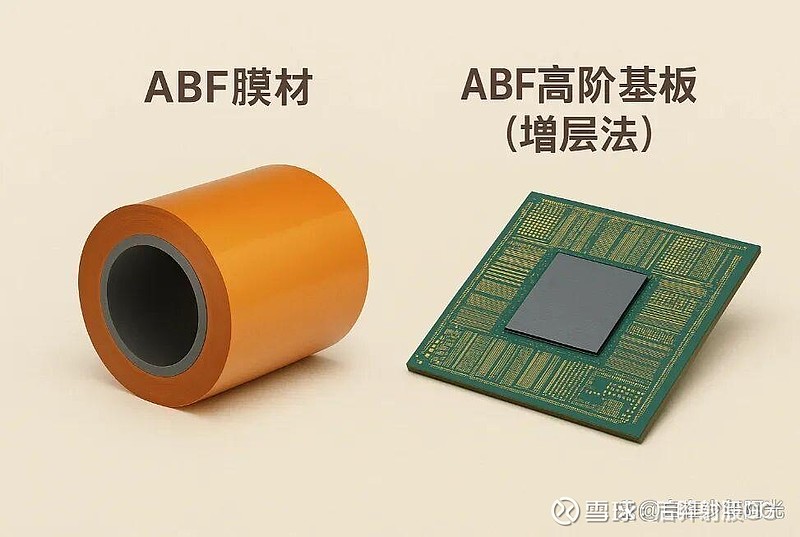
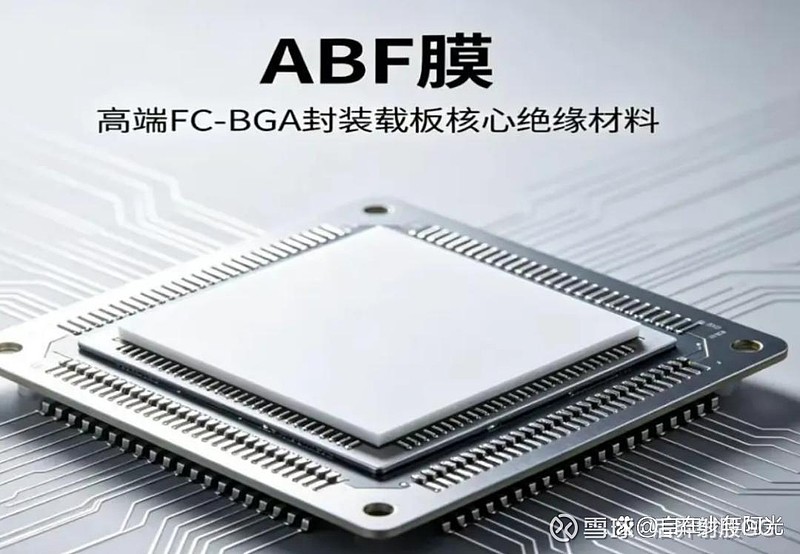
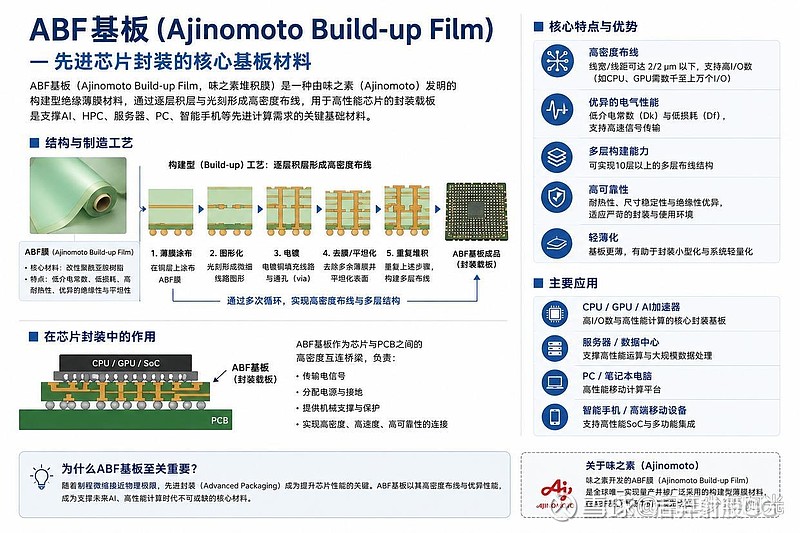
ABF全称Ajinomoto Build-up Film,中文叫味之素积层膜,是一种高性能绝缘薄膜。它的核心作用,是在先进芯片封装中隔离芯片与电路板之间的信号层。
简单打个比方:如果把芯片比作一个超级大脑,ABF膜就是大脑和身体之间的“神经网络”,负责让信号高速、稳定地传输。
没有这层膜,高端CPU、GPU、FPGA、ASIC这些芯片就算造出来了,也没法正常工作。
而掌握这项核心技术的,正是日本的味之素公司——对,就是那个做味精的味之素。这家公司的ABF膜全球市占率超过95%,几乎是垄断。
因为配方是绝密的,专利积累了三十多年,产品良率高达99%以上,后来者想绕开专利做替代,难度堪比登天。
一家调味品公司,靠着氨基酸化学的底子,莫名其妙成了全球半导体产业链上谁也绕不开的“守门人”。
二、AI算力越强,ABF越缺:单颗芯片消耗量暴增5到10倍
那么,为什么偏偏在这个时候缺货了?
答案就两个字:AI。
以前普通PC芯片封装,用4到6层ABF膜就够了。但现在AI加速器和高端GPU呢?封装层数已经增加到8到16层,基板面积也大幅增长。
算笔账你就明白了:单颗AI芯片对ABF材料的消耗量,是传统PC芯片的5到10倍。
摩根士丹利最近上调了AI ASIC需求预测,把Google
TPU、AWS Trainium、Meta
ASIC以及中国ASIC的需求全面调高。
报告显示,到2030年,AI GPU、AI ASIC和网络相关的高阶ABF需求占比将逼近75%。
需求端疯狂膨胀,供给端却完全跟不上。
ABF扩产面临严重的“时间壁垒”。
西部证券指出,封装基板扩产周期大约需要2.5到3年。这一轮头部厂商的大规模资本开支集中在2026年启动,真正形成规模增量要等到2028到2029年。
味之素自己也扩产了——斥资约760万美元在日本岐阜县建第三座工厂。但竣工时间?2032年。
从现在到2032年,中间这六年的产能缺口,谁来填?
三、砍单30%并非空穴来风,供需缺口正加速扩大
此次“砍单30%”的消息之所以引发恐慌,正是因为ABF膜的供给已经紧得不能再紧了。
今年5月,台媒就报道味之素ABF开始涨价,涨幅最高可达30%。
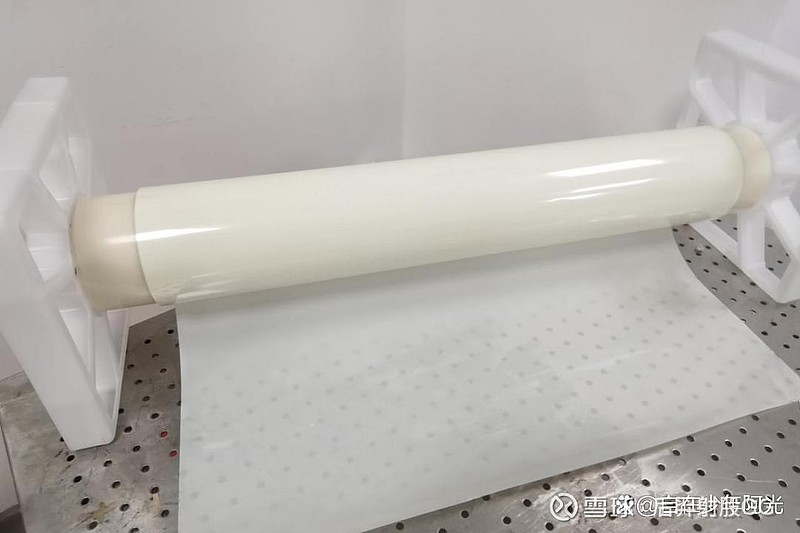
进入2026年下半年,ABF膜价格进一步上探,部分订单交期超过6个月,产能甚至已经被下游客户预定到了2027年。
高盛在2026年2月发布的研报判断,ABF载板供需从2025年底开始吃紧,预估2026年下半年供需缺口将达10%,2027年扩大到21%,2028年进一步恶化至42%。
全球PCB龙头臻鼎科技的董事长沈庆芳今年7月也直言:ABF载板尺寸越来越大,用料越多,制造难度越高,供给吃紧的状况两三年内都不容易缓解。
什么叫“供给刚性”?就是你手里有钱,也买不到货。
四、国产替代的真实水平:从“能用”到“好用”还有几道坎?
这次砍单事件,无疑给国产材料厂商打了一剂强心针。但兴奋归兴奋,我们还是得冷静看看国产替代的真实成色。
目前国内布局ABF膜及相关替代路线的玩家主要有这么几家:
中天精装:投资者关注焦点及公司回应
半导体产业链投资进展:ABF载板样品完成生产 HBM2e实现量产
投资者重点关注公司在半导体领域的战略布局及项目推进情况。公司披露,通过对外投资间接参股多家半导体细分赛道企业:
-
ABF载板领域:参股企业科睿斯(穿透计算持股比例27.4087%)主营FCBGA高端封装基板,产品应用于TPU/CPU/GPU等高算力芯片封装,目前已完成高端FCBGA封装基板样品生产,正推进客户检测认证。
-
HBM存储领域:参股企业远见智存(穿透计算持股比例7.1671%)聚焦高带宽存储芯片,其HBM2e产品已实现流片及量产,HBM3/3e产品正在推动流片工作。
-
先进封装领域:参股鑫丰科技(穿透计算持股比例4.9918%)
新业务布局:半导体封测与算力服务处于早期阶段 订单逐步落地
华正新材(CBF膜):目前国内进展最快的选手。联合深圳先进电子材料研究院,采用改性环氧树脂路线,产品线宽可达5微米,性能对标ABF膜。
一期产能300万平方米/年,良率超85%。产品已通过兴森科技、深南电路验证,并向长电科技、华为昇腾小批量供货。
莲花控股(子公司纽菲斯,NBF膜):国内少数量产ABF膜的厂商之一,9层及以下产品技术已过关。
已向国内多家载板、封测厂供货,昆山扩产项目有序推进,中试线年产能约100万平方米。
宏昌电子(GBF膜):与中国台湾晶化科技合作开发,已完成国内头部封测厂验证,小批量试产,规划2026年四季度规模放量,已进入华为昇腾备选供应链。
生益科技(类ABF):覆铜板行业龙头,自主布局类ABF膜,已向下游送样验证,但尚未大规模量产。
此外,天和防务推出“秦膜”系列,激智科技光学膜切入,江苏兴南创芯规划BUF膜产线,也都处于不同阶段的验证和建设中。
看着热闹,但真要替代味之素,还面临三道硬门槛:
第一,专利和技术壁垒。味之素三十多年的专利积累和绝密配方,不是一朝一夕能突破的。国产厂商大多走“类ABF”路线规避专利,但在核心介电性能和良率上仍有差距——国产良率85%以上,味之素是99%以上。
第二,客户认证周期极长。半导体材料要进入供应链,验证流程严苛得超乎想象。目前多数国产厂商还处于送样验证或小批量阶段,距离大规模导入主流客户产线,还有很长的路要走。
第三,产能差距悬殊。味之素月产能超200万平方米,国内头部厂商现有规划产能多在百万平方米级别,量产后还需爬坡。
五、危机中的窗口:留给国产替代的时间不多了
不过,悲观不是这篇文章的结论。
恰恰相反,这次ABF供给危机,客观上为国产替代打开了一个关键的时间窗口。
味之素的新产能要到2032年才能投产,而2026到2028年这三年,正是供需缺口最大的时期。下游客户为了保供,必然会更积极地导入国产材料进行验证和储备。
从“可用”到“好用”再到“全面替代”,虽然每一步都不容易,但如果不是被逼到墙角,谁会给国产材料一个上车的机会?
正如一位业内人士所说:“以前客户不愿意试,现在是不得不试。”
一句话总结:味之素砍单30%是国产ABF膜的“压力测试”而非“死刑判决”。短期阵痛难免,但长期看,这恰恰是中国半导体材料从备胎转正的历史性拐点。
$中天精装(SZ002989)$
$莲花控股(SH600186)$
$华正新材(SH603186)$
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。