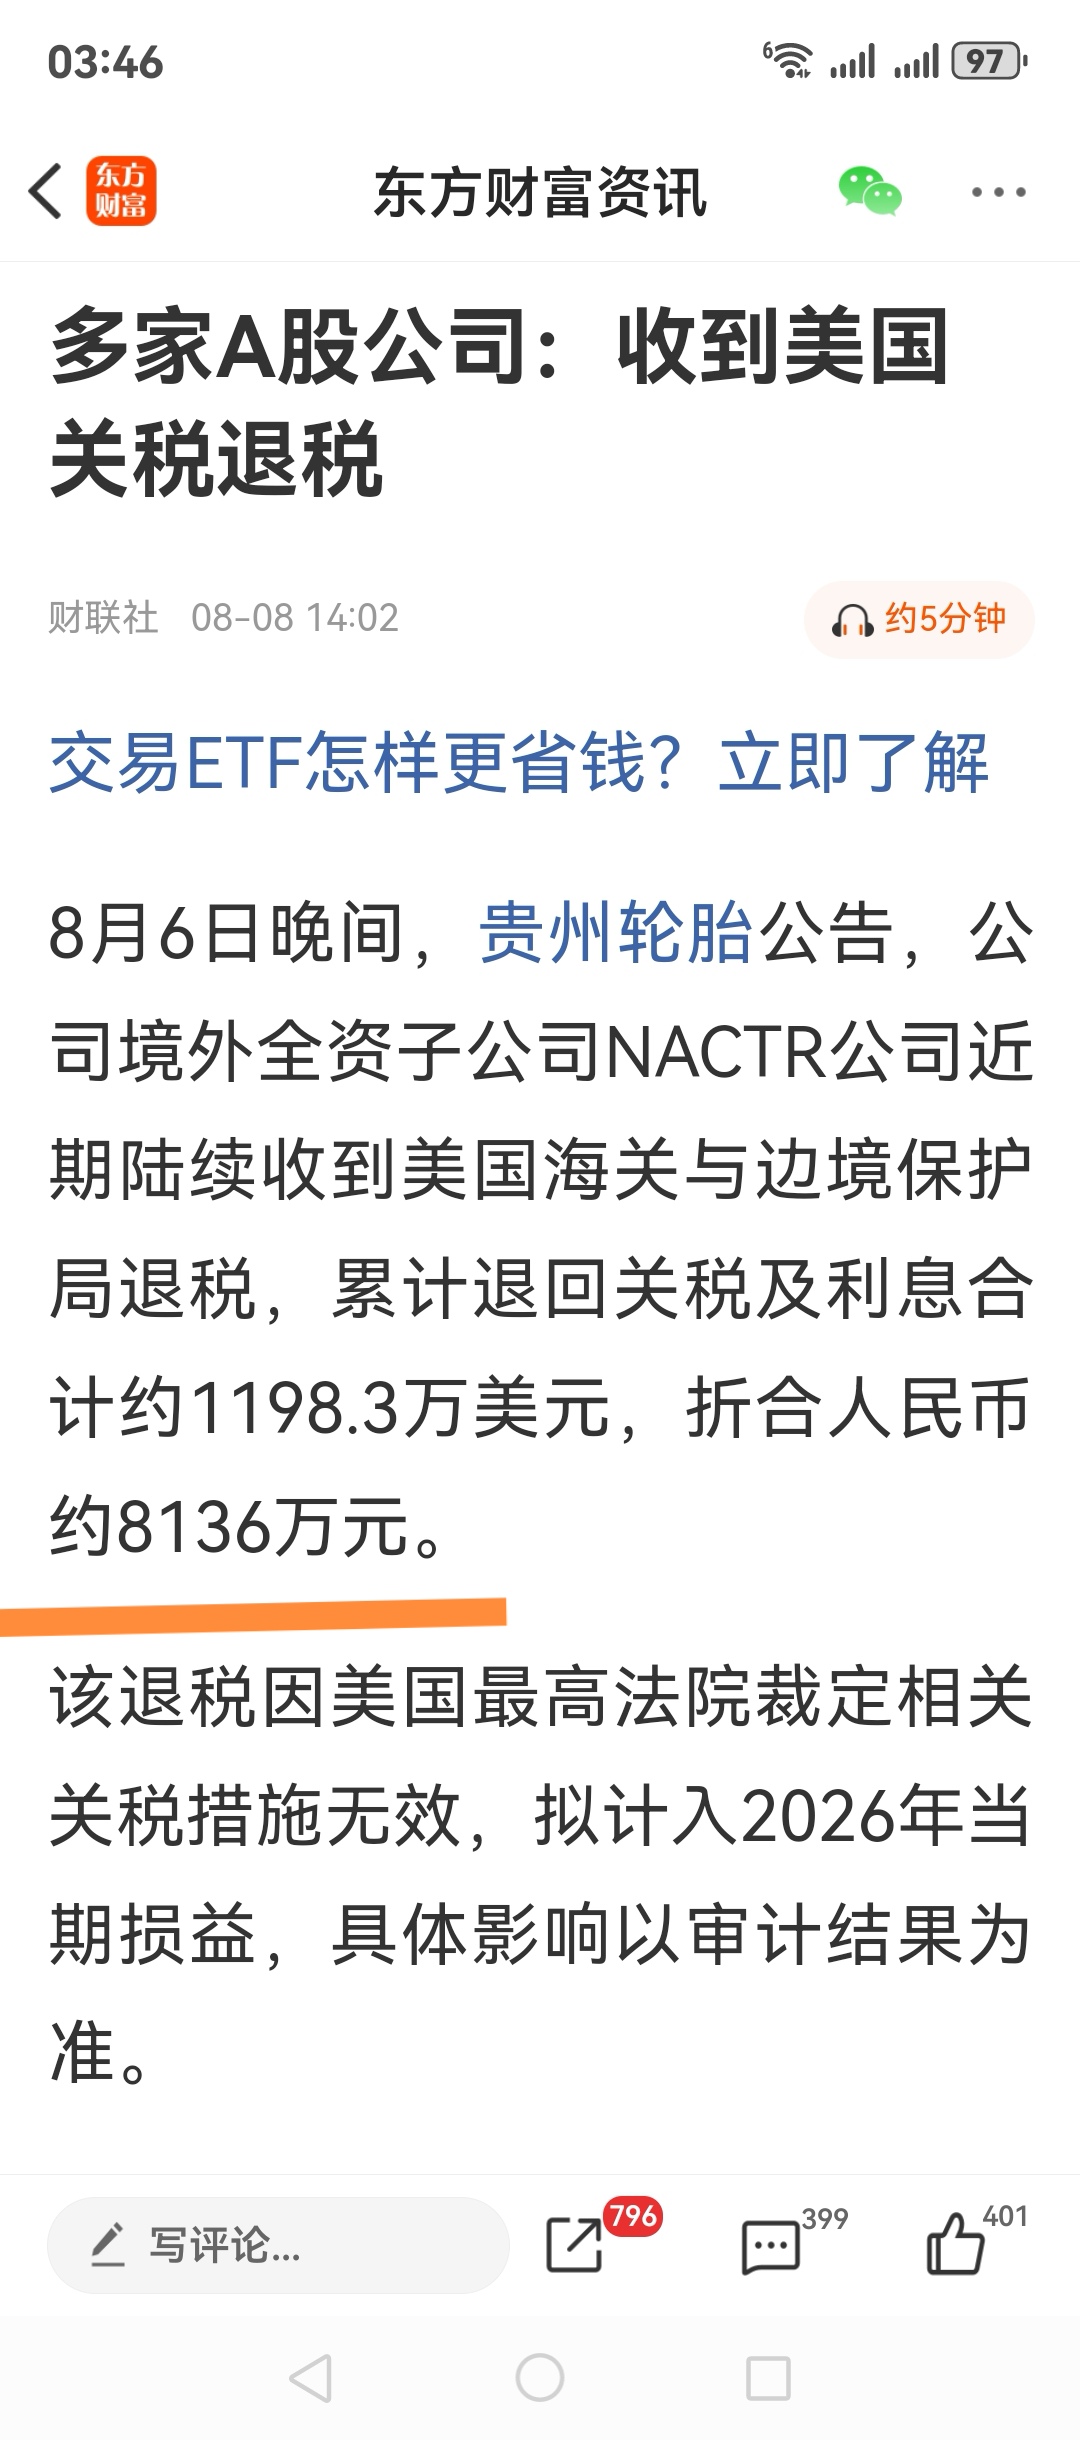
$贵州轮胎(000589)$境外全资子公司收到美国关税退税约8135.87万元(图1),将增厚三季报业绩,打开欧美市场。
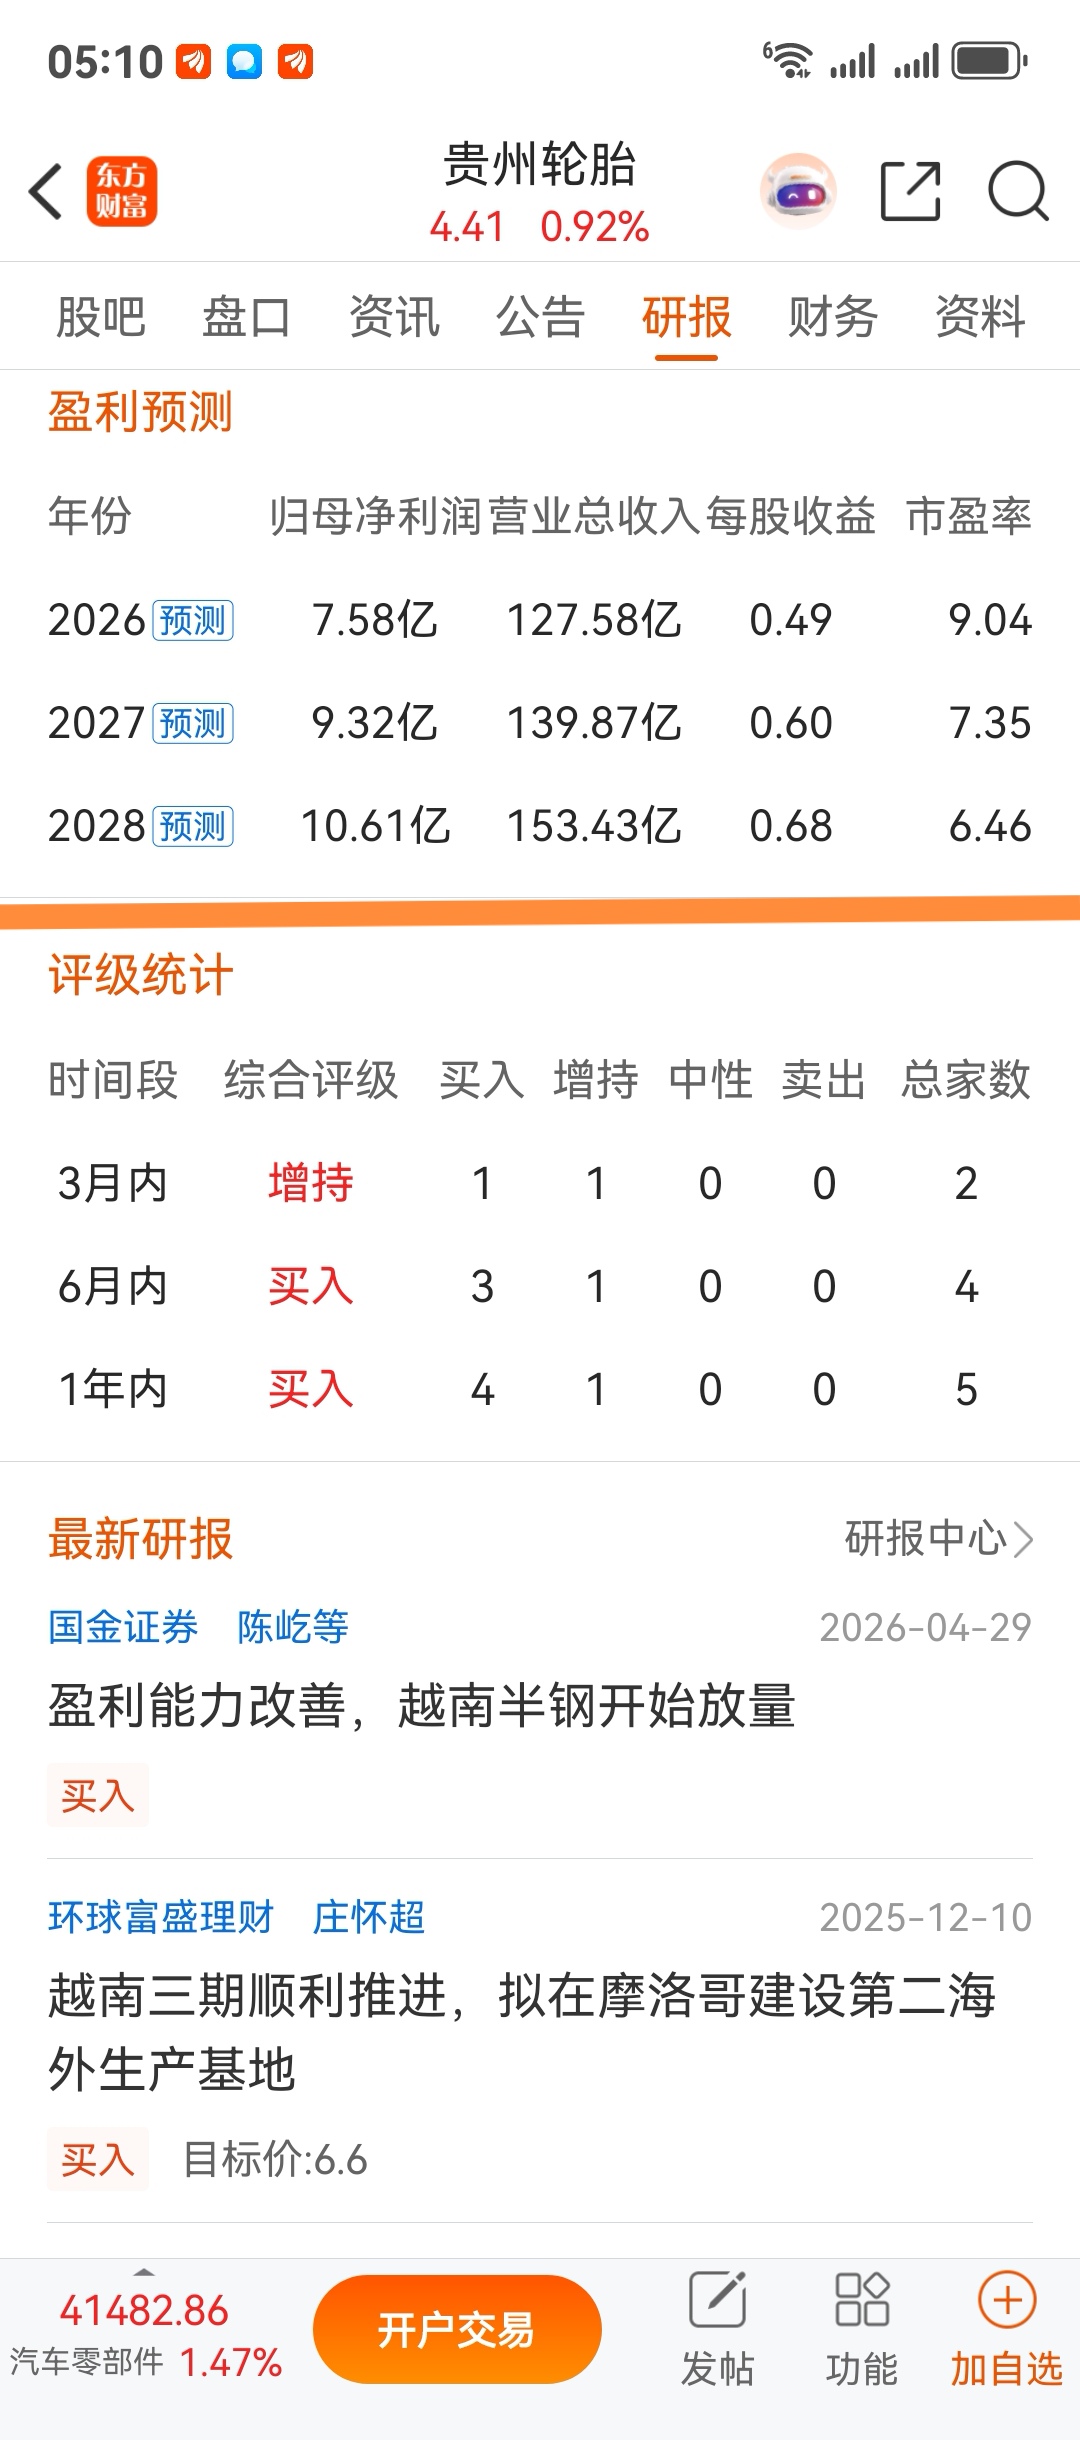
贵州轮胎000589当前股价显著低于每股净资产。截至2026年8月10日,贵州轮胎收盘价为4.41元,而2026年一季报披露的每股净资产为5.912元(图2),股价较净资产折价约26.5% 。
贵州轮胎000589越南产能已实现盈利,成为新的增长引擎,
1. 产能进展与盈利贡献 越南年产600万条半钢子午胎项目于2025年7月首胎下线,2026年1月首柜发货,填补公司乘用车胎空白 。
2025年越南基地实现产量250万条,营收22.1亿元,净利润3.2亿元,已实现盈利 。
出口占比提升至45.56%,越南产能成为出口增长核心支撑 。
2. 战略价值与行业优势
越南基地规避欧美贸易壁垒,贴近终端市场,提升产品竞争力 。
公司正规划摩洛哥第二海外基地,构建“中国+越南+摩洛哥”三基地布局,强化全球供应链韧性 ,技术端依托“灯塔工厂”和电驱轮胎产品(如E-MAX系列),切入新能源市场,提升品牌溢价 。
3. 财务表现与市场预期
2025年净利润6.23亿元(同比+0.36%),2026年Q1净利润1.82亿元(同比+172.6%),显示盈利改善趋势 。
但市场估值严重偏低
三、结论:公司从“商胎主导”向“商乘并举”转型的关键一步,具备扭转长期低估值的潜力。然而,股价能否回归净资产,取决于:
越南产能能否在2026-2027年持续释放并贡献稳定利润;摩洛哥项目进展及全球贸易环境变化。
贵州轮胎000589境外全资子公司收到美国关税退税约8135.87万元,将增厚中报或三季报业绩,打开海外欧美市场,2026年净利润8.5亿以上,业绩 0.55元(图3)。净资产高达6元,低估值成长股,三季报目标价6.5元以上。
电驱轮胎等高端产品在市场中的渗透率,公司基本面改善趋势明确,中长期估值修复具备基础。

作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。