本文相关信息仅供参考
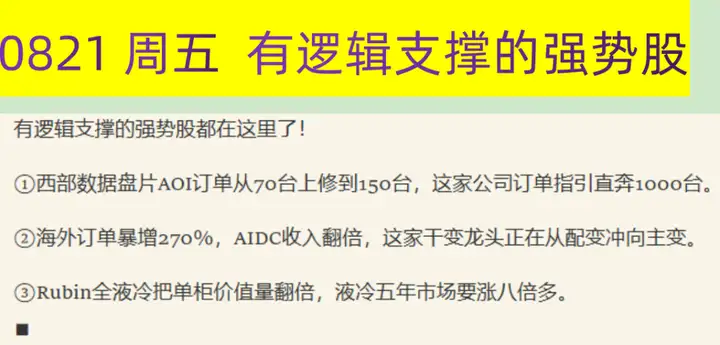
①半导体/:西部数据盘片AOI需求由70余台上修至242台,最新口径4款设备上修至150台,总指引1000台往上、单台均价180万、新增订单5亿元。半导体分选机6-7月新订单6000-7000万元/月,26H1营收4.35亿增21%、归母净利0.61亿增198%,Q2创历史新高,2026年总订单有望10-20亿。
②电力设备:26H1海外收入14.8亿增68.3%占比41.7%,数据中心收入12.6亿增122.6%。新签订单74.9亿增63%,海外新签41.9亿增270.7%,数据中心新签38.7亿增336%。345kV油变海外批量发货,13.8kV SST样机发往北美测试,美国弗吉尼亚基地已投产,配变到主变0至1突破。
③液冷:Rubin平台100%全液冷,GPU功耗从400W涨至1100W,单柜液冷价值量从10万翻番至20万美元,全球市场从2026年102亿美元冲向2030年873亿美元。二次侧价值量超七成CDU占一半,Google链要求直供自产,英维克为国内唯一进入Google链的CDU一级供应商,飞龙股份为Google最大电子水泵供应商。
*本文是对当日大涨公司进行研报深度复盘*
1、深科达:高级客户
(1)大涨题材:面板+半导体+存储
公司主营3C显示面板智能装备,可实现微米级贴附精度,可解决曲面屏、柔性屏等复杂工艺的贴合难题,下游客户包括京东方、华星光电、维信诺等。
目前公司开始发力半导体设备,布局了测试分选机、固晶机、探针台等,客户包括通富微电、长电科技、华天科技等国内龙头封测厂商。另外公司向北美存储公司提供存储AOI检测设备、芯片贴合设备。行情上,公司今日20%涨停。
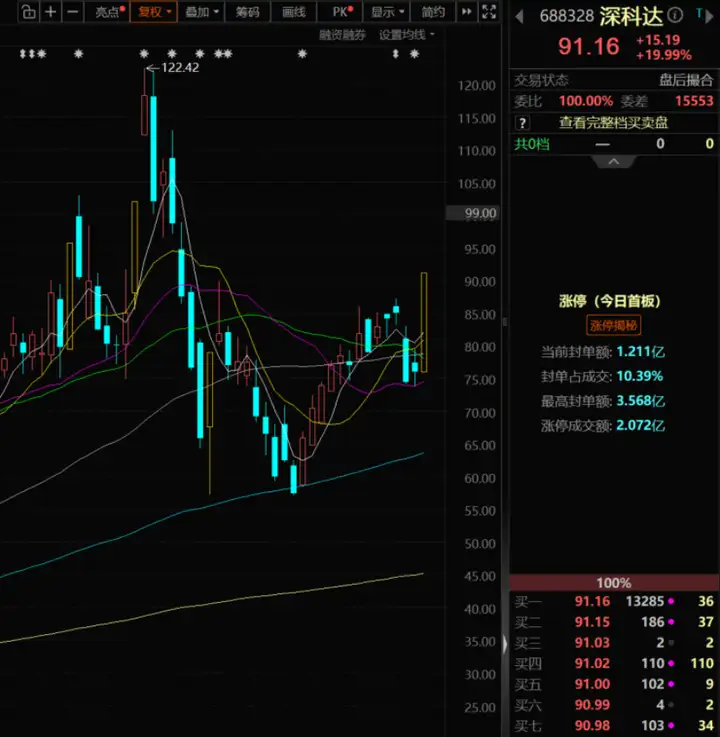
(2)研报深度复盘(东莞证券、华福证券):HDD订单上修+半导体分选机高景气
①HDD订单大幅上修,2027至2028年确定性较高。西部数据盘片AOI需求由此前70余台上修至242台,六款设备总需求从约500台提升至约650台。最新口径4款设备由70台上修至150台、增加280台,加上原650台指引总指引1000台往上,单台设备均价180万元、新增订单达5亿元。公司合作已从磁头、激光器向盘片AOI、高精度贴合等环节持续扩品类,北美存储公司新增订单约5793万元同比增长23倍。
②半导体分选机维持高景气,业绩兑现加速。6至7月新订单保持6000至7000万元/月,客户覆盖通富、华润微、长电、日月光,上半年已确认收入约2亿元,另有2.6亿元未验收订单。公司2026年上半年营收4.35亿元增长21.03%,归母净利润0.61亿元增长198.23%,其中Q2营收2.47亿元增长36.65%、归母净利润3439万元大增445.81%均创历史新高,半导体设备业务收入1.82亿元增长86.99%已成为第一大主营业务,毛利率提升15个百分点至44.29%。
③在手订单支撑后续增长,盈利拐点逐步确认。截至2026年6月末在手订单约3.61亿元,其中半导体设备订单约2.41亿元,上半年半导体设备新增订单约2.58亿元增长118.34%。半导体、HDD、直线电机均属高毛利业务,订单规模已由约7亿元提升至9亿元以上,2026年总订单有望达10至20亿元,预计2026至2027年收入7亿元和15亿元、归母净利润1.5亿元和5亿元,平移机导入后亦存在提价预期。
2、金盘科技:电通四海
(1)大涨题材:云计算数据中心+智能电网
公司为国内干式变压器龙头,已推出包括AIDC模块化电源装备(变压器,成套开关电力模块、能源管理)等产品。公司正密集研发面向数据中心的SST、HVDC产品,10kV/2.4MW固态变压器(SST)样机已完成,多电压等级HVDC系统及其关键模块正在研发。
行业方面,海外电网老化更新、AIDC用电增长,北美电网急需改造扩容,大型CSP建设AIDC自备电源为大势所趋,推动海外变压器供需持续紧张。行情上,公司今日大涨12.91%。
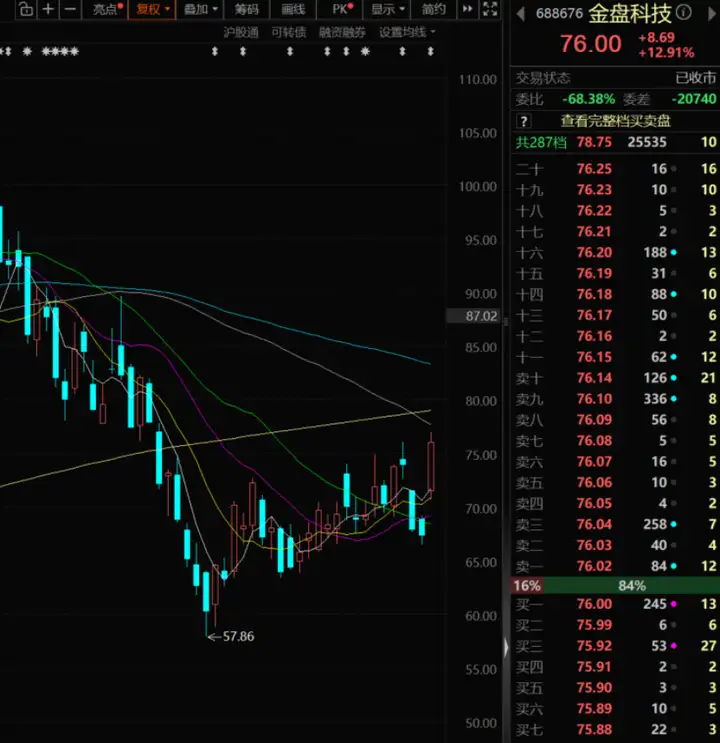
(2)研报深度复盘(国金证券、东吴证券):海外订单加速兑现+AIDC双轮驱动
①海外市场成为增长主引擎,数据中心下游需求强劲。26H1海外收入14.8亿元同比增长68.3%,收入占比提升至41.7%,Q2海外收入8.6亿元增长68.8%。数据中心领域26H1收入12.6亿元同比增长122.6%,Q2收入约8.8亿元占当季营收43.4%,已成为最重要下游。美国弗吉尼亚州生产基地26H1投产,油变电压等级拓展至500kV,345kV油变已实现海外批量发货并成功送电,实现从配变到主变制造商的0至1阶段突破。
②新签订单高增,在手订单充沛。26H1新签订单74.9亿元同比增长63.1%,截至二季度末在手订单107亿元增长41.9%。海外新签41.9亿元同比增长270.7%,期末海外在手订单62.4亿元增长122.7%;数据中心新签订单38.7亿元同比增长336.3%,期末在手订单50.9亿元增长179.1%,订单增长主要来源于海外市场及数据中心领域。Q2新签订单41.5亿元中数据中心占51.4%。
③AIDC产品矩阵持续拓展,高压主变打开成长弹性。26H1公司累计投入1.6亿元研发支出,聚焦AIDC电源全系列产品升级迭代。首台适配北美电网的13.8kV SST样机已发往海外测试,北美产品矩阵正由变压器向开关、断路器及新型电源拓展,145kV罐式断路器进入样机装配验证阶段。公司26H1归母净利润3.0亿元增长14.2%,毛利率27.4%同比提升1.5个百分点,主要系高毛利的海外及AIDC业务占比提升,预计26至28年归母净利润8.8至17亿元。
3、液冷:真·量价齐升
(1)大涨题材:液冷服务器+光模块
机构认为散热产业有望迎来单价、用量多重提升催化。
一方面,随着英伟达Rubin代际全液冷架构明确,液冷已成为高功率AI服务器的核心增量。另一方面,除了机柜,热门产业1.6T/3.2T光模块功耗也在明显提升,龙头旭创近期已开始收购产业链公司股权。
而功率密度提升后,"散热瓶颈不仅在冷却系统,也在芯片到冷板之间的热传导效率。"热界面材料、扩热材料、绝缘导热陶瓷及超高导热材料也将迎来配套爆发。行情上,飞龙股份等涨停,南风股份等大涨。
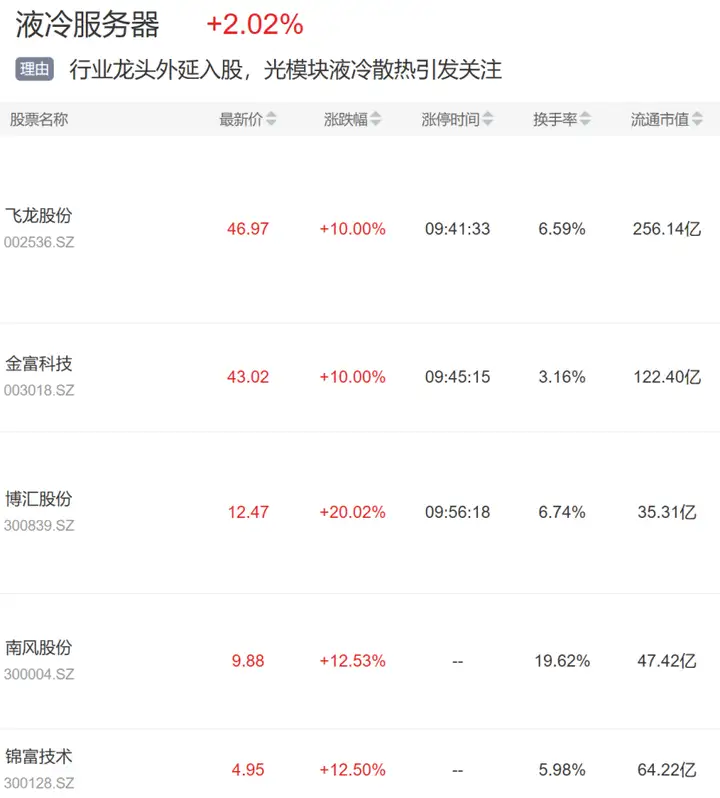
(2)研报深度复盘(东吴证券):Rubin全液冷+单柜价值量翻番
①英伟达下一代Rubin平台升级为100%全液冷,液冷从选配变必配。GPU热设计功耗从400W涨至1100W,机柜功率密度向百千瓦级演进,风冷在风量、噪声、风扇功耗和机房空间上全面触顶。Rubin将液冷范围从GPU、CPU扩展到光模块、交换板和电源板,单柜液冷价值量从约10万美元翻番至约20万美元,全球液冷市场空间从2026年的102亿美元冲向2030年的873亿美元,五年增长8倍多。Rubin已2026年5月底进入全面量产,全球供应链在350余座工厂、30个国家同步爬坡。
②二次侧价值量占比超七成,CDU和冷板是核心壁垒。CDU是二次侧换热和控制中枢,核心壁垒是系统级逻辑控制,目前只有维谛、台达等少数头部具备;冷板直接贴着GPU和CPU,Rubin升级到微通道流道靠激光刻蚀加工,焊接良率决定漏不漏液。截至2026年6月英伟达全球CDU月产能约1200台,海外厂商扩产谨慎,中国大陆供应商凭产能规模和响应速度展现出极强的侵略性。按新增液冷IT负载5GW至20GW测算,对应设备空间上下限达216亿至1446亿元。
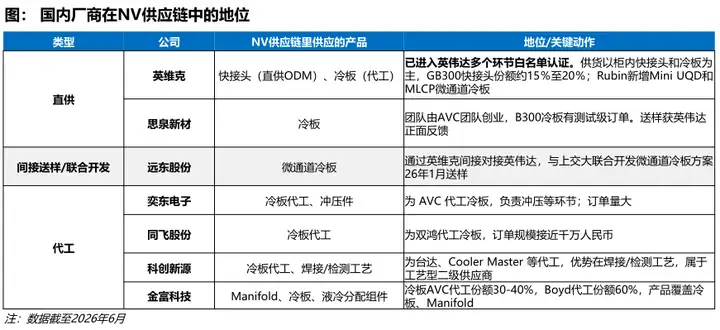
③英伟达链代工、Google链直供,国产厂商从代工走向一级供应商。英伟达链由平台方强管控,国产厂商短期只能通过代工、二供或白名单认证切入赚加工费。Google及其他ASIC链要求自产直供、禁止代工,英维克是国内唯一进入Google链的CDU一级供应商,飞龙股份是Google最大的电子水泵供应商,国产厂商在这里能拿到品牌背书和更高利润。英维克已形成从冷板、快接头、Manifold、CDU到冷却液和冷源的端到端产品体系,UQD系列进入英伟达MGX生态,国内液冷企业已跨过只有样品没有订单的阶段。
*免责声明:文章内容仅供参考,不构成投资建议
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。