
美股Kodiak Sciences(KOD)单日暴涨超140%,盘中一度飙涨183%。什么概念?一家临床阶段的biotech,一天之内市值暴增几十亿美金。

暴涨的核心催化剂很简单:两款眼科药物在III期临床中同时成功。
Zenkuda和Tabirafusp-ted,两款药物在治疗湿性年龄相关性黄斑变性(wAMD)中,一年期视力改善均不劣于再生元的全球“药王”Eylea。
但真正让市场疯狂的不是“不劣于”,而是给药频率。
Zenkuda在按需给药模式下,54%的患者实现了每6个月一次注射,而Eylea的给药间隔是每8周一次。从8周延长到26周,给药次数直接砍掉三分之二。
更关键的是安全性。Zenkuda眼内炎症发生率0%,白内障不良事件率仅0.5%,低于Eylea的0.9%。这直接扫除了2023年因白内障问题暂停试验的历史阴霾。
KOD计划2026年Q4向FDA提交BLA申请,覆盖多个适应症。

看到这里,你可能想问:这跟A股有什么关系?
关系大了。
KOD验证的不是一款药,而是一条赛道。抗VEGF药物是眼底新生血管性疾病的首选治疗方案,中国市场规模预计2025年约64亿元,2030年将增长至约126亿元,复合年增长率13.4%。但现有疗法需要每4-8周注射一次,患者依从性差、医疗资源占用大,“降低注射频率”是行业最核心的临床诉求。
谁能在A股率先卡位长效化抗VEGF赛道,谁就有可能复制KOD的估值跃迁。
兴齐眼药(300573)。
大部分人对兴齐的认知还停留在“阿托品那个公司”,但这家公司正在悄悄干一件更大的事:从眼表药企转型为覆盖眼底病的综合性眼科制药平台。
先看基本盘。
2025年全年,兴齐营收24.73亿元,同比增长27.24%;归母净利润6.96亿元,同比增长105.84%,基本每股收益2.83元。

2026年上半年,营收14.01亿元,同比增长20.48%;归母净利润4.30亿元,同比增长28.55%。
什么水平?A股眼科药企里,营收和利润双增还能保持这个增速的,屈指可数。
而且,研发投入在加速。
2026年上半年研发投入1.61亿元,同比增长60.61%,为近年同期最大增幅。2023-2025年研发投入分别为1.81亿、2.35亿和2.46亿,持续加码。

研发投入往哪去了?眼底病。
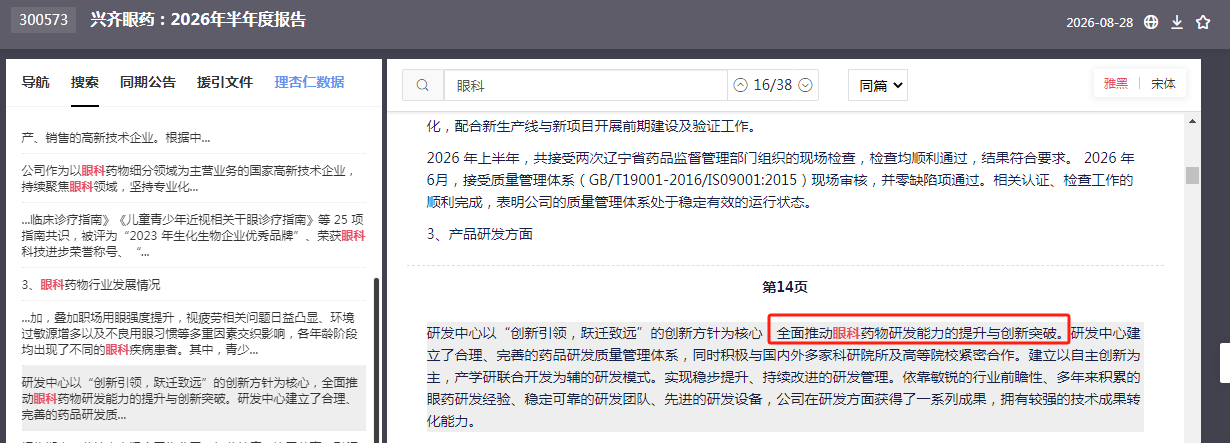
兴齐在眼底赛道的布局,目前有两条线。
第一条线:SQ-129玻璃体缓释注射液。
这是兴齐自研的1类新药,核心技术是特殊缓释技术,能够延长药物在患者眼内的释放时间,进而延长药物作用持续时间,有效减少黄斑水肿患者的给药次数。
翻译一下:KOD的逻辑是“抗体+生物聚合物偶联”延长半衰期,兴齐的逻辑是“缓释技术”延长释放时间。路径不同,目标完全一致——让患者少打针。
适应症布局也很聪明,同时推进两个:
·
BRVO/CRVO引起的黄斑水肿:2026年1月29日完成首例受试者给药,由天津医科大学总医院颜华教授牵头。
·
糖尿病性黄斑水肿(DME)
:2026年2月3日完成首例入组。
颜华教授对这款药的评价是:“能够延长药物在患者体内释放时间,进而延长药物作用持续时间,可以有效地减少黄斑水肿患者的给药次数,具有较大的临床价值”。

第二条线:差异化抗VEGF类治疗用生物制品1类新药。
兴齐在2026年9月1日的业绩交流会上明确表示,基于AMD、DME和RVO等眼底疾病的发病机制,正在开发差异化的抗VEGF类治疗用生物制品1类新药。

注意关键词:生物制品1类。这是国内药品注册分类中创新程度最高的一档,意味着不是仿制、不是改良,是全新分子。
目前该新药尚处临床前阶段,具体靶点和分子设计尚未披露,但方向已经非常明确:直接对标KOD验证的赛道逻辑,做长效化抗VEGF创新药。
为什么兴齐值得重点关注?
第一,它有钱。
KOD是一家临床阶段biotech,没有产品收入,全靠融资烧钱推进临床,市值却已经飙到50亿美元。
兴齐完全不一样。阿托品和环孢素两大王牌产品持续放量,贡献稳定现金流。2026年上半年滴眼剂收入11.22亿元,增速24.20%,毛利率高达86.45%。

这意味着兴齐可以用自有资金推进眼底管线,不需要看市场的脸色。在biotech寒冬里,这个优势太大了。
第二,它有渠道。
兴齐是国内眼科专科药企中渠道覆盖最广的公司之一。阿托品滴眼液已获批0.01%、0.02%、0.04%三个浓度,是国内唯一经过循证医学验证能够有效延缓近视进展并获批上市的药物。
这套院内+院外的全渠道营销体系,未来可以直接复用到底眼病产品的商业化上。而KOD即便药物获批,也需要从零搭建眼科商业化团队。


第三,它有战略决心。
从“眼表药企”到“眼底病平台”,这不是随便说说的。研发投入同比暴增60%以上、多条眼底管线同时推进、从缓释制剂到生物制品1类新药全覆盖——兴齐正在用真金白银押注眼底赛道。
当然,风险也得说清楚。
·
SQ-129仍处I/II期临床,抗VEGF新药尚在临床前,距离商业化有较长距离和不确定性。
·
国内抗VEGF赛道竞争激烈,康弘药业康柏西普稳居国产龙头,荣昌生物RC28、信达生物等也在加速布局。
·
公司核心业绩仍由阿托品和环孢素驱动,眼底管线尚未贡献收入。
·
但换个角度想:如果眼底管线没有预期,市场为什么给兴齐这个估值?
总结一下核心逻辑链:
KOD III期成功 →长效抗VEGF疗法被临床验证→ 百亿级赛道进入“长效替代”拐点 → 兴齐眼药以“缓释制剂+生物制品1类新药”双线卡位 → 业绩高增提供安全垫 → 眼底管线提供估值弹性。
KOD用一夜140%告诉市场:眼科长效化赛道,值得给溢价。
兴齐眼药用业绩+管线告诉市场:这个赛道里,A股有一个有利润、有渠道、有决心的玩家。
当逻辑足够清晰的时候,剩下的只是时间问题。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。