凯莱英2017-2019 年的横盘孕育了 2019-2021 年的五倍行情,2024-2026 年的磨底是否会孕育新一轮的大行情?
——轩轩玄子
一、股价走势全景
从峰值 373.86 元(前复权)到底部 57.16 元,跌幅 84.7%,市值从 1405 亿蒸发到 220 亿,蒸发约 1185 亿。这个跌幅在 A 股核心资产中属于最惨烈的级别。
但更值得研究的不是跌幅本身,而是每一轮涨跌背后的逻辑切换—— 市场在不同阶段给凯莱英讲的故事,以及这些故事如何被证伪或证实。
 图1. 凯莱英医药集团企业标识
二、2017-2019 年横盘期:被低估的 "黄金坑",市场在等什么
(一)横盘的本质:估值与业绩的赛跑
凯莱英 2016 年 11 月 18 日上市,发行价 30.53 元,是一家 CDMO 企业(合同研发生产外包),属于医药外包(CXO)大板块。上市初期享受新股溢价,股价被快速推高。但炒新资金退潮后,股价从 2017 年中开始进入近两年的横盘整理,原因有三层:
1. 第一层:上市估值过高,需要业绩来消化
新股炒作将凯莱英的市盈率推高到 60-70 倍区间。对于一家 2017 年营收仅 14.23 亿元、净利润 3.41 亿元的公司来说,这个估值需要持续的高增长来支撑,而市场当时还没有看到足够的确定性。
2.第二层:CDMO 在当时不是市场热点,机构配置意愿低
2017 年中国 CDMO 市场规模约 132 亿元,刚进入快速增长通道。但当时 A 股的医药投资主线是创新药和医疗器械,CDMO 作为 "卖铲子" 的上游行业,认知度很低 —— 多数普通投资者分不清 CRO(研发外包)和 CDMO(研发生产外包)的区别,主动配置资金很少。没有持续买盘,股价自然缺乏上行动力。
3.第三层:2018 年带量采购引发医药板块系统性恐慌,整个 CXO 板块被错杀
2018 年 12 月 "4+7" 带量采购试点落地,仿制药价格大幅跳水,整个医药板块暴跌。虽然 CXO 企业(包括 CRO 和 CDMO 公司)的客户主要是海外药企,几乎不受集采影响。
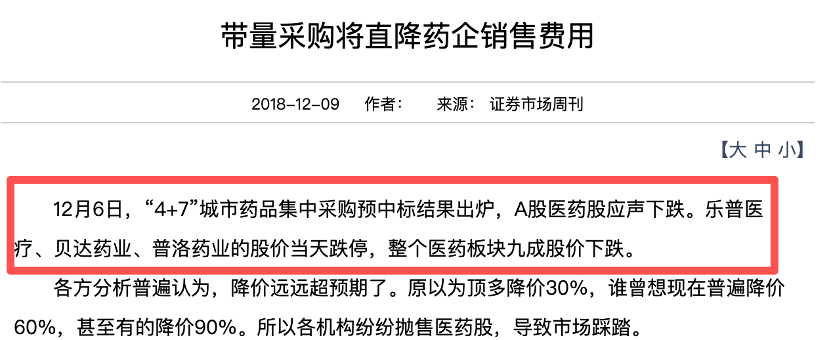 图2.2018 年 "4+7" 带量采购落地引发医药板块暴跌(来源:证券市场周刊)
这段横盘期的本质是:估值在消化上市泡沫,业绩在默默积累能量。 2017-2019 年,公司营收从 14.23亿增长到 24.6 亿,三年翻倍;净利润从 3.4 亿增长到 5.5 亿,增长 62%。但股价几乎没动,这意味着 PE 从上市初期的 60-70 倍压缩到了 30 倍左右。这种 "业绩涨、股价不涨" 的阶段,恰恰是未来大牛股的必经之路。
(二)市场在等两个信号
横盘期的市场在等两个关键信号:
1. MAH 制度的落地
2019 年,中国正式出台药品上市许可持有人(MAH)制度。这个制度的意义被大多数人低估了 —— 它允许研发机构和生产企业分离,意味着大量没有生产能力的 Biotech 公司可以将生产外包给 CDMO。凯莱英在 2019 年年报中明确指出:"MAH 制度本质上优化了行业资源配置效率,产生了大量 API 和制剂外包需求。" 这是中国 CDMO 行业的制度性红利起点。
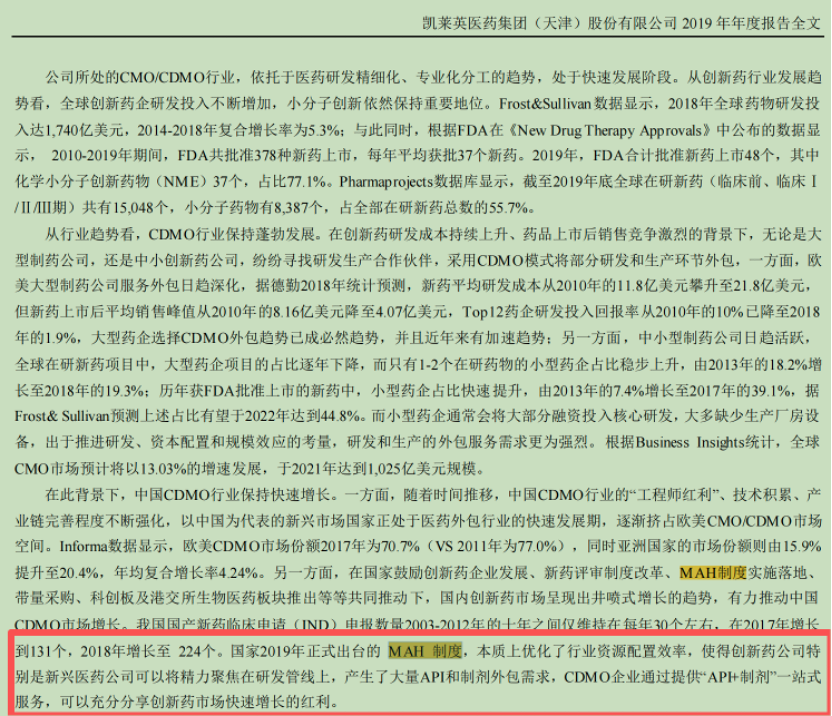 图3. 凯莱英 2019 年年报:MAH 制度产生大量 API 和制剂外包需求
2. 创新药研发热潮的兴起
2018-2019 年,中国创新药公司开始密集赴港上市(18A 规则),百济神州、信达生物、君实生物等公司融资后大幅增加研发投入,直接带动了上游 CXO 需求。凯莱英作为国内 CDMO 龙头,是这一趋势的直接受益者。
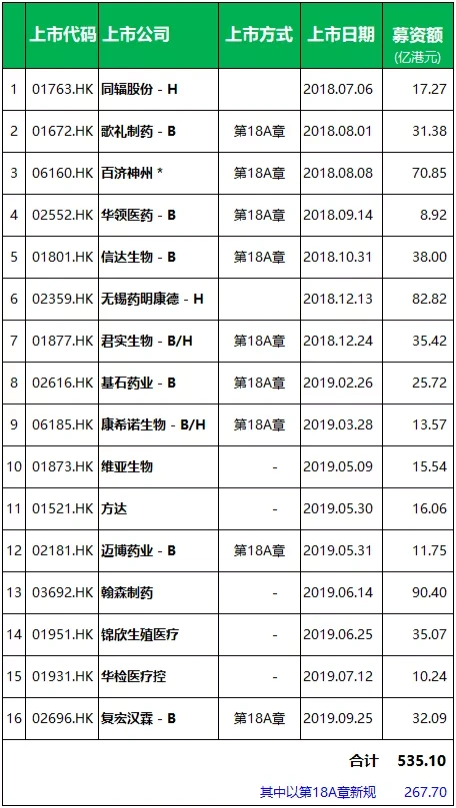 图4. 2018-2019 年中国创新药企业港股上市(18A)募资统计表 (图片来源:智通财经)
当这两个信号在 2019 年中同时出现时,横盘结束的条件就成熟了。
三、2019 年 6 月 - 2021 年 11 月:两年五倍的主升浪,分三个阶段炒不同的逻辑
这是凯莱英历史上最辉煌的阶段,股价从约 80 元涨到最高 532 元,两年多涨了近 6 倍。但这波上涨不是一根直线,而是由三个不同逻辑的阶段组成的,每个阶段炒的东西都不一样。
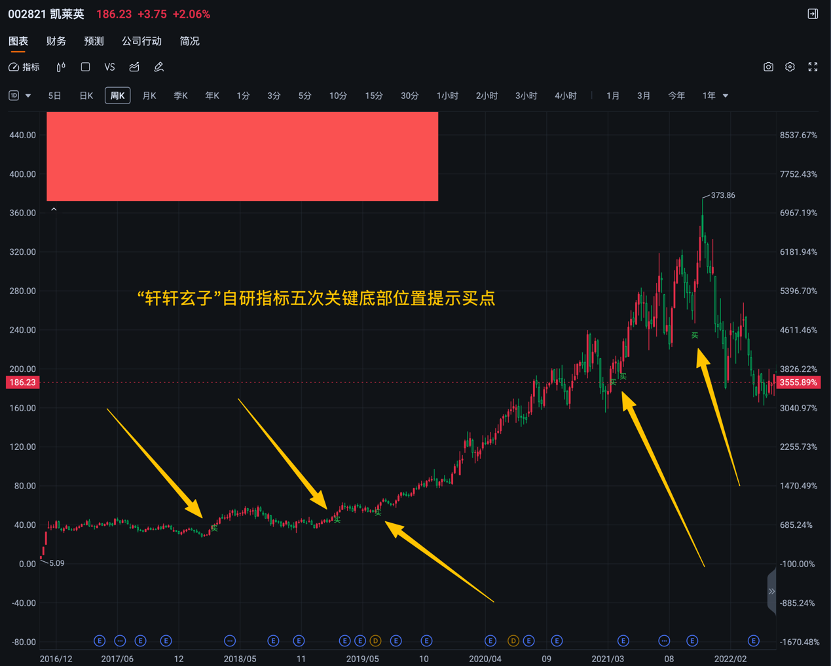 图5. “轩轩玄子”自研指标展示的凯莱英五次关键底部位置买点
(一)第一阶段(2019.06-2020.02):行业认知重估 + 高瓴背书
2019 年 6 月开始的第一波上涨,核心逻辑是"中国 CDMO 赛道价值发现"。
在此之前,市场对医药外包的认知主要停留在 CRO(如药明康德、泰格医药),CDMO 被视为 "代工",估值给得低。但 2019 年开始,随着创新药研发热潮兴起,投资者逐渐意识到:CDMO 不是简单的代工,而是技术密集型的高端制造—— 工艺开发能力、质量合规能力、规模化生产能力,每一项都是高壁垒。
凯莱英在这一阶段的催化剂包括:
1. 2019 年净利同比增长 29.32%,研发投入增长 24.07%,业绩持续超预期
2. 申万医药板块指数从 2019 年初到 2020 年 8 月涨幅达 130%,板块 beta 强劲
3. "工程师红利" 逻辑被市场接受 —— 中国拥有全球最庞大的药物化学人才储备,人力成本仅为欧美的 1/3 到 1/5
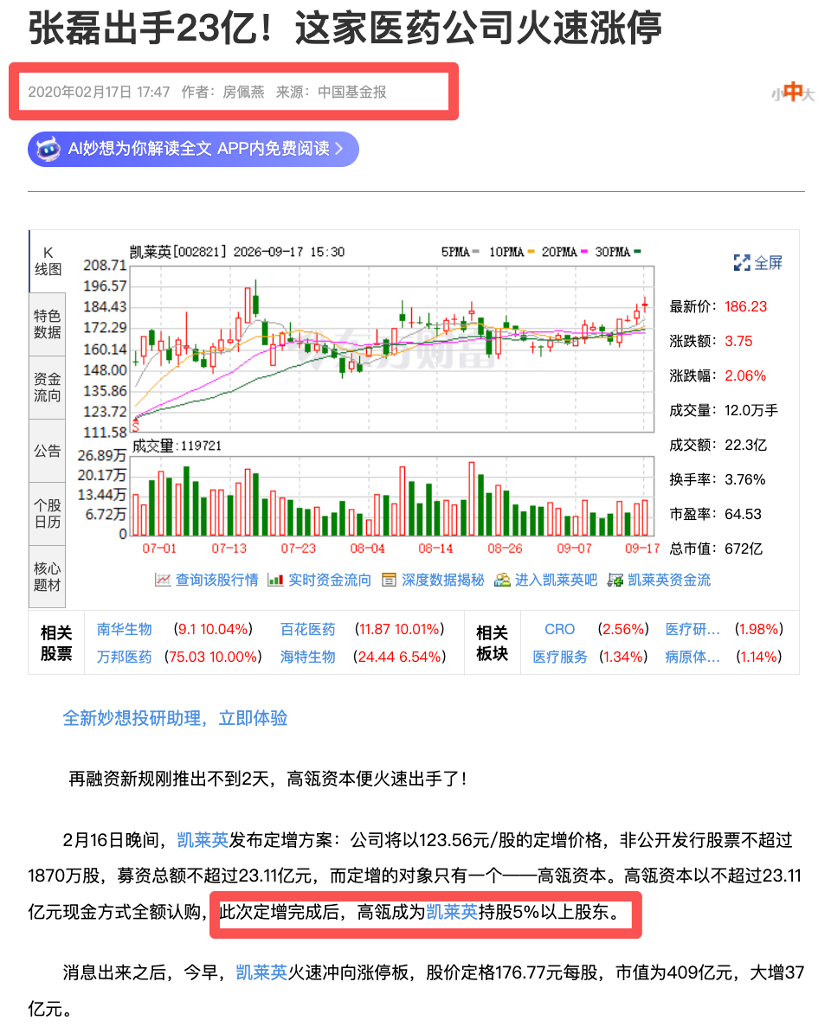 图6. 高瓴资本 23 亿全额认购凯莱英定增(来源:中国基金报)
2020 年 2 月的高瓴定增是这一阶段的高潮。2020 年 2 月 14 日再融资新规落地,2 月 17 日凯莱英就宣布高瓴拟以 23 亿元全额认购定增,成为再融资新规后首个案例。高瓴的背书意义远大于资金本身—— 它向市场传递了一个信号:最懂医疗的顶级机构认为凯莱英被低估了。这个信号直接推动股价在 2020 年 2 月跳空上涨。
(二)第二阶段(2020.03-2021.08):疫情红利 + 业绩持续超预期
2020 年 3 月全球新冠疫情爆发后,凯莱英的上涨逻辑切换到了"疫情催化下的全球研发外包加速"。
疫情对 CDMO 行业的影响是双重的:
1. 短期:全球供应链中断,跨国药企更加依赖中国 CDMO 的稳定交付能力
2. 长期:各国政府加大生物医药投入,新冠药物和疫苗研发直接拉动 CDMO 订单
更重要的是,这一阶段凯莱英的业绩持续超预期。2020 年营收 31.5 亿(+28%),2021 年营收 46.4 亿(+47%),净利润从 2020 年的 7.2 亿增长到 2021 年的 10.7 亿。股价从 2020 年 8 月的 217 元涨到 2021 年 8 月的 437 元,一年翻倍。
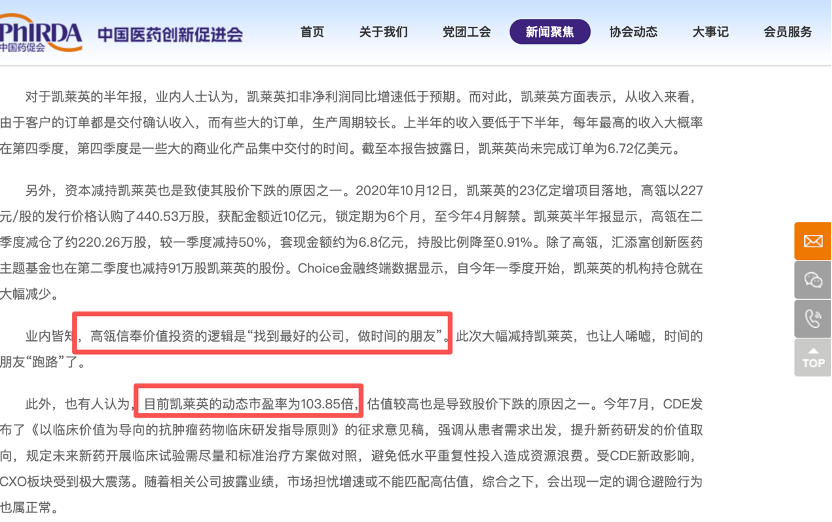 图7. 高瓴减持凯莱英及百倍估值压力(来源:中国医药创新促进会)
这一阶段还有一个被忽视的背景:全球流动性泛滥。2020 年美联储无限 QE,A 股核心资产估值全面抬升,医药作为 "长坡厚雪" 赛道享受了估值溢价。凯莱英的 PE 一度被推高到 100 倍以上 —— 高瓴在 2021 年中减持时就解释称 "动态市盈率高达百倍"。
(三)第三阶段(2021.11):辉瑞新冠口服药的疯狂冲刺
2021 年 11 月是凯莱英股价最后的疯狂,也是最典型的"事件驱动型冲顶"。
11 月 6 日,辉瑞宣布其新冠口服药 Paxlovid 使高危患者住院和死亡率降低 89%。11 月 8 日周一,凯莱英股价最高冲至 408 元。11 月 16 日,公司公告签订 4.81 亿美元(约 30.7 亿人民币)的 CDMO 供货合同 —— 金额达到 2020 年营收的 50% 以上。11 月 28 日,再公告签订约 27.2 亿人民币的合同。两笔订单合计 58 亿,接近 2020 年总营收的两倍。
市场瞬间沸腾。11 月 8 日至 11 月 30 日不到一个月,股价上涨 45%。11 月 29 日涨停(+9.82%),11 月 30 日盘中最高 532.49 元,市值达到 1405 亿。
这一阶段的炒作逻辑已经从 "业绩驱动" 异化为 "订单想象"。市场开始计算:如果辉瑞新冠药年销售额达到数百亿美元,凯莱英作为核心 CDMO 供应商能分到多少?这种线性外推在牛市末期非常常见 —— 投资者只看到了订单的巨大金额,却忽视了三个关键问题:
1. 新冠订单是一次性的,不可持续
2. 大订单的毛利率通常低于常规业务(规模效应被议价能力抵消)
3. 58 亿订单的交付周期可能长达 2-3 年,对年度业绩的贡献被高估
葛兰的中欧医疗健康基金在这一阶段大举买入,年内买入 24 亿,成为第三大流通股东。但后来的事实证明,葛兰也买在了山顶附近。
四、2021 年 12 月 - 2024 年 8 月:千亿崩塌的三年,为什么 "不行了"
(一)第一杀(2021.12-2022.02):估值泡沫破裂 + 港股破发
见顶后第一波下跌,核心是估值泡沫自然破裂。
100 倍 PE 对于周期属性明显的 CDMO 企业不可持续。2021 年 12 月 10 日凯莱英在港交所上市,发行价 388 港元,但开盘即破发,随后持续下行。港股破发是重要信号 —— 国际投资者不愿意以 A 股的高估值来定价凯莱英。
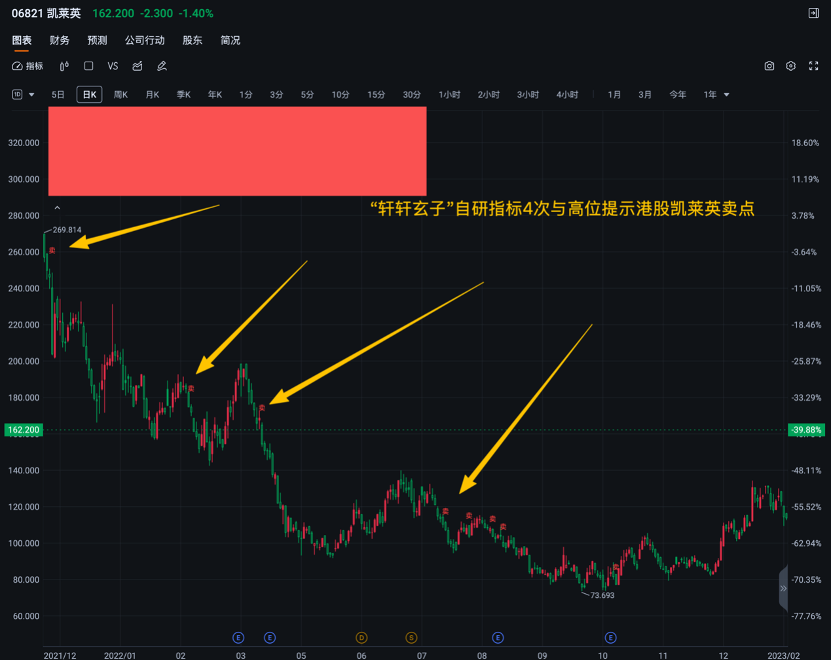 图9."轩轩玄子"自研指标提示港股凯莱英4次高位卖点
2022 年 2 月 11 日,股价(不复权)跌至 260 元,较峰值腰斩。这一波下跌中业绩其实还在增长(2021 年净利 + 30%),但估值从 100 倍压缩到了 50 倍。
(二)第二杀(2022.02-2022.09):地缘政治黑天鹅接连来袭
2022 年是地缘政治风险集中爆发的一年:
2 月 8 日 UVL 事件:美国商务部将药明生物等列入 "未核实清单"(UVL),CXO 板块集体暴跌,凯莱英跌超 9%。虽然凯莱英未被列入,但市场开始意识到中国 CXO 企业海外收入占比 70%+ 的地缘风险。
9 月 12 日生物制造行政令:拜登签署鼓励美国生物技术生产的行政命令,市场担忧美国推动生物制造产业链回流。9 月 13 日,药明康德和凯莱英 A 股双双跌停,港股跌幅更大。凯莱英紧急回应称 "公司与美国合作主要在小分子化学药领域,不涉及生物合成药",但市场已经不听解释。
9 月 18 日终止收购:凯莱英宣布因监管原因终止对美国 Snapdragon 公司的收购(证券时报报道确认)。这一事件进一步强化了 "中国企业在美国业务拓展受限" 的担忧。
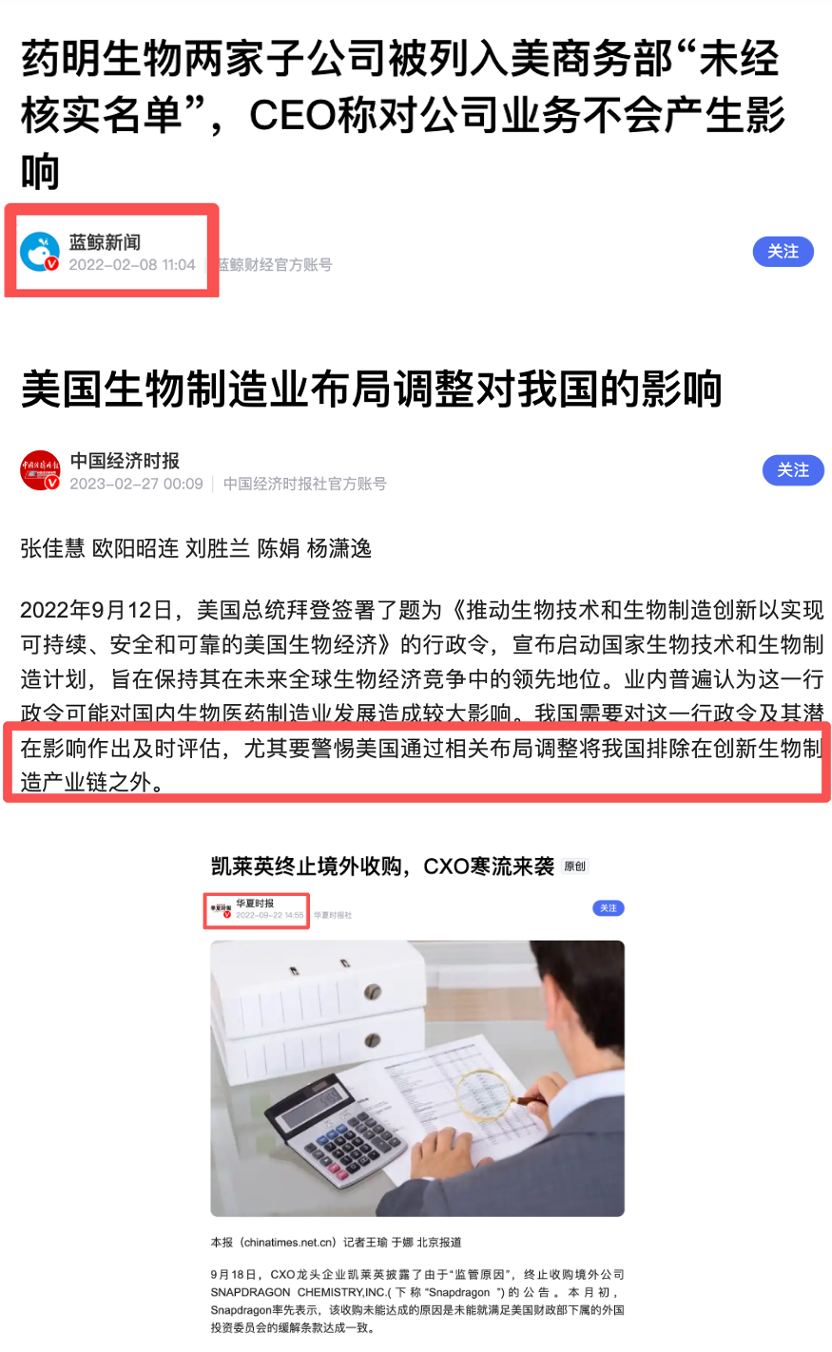 图10. 2022 年 CXO 板块地缘政治三大事件新闻汇编
这一波下跌的本质是"地缘政治折价" 的引入—— 市场从给凯莱英定价为 "全球化企业" 转向 "中国企业",估值中枢进一步下移。
(三)第三杀(2023-2024):业绩证伪 + 大订单退潮
前两波杀的是估值和情绪,2023-2024 年杀的是业绩本身。
2022 年营收突破百亿、净利 33 亿,完全是辉瑞新冠大订单集中交付的结果。2023 年大订单开始退潮,营收和净利双降。2024 年 1 月 27 日业绩预告:预计 2024 年净利 8.5-10.5 亿,同比降 54%-63%。业绩证伪的杀伤力比地缘政治更大,因为它直接否定了 "高增长" 这个核心逻辑。
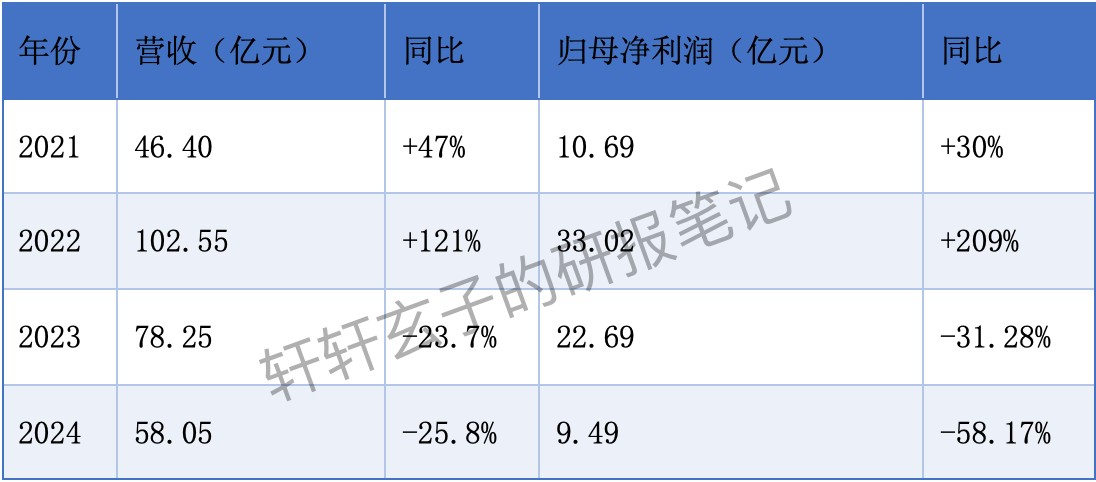 图11. 凯莱英2021-2024年业绩
2024 年 8 月 26 日,股价盘中最低 59.55 元(不复权),前复权约 57.16 元,市值仅 220 亿。从 1405 亿到 220 亿,市值蒸发 1185 亿。
其他加速下跌的因素:
1. 葛兰 2023 年 Q4 开始减持
2. 因业绩不达标,股权激励无奈终止
3. 连续 8 年分红率低于 30%
4. 高瓴在二级市场持续减持
(四)深层问题:市场发现了 "大订单依赖症"
三年下跌背后,市场发现了更深层的问题:凯莱英对少数大订单的依赖度过高,业绩波动性远超预期。
2022 年辉瑞一家客户可能贡献了公司四成以上收入。这种集中度在景气时是优势(大单驱动爆发),下行时就是风险(大单结束后断崖)。2022 年的高利润和 2024 年的低利润,本质都是同一个原因 —— 新冠大订单的交付节奏。
市场开始意识到,凯莱英不是稳定的成长股,而是带有强周期属性的成长股。估值逻辑从 "成长股 30-50 倍 PE" 切换为 "周期股景气顶点 10-15 倍 PE"。这是股价跌去 85% 的根本原因。
五、2024 年 8 月 - 2026 年 3 月:18 个月磨底,市场在重新定价什么
(一)磨底期的业绩修复
从 2024 年 8 月触底到 2026 年 3 月,股价在 57-110 元(前复权)区间震荡了 18 个月。这段时间业绩其实已经在默默修复:
2024 年 Q4 营收 20.40 亿,环比 Q3 增长 41.53%,同比增长 22.59%
2024 年底在手订单 10.52 亿美元,同比增长超 20%;化学大分子在手订单同比增长超 130%,海外订单增长超 260%
2025 年全年营收 66.70 亿(+14.91%),净利润 11.33 亿(+19.35%),经调整净利润 12.53 亿(+56%)
2025 年底在手订单 13.85 亿美元,同比增长 31.65%
但股价反应平淡。2025 年 3 月约 77 元,6 月约 87 元,9 月约 113 元,12 月又跌回 92 元。市场还不敢相信这是真正的复苏——2024 年的业绩断崖太痛了,投资者需要更多证据。
(二)磨底期被忽视的两个变化
新兴业务爆发。2025 年化学大分子收入 10.28 亿(+123.72%),生物大分子收入 2.94 亿(+95.76%)。新兴业务收入占比从 2024 年的约 22% 提升到 2025 年的约 29%。
GLP-1 浪潮兴起。2024-2025 年诺和诺德和礼来的 GLP-1 药物销售额持续超预期,凯莱英服务了 60 个多肽项目(25 个减重相关),但市场直到 2026 年才开始定价这一逻辑。
(三)磨底结束的信号:2026 年 3 月底
2026 年 3 月 30 日,凯莱英发布 2025 年年报,同时给出 2026 年全年收入增长 19%-22% 的指引。这份年报是磨底结束的信号弹 —— 它证明了复苏的可持续性,在手订单 31.65% 的增长为未来业绩提供了保障。整个 CXO 板块的情绪也在同期好转。
六、2026 年 3 月至今:新一轮主升浪,这次炒的是什么
从 2026 年 3 月底约 110 元到 7 月 15 日 195.75 元,三个半月涨幅近 78%。显示了四个明确的涨停 / 大涨节点:
1. 2026 年 4 月 1 日:涨停 121.85 元,龙虎榜净买入 1854 万
2. 2026 年 6 月 25 日:+6.99% 收 151.46 元(连续三日涨幅偏离 20% 上榜)
3. 2026 年 7 月 15 日:涨停 195.75 元,龙虎榜净买入 2.42 亿
4. 2026 年 8 月 25 日:涨停 172.23 元,龙虎榜净卖出 4560 万(机构开始分歧)
这一轮上涨有四大催化剂:
1. 在手订单爆发。2026 年 8 月中报披露:在手订单 16.73 亿美元(+53.77%),新签订单 + 54.59%。这是最硬的基本面支撑。
2. 地缘政治风险阶段性缓解。2026 年 8 月 7 日,美国联邦法院批准药明康德的初步禁令,禁止国防部执行 1260H 认定。8 月 9 日消息公布后 CXO 板块全线大涨。
3. GLP-1+AI 制药双主题共振。全球 GLP-1 药物半年销售额超 3000 亿,科技大厂集体入场 AI 制药,凯莱英作为多肽 CDMO 第二梯队龙头直接受益。
4. 机构资金回流。截至 2026 年 6 月 30 日,681 家机构持仓 2.09 亿股,占流通 A 股 66.03%。
但值得注意的是,9 月 14 日摩根大通 H 股好仓比例从 8.86% 降至 7.82%,部分外资在上涨中获利了结。8 月 25 日涨停时龙虎榜净卖出 4560 万,说明机构间已出现分歧。
七、独立研判
凯莱英正处于新一轮周期的上升阶段,但短期涨幅较大需警惕回调。中期(6-12 个月)看好,长期(1-2 年)取决于新兴业务兑现。
上一轮靠小分子新冠大订单,是 "一次性事件驱动";这一轮靠多肽和生物大分子持续放量,是 "结构性转型驱动"。如果转型成功,业绩波动性将降低,估值中枢有望系统性上移。
我是轩轩玄子,一个每天泡在研报里的 A 股短线交易者。
每个交易日收盘后,更新「每日研报观察」;每周固定一篇深度个股复盘。
如果你也想在纷繁的市场里找到清晰的研究逻辑,欢迎关注,一起交流。
数据来源说明:凯莱英医药集团(天津)股份有限公司(002821.SZ/ 06821.HK)2016—2026 年年度报告、半年度报告、季度报告及临时公告;深圳证券交易所(www.szse.cn)及香港联合交易所有限公司(HKEXnews)披露的公司招股说明书、上市公告书、业绩公告、投资者关系活动记录表及限制性股票回购注销公告;公司官方网站(www.asymchem.com)及子公司上海凯莱英生物(AsymBio)官方网站发布的业务动态与技术平台介绍。国家药品监督管理局(NMPA)药品上市许可持有人(MAH)制度政策文件及实施进展;国家医疗保障局 "4+7" 城市药品集中采购试点文件及历次带量采购中标结果公告;国家统计局宏观经济数据及医药制造业运行数据;中国证券监督管理委员会及深圳证券交易所、上海证券交易所市场统计数据;中国外汇交易中心人民币汇率中间价及在岸 / 离岸人民币报价。美国食品药品监督管理局(FDA)药品批准数据、注册现场核查(PAI)结果及进口药品境外生产现场检查公告;美国国防部 1260H 条款 "中国军工企业" 清单及联邦法院诉讼文件;美国商务部工业与安全局(BIS)"未核实清单"(UVL)及实体清单公告;美国总统拜登 2022 年 9 月 12 日签署的《推动生物技术和生物制造创新以实现可持续、安全和可靠的美国生物经济》行政命令全文;美国国会《生物安全法案》(Biosecure Act)立法文本及 2026 财年国防授权法案(NDAA)相关条款。Frost & Sullivan(弗若斯特沙利文)全球及中国 CDMO 市场规模与增速预测数据;William Blair 分析师关于全球小分子 API 及生物药外包率的研究(引自 Pharma Manufacturing);Mordor Intelligence 全球 API CDMO 及中国 API 市场行业报告;Fortune Business Insights 全球 CDMO 外包市场分析;GlobeNewswire 发布的全球制药 CDMO 2.0 市场及生物药 CDMO 市场预测报告(2026—2031);IntuitionLabs《Top CDMO Companies 2026: Largest Contract Manufacturers Ranked》全球 CDMO 企业排名报告;Bernstein(伯恩斯坦)关于中国多肽 CDMO 行业的研究报告;沙利文(Frost & Sullivan)中国医药 CMO 行业数据。高盛(Goldman Sachs)中国 CRO/CDMO 行业研究报告及凯莱英个股评级与目标价;华泰证券医药深度报告《CXO 拐点已至,新周期启航》;国盛证券凯莱英中报点评及行业策略报告;开源证券《公司信息更新报告:收入稳健增长,在手订单高增夯实全年确定性》;中金公司凯莱英目标价调整报告;平安证券、浙商证券、中国银河证券凯莱英个股研报;中信建投、海通证券医药外包行业分析。PR Newswire(美通社)关于凯莱英敦化 2 号基地通过 FDA 检查及 AsymBio 获得 1.84 亿美元资本注入的官方新闻稿;Forbes(福布斯)关于全球 CDMO 行业竞争格局的报道;Morningstar(晨星)凯莱英 H 股行情与评级数据;TipRanks 凯莱英分析师评级与目标价汇总;TradingView 凯莱英历史行情数据;AASTOCKS(阿思达克财经网)高盛中国 CXO 行业研究报道;大波浪数据(yyqyx.com)凯莱英龙虎榜历史数据。证券时报、上海证券报中国证券网、中国证券报中证网、第一财经、新华财经、新浪财经、中国经济网、中国新闻网、财新网、经济参考报、央广网、澎湃新闻、金融界、36 氪、格隆汇、雪球、证券之星、同花顺财经、东方财富网等媒体的公开报道与评论;中国基金报关于高瓴资本认购凯莱英定增的报道;华夏时报关于凯莱英终止境外收购的报道;蓝鲸新闻关于药明生物被列入 UVL 的报道;中国经济时报关于美国生物制造业布局调整的报道;中国医药创新促进会(PhIRDA)关于高瓴减持及凯莱英估值的分析;智通财经关于中国创新药企业港股上市的统计。同花顺 iFinD、Wind 万得、东方财富 Choice 等金融数据终端提供的凯莱英及同行业公司(药明康德、康龙化成、泰格医药、博腾股份、药石科技、九洲药业、诺泰生物、奥翔药业等)行情、财务、资金流向、龙虎榜、机构持仓、股东人数及宏观行业数据;东方财富 F10 操盘必读及估值分析数据;同花顺牛叉诊股技术面诊断数据;港交所披露易(HKEXnews)关于摩根大通等外资机构 H 股好仓 / 淡仓比例变动数据。上证指数(000001.SH)、深证成指(399001.SZ)、创业板指(399006.SZ)、申万医药生物指数(801150.SI)、申万化学制药指数、CXO 概念指数行情数据;凯莱英(002821.SZ/ 06821.HK)及药明康德(603259.SH/ 02359.HK)、康龙化成(300759.SZ/ 03759.HK)、泰格医药(300347.SZ/ 03347.HK)、博腾股份(300363.SZ)等同行业个股股价、市值、市盈率、市净率、换手率、成交额及北向资金持股变动数据。分析观点为独立判断,不构成投资建议。报告中涉及的盈利预测、目标价、行业判断等均为分析性观点,存在不确定性。市场有风险,投资需谨慎。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。