本文相关信息仅供参考
①光通信:光模块龙头前期跌超六成,几家头部合计承诺回购最高百亿元,对应明年预期利润的市盈率已不到十倍;但涨价最猛的是无源件,光纤阵列通道数从十几个推到三四十个、芯距压到八十微米,单价多级跳。
②磷化铟:全球磷化铟有效产能只有六十到七十五万片,需求超过两百万片,缺口约七成且要持续数年;这家公司刚把国内少数能量产衬底的标的收进表内,在手订单二十万片,部分海外订单仍卡在出口审核。
③PCB:缺料从几款高阶材料一层层扩到覆铜板、载板和制程设备,部分特殊设备交期已超三十个月;明年高阶载板材料缺口约两成,而算力芯片需求同期要涨到六倍,扩产周期决定了这个缺口加班补不上。
*本文是对当日大涨公司进行研报深度复盘*
1、光通信:反弹不靠新故事
(1)大涨题材:光模块+CPO
今日报道称微软“一直在向特朗普政府施压,要求其放弃有关禁止从中国进口一种用于人工智能数据中心关键部件的计划。这类设备可让数据以光速通过光纤电缆在数据中心内部传输。”也就是光模块等光通信产品。
机构分析认为,中国光模块厂商全球份额持续提升,已历经数轮贸易摩擦验证,其竞争力建立在技术积累与规模制造效率之上,而非依赖单一市场准入。
受此影响,光通信/光模块/CPO等板块今日大涨,中际旭创、新易盛等龙头涨超10%。
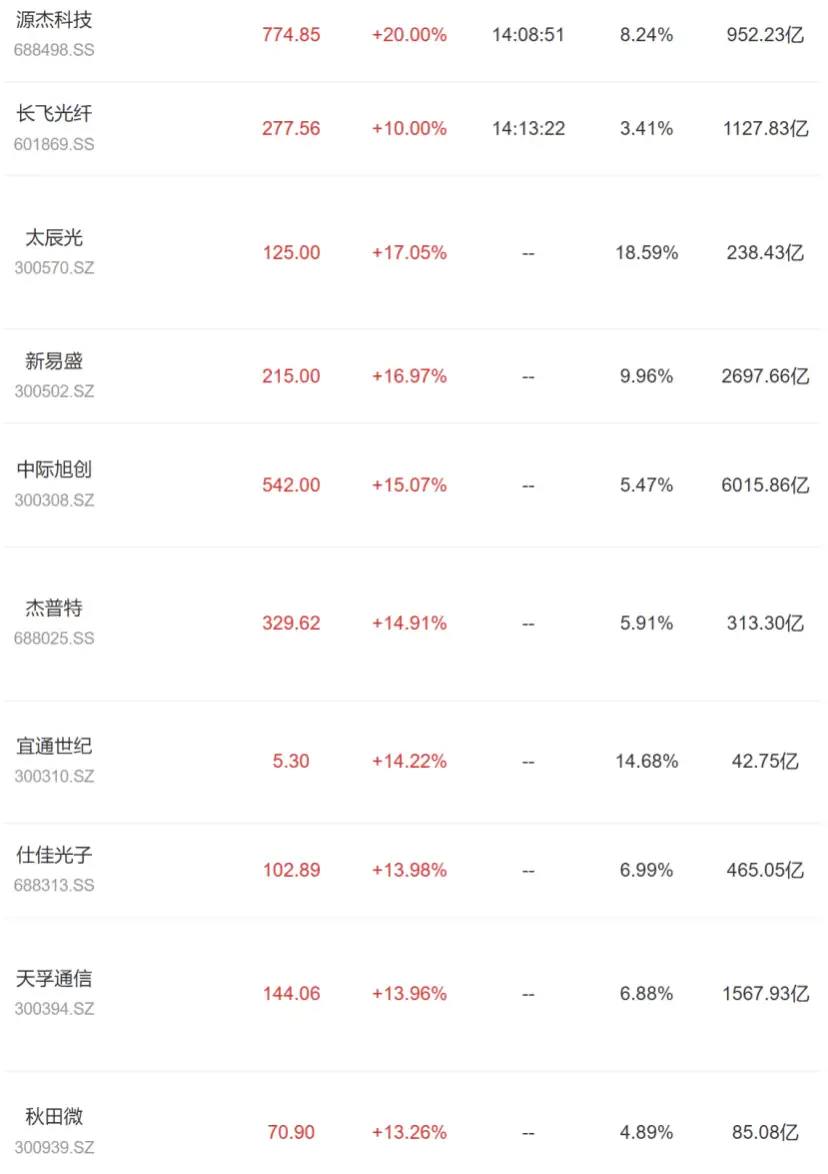
(2)研报深度复盘(华创证券、开源证券、东方财富证券、中信建投):无源器件先涨
①光模块龙头前期普遍跌超60%,中际旭创、新易盛、立讯合计承诺回购58至110亿元,部分龙头对应2027年预期利润的市盈率已低于10倍。这轮反弹的底子是跌幅足够深、筹码换过一遍,而不是有了新的故事。
②中际旭创披露主要客户订单基本覆盖2027年全年,重点客户已经给出2028年指引;伯恩斯坦预计2028年英伟达生态光通信市场达468亿美元、较2027年增长91%。订单和现金流同时确认,景气度不再是靠预期撑着,这才是政策噪声之外真正的定价依据。
③FAU是光模块和光引擎里把光纤阵列耦合到硅光芯片的那一小块,传统MT-FA多是四个到十六个通道;走到CPO/NPO,通道数推到三四十、芯距压到80微米,排纤、对轴、固化的难度同步上升,良率承压,单价随之多级跳。按预测,CPO光纤阵列单元市场规模2030年将达213亿元,MPO、Shuffle box、棱镜、透镜、隔离器这些无源件同步进入量价齐升。
2、博杰股份:光的上游
(1)大涨题材:磷化铟
前几日曾写过云南锗业、光智科技接连获得大单,前者在近期机构调研时又提到“客户主要为海外头部下游厂商;部分订单已取得出口许可,并处于持续交付中。”“磷化铟晶片市场需求旺盛,现有产能及在建产能已被客户锁定至2027年底。”
使用磷化铟衬底制造的半导体器件,具有直接带隙、高电子迁移率、光电转换效率高、抗辐射能力强、导热性较好、通信波段适配性高等诸多优点,是面向高速光通信的核心材料。
行情上,博杰股份完成鼎泰芯源控股权收购,标的是国内少数掌握磷化铟衬底核心技术并实现国产化量产的企业,今日涨停。
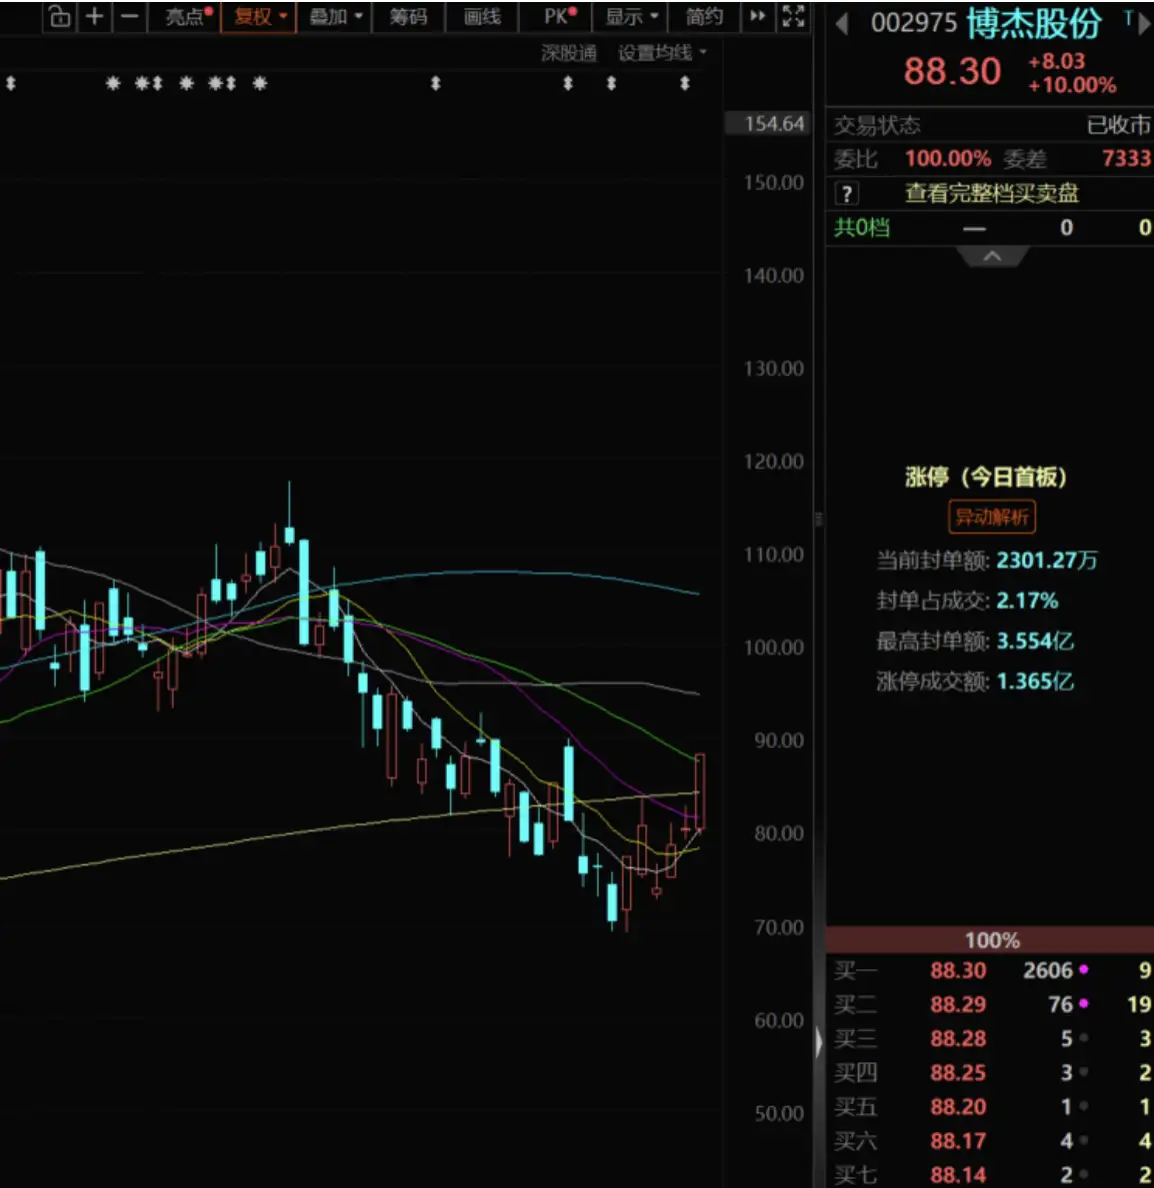
(2)研报深度复盘(西部证券、华安证券、中航证券):衬底缺口七成
①前三季度营业收入同比增长69%,扣非归母净利润同比增长475%;新增订单约28亿元,其中大数据及AI算力领域同比增长近280%。订单结构在往高价值那边挪,这是利润率能跳的原因。
②2026年全球磷化铟有效产能只有60至75万片,需求量超过200万片,缺口约七成且预计持续数年,4英寸衬底报价持续上调。鼎泰芯源在手订单约20万片,其中部分海外客户订单还在商务部两用物项出口审核阶段,收入确认要看审核与客户排产。
③鼎泰芯源的控股权收购已于10月15日完成工商变更,公司从智能设备提供商升级为“半导体核心材料+高端智能装备”双核平台;前三季度毛利率51.6%、同比提升7.23个百分点,高毛利的AI测试设备占比在往上走。
3、PCB:“难兄难弟”
(1)大涨题材:PCB
AI产业链大反弹,光之外的另一大产业链PCB也迎来爆发,龙头沪电股份、东山精密、深南电路等集体涨停。
将AI芯片节点尽可能整合在一起有利于网络节点之间的就近连接,也有利于组装效率提升、系统级别的性能优化,从发展趋势上来看,机构认为“PCB仍然是柜内第一层网络互联的核心方案”。
行情上,除上述公司外,奥士康等二三线公司也获得研报密集覆盖,AI服务器业务开始放量。
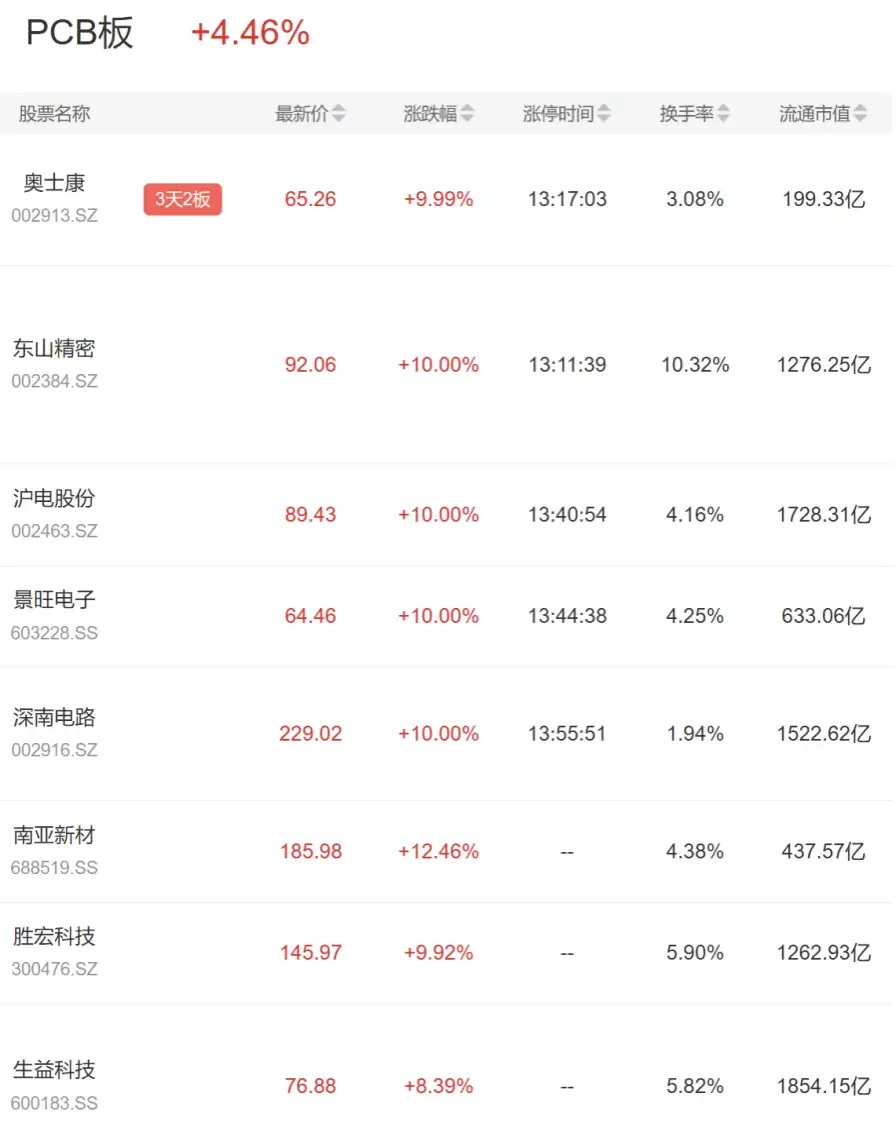
(2)研报深度复盘(申港证券、国金证券):缺料扩到设备
①缺料从Low CTE、Low Dk2、HVLP4这些高阶材料开始,一层层扩到高阶CCL、ABF载板、制程设备与耗材。10月电子纱G75报价上涨3000元/吨,电子布7628同步涨价,去年底以来投产的产能仍不够用,新增产能最快也要到2027年底才投放;部分特殊设备的交期已经超过30个月。
②AI算力增速自2024年以来大约每五个月翻一倍,预计2028年AI加速芯片需求规模相较2024年将达6倍,而高阶载板、存储与先进封装产能同期只增至约2倍,2027年PCB载板材料缺口约20%。供给端的扩产周期决定了这个缺口不是靠加班能补上的。
③英伟达Rubin Ultra NVL576的可扩展版本让单GPU对应的PCB用量翻倍;谷歌TPU V8把芯片间通信带宽提到19.2TB/s,计算板规格升到34至36层、覆铜板改用Super Ultra low loss等级;正交背板方案的层数最少70多层,在测材料已经摸到PTFE等级。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。