本文相关信息仅供参考
①光通信:AI集群从单机走向多机柜,光互联沿速率、封装与网络架构三条线同时演进,价值在光源、精密耦合、测试与高密连接之间重新分配。测试工序在产线投入里的价值量排到第二,国产仪器正从67GHz这一档补缺口。
②机器人:通用模型已能把视觉观察直接转成动作,但离商用还隔着实时性、可靠性与成本几道关口。减速器龙头的收入跟着工业机器人与具身智能两条线一起走,产能利用率抬升释放规模效应,产品矩阵从单一品类伸向丝杠与精密轴承。
③非银金融:央行给非银机构的大额赎回装上了制度化闸门,以互换方式提供紧急流动性,把“赎回—抛售”的负反馈链从中间切断。理财被动卖出对权益市场的传导因此被削掉一层,市场定价重心正从基本面移向真实仓位。
*本文是对当日大涨公司进行研报深度复盘*
1、光通信:挖井(坑)人
(1)大涨题材:光通信
在国家队大买ETF后,午间又有密集信号释放——创业板权重+光通信龙头今日午间集体公告经营情况。
中际旭创称“主要客户订单已下至 2027 年,部分重点客户已给出 2028 年需求的明确指引,预计1.6T、800G等高端光模块需求将保持快速增长,NPO、XPO 等下一代光互连产品需求亦有望逐步释放。”
源杰科技表示“面向CPO/NPO 等新型封装技术的多款产品正结合客户需求稳步推进,EML、CW 产品研发投入保持较大力度。”
天孚通信称在“CPO配套产品领域,公司已实现 FAU、ELS 等相关产品的稳定量产交付。”
行情上,龙头公司午后集体大涨,其中优利德官微称推出VNA7000系列矢量网络分析仪,匹配1.6T光模块电气接口与下一代高速器件测试余量,午
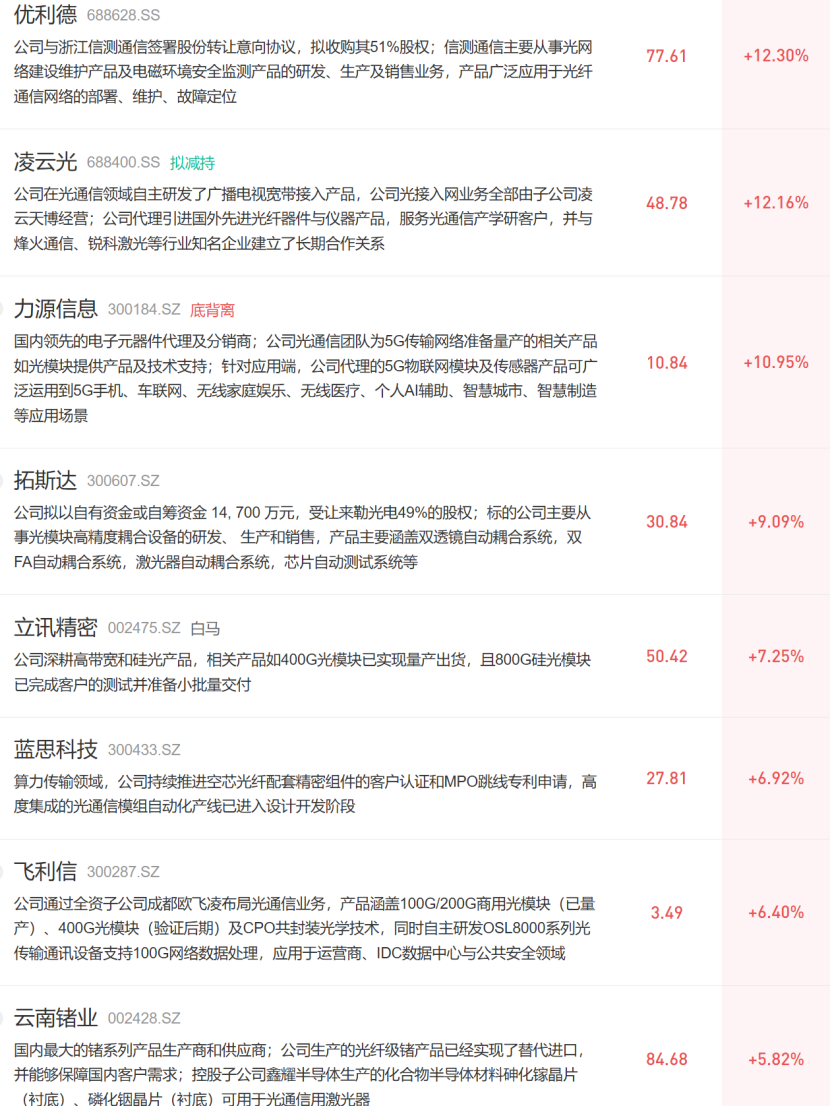
PU间通信带宽与交换网络端口密度持续提高,光互联因此沿单通道速率、封装形态和网络架构三个方向同时演进。速率端从100G/lane向200G/lane及更高规格升级,封装端从可插拔向NPO/CPO延伸、光电转换逐步靠近交换ASIC,网络端则由机柜内铜互连转向多机柜铜光混合互连。
②每100万支800G光模块的产线设备投入约5亿元,其中测试步骤(含仪器仪表与可靠性、老化测试)的价值量占比27%、在所有环节里排第二。2026年全球八大云服务厂商资本开支将突破7100亿美元,光模块产线随之进入投资景气周期,测试设备是最先被拉动的那个环节。
③高速光模块领域,中际旭创、新易盛依托多代高速产品开发、客户合作和规模制造能力,持续推进下一代高速光互联产品;精密光器件领域,天孚通信由基础无源器件向高精度光学组件、有源光引擎及光电封装延伸;高速光芯片领域,源杰科技、长光华芯分别依托InP制造平台推进高功率CW与高速EML产品升级;高密连接领域,太辰光、仕佳光子持续扩展高规格连接产品,长飞光纤则依托材料及拉丝平台推进特种光纤产业化;测试与封装设备领域,联讯仪器、罗博特科分别通过高速测试产品升级和标准化量产设备交付拓展业务;光迅科技、东山精密则依托光芯片、器件及模块协同布局,提高高速产品的核心器件供应与联合开发能力。
2、绿的谐波:狂飙了
(1)大涨题材:机器人
前几日逆势走强的机器人板块,在今日市场企稳,直接掀起涨停潮。
在2026世界物理AI大会暨宇树合作伙伴生态大会上,宇树科技王兴兴表示,全世界几乎所有人,对AI的重视程度和信仰都还不够。随着GPT-6的发布,目前物理AI已经看到被击穿的苗头,很可能最近1-2年或2-3年,目前具身智能迈过ChatGPT时刻的最核心挑战是AI模型的输入输出和真实机器人的对齐。
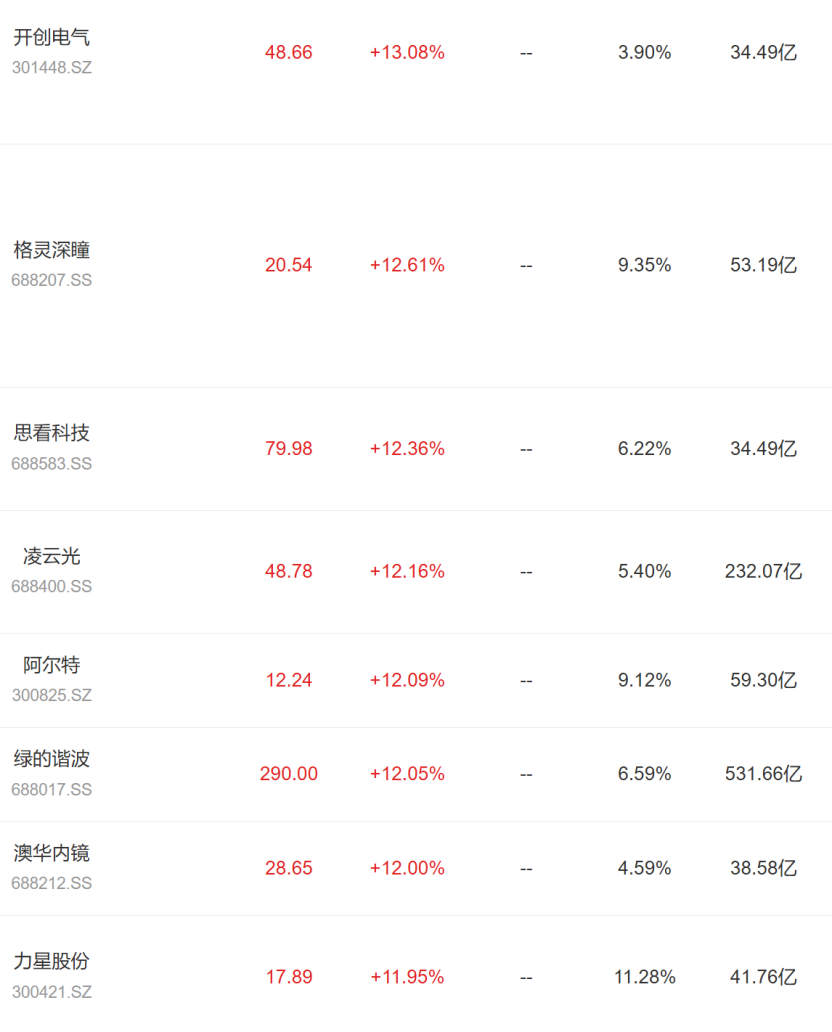
行情上,绿的谐波等机器人零部件公司今日也开始爆发,公司目前谐波减速器国内市占率超60%、全球第二,今日大涨12%。
(2)研报深度复盘(招商证券、光大证券、东吴证券):不止一颗减速器
①9月一项测试里,通用模型在42项机器
专用策略结合后接近五成,意味着模型已能把视觉观察和任务指令直接转成动作。但从能做事到能商用还隔着实时性、可靠性、成本与安全四道关口,行业仍需数年时间磨合。
②公司26H1营收3.49亿元、同比增长38.64%,归母净利润0.7亿元、同比增长31.25%,增速较一季度有所加快;综合毛利率同比小幅下滑,产能快速扩张阶段的直接人工与固定成本摊销是主因。
谐波减速器及金属部件收入2.88亿元、同比增长46%,是收入增长的绝对主力;工业机器人业务份额提升,具身智能机器人业务规模大幅增长,产能与产能利用率同步抬升带动规模效应释放。公司是全球唯一实现全零部件自主供应的制造商,这条垂直整合能力在减速器环节几乎没有对标者。
机电一体化产品收入0.55亿元,研发已覆盖超轻量化谐波减速器、高效率行星减速器、灵巧关节用微型行星滚柱丝杠、带力控关节模组、高推力密度微型一体化电缸,多项产品仍处研发或小试阶段。与斯凯孚设立的合资公司专攻机器人关节高精密轴承,成长逻辑正从单一品类向核心零部件平台延伸。
③8月27日公司公告拟发行H股并在港交所主板上市,意在深化全球化布局;存货较年初增加19.3%,经营现金流阶段性转负,属于产能爬坡期的主动备货与客户账期拉长,不是持续性风险。
3、大金融:急先锋
(1)大涨题材:大金融
行业在10月这波下跌中表现相对坚挺,除了银行的红利属性带动连续新高,金融科技、券商等板块龙头也维持了横盘走势。
宏观方面,10月央行已通过MDS净投放4000亿中长期资金,相较于9月的等额续作,央行对中期资金面态度边际转松。两融余额约2.5万亿,仍处历史高位,占流通市值比重稳定在2.7%附近,杠杆水平与市值扩张基本匹配。
行业方面,券商当前板块PB仅1.24倍,处历史低位,三季度有望继续受益“投行项目、科技企业跟投和直投收益继续提供业绩支撑”。
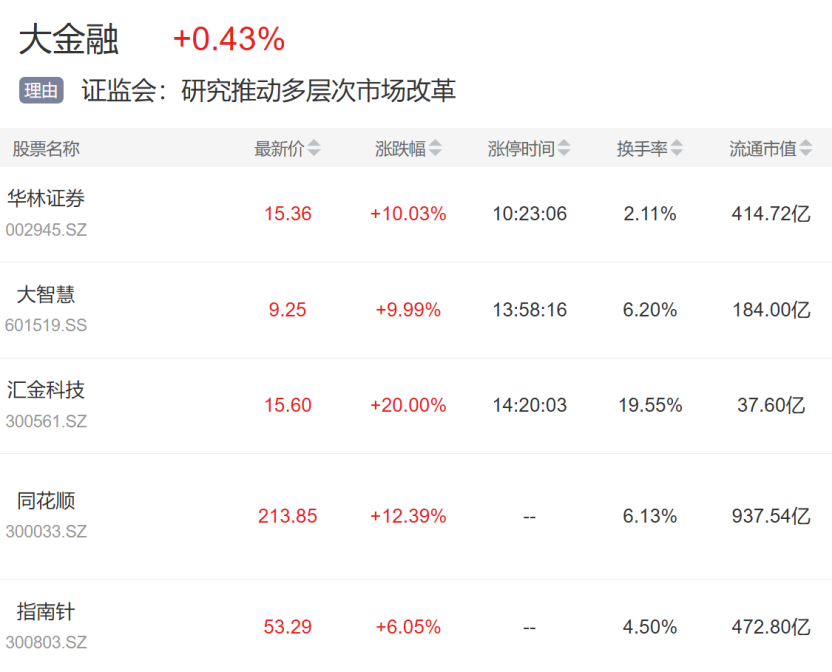
行情上,同花顺、汇金科技等午后大涨。
(2)研报深度复盘(兴业证券、华创证券):给赎回装上闸门
①10月19日央行会同金融监管总局、证监会设立应对非银机构大额赎回的流动性支持工具,填补的是制度
流动性,适用对象明确为银行理财子公司、公募基金管理人及其银行母行、证券母公司,且须满足宏观审慎要求、提供高等级抵押品,道德风险被前置约束。相对于此前只停留在表述层面的探索,这次把触发场景、适用范围与抵押条件一并说清了。
③当下市场对资金面的敏感度高于基本面,公募基金三季报持仓成了判断真实仓位最有价值的参照,AI全链仓位若显著下降有助于市场企稳,若仍显著高于基准则还会带来消纳压力。在这个位置上,大金融的定位应当是标配及以上,非银已经在这波下跌里走出超额。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。