经历了过去六年的三次重大冲击后,燃料市场展现出极强的韧性。大摩认为炼油周期仍有进一步的上涨空间,亚太炼厂将享受高于往常的中期周期利润率。其主要原因在于市场高估了新增产能,同时低估了持续的供应中断。
二、 核心答疑与市场反馈1. 全球炼厂利用率仅80%,为何称之为“黄金时代”?冲突是否是高利润的关键?
高利用率是常态: 炼油是石油生态系统的关键瓶颈。自2021年以来,亚洲燃料利润率持续上升,炼厂盈利能力在五年内提升近50%。多数亚洲和美国炼厂过去三年平均利用率达95%,印度、泰国和马来西亚甚至报告了100%+的利用率。维护需求限制产能:85%的利用率已是上一个上升周期的峰值,因为炼厂每年需要停工维护,每三到四年进行一次大修。
冲突后利润率不会崩塌:即使冲突结束,柴油和汽油的炼油利润率也将比冲突前水平高出20%。冲突导致的供应中断加剧了本已紧张的市场(燃料库存下降),进一步确认了看涨观点。2. 各国如何参与亚洲的“黄金时代”?有哪些差异和标的?
泰国和韩国:是最纯粹的炼油上升周期标的,且几乎没有针对燃料产品的暴利税挑战。
印度:将柴油和汽油的产品利润率上限设定在接近20-25美元/桶,仅受益于全球最高的产能增长。
日本和澳大利亚:受燃料零售利润率动态影响,但在上升周期中同样受益于更高的燃料裂解价差。
敏感性测算:柴油利润率每上涨1美元/桶,大摩的首选标的(TOP TB, SPRC TB, S-Oil, HPCL NS, AMPOL, BCP TB)将意味着20-30%的上涨空间。3. 新的中期周期利润率是多少?是否有触发因素?
新中周期上调:炼油股目前定价已包含中期利润率,但大摩认为新中周期将比过去三个周期高出35%(原因是市场高估供应、低估中断)。
原油折扣带来额外利好:随着2027年石油市场供应充足,原油折扣将为亚洲燃料炼厂增加另一层上行空间。近期迪拜原油相对布伦特原油的折扣近6美元/桶就是例证。
盈利预测:大摩预计其首选标的在2027和2028年的每股收益(EPS)将比市场共识高出40-60%。4. 中国增加出口是否会打破这一“黄金时代”?
不会。 中国燃料出口在2012-2022年间增长了12%,此后一直保持平稳。由于其他地区缺乏新增炼油产能,全球仍需要中国的燃料出口。随着折扣原油的广泛获取,中国地炼相比区域同行的优势有限。此外,中国国内燃料消费近期表现疲软。数据显示,中国出口配额已从2020年的5900万吨降至2025年的3200万吨运行率,阻碍了非国有炼厂的利用率。
三、 关键图表与数据支撑供需失衡:未来三年增量需求约250万桶/日,而产能增长不足150万桶/日,凸显供应收紧。
炼厂利润率(GRM): 亚太炼厂在本轮周期产生的利润率比过去周期平均水平高出约20%。2026年一季度,多数亚洲炼厂(如泰国、印度、澳洲、韩国的主要炼厂)的GRM较前几年显著飙升。具备更高复杂性和硬件升级的公司表现优于同行。
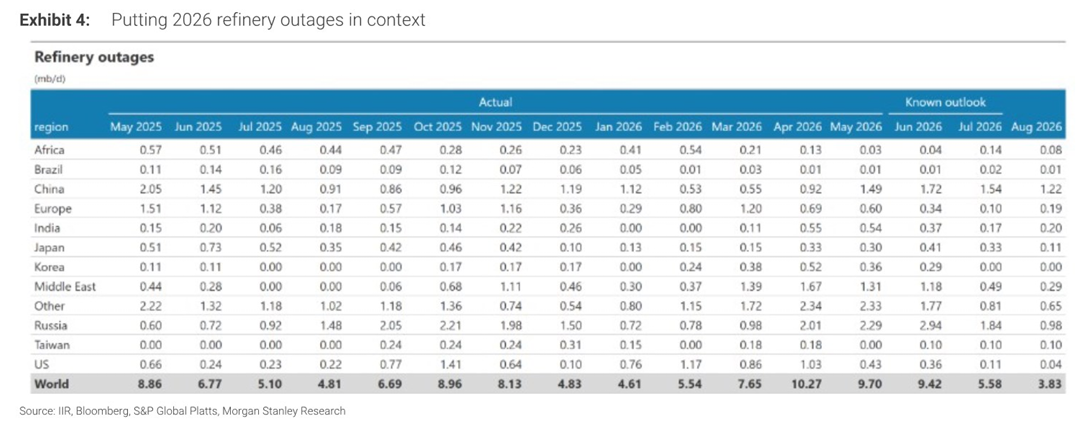
炼厂停机率:2026年全球炼厂计划外停机和检修安排依然频繁,限制了供应的快速释放。消费增长:关键燃料的消费增长依然强劲。
仅作资料整理,不做个股及行业推荐


作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。